Mantente al día con nosotros


Seguro Médico Obamacare en Nebraska 2027


Asesoria profesional de seguros médicos de Obamacare en Nebraska
Contáctanos por Whatsapp para recibir atención al instante
Cómo calificar al subsidio de Obamacare en Nebraska en 2027
Para miles de familias hispanas que viven y trabajan en el estado de Nebraska, contar con un seguro médico confiable y asequible es hoy en día una prioridad fundamental. El sistema de seguro médico de Obamacare en Nebraska representa una de las herramientas más importantes para acceder a atención médica de calidad, independientemente de las condiciones preexistentes, del nivel de ingresos o de la situación laboral. Nebraska es un estado con una población hispana en constante crecimiento, especialmente en ciudades como Omaha, Lincoln, Grand Island, Lexington, Columbus y Fremont. Muchas personas trabajan en la agricultura, la manufactura, los servicios y el transporte, o como trabajadores independientes, lo que hace que los planes de salud del Marketplace sean una solución clave para proteger la salud y la estabilidad financiera de las familias.
Información importante sobre los periodos de inscripción del 2026 y 2027
El periodo de inscripción abierta para obtener cobertura en 2026 terminó el 15 de enero de 2026. En este momento, puede solicitar o cambiar un plan del Mercado de Seguros únicamente si reúne los requisitos para un Período Especial de Inscripción o si se encuentra en otra circunstancia reconocida por HealthCare.gov. La inscripción abierta para la cobertura de 2027 comienza el 1 de noviembre de 2026. No cancele su cobertura actual hasta que confirme la aprobación y la fecha de vigencia de la nueva póliza.
Qué es el seguro médico Obamacare y cómo funciona en Nebraska
El denominado seguro médico Obamacare, oficialmente conocido como el Mercado de Seguros Médicos, permite a individuos y familias comprar planes de salud regulados y aprobados por el gobierno federal. Estos planes cumplen con estándares estrictos de cobertura y ofrecen generosos subsidios federales que reducen el costo mensual del seguro médico y los gastos al utilizarlo. En Nebraska, los planes de Obamacare se caracterizan por:
- Aceptar condiciones médicas crónicas o preexistentes
- Limitar la responsabilidad financiera del miembro a través del máximo gasto de bolsillo
- Cubrir exámenes médicos preventivos sin costo adicional
- Incluir 10 beneficios esenciales obligatorios en cada plan
- Ofrecer diferentes niveles de cobertura según la necesidad personal del miembro
- Ajustar el costo mensual y los costos compartidos según los ingresos y el tamaño del hogar
- Incluir cobertura para medicamentos con receta.
- Cubrir la maternidad, la salud mental y los servicios pediátricos.
La importancia del seguro médico Obamacare para la comunidad hispana en Nebraska
La comunidad hispana en Nebraska enfrenta retos muy particulares:
- Empleos sin seguro médico ofrecido por el empleador
- Ingresos variables o estacionales
- Barreras de idioma y de comprensión de tecnicidades de la industria
- Falta de información clara sobre subsidios y cómo funcionan
- Necesidades familiares amplias, incluyendo niños y adultos mayores con discapacidades
El seguro médico de Obamacare en Nebraska permite acceder a atención médica sin tener que asumir costos inasumibles, siempre que se elija el plan adecuado con asesoría profesional.
Qué cubren los seguros médicos de Obamacare en Nebraska
Todos los planes del Mercado de Seguros deben cubrir los 10 beneficios esenciales de salud:
- Atención preventiva
- Servicios de atención primaria
- Servicios de especialista
- Hospitalización
- Urgencias y emergencias
- Servicios de laboratorio
- Medicamentos recetados
- Atención de maternidad, parto y postparto
- Salud mental
- Servicios pediátricos
Los errores más comunes al elegir un seguro Obamacare en Nebraska
- Elegir un plan solo por la prima mensual más baja
- No revisar la red médica disponible
- No considerar medicamentos ni los costos asociados
- Ignorar la importancia de servicios de salud mental o terapias infantiles
- Estimar ingresos incorrectamente
- No entender los costos compartidos del plan
Quién puede calificar para Obamacare en Nebraska
Comprar un plan del Mercado y recibir ayuda económica son dos decisiones distintas. Una persona puede ser elegible para comprar cobertura y, sin embargo, no calificar para un crédito fiscal. Para solicitar un plan del Mercado de Seguros debe:
- Vivir en Estados Unidos y residir en Nebraska para solicitar cobertura en el estado.
- Ser ciudadano estadounidense, nacional o tener un estatus migratorio elegible.
- No estar encarcelado, salvo las excepciones reconocidas por el Mercado.
- No estar inscrito en Medicare.
- No estar inscrito en Medicaid.
- Presentar la información fiscal, familiar y migratoria solicitada.
Para recibir ayuda con la prima también deben evaluarse los ingresos previstos del hogar y el acceso a otras coberturas. HealthCare.gov toma la determinación oficial con base en la información incluida en la solicitud.
Cómo calificar para el crédito fiscal de la prima
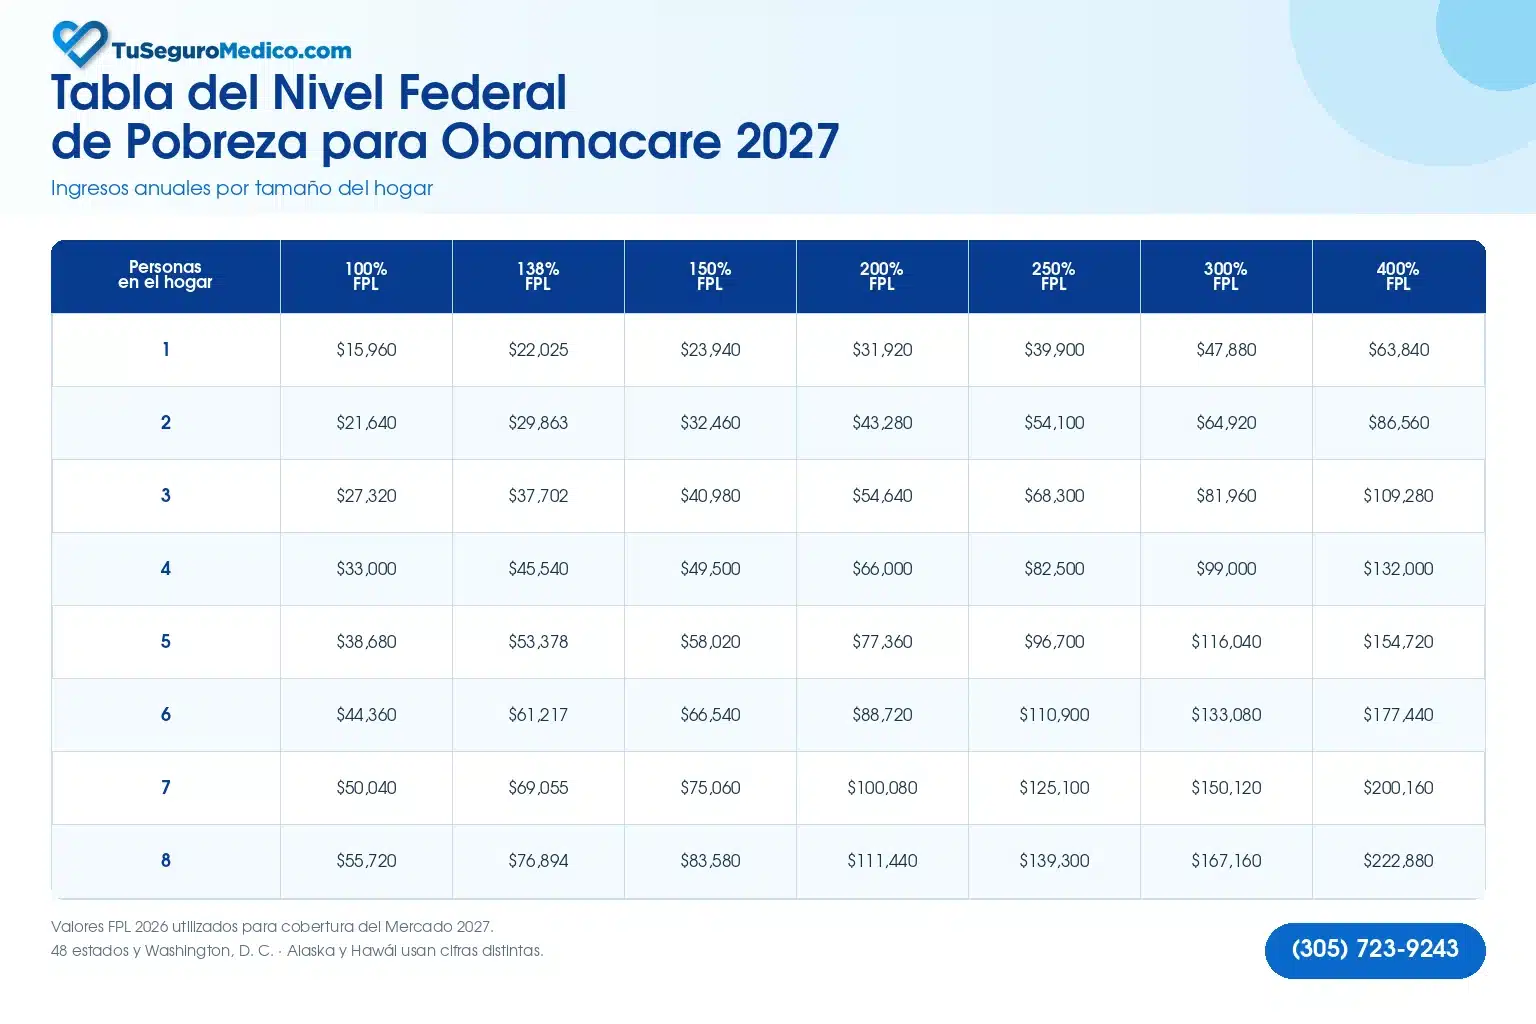
El Advance Premium Tax Credit, o APTC, reduce la cantidad mensual que el afiliado paga por la prima. Para 2026 y 2027, el Departamento de Seguros de Nebraska sitúa esta ayuda entre el 138% y el 400% del Nivel Federal de Pobreza para los residentes que cumplen los demás requisitos. El crédito no es un descuento concedido por la aseguradora. Es un crédito fiscal calculado a partir de la información del hogar y pagado por adelantado directamente al plan cuando el consumidor decide utilizarlo. Le recomendamos que se informe sobre los cambios recientes en nuestro artículo: «Crédito fiscal del Marketplace 2027: ¿quién pierde el subsidio?
¿Cómo calificar para las reducciones de costos compartidos?
Las Cost-Sharing Reductions, conocidas como CSR, pueden reducir deducibles, copagos, coseguro y el máximo de gastos de bolsillo. En Nebraska, estas reducciones están disponibles para determinadas personas con ingresos entre el 138% y el 250% del FPL. Existe una condición decisiva: para recibirlas debe elegirse un plan Plata. Una persona elegible que selecciona Bronce u Oro conserva el crédito fiscal de la prima, pero pierde las reducciones adicionales de costos compartidos.
Inscripción abierta y periodos especiales de inscripción en Nebraska
La inscripción abierta para la cobertura 2026 comenzó el 1 de noviembre de 2025 y terminó el 15 de enero de 2026. Las inscripciones completadas hasta el 15 de diciembre podían comenzar, en general, el 1 de enero; las posteriores, el 1 de febrero. Para el 2027 tendremos la misma situación: el Periodo Abierto de Inscripciones será del 1 de noviembre de 2026 al 15 de enero de 2027. Fuera de la inscripción abierta, determinados eventos pueden permitir una inscripción especial.
- Pérdida involuntaria de la cobertura médica elegible.
- Matrimonio.
- Nacimiento, adopción o colocación de un menor.
- Mudanza a otro condado o estado
- Cambios determinados en el estatus migratorio.
- Otras circunstancias excepcionales reconocidas por HealthCare.gov.
El evento, la fecha y la cobertura previa pueden modificar la elegibilidad. Un divorcio sin pérdida de seguro o una mudanza que no cumpla las condiciones no generan automáticamente un Periodo Especial. HealthCare.gov puede solicitar documentación antes de permitir la selección del plan. Conserve cartas de terminación, comprobantes de domicilio, certificados y demás pruebas relacionadas con el evento.
Las aseguradoras de Obamacare más utilizadas en Nebraska
Ambetter from Nebraska Total Care
Ambetter de Nebraska Total Care se ha posicionado como una opción competitiva en el Mercado de Salud del estado, especialmente para personas y familias que califican para subsidios federales. Sus planes están estructurados en niveles Bronce, Plata y Oro, lo que permite ajustar la prima mensual y la exposición financiera anual según el perfil del hogar. Incluye una cobertura integral que abarca la atención primaria, la hospitalización, los especialistas y los medicamentos recetados, además de beneficios complementarios como programas de bienestar, telemedicina y, en algunos casos, incentivos por hábitos saludables. Desde una perspectiva técnica, los planes Plata pueden resultar estratégicos para quienes califican para reducciones de costos compartidos, al disminuir deducibles y copagos y al fortalecer la protección financiera ante eventos médicos mayores.
BlueCross BlueShield of Nebraska
BlueCross BlueShield of Nebraska es uno de los proveedores más grandes y consolidados del estado. Su fortaleza radica en la amplitud y la estabilidad de su red hospitalaria, que incluye centros médicos de primer nivel en Omaha, Lincoln y otras regiones clave. Ofrece planes individuales y familiares dentro del Mercado de Seguros Médicos, así como productos fuera del Mercado en ciertos casos. Técnicamente, ofrece múltiples configuraciones de deducible y de máximo de bolsillo, lo que permite adaptar la cobertura a distintos perfiles de riesgo y presupuestos. Es una alternativa particularmente sólida para familias que priorizan el acceso a hospitales reconocidos y la continuidad con especialistas establecidos.
UnitedHealthcare
UnitedHealthcare mantiene presencia en Nebraska tanto en el mercado individual como en el segmento de Medicare Advantage. En el ámbito de seguros individuales, ofrece planes estructurados conforme a la normativa federal, que integran cobertura hospitalaria, médica y farmacéutica en una sola estructura. Su principal fortaleza es el respaldo financiero nacional y la capacidad de ofrecer herramientas digitales avanzadas para la gestión del plan. En el segmento de Medicare Advantage, ofrece opciones HMO y PPO con acceso a una amplia red de hospitales y médicos dentro del estado. Es adecuada para personas que buscan estabilidad operativa y una aseguradora con presencia nacional consolidada.
Medica
Medica opera en Nebraska ofreciendo planes tanto dentro del Mercado de Salud como opciones privadas en determinados contextos. Su red incluye hospitales, médicos y especialistas de alta calidad en distintas regiones del estado, con un enfoque en la coordinación de la atención y el manejo de enfermedades crónicas. Desde el punto de vista estructural, sus planes están diseñados para equilibrar la prima mensual y la protección frente a gastos médicos elevados, con una cobertura integral que incluye servicios preventivos, hospitalización y medicamentos recetados. Es una alternativa relevante para familias que desean un acceso amplio a proveedores y a una aseguradora con una presencia regional estable.
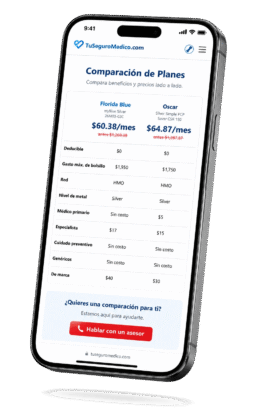
Compare su seguro en línea de manera fácil y rápida. Obténga la tranquilidad que se merece con solo un clic.
¡Compare beneficios y ahorre!
Preguntas Frecuentes sobre seguros médicos Obamacare en Nebraska
Pueden calificar las personas que:
- Viven o residen en Nebraska
- Tienen un estatus migratorio elegible para recibir subsidios
- No tienen seguro médico asequible a través de un empleador
- Cumplen con los requisitos y parámetros de ingresos del Marketplace
Muchos hispanos creen que no califican por su tipo de trabajo o nivel de ingresos, cuando en realidad sí son elegibles y pueden recibir generosos subsidios.
En Nebraska encontrarás planes de las categorías Bronce, Plata, Oro y, posiblemente, Platino ofrecidos por aseguradoras que operan en el estado.
Todos los planes cubren los beneficios esenciales de salud, pero se diferencian en:
- Prima mensual
- Deducibles
- Copagos y costos compartidos
- Máximo de gasto de bolsillo
Elegir la categoría correcta es clave para evitar pagar de más durante el año.
El costo varía mucho según los ingresos, la edad y el tamaño del hogar. Con subsidios aplicados, muchas personas en Nebraska pagan entre $0 y $50 al mes. El error común es enfocarse solo en la prima y no considerar cuánto pagarás al usar el seguro.
Sí. Muchos trabajadores agrícolas, empacadoras de carne y empleos estacionales califican para Obamacare, especialmente si:
- No reciben un seguro médico a través del empleador
- Tienen ingresos variables
- Trabajan por temporadas
Es fundamental estimar correctamente los ingresos anuales para no perder subsidios ni enfrentar problemas fiscales.
Los errores más comunes son:
- Reportar ingresos incorrectos
- No actualizar cambios laborales
- No reportar cambios de dirección en un tiempo razonable
- Elegir el plan más barato sin revisar los costos del plan
- No verificar médicos, hospitales cercanos o medicamentos recetados
- Inscribirse sin orientación profesional
Estos errores suelen derivar en facturas médicas elevadas o en la cancelación del seguro.
Todos los planes cubren, entre otros:
- Consultas médicas
- Hospitalización
- Emergencias y Urgencias
- Parto y postparto
- Medicamentos recetados
- Atención preventive
- Examanes completos anuales
- Salud mental
- Servicios pediátricos
Muchos afiliados no saben que los servicios preventivos no tienen copago y terminan pagando consultas innecesariamente.
Solo puedes cambiar de plan durante el Período de Inscripción Abierta o si calificas para un Período Especial de Inscripción de 60 días, por eventos como:
- Pérdida de cobertura a través de tu empleo
- Mudanza a otro condado o área de servicio
- Matrimonio o divorcio
- Nacimiento de un hijo
Fuera de estos períodos, debes mantener tu plan actual hasta la siguiente inscripción.
Porque el sistema puede ser muy confuso y un error pequeño puede costar mucho dinero. La orientación profesional te ayuda a:
- Maximizar subsidios y beneficios
- Elegir la categoría correcta
- Evitar errores con ingresos
- Confirmar médicos y hospitales
- Usar correctamente tu seguro ante emergencias
En TuSeguroMedico.com ofrecemos orientación gratuita en español para que tomes decisiones seguras y protejas a tu familia.

Nuestra agencia de seguros en cuenta con más de 20 años de experiencia en el sector de seguros de salud, nuestro equipo de expertos ofrece soluciones a medida y un servicio de confianza.
Tabla del Nivel Federal de Pobreza (FPL) 2027
Uno de los factores más importantes para determinar el costo del plan es la Tabla del Nivel de Pobreza Federal. Esta tabla se utiliza a nivel nacional para calcular el apoyo económico que recibe una persona o una familia en forma de subsidios. Aspectos clave que debes conocer:
- El subsidio se basa en el ingreso anual estimado del hogar, no en ingresos pasados
- El tamaño del hogar influye directamente en el monto del subsidio
- Personas con ingresos variables deben hacer estimaciones realistas y actualizarlas durante el año
- Cambios de ingresos durante el año deben reportarse en un tiempo razonable
- Un cálculo incorrecto generará devoluciones significativas al final del año fiscal
En Nebraska, donde muchas personas trabajan por temporadas o combinan varias fuentes de ingreso, entender las consecuencias de esta tabla es esencial para evitar problemas financieros y maximizar los beneficios disponibles.
Categorías de planes Obamacare disponibles en Nebraska
Los planes del mercado se dividen en categorías de riesgo que, lejos de reflejar la calidad del plan, determinan cómo se reparten los costos entre la prima mensual y los gastos al utilizar el seguro. Las categorías de planes existen porque son adecuadas dependiendo de su situación personal
- Plan Bronce: primas más bajas, deducibles y gasto máximo de bolsillo más altos. Recomendados para personas jóvenes o que rara vez van al médico
- Plan Plata: equilibrio entre la prima y los costos del seguro. Recomendado para familias o personas con gastos futuros inminentes
- Plan Oro: primas altas, deducibles bajos y copagos más bajos. Recomendados para personas con un alto grado de utilización
- Plan Platino: generalmente tiene las primas más altas, los deducibles más bajos después de los planes con Silver con CSR y copagos bajos
Para el 2027 no volverán las ayudas ampliadas utilizadas hasta 2025
Las ayudas adicionales creadas durante la pandemia vencieron el 31 de diciembre de 2025 y no volverán en 2027. En 2026, muchas personas que todavía califican para un crédito fiscal pagan una prima mayor que el año anterior, en gran parte porque las ayudas adicionales otorgadas durante el periodo de la pandemia expiraron por completo. También regresó el límite general del 400% del FPL para la elegibilidad del crédito fiscal.
Ya no existe el Periodo Especial de Inscripciones mensual por ingresos inferiores al 150% del FPL
Durante 2026 no está disponible el Periodo Especial mensual que anteriormente permitía a determinadas personas con ingresos de hasta el 150% del FPL inscribirse o cambiar de plan durante el año. Para el 2027, tener ingresos bajos tampoco crea, por sí solo, un Periodo Especial de Inscripción. Fuera de la inscripción abierta, se requiere un evento o una circunstancia reconocida por el Mercado de Seguros.
HealthCare.gov puede pedir pruebas antes de permitir una inscripción especial
Durante 2026 y también en 2027, el Mercado Federal puede realizar una verificación previa de la elegibilidad para un Periodo Especial de Inscripción. Esto hace especialmente importante conservar documentos sobre la pérdida de cobertura, la mudanza, el matrimonio, el nacimiento u otro evento calificado.
Obamacare o Medicaid: cómo funciona el límite en Nebraska
Nebraska expandió Medicaid a través de Heritage Health Adult. Determinados adultos de 19 a 64 años con ingresos de hasta el 138% del FPL pueden ser elegibles para Medicaid, según las demás reglas del programa. Esto significa que muchos adultos con ingresos dentro de ese rango serán referidos a Nebraska Medicaid en lugar de recibir un crédito fiscal para un plan del Mercado.
Sin embargo, el resultado no debe suponerse antes de presentar la información. El estatus migratorio, la edad, el embarazo, la discapacidad, la composición del hogar y otras circunstancias pueden cambiar la evaluación. También es posible que los adultos y los niños de una misma familia reciban determinaciones distintas. TuSeguroMedico.com no procesa Medicaid ni determina la elegibilidad. Cuando la solicitud determina que una persona podría calificar, la evaluación corresponde al Departamento de Salud y Servicios Humanos de Nebraska.
Cómo se calcula el subsidio de Obamacare en 2027
El crédito fiscal no se calcula como un porcentaje fijo del ingreso. HealthCare.gov compara el costo del plan de referencia aplicable en el área con la contribución estimada del hogar según las reglas federales. El resultado puede cambiar por:
- El ingreso anual proyectado.
- El número de integrantes del hogar fiscal.
- Las edades de las personas que solicitan cobertura.
- El condado de residencia.
- El acceso a otra cobertura que cumpla con los requisitos aplicables.
- Los integrantes que necesitan cobertura, aunque no todos la soliciten.
Dos familias con el mismo ingreso pueden recibir cantidades diferentes si viven en condados distintos, tienen edades diferentes o incluyen a un número distinto de personas en la solicitud. El crédito puede utilizarse en su totalidad o parcialmente, o reservarse para reclamarlo al presentar la declaración federal. Usar una cantidad menor mensualmente puede reducir el riesgo de tener que pagar si el ingreso supera el estimado.
El ingreso que debe reportar al Mercado de Seguros
La solicitud utiliza una proyección del ingreso anual del hogar fiscal. No debe declararse únicamente el salario del mes actual ni copiarse automáticamente el ingreso del año anterior. El cálculo puede incluir salarios, ganancias netas por trabajo independiente, compensación por desempleo, beneficios tributables del Seguro Social, ingresos de inversiones y otras cantidades definidas por las reglas del MAGI.
Si trabaja por su propia cuenta
Un trabajador independiente suele reportar la ganancia neta esperada del negocio: ingresos menos gastos comerciales permitidos. No se reporta toda la facturación como si fuera ganancia. Esta distinción es especialmente importante para agricultores, contratistas, conductores, trabajadores de limpieza, pequeños comerciantes y otros residentes de Nebraska cuyos ingresos y gastos varían a lo largo del año.
Si trabaja por temporada o tiene varios empleos
Sume los ingresos que razonablemente espera recibir durante todo el año. Considere periodos sin trabajo, cambios de horario, empleos simultáneos, bonos y otras fuentes aplicables. No reduzca deliberadamente la proyección para obtener una prima menor. Una ayuda excesiva puede convertirse en una obligación al reconciliar el crédito fiscal.
Si su ingreso cambia
Actualice la solicitud cuando cambie de empleo, aumenten o disminuyan sus horas, cambie la ganancia del negocio, nazca un hijo o salga un integrante del hogar fiscal. El Mercado recalculará la ayuda para los meses restantes.
El subsidio debe reconciliarse al presentar los impuestos
Cuando utiliza el crédito fiscal por adelantado, el Mercado envía el dinero directamente a la aseguradora. Al finalizar el año, recibirá el formulario 1095-A y utilizará el formulario 8962 para comparar el crédito recibido con el que le correspondía según el ingreso final. Si recibió más ayuda de la correspondiente, deberá devolver la diferencia conforme a las reglas fiscales vigentes. Si utilizó menos, la diferencia puede aumentar el reembolso o reducir los impuestos que adeuda. Por eso, la estimación del ingreso no es un trámite menor. Es una decisión que puede afectar tanto la prima mensual como su declaración federal.
La disponibilidad cambia por condado
El Mercado no funciona como un catálogo único para todo Nebraska. La oferta y las redes pueden variar entre:
- Omaha y el condado de Douglas.
- Lincoln y el condado de Lancaster.
- Bellevue, Papillion y el condado de Sarpy.
- Grand Island y el condado de Hall.
- Kearney y el condado de Buffalo.
- Lexington y el condado de Dawson.
- Columbus y el condado de Platte.
- Fremont y el condado de Dodge.
- Scottsbluff, North Platte y otras comunidades rurales.
En las zonas rurales, no basta con encontrar un médico de atención primaria. También debe verificarse el hospital local, el centro regional al que se realizan referencias y la cobertura cuando sea necesario viajar a Omaha, Lincoln o incluso fuera del estado.
¿Tienes preguntas o necesitas una cotización de seguros de vida, planes de salud, planes dentales o planes Medicare Advantage? Llámanos al (305) 723-9243 o agenda una cita en el horario que mejor se ajuste a tu disponibilidad. ¡Estamos aquí para ayudarte!


