Mantente al día con nosotros


Planes Medicare Advantage en español


Conozca como funcionan los planes Medicare Advantage y sus beneficios
Nuestro equipo está disponible para asesorarle en la elección del plan medicare
que mejor se adapte a sus necesidades y presupuesto.
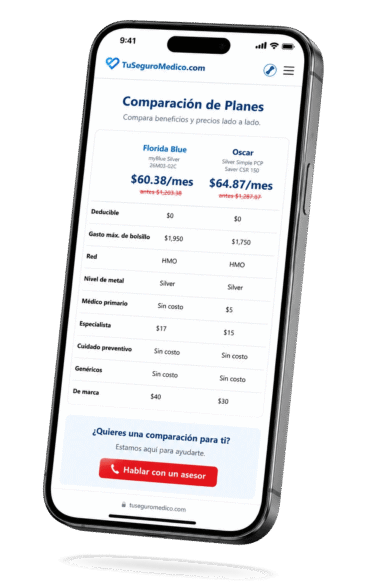
Un plan de Medicare Advantage (Parte C) es otra forma de recibir la cobertura de Medicare Original (Partes A y B). Son planes aprobados por Medicare que ofrecen las compañías privadas y que deben cumplir con las normas de Medicare. Estos planes el gobierno los llama Parte C, según el manual oficial de Medicare y Usted 2027. Si usted se inscribe en uno de estos planes, sigue siendo un beneficiario de Medicare y sigue protegido por las leyes de Medicare (CMS). Estos planes le dan la cobertura de las Partes A y B, e incluyen servicios adicionales como servicios dentales, de audición y de visión.
La mayoría de estos planes incluye la cobertura de medicamentos recetados (Parte D) integrada en el plan. Tienen una red de proveedores y en la mayoría de los casos usted debe ser atendido dentro de esa red. Algunos planes cubren servicios fuera de red, pero a un costo más alto. Todos estos planes tienen la protección del Máximo Gasto de bolsillo; básicamente, el plan fija un límite que representa el peor año de su vida en relación con los costos médicos. En caso de que usted gaste de su bolsillo esta cantidad de dinero, el plan debe cubrir todos los servicios médicos que superen esa cantidad durante un año calendario.
Para 2027, los Centros de Servicios de Medicare y Medicaid estiman que unos 34 millones de personas estarán inscritas en un plan de Medicare Advantage, lo que representa cerca del 47% de todas las personas con Medicare, según su comunicado del 28 de septiembre de 2026. Cuando solo tiene Medicare Original, usted elige cualquier médico que acepte Medicare y cada servicio se paga por separado; el Medicare Original no tiene la protección de un máximo gasto de bolsillo y usted es responsable del 20% de todos los costos médicos después de aplicar su deducible. Los planes Medicare Advantage funcionan de otra manera: el plan coordina su atención y establece sus propias reglas. Por eso muchos planes le piden elegir un médico primario, le piden un referido para ver a un especialista o le exigen una aprobación previa para ciertos servicios, según el manual oficial de Medicare y Usted 2027.
Los beneficios que Medicare Original no cubre
La mayoría de los planes Medicare Advantage ofrecen beneficios adicionales que Medicare Original no cubre, como visión, audición y cuidado dental, según el manual oficial de Medicare y Usted 2027. Algunos planes también cubren membresías o tienen descuentos en gimnasios, transporte a citas médicas y beneficios de medicamentos de venta libre (OTC) que la Parte D no cubre. Lo que incluye cada plan aparece en su Resumen de Beneficios de 2027. Nuestro equipo le ayuda a entender y aprovechar estos beneficios.
La mayoría de los planes de Medicare Advantage incluyen cobertura de medicamentos recetados (Parte D) y beneficios adicionales como atención dental, visión y cuidado auditivo, no cubiertos por Medicare original. Nuestro equipo te guiará para entender y aprovechar estos beneficios.
Cuánto vale un plan Medicare Advantage?
Con un plan Medicare Advantage usted sigue pagando la prima de la Parte B y si el plan cobra una prima adicional, también la del plan, según el manual oficial de Medicare y Usted 2027. La prima estándar de la Parte B es de $202.90 al mes en 2026, según el mismo manual. Para el año 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta la prima de la Parte con un costo de $209.50 al mes.
En TuSeguroMedico.com, le ayudamos a comparar planes de Medicare Advantage disponibles en su área de servicio, analizando la prima mensual, los copagos, el máximo gasto de bolsillo y la red de proveedores de cada póliza, para que tome una decisión informada según su situación médica y su presupuesto. Muchos de estos planes pueden incluir beneficios adicionales como cobertura dental, de visión y de audición, además de redes con acceso a especialistas y hospitales. En Florida representamos a Aetna, Humana, CarePlus, HealthSun, UnitedHealthcare y Simply
Para 2027, los CMS (Centros de Servicios de Medicare y Medicaid) proyectan que la prima promedio de los planes Medicare Advantage baje de $14.37 a $12 al mes, según su comunicado del 28 de septiembre de 2026. Las primas, los copagos, el coaseguro y los deducibles varían según el plan que elija y los servicios que use. Cada plan tiene un límite anual de gastos de bolsillo, que en 2027 no puede superar $9,850 por servicios dentro de la red, según el memorando de los CMS del 22 de abril de 2026. Lo explicamos en detalle en nuestra guía sobre cuánto cuesta Medicare en Florida.
Con un plan Medicare Advantage, usted conserva sus derechos y la protección de Medicare, incluido el derecho a apelar si el plan le niega la cobertura de un servicio, según el manual oficial de Medicare y Usted 2027.
En Florida, los planes de Medicare Advantage ofrecen diferentes opciones según las necesidades de cada beneficiario. Los planes HMO suelen requerir el uso de una red de médicos y hospitales, mientras que los planes PPO brindan mayor flexibilidad para recibir atención dentro o fuera de la red. Además, existen los Planes para Necesidades Especiales (SNP), diseñados para personas que requieren una atención más específica. Los C-SNP (Chronic Condition Special Needs Plans) están dirigidos a personas con condiciones crónicas como diabetes, hipertensión, enfermedades cardiovasculares, insuficiencia cardíaca, EPOC u otras afecciones calificadas, ofreciendo redes de proveedores y programas de manejo de enfermedades enfocados en esas condiciones. Por su parte, los D-SNP (Dual Eligible Special Needs Plans) están diseñados para personas que califican tanto para Medicare como para Medicaid, combinando beneficios de ambos programas y proporcionando apoyo adicional para reducir costos de atención médica, medicamentos y otros servicios. Muchos de estos planes también incluyen cobertura de medicamentos recetados, beneficios dentales, visión, audición, transporte y programas de bienestar que no están cubiertos por Medicare Original.
Fuentes de Información y verificación
- Medicare y Usted 2027, manual oficial de Medicare en español (páginas impresas 9, 10, 12, 13, 23, 65, 66, 69, 70, 72, 73 y 75): https://www.medicare.gov/publications/10050-s-medicare-and-you.pdf
- Centros de Servicios de Medicare y Medicaid, comunicado del 28 de septiembre de 2026 (prima promedio y afiliación de 2027): https://www.cms.gov/newsroom/press-releases/medicare-advantage-medicare-prescription-drug-programs-expected-remain-stable-2027
- Centros de Servicios de Medicare y Medicaid, memorando del 22 de abril de 2026 (límite de gastos de bolsillo de 2027): https://mabenefitsmailbox.lmi.org/MABenefitsMailbox/S3Browser/GetFile?path=Final+CY+2027+Part+C+Bid+Review+Memorandum_4-22-2026+Final.pdf
- Centros de Servicios de Medicare y Medicaid, regla final para 2027: https://www.cms.gov/newsroom/fact-sheets/contract-year-2027-medicare-advantage-part-d-final-rule
- Informe de los Fideicomisarios de Medicare de 2026 (proyección de la Parte B para 2027): https://www.cms.gov/oact/tr/2026
- Medicare.gov, Períodos Especiales de Inscripción: https://www.medicare.gov/basics/get-started-with-medicare/get-more-coverage/joining-a-plan/special-enrollment-periods
Última revisión y verificación 10/02/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451),
con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.

Por qué puede confiar en esta información?
Juan Ignacio Baldrich es fundador y CEO de TuSeguroMedico.com, agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Durante más de 15 años ha ayudado a personas elegibles para Medicare a comprender sus opciones de cobertura y a comparar planes Medicare Advantage, Medicare Supplement y medicamentos recetados para tomar decisiones informadas.
Su experiencia en seguros y planificación financiera le permite analizar cómo la elección de un plan Medicare Advantage puede influir tanto en el acceso a la atención médica como en los costos que una persona podría asumir a lo largo del año. Su enfoque consiste en evaluar las necesidades de salud, el presupuesto, los médicos preferidos y los beneficios de cada plan para recomendar la alternativa más adecuada, siempre con base en las necesidades reales de cada cliente y no en una sola compañía de seguros. Puede consultar su biografía profesional, licencias verificables y reseñas de clientes reales. Verifique su licencia en el Florida Department of Financial Services (https://licenseesearch.fldfs.com/) o en NIPR (https://nipr.com/). Última actualización: 10/02/2026. Ver biografía completa →

Preguntas frecuentes sobre planes de Medicare Advantage
Depende de sus necesidades de salud, su presupuesto, sus médicos y sus medicamentos. Para muchas personas, un plan Medicare Advantage es una alternativa atractiva porque reúne en un solo plan la cobertura de hospital y de servicios médicos y, en la mayoría de los casos, los medicamentos recetados y beneficios como visión, audición y cuidado dental, según el manual oficial de Medicare y Usted 2027.
Al comparar, verifique que sus médicos y hospitales estén en la red, revise la cobertura de sus medicamentos y evalúe los copagos, los deducibles y el límite de gastos de bolsillo. No existe un plan único para todos. La opción adecuada es la que le brinda la cobertura que necesita, a un costo que se ajusta a su presupuesto y con los médicos que prefiere.
La Parte A es el seguro de hospital: ayuda a pagar la internación en el hospital, el centro de enfermería especializada, el hospicio y el cuidado de la salud en el hogar. La Parte B es el seguro médico: ayuda a pagar las consultas médicas, la atención ambulatoria, el equipo médico duradero y muchos servicios preventivos. Juntas forman Medicare Original, según el manual oficial de Medicare y Usted 2027.
Con Medicare Original usted puede utilizar cualquier médico u hospital que acepte Medicare en Estados Unidos. Para tener cobertura de medicamentos recetados, se inscribe en un plan aparte de la Parte D y para cubrir el 20% de coaseguro de los gastos médicos, puede agregar una cobertura suplementaria como un plan Medigap. Un plan de Medicare Advantage es un plan aprobado por Medicare de una compañía privada que reúne las Partes A y B y, en la gran mayoría de los casos, la cobertura de la Parte D. Es posible que deba usar médicos dentro de la red y solicitar una aprobación previa para recibir ciertos servicios. La mayoría de estos planes ofrece beneficios adicionales como visión, audición y cuidado dental, según el manual oficial de Medicare y Usted 2027. Lo comparamos punto por punto en nuestra guía de Medicare Advantage vs. Medicare Original.
Solo si su médico está en la red del plan. Verifíquelo antes de inscribirse en el Buscador de planes de Medicare o con su médico. Tenga en cuenta que los médicos entran y salen de la red a lo largo del año. Si eso pasa, el plan le avisa para que elija otro, según el manual oficial de Medicare y Usted 2027.
Debe revisar cuidadosamente:
- La prima mensual del plan, además de la prima de la Parte B
- El costo de los medicamentos recetados con el plan
- Los copagos y el coseguro por consultas y laboratorios
- La red de hospitales disponibles en el plan
- El máximo de gasto de bolsillo anual
Este último es clave: cuando usted llega a ese límite, no deberá pagar nada más por los servicios cubiertos durante el resto del año calendario, según el manual oficial de Medicare y Usted 2027. La cifra varía de un plan a otro; durante el año 2027 no puede superar los $9,850 por gastos dentro de la red, según el memorando de los Centros de Servicios de Medicare y Medicaid.
La mayoría de los planes Medicare Advantage tienen un área de servicio y le piden usar proveedores de la red, salvo en emergencias y atención urgente. Fuera de Estados Unidos, la mayoría de los planes no cubren la atención médica. Algunos ofrecen un beneficio adicional para emergencias y atención urgente en el extranjero, según el manual oficial de Medicare y Usted 2027. Si viaja con regularidad dentro del país, revise un plan de Organización de Proveedores Preferidos o Medicare Original con un plan suplementario. Si se muda fuera del área de servicio de su plan, tiene un Período Especial de Inscripción que comienza cuando se muda y se extiende durante 2 meses completos después. Si avisa al plan con anticipación, el mes anterior a la mudanza, según Medicare.gov.
Sí. Estas son sus principales oportunidades, según el manual oficial de Medicare y Usted 2027 y Medicare.gov.
- Período de Inscripción Abierta, del 15 de octubre al 7 de diciembre. Usted cambia de plan y la nueva cobertura empieza el 1 de enero.
- Período de Inscripción Abierta de Medicare Advantage, del 1 de enero al 31 de marzo. Si ya tiene un plan Medicare Advantage, haga un solo cambio: a otro plan Medicare Advantage o a Medicare Original.
- Si tiene Medicaid o recibe la Ayuda Adicional. Una vez por mes calendario, cambia de plan de medicamentos o deja su plan Medicare Advantage con medicamentos para volver a Medicare Original con un plan de medicamentos por separado. Si tiene todos los beneficios de Medicaid, también se inscribe o se cambia a un plan integrado para personas con Medicare y Medicaid una vez por mes calendario.
- Si tiene una condición crónica que le califique. Se puede inscribir en cualquier momento en un plan para condiciones crónicas (C-SNP). Esa oportunidad termina cuando se inscribe.
- Si en su área hay un plan con calificación de 5 estrellas. Se cambia a ese plan una sola vez entre el 8 de diciembre y el 30 de noviembre del año siguiente.
Repasamos todas las fechas en nuestra guía de fechas de inscripción de Medicare.
Según el plan, estos son algunos beneficios adicionales que puede encontrar:
- Membresías o descuentos en gimnasios
- Servicios de visión, audición y cuidado dental
- Transporte a sus citas médicas
- Medicamentos OTC de venta libre que la Parte D no cubre
Estos ejemplos aparecen en el manual oficial de Medicare y Usted 2027. Otros beneficios, como la ayuda para alimentos o para servicios del hogar, son beneficios especiales para personas con enfermedades crónicas: solo los recibe quien cumple los requisitos del plan. A partir de 2027, los planes deben publicar esos requisitos. Además, las tarjetas de débito de beneficios deben estar vinculadas a los artículos cubiertos y solo son válidas durante el año del plan, según la regla final de 2027 de los Centros de Servicios de Medicare y Medicaid. Antes de inscribirse, consulte con el plan qué ofrece y qué límites tiene.
Estos son los errores más comunes:
- No verificar si sus médicos y hospitales están en la red
- No revisar el costo total del año, no solo la prima
- No confirmar si sus medicamentos recetados están cubiertos
- No entender las reglas del plan sobre referidos y autorizaciones
En TuSeguroMedico.com le ayudamos a revisar estos puntos antes de que tome una decisión. Las aseguradoras nos pagan por nuestro trabajo como agentes independientes. Usted no nos paga nada por la asesoría.


