Mantente al día con nosotros


Planes Medicare Advantage para condiciones crónicas C-SNP


Asesoría profesional en planes de Medicare Advantage para condiciones crónicas en Florida
Contáctanos por Whatsapp para recibir atención al instante
Guía sobre planes Medicare Advantage para personas con condiciones crónicas
Los planes de Medicare Advantage para condiciones crónicas (C-SNP) son planes para necesidades especiales en los que solo pueden inscribirse personas con ciertas enfermedades crónicas graves o incapacitantes. Se les conoce como planes C-SNP por sus siglas en inglés. También lo verá con otros nombres, como plan para enfermedades crónicas o plan para afecciones crónicas. Lo esencial en cinco puntos:
- Medicare aprobó una lista de 15 condiciones crónicas para estos planes, entre ellas la diabetes, la insuficiencia cardíaca crónica, los trastornos pulmonares crónicos, la hipertensión, la enfermedad renal en etapa final que requiere diálisis y la demencia, según los Centros de Servicios de Medicare y Medicaid.
- Si en su área de servicio hay un plan que aplique a su condición, usted puede inscribirse en cualquier momento del año, una sola vez, según Medicare.gov.
- Todos los planes C-SNP incluyen la cobertura de medicamentos de la Parte D y servicios de coordinación de la atención, según Medicare.gov.
- El plan confirma su diagnóstico con su médico, según el Código de Regulaciones Federales, título 42, sección 422.52.
- Cada aseguradora decide qué condiciones cubre y en qué condados ofrece sus planes. Que su condición esté en la lista no garantiza que exista un plan para ella en su condado.
Cumplir 65 años en Florida es un hito que muchos hispanos celebran rodeados de familia, con la misma energía que trajeron de Cuba, Venezuela, Colombia, República Dominicana o Puerto Rico. Detrás de esa celebración hay una decisión que cuesta caro si la toma a la ligera: elegir el plan de Medicare Advantage adecuado. Si esa persona vive con diabetes, insuficiencia cardíaca, una enfermedad pulmonar crónica u otra condición crónica, la decisión pesa aún más. Cerca de dos tercios de las personas con Medicare tienen varias condiciones crónicas que requieren coordinar la atención entre médicos de cabecera, especialistas, hospitales y centros de diagnóstico.
En TuSeguroMedico.com acompañamos a familias hispanas del sur de Florida en este proceso. Hemos visto el alivio de una abuela cubana cuando descubre cuánto le baja el costo de su insulina. También hemos visto el desconcierto de personas que, en enero, recibieron una carta en la que se les informaba de que su médico ya no está en la red de su plan o de que el medicamento recetado que tomaban desde hace años ya no está cubierto. Esta guía está escrita para que usted o su familiar no cometan esos errores.
¿Qué es un plan C-SNP o para condiciones crónicas?
Es un tipo de plan Medicare Advantage para personas que padecen uno o más problemas de salud crónicos, como la diabetes, la enfermedad renal en etapa final, la insuficiencia cardíaca, la demencia o la infección por el virus de la inmunodeficiencia humana. Cada plan establece sus propios límites sobre a quién acepta.
La ley define a estas personas como quienes tienen una o más condiciones crónicas complejas que limitan de forma importante su salud o ponen en riesgo su vida, que tienen un riesgo alto de hospitalización u otros problemas graves de salud y que necesitan sistemas de atención especializados, según los Centros de Servicios de Medicare y Medicaid.
Los planes SNP adaptan sus beneficios, sus médicos y su lista de medicamentos recetados a las personas a las que atienden y todos deben ofrecer la cobertura de medicamentos de la Parte D, según el manual oficial de Medicare y Usted 2027. Hay tres tipos, según el mismo manual:
- Planes para condiciones crónicas, el tema de esta guía.
- Planes para personas con Medicare y Medicaid, que tienen un contrato con el programa estatal de Medicaid para coordinar ambos programas.
- Planes para personas que viven en una institución: para quien vive o se espera que viva al menos 90 días seguidos en un centro, como un hogar de ancianos o un centro de enfermería especializada, y para quien vive en su casa pero necesita ese nivel de atención.
¿Quién califica para un plan para condiciones crónicas?
Para inscribirse en un plan para condiciones crónicas usted debe cumplir los requisitos de cualquier plan Medicare Advantage y los requisitos propios del plan:
- Tener activa la Parte A y la Parte B de Medicare.
- Vivir en el área de servicio del plan.
- Ser ciudadano o nacional de Estados Unidos, residente permanente legal, inmigrante cubano-haitiano o migrante bajo el Pacto de Libre Asociación. Lo último se lo explicamos en nuestra guía de Medicare para inmigrantes.
- Tener una condición crónica en la lista oficial que ese plan atienda, según Medicare.gov.
Cómo el plan verifica su condición crónica
El plan debe confirmar su condición antes de inscribirle. Para eso, se comunica con su médico u otro proveedor que le atiende. Otra opción es que utilice un cuestionario previo a la inscripción y confirme la condición con su médico antes de que termine el primer mes. Si no la confirma, el plan le da de baja al final del segundo mes de inscripción, según el Código de Regulaciones Federales, título 42, sección 422.52. Tenga a mano el nombre de su médico y los datos de su diagnóstico cuando solicite el plan.
Qué pasa si deja de cumplir los requisitos
Usted permanece en el plan mientras siga cumpliendo con la condición que el plan cubre, según Medicare.gov. Si deja de cumplir ese requisito, tiene un Período Especial de Inscripción para cambiarse a otro plan. Ese período empieza en el mes en que pierde la condición y termina cuando se inscribe en otro plan o 3 meses calendario después de la fecha en que el plan le da de baja, lo que ocurra primero, según Medicare.gov.
Lista oficial de condiciones crónicas que califican para estos planes
Los Centros de Servicios de Medicare y Medicaid aprobaron una lista de 15 condiciones crónicas para estos planes. Esta lista indica qué condiciones cubre Medicare. No quiere decir que en su condado exista un plan para cada una: cada aseguradora decide qué condiciones cubre su plan y en qué condados lo ofrece. Esta es la lista vigente, según la página oficial de los Centros que consultamos el 5 de octubre de 2026:
- Dependencia crónica del alcohol y de otras drogas.
- Trastornos autoinmunes, limitados a la poliarteritis nodosa, la polimialgia reumática, la polimiositis, la artritis reumatoide y el lupus eritematoso sistémico.
- Cáncer, excepto las condiciones precancerosas y el cáncer en etapa in situ.
- Trastornos cardiovasculares, limitados a las arritmias cardíacas, la enfermedad de las arterias coronarias, la enfermedad vascular periférica y el trastorno tromboembólico venoso crónico.
- Insuficiencia cardíaca crónica.
- Demencia.
- Diabetes mellitus.
- Enfermedad hepática en etapa terminal.
- Enfermedad renal en etapa terminal que requiere diálisis.
- Trastornos hematológicos graves, limitados a la anemia aplásica, la hemofilia, la púrpura trombocitopénica inmunitaria, el síndrome mielodisplásico y la anemia de células falciformes (sin incluir el rasgo falciforme).
- Infección por el virus de inmunodeficiencia humana y síndrome de inmunodeficiencia adquirida.
- Trastornos pulmonares crónicos, limitados al asma, la bronquitis crónica, el enfisema, la fibrosis pulmonar y la hipertensión pulmonar.
- Condiciones de salud mental crónicas e incapacitantes, limitadas a los trastornos bipolares, los trastornos depresivos mayores, el trastorno paranoide, la esquizofrenia y el trastorno esquizoafectivo.
- Trastornos neurológicos, limitados a la esclerosis lateral amiotrófica, la epilepsia, la parálisis extensa (hemiplejia, cuadriplejia, paraplejia o monoplejia), la enfermedad de Huntington, la esclerosis múltiple, la enfermedad de Parkinson, la polineuropatía, la estenosis espinal y el déficit neurológico causado por un derrame cerebral.
- Derrame cerebral.
Dos aclaraciones que evitan confusiones. La presión alta (hipertensión arterial) no está en la lista: la que sí aparece es la hipertensión pulmonar, dentro de los trastornos pulmonares crónicos. La enfermedad renal crónica que no requiere diálisis tampoco está en la lista. Además, los Centros de Servicios de Medicare y Medicaid aclaran que esta lista sirve solo para definir quién es elegible para estos planes.
Planes para una condición o para un grupo de condiciones
Según los Centros de Servicios de Medicare y Medicaid, un plan para condiciones crónicas se enfoca en una de estas tres opciones:
- Una sola condición de la lista, por ejemplo, un plan que solo atiende a personas con diabetes.
- Un grupo de condiciones aprobadas que se presentan juntas en muchas personas y se tratan de forma relacionada. Los Centros aprobaron cinco grupos: diabetes e insuficiencia cardíaca crónica; insuficiencia cardíaca crónica y trastornos cardiovasculares; diabetes y trastornos cardiovasculares; diabetes, insuficiencia cardíaca crónica y trastornos cardiovasculares; y derrame cerebral y trastornos cardiovasculares. En estos planes, basta con cumplir una de las condiciones del grupo.
- Un grupo propio que diseña la aseguradora con condiciones de la misma lista. En este caso, usted debe cumplir con todas las condiciones del grupo.
Por eso no basta con saber que su condición está en la lista. Hay que confirmar que en su condado existe un plan que atiende su condición específica. Lo confirma en el Buscador de planes de Medicare (es.Medicare.gov/plan-compare) o llamando a TuSeguroMedico.com
Planes para condiciones crónicas según su enfermedad
Para cada condición le explicamos qué dice la lista oficial y qué servicios cubre Medicare. Los planes Medicare Advantage deben cubrir los servicios que cubre Medicare Original. En un plan para condiciones crónicas, lo que usted paga por cada servicio aparece en su Resumen de Beneficios. En todos los casos, confirme si hay un plan para su condición en su condado.
Planes de Medicare Advantage para personas con diabetes
La diabetes está en la lista oficial y forma parte de tres de los cinco grupos de condiciones aprobados, según los Centros de Servicios de Medicare y Medicaid. Estos son algunos servicios de Medicare para la diabetes:
- El suministro de un mes de cada insulina cubierta por la Parte B o la Parte D cuesta como máximo $35, según la guía oficial de Medicare sobre la cobertura de la diabetes.
- La Parte B cubre los glucómetros y los suministros, como las tiras reactivas y las lancetas. En Medicare Original usted paga el 20% después del deducible. La Parte D cubre ciertos suministros para inyectarse insulina, como jeringas, agujas, gasas y toallitas con alcohol.
- La Parte B cubre los monitores continuos de glucosa si su médico los ordena, si usa insulina o tiene antecedentes de hipoglucemia y si recibió la capacitación para usarlos. En Medicare Original usted paga el 20% después del deducible, según Medicare.gov.
- La capacitación para el autocontrol de la diabetes cubre hasta 10 horas el primer año y hasta 2 horas cada año después, con orden de su médico.
- Medicare cubre un examen de los pies cada 6 meses si tiene daño en los nervios por la diabetes, según la guía oficial de Medicare sobre la cobertura de la diabetes.
- Medicare cubre un examen de la vista una vez al año para detectar la retinopatía diabética. En Medicare Original usted paga el 20% de la cantidad aprobada por los servicios del médico después del deducible, según Medicare.gov. Lo explicamos en detalle en nuestra guía para manejar la diabetes con Medicare.
Planes para insuficiencia cardíaca y enfermedades del corazón
La insuficiencia cardíaca crónica está en la lista oficial. También lo están ciertos trastornos cardiovasculares: las arritmias cardíacas, la enfermedad de las arterias coronarias, la enfermedad vascular periférica y el trastorno tromboembólico venoso crónico, según CMS. Los cinco grupos de condiciones aprobados incluyen la insuficiencia cardíaca o los trastornos cardiovasculares.
La Parte B cubre la rehabilitación cardíaca para personas con insuficiencia cardíaca crónica estable, un ataque al corazón en los últimos 12 meses, angina de pecho estable, cirugía de bypass coronario, angioplastia o colocación de un stent coronario, reparación o reemplazo de una válvula del corazón o trasplante de corazón. En el consultorio médico usted paga el 20% de la cantidad aprobada después del deducible. En un hospital, también se paga un copago, según Medicare.gov.
Planes para enfermedades pulmonares crónicas: asma, bronquitis crónica y enfisema
Los trastornos pulmonares crónicos de la lista oficial son el asma, la bronquitis crónica, el enfisema, la fibrosis pulmonar y la hipertensión pulmonar.
La Parte B cubre los programas de rehabilitación pulmonar para personas con enfermedad pulmonar obstructiva crónica de moderada a muy grave, con un referido de su médico. En el consultorio médico usted paga el 20% de la cantidad aprobada. En un hospital, se paga un copago por cada sesión, según Medicare.gov.
Planes para enfermedad renal en etapa final y diálisis
La «Enfermedad Renal en Etapa Final» que requiere diálisis está en la lista oficial, según los Centros de Servicios de Medicare y Medicaid. Las personas con esta condición crónica pueden elegir entre tener Medicare Original y un plan Medicare Advantage, según Medicare.gov. Antes de inscribirse en un plan, confirme que su centro de diálisis y su nefrólogo están en la red.
La Parte B cubre la mayoría de los medicamentos que recibe durante la diálisis y los medicamentos para el trasplante después de un trasplante cubierto, según Medicare.gov. La terapia de nutrición médica no tiene costo para usted si tiene diabetes o enfermedad renal o si recibió un trasplante de riñón en los últimos 36 meses, con el referido de un médico, según Medicare.gov.
Planes para la demencia
La demencia está en la lista oficial de los CMS y el manual oficial de Medicare y Usted 2027 la menciona como ejemplo de condición para estos planes. Confirme en el Buscador de planes de Medicare si hay un plan que la atienda en su condado.
La Parte B cubre una visita por separado con un profesional de la salud para evaluar a fondo la función cognitiva, establecer o confirmar un diagnóstico, como la demencia o la enfermedad de Alzheimer, y preparar un plan de cuidados. En esa visita, el profesional también identifica el apoyo con el que usted cuenta, incluido el de su cuidador. Usted paga el 20% de la cantidad aprobada después del deducible, según Medicare.gov.
Cáncer, salud mental, trastornos neurológicos y otras condiciones de la lista
La lista oficial incluye también el cáncer (excepto las condiciones precancerosas y el cáncer en etapa in situ), ciertas condiciones de salud mental crónicas e incapacitantes, ciertos trastornos neurológicos como la enfermedad de Parkinson, la esclerosis múltiple y la epilepsia, el derrame cerebral, la enfermedad hepática en etapa terminal, ciertos trastornos hematológicos graves, ciertos trastornos autoinmunes como la artritis reumatoide y el lupus, la infección por el virus de inmunodeficiencia humana y la dependencia crónica del alcohol y de otras drogas, según CMS.
En salud mental, Medicare cubre una prueba de detección de la depresión al año en un consultorio de atención primaria. Usted no paga nada por esa prueba si su médico acepta la asignación, según Medicare.gov. Para cualquiera de estas condiciones, confirme si hay un plan que la atienda en su condado.

Qué incluye un plan para condiciones crónicas
Lo que distingue a estos planes de un plan Medicare Advantage regular va más allá del mercadeo. Hay diferencias estructurales concretas:
- Atención coordinada que la regulación exige. Todo Plan para Necesidades Especiales debe contar con un modelo de atención aprobado por el Comité Nacional de Garantía de Calidad. El plan debe realizarle una evaluación de salud completa dentro de los 90 días anteriores o posteriores a la fecha de inicio de su inscripción, prepararle un plan de atención individual y atenderle con un equipo interdisciplinario de profesionales. También debe ofrecerle, al menos una vez al año, un encuentro cara a cara, en persona o por video en tiempo real, si es posible y usted lo acepta, según el Código de Regulaciones Federales, título 42, sección 422.101.
- Lista de medicamentos adaptada. Estos planes adaptan su lista de medicamentos a la población a la que atienden, según el manual oficial de Medicare y Usted 2027. Confirme en la lista de medicamentos de 2027 de cada plan en qué nivel están los medicamentos que usted toma para su condición, ya sean insulinas, inhaladores, anticoagulantes, medicamentos para el corazón o tratamientos para la salud mental.
- Red de médicos y especialistas. Algunos de estos planes cubren servicios fuera de la red y otros no. Algunos piden que elija un médico de cabecera o que tenga un referido para ver a un especialista y otros no, según el manual oficial de Medicare y Usted 2027. Antes de inscribirse, confirme que su especialista y su hospital están en la red del plan.
- Beneficios adicionales. Según el plan, estos planes incluyen beneficios adicionales para su condición. Algunos ofrecen ayudas especiales para personas con enfermedades crónicas, como ayuda para alimentos, con requisitos propios que cada plan publica, como explicamos en nuestra guía de la tarjeta de alimentos. Algunos planes cubren traslados a citas médicas.
Cuánto cuesta un plan para condiciones crónicas en 2027
- Prima del plan. Algunos planes Medicare Advantage tienen una prima de $0, según el manual oficial de Medicare y Usted 2027. Aun así, usted sigue pagando la prima de la Parte B.
- Prima de la Parte B. En 2026 es de $202.90 al mes, según el mismo manual. Para 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta $209.50 al mes. Repasamos todos los costos en la guía de «cuánto cuesta Medicare en Florida».
- Máximo de gastos de bolsillo. Todo plan Medicare Advantage tiene un límite anual en lo que usted paga por los servicios cubiertos por Medicare, según el manual oficial de Medicare y Usted 2027. En 2027 ese límite no puede superar los $9,850 por servicios recibidos dentro de la red, según el memorando de CMS (Centros de Servicios de Medicare y Medicaid) del 22 de abril de 2026.
- Medicamentos recetados. En 2027, lo que usted paga de su bolsillo por los medicamentos cubiertos por la Parte D tiene un límite de protección de $2,400, según el manual oficial de Medicare y Usted 2027.
Prima cero no significa costo cero. Un plan sin prima tiene, en algunos casos, copagos más altos o medicamentos costosos en su lista. La comparación correcta es el costo total anual, con copagos, medicamentos y deducibles, según su uso real de los servicios médicos.
Cuándo inscribirse en un plan para condiciones crónicas
- Período Especial de Inscripción para condiciones crónicas. Si tiene una condición grave o incapacitante y en su área hay un plan para condiciones crónicas que atienda su condición, usted puede inscribirse en cualquier momento del año. Ese período se usa una sola vez: cuando se inscribe, termina su oportunidad de hacer cambios en él, según Medicare.gov.
- Período de Inscripción Abierta. Del 15 de octubre al 7 de diciembre de 2026, con cobertura desde el 1 de enero de 2027.
- Período de Inscripción Abierta de Medicare Advantage. Del 1 de enero al 31 de marzo de 2027, si ya está en un plan Medicare Advantage. Permite un solo cambio.
- Pérdida de la condición. Si deja de cumplir con los requisitos del plan, tiene un Período Especial de Inscripción para cambiar de plan, según Medicare.gov.
A partir del 1 de octubre de 2026, los planes de 2027 se comparan en el Buscador de planes de Medicare, en es.Medicare.gov/plan-compare, según el manual oficial de Medicare y Usted 2027.
Plan para condiciones crónicas (C-SNP), plan para Medicare y Medicaid (D-SNP) o Medicare Advantage regular
Son tres caminos distintos dentro de Medicare Advantage:
- Plan para condiciones crónicas. Solo para personas con una condición de la lista que el plan cubra. Se inscribe en cualquier momento del año, una sola vez, si en su área hay un plan para su condición, según Medicare.gov.
- Plan para personas con Medicare y Medicaid. Solo para personas que tienen Medicare y Medicaid. Tiene un contrato con el programa estatal de Medicaid para coordinar ambos programas, según el manual oficial de Medicare y Usted 2027. Si tiene Medicaid o recibe la Ayuda Adicional, realice cambios una vez por mes calendario, según Medicare.gov.
- Plan Medicare Advantage regular. Para cualquier persona con la Parte A y la Parte B activas que viva en el área de servicio. Se inscribe o se cambia en los períodos generales, según el manual oficial de Medicare y Usted 2027.
Si usted tiene Medicare, Medicaid y una condición crónica, compare los dos tipos de Plan para Necesidades Especiales antes de decidir. Los Centros de Servicios de Medicare y Medicaid pidieron opiniones al público sobre el crecimiento significativo de personas con Medicare y Medicaid inscritas en planes para condiciones crónicas, según la hoja informativa de su regla para 2027.
Cómo elegir un plan para condiciones crónicas en Florida
Antes de inscribirse, revise estos puntos en este orden:
- Su condición crónica. Confirme que está en la lista oficial y que el plan la cubre.
- Su condado. Confirme que el plan se ofrece donde usted vive, en el Buscador de planes de Medicare.
- Sus médicos. Confirme que su médico de cabecera, sus especialistas, su hospital y, si aplica, su centro de diálisis están en la red de 2027.
- Sus medicamentos recetados. Confirme que están en la lista del plan, en qué nivel y si requieren autorización previa.
- Sus costos. Sume la prima, los copagos y el límite de gastos de bolsillo según su uso real.
- Su coordinación. Pregunte quién será su coordinador de atención y cómo se comunicará con usted.
- Sus beneficios adicionales. Lea los requisitos de cada beneficio en el Resumen de Beneficios.
- Su Medicaid. Si también tiene Medicaid, compare con los planes para personas con Medicare y Medicaid.
Cada año, revise el ANOC (Aviso Anual de Cambio) que su plan debe enviarle antes del 30 de septiembre, según el manual oficial de Medicare y Usted 2027.
Antes de inscribirse: lo básico de Medicare y del Seguro Social
Antes de elegir un plan, necesita entender cómo funciona Medicare y cómo inscribirse correctamente, porque un error en este proceso le cuesta caro en multas.
¿Qué es Medicare y cuándo empieza su elegibilidad?
Medicare es el programa federal de seguro médico para personas de 65 años o más, para ciertas personas menores de 65 años con una incapacidad y para personas con «Enfermedad Renal en Etapa Final», según el manual oficial de Medicare y Usted 2027. Tiene dos partes fundamentales:
- La Parte A cubre hospitalizaciones, atención en centros de enfermería especializada, hospicio y algunos servicios de salud en el hogar. La mayoría de las personas que trabajaron y pagaron impuestos de Medicare durante al menos 10 años (40 créditos) reciben la Parte A sin prima mensual, según Medicare.gov.
- La Parte B cubre servicios médicos ambulatorios: visitas al médico, análisis de laboratorio, radiografías, equipo médico duradero y servicios preventivos, según el manual oficial de Medicare y Usted 2027. Si usted no recibe beneficios del Seguro Social, debe inscribirse en la Parte B.
El Período Inicial de Inscripción: su ventana de 7 meses
Cuando cumple 65 años, usted tiene un Período Inicial de Inscripción de 7 meses. Empieza 3 meses antes del mes en que cumple 65 años, incluye el mes de su cumpleaños y termina 3 meses después. Si cumple 65 años el 2 de junio, su ventana va de marzo a septiembre. Si se inscribe en los 3 meses anteriores al mes de su cumpleaños, en la mayoría de los casos su cobertura empieza el primer día del mes en que cumple 65. Si se inscribe en el mes de su cumpleaños o en los 3 meses siguientes, su cobertura empieza el primer día del mes siguiente a su inscripción.
¿Cómo se solicitan las Partes A y B de Medicare?
Tiene tres opciones para inscribirse: (según la Administración del Seguro Social).
- Opción 1: en línea, en el sitio web del Seguro Social. Tenga a mano su número de Seguro Social.
- Opción 2: por teléfono, al 1-800-772-1213 (TTY 1-800-325-0778), de lunes a viernes, de 8 de la mañana a 7 de la noche. El Seguro Social atiende en inglés, en español y en otros idiomas.
- Opción 3: en persona, en una oficina del Seguro Social, con cita. Lleve sus documentos de identidad y su tarjeta del Seguro Social o una prueba de su número.
Si ya recibe beneficios del Seguro Social o de la Junta de Retiro Ferroviario, usted queda inscrito automáticamente en las Partes A y B. Su tarjeta de Medicare le llega por correo 3 meses antes de cumplir 65 años. Aun así, confirme su inscripción y decida si se queda en Medicare Original o cambia a un plan Medicare Advantage.
La multa por inscripción tardía: un error que se paga durante años
Si no se inscribe en la Parte B durante su Período Inicial de Inscripción y no tiene cobertura de un plan de grupo por su empleo actual o por el empleo actual de su cónyuge, paga una multa de hasta un 10% por cada período completo de 12 meses sin la Parte B. Esa multa se suma a su prima mensual durante todo el tiempo que tenga la Parte B, según Medicare.gov. Hemos conocido personas que pagan $30, $40 o más cada mes durante años por no haber actuado a tiempo. Lo mismo pasa con la Parte D: si pasan 63 días seguidos o más sin cobertura calificada de medicamentos recetados después de su Período Inicial de Inscripción, tendrá que pagar una multa del 1% de la prima básica nacional por cada mes completo sin cobertura; esta penalidad es perpetua.
Período Especial de Inscripción y Período General de Inscripción
Si no se inscribió en su ventana inicial porque tenía cobertura de su empleador por su empleo actual, tiene un Período Especial de Inscripción de 8 meses para la Parte B, que empieza el mes siguiente al fin de ese empleo o de esa cobertura, lo que ocurra primero. Si no califica para ese período, debe esperar al Período General de Inscripción, del 1 de enero al 31 de marzo de cada año. La cobertura inicia el primer día del mes siguiente a su inscripción.
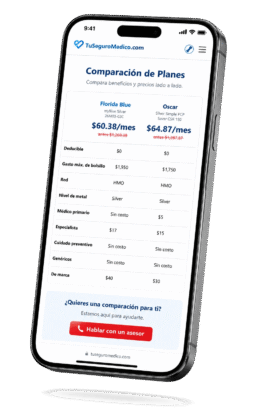
Compare su seguro en línea de manera fácil y rápida.
¡Compare y Ahorra!
Preguntas frecuentes sobre los planes para condiciones crónicas en Florida
Es la sigla en inglés de un Plan para Necesidades Especiales para condiciones crónicas. Es un plan Medicare Advantage que solo inscribe a personas con ciertas condiciones crónicas graves o incapacitantes de la lista oficial de los Centros de Servicios de Medicare y Medicaid.
Las 15 condiciones de la lista oficial, entre ellas la diabetes, la insuficiencia cardíaca crónica, ciertos trastornos cardiovasculares, el derrame cerebral, el cáncer, la demencia, ciertos trastornos pulmonares crónicos, la Enfermedad Renal en Etapa Final que requiere diálisis, ciertas condiciones de salud mental y ciertos trastornos neurológicos, según los Centros de Servicios de Medicare y Medicaid. Cada plan define qué condición o qué grupo de condiciones atiende.
No. La diabetes es una de las 15 condiciones de la lista oficial. Que su condición esté en la lista no garantiza que exista un plan para ella en su condado: confírmelo antes de dar por hecho que hay uno.
No. La presión arterial alta (hipertensión arterial) y la enfermedad renal crónica que no requiere diálisis no están en la lista oficial de los Centros de Servicios de Medicare y Medicaid. La hipertensión pulmonar sí está, dentro de los trastornos pulmonares crónicos.
En cualquier momento del año, si en su área hay un plan que atiende su condición. Ese Período Especial de Inscripción se usa una sola vez, según Medicare.gov. También se inscribe en el Período de Inscripción Abierta, del 15 de octubre al 7 de diciembre.
Si el plan utiliza un cuestionario previo y no confirma su condición con su médico antes de que termine el primer mes, se le da de baja al finalizar el segundo mes de inscripción, según el Código de Regulaciones Federales, título 42, sección 422.52.
Sí. Todos los planes para necesidades especiales deben ofrecer la cobertura de medicamentos de la Parte D, según el manual oficial de Medicare y Usted 2027. Revise en qué nivel están sus medicamentos en la lista de 2027 del plan.
Si. Algunos planes Medicare Advantage tienen una prima de $0, según el manual oficial de Medicare y usted 2027. Aun así, usted sigue pagando la prima de la Parte B. Compare el costo total anual, no solo la prima.
Sí, si cumple con los requisitos del plan. También tiene acceso a los planes para personas con Medicare y Medicaid, que tienen un contrato con el programa estatal de Medicaid para coordinar los dos programas, según el manual oficial de Medicare y Usted 2027. Compare los dos antes de decidir.
El plan debe avisarle por escrito al menos 45 días antes si se trata de su médico primario y al menos 30 días antes si se trata de un especialista que le atiende con regularidad, según el Código de Regulaciones Federales, título 42, sección 422.111. Aun así, antes del 7 de diciembre de cada año, revise el directorio actualizado de su plan.
Usted se inscribe solo si quiere. Medicare.gov muestra los planes disponibles. No le dice cuál le conviene según sus medicamentos, sus médicos, su presupuesto y su condición. Un agente con licencia que trabaje con varias compañías hace esa comparación por usted.
En TuSeguroMédico.com contamos con un equipo calificado que suma más de 15 años de experiencia en el sector de seguros de salud.
Las Principales Aseguradoras de C-SNP en Florida: Lo que necesitas saber de cada una
El mercado de seguros médicos en el sur de Florida es extraordinariamente competitivo y eso es muy bueno para usted como consumidor, siempre y cuando sepa evaluar los planes con criterio técnico y no solo por el precio o por lo que le diga un vecino. Aquí analizamos los principales actores:
CarePlus Health Plans
CarePlus es una aseguradora con una historia muy particular en el sur de Florida. Es una subsidiaria de Humana, pero operó durante muchos años con una identidad independiente, muy orientada a la comunidad cubanoamericana de Miami-Dade y Broward. Sus planes C-SNP para la diabetes han sido históricamente reconocidos por ofrecer formulaciones de medicamentos genéricos y redes de proveedores bien establecidas en la región.
HealthSun Health Plans
HealthSun es una aseguradora con raíces profundas en el sur de la Florida. A diferencia de los gigantes nacionales, HealthSun construyó su modelo de negocio en torno al mercado hispano del sur de Florida desde sus inicios, lo que se refleja en una comprensión profunda de las necesidades y de la idiosincrasia de esta comunidad.
Preferred Care Partners
Preferred Care Partners es otra aseguradora con fuerte presencia en el sur de Florida, subsidiaria de UnitedHealthcare. Ha operado planes Medicare Advantage y C-SNP en la región por muchos años. Sus planes se han caracterizado por contar con redes de proveedores amplias y primas de $0 en varios condados del sur de Florida.
Preferred Care Network
Preferred Care Network es una prestigiosa aseguradora de Medicare Advantage que también forma parte de UnitedHealthcare, con una presencia histórica y profunda en el sur de Florida y un enfoque marcado en la comunidad hispana de Miami-Dade, Broward y Palm Beach.
Humana Medicare
Humana es uno de los actores más grandes en Medicare Advantage a nivel nacional y con una presencia muy significativa en Florida. Sus planes C-SNP en el sur de Florida combinan la solidez operativa de una corporación nacional con beneficios diseñados para el mercado local. Humana ha invertido en programas de manejo de la diabetes, como su programa de bienestar Go365 y ofrece acceso a dispositivos de monitoreo continuo de la glucosa en sus planes C-SNP más avanzados.
Simply Healthcare Plans
Simply Healthcare es una aseguradora con una historia muy interesante: nació como aseguradora de Medicaid en Florida y eventualmente expandió sus operaciones hacia Medicare Advantage. Esta experiencia en el manejo de poblaciones vulnerables y de bajos recursos le dio una sensibilidad particular hacia las necesidades de comunidades con barreras de acceso a la salud, incluidas las de idioma.
Aetna Medicare
La fusión de Aetna con CVS Health creó una propuesta de valor única en el mercado de Medicare Advantage: acceso a una red de miles de farmacias de CVS en todo el país, la integración con las clínicas MinuteClinic, que prestan servicios de atención básica y control de enfermedades crónicas y los programas de gestión de la salud de la plataforma de Aetna.
Fuentes de información y verificación
- Centros de Servicios de Medicare y Medicaid, lista de las 15 condiciones crónicas y grupos de condiciones: https://www.cms.gov/medicare/enrollment-renewal/special-needs-plans/chronic-conditions
- Medicare.gov, Planes para Necesidades Especiales: https://www.medicare.gov/health-drug-plans/health-plans/your-health-plan-options/SNP
- Medicare.gov, Períodos Especiales de Inscripción: https://www.medicare.gov/basics/get-started-with-medicare/get-more-coverage/joining-a-plan/special-enrollment-periods
- Código de Regulaciones Federales, título 42, sección 422.52 (actualizada al 30 de septiembre de 2026): https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-B/section-422.52
- Código de Regulaciones Federales, título 42, sección 422.101 (actualizada al 1 de octubre de 2026): https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-C/section-422.101
- Medicare.gov, monitores continuos de glucosa: https://www.medicare.gov/coverage/therapeutic-continuous-glucose-monitors
- Medicare.gov, capacitación para el autocontrol de la diabetes: https://www.medicare.gov/coverage/diabetes-self-management-training
- Medicare.gov, examen de la vista para personas con diabetes: https://www.medicare.gov/coverage/eye-exams-for-diabetes
- Medicare.gov, terapia de nutrición médica: https://www.medicare.gov/coverage/medical-nutrition-therapy-services
- Medicare.gov, rehabilitación cardíaca: https://www.medicare.gov/coverage/cardiac-rehabilitation
- Medicare.gov, rehabilitación pulmonar: https://www.medicare.gov/coverage/pulmonary-rehabilitation-programs
- Medicare.gov, Enfermedad Renal en Etapa Final: https://www.medicare.gov/basics/end-stage-renal-disease
- Medicare.gov, evaluación cognitiva y plan de cuidado: https://www.medicare.gov/coverage/cognitive-assessment-care-plan-services
- Medicare.gov, prueba de detección de la depresión: https://www.medicare.gov/coverage/depression-screenings
- Centros de Servicios de Medicare y Medicaid, hoja informativa de la regla final para 2027 (2 de abril de 2026): https://www.cms.gov/newsroom/fact-sheets/contract-year-2027-medicare-advantage-part-d-final-rule
- Medicare y Usted 2027, manual oficial en español, páginas impresas 11, 12, 13, 15, 16, 17, 18, 23, 28, 32, 66, 67, 73, 74 y 87: https://www.medicare.gov/publications/10050-s-medicare-and-you.pdf
- Medicare, guía oficial sobre la cobertura de la diabetes (julio de 2026), páginas 6, 10 y 15: https://www.medicare.gov/publications/11022-medicare-coverage-of-diabetes-supplies-services-prevention-programs.pdf
- Centros de Servicios de Medicare y Medicaid, memorando del 22 de abril de 2026 sobre las ofertas de la Parte C para 2027 (límite de $9,850): https://mabenefitsmailbox.lmi.org/MABenefitsMailbox/S3Browser/GetFile?path=Final+CY+2027+Part+C+Bid+Review+Memorandum_4-22-2026+Final.pdf
- Informe de los Fideicomisarios de Medicare de 2026 (prima proyectada de la Parte B para 2027: $209.50): https://www.cms.gov/oact/tr/2026
- Medicare.gov, costos de Medicare: https://www.medicare.gov/basics/costs/medicare-costs
- Medicare.gov, cómo evitar las multas: https://es.medicare.gov/basics/costs/medicare-costs/avoid-penalties
- Medicare.gov, costos de la cobertura de medicamentos: https://www.medicare.gov/drug-coverage-part-d/costs-for-medicare-drug-coverage
- Administración del Seguro Social, cómo inscribirse en Medicare: https://www.ssa.gov/es/medicare/sign-up
- Código de Regulaciones Federales, título 42, sección 422.111: https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-C/section-422.111
Última actualización de información 10/05/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451),
con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.
Conozca a nuestro líder
Juan Ignacio Baldrich es fundador y CEO de TuSeguroMedico.com y agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Además de Florida, mantiene licencias activas en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Con más de 15 años de experiencia asesorando a familias, profesionales y emprendedores en Estados Unidos, ayuda a las personas a comparar seguros médicos y elegir la cobertura más adecuada según su presupuesto, necesidades de salud, médicos de preferencia y red de proveedores.
Entre 2011 y 2014 se desempeñó como asesor financiero independiente registrado bajo la licencia Serie 65 en Florida y operó conforme a un estándar fiduciario. También ocupó cargos de liderazgo en el sector de seguros y relaciones con proveedores médicos antes de fundar Panel Development Partners Agency en 2019. Como parte de nuestro compromiso con la transparencia, esta página incluye su fotografía profesional, biografía completa, licencias verificables y reseñas de clientes reales. Puede verificar sus credenciales a través del Florida Department of Financial Services o del National Insurance Producer Registry (NIPR). Ver biografía completa.
Para consultas y cotizaciones de planes de salud, dentales o de Medicare Advantage C-SNP en Florida puedes llamarnos directamente al (305) 723-9243 o agendar una cita en el horario que mas te convenga.

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach