

Dar el primer paso hacia Medicare es un momento importante en la vida de cualquier persona. Para muchas personas representa la tranquilidad de contar con cobertura médica después de años de trabajo. Para otras, es una necesidad urgente por una incapacidad o una condición crónica. El proceso implica términos técnicos, plazos estrictos y decisiones que, si no se toman bien, terminan en gastos innecesarios o en la pérdida de beneficios valiosos. Si está cerca de cumplir 65 años o califica antes por razones médicas, 2027 es un año clave para entender los cambios recientes en Medicare: un tope de $2,400 en los gastos de medicamentos de la Parte D, precios negociados para 15 medicamentos y nuevas reglas sobre quién tiene derecho a Medicare según su condición migratoria. Conocer las reglas y las opciones le evita errores costosos.
En TuSeguroMedico.com sabemos que muchos hispanos enfrentan barreras adicionales como el idioma, la complejidad de la información y la falta de asesoría profesional. Por eso nuestro objetivo es guiarle paso a paso para que tome decisiones bien informadas, proteja su salud y sus finanzas y reciba todos los beneficios a los que tiene derecho. Con nuestra ayuda usted:
- Compara planes y costos reales antes de inscribirse.
- Entiende los elementos básicos para elegir bien un plan de Medicare.
- Evita las multas por inscripción tardía.
- Elige la cobertura adecuada según su salud, su presupuesto y su estilo de vida.
- Recibe asesoría en español, sin costo y con agentes con licencia.
Puntos importantes para el 2027:
- Las primas y los deducibles de las Partes A y B para 2027 aún no han sido publicados. Hoy rigen los de 2026: la prima estándar de la Parte B es de $202.90 al mes y su deducible es de $283 al año. Para el año 2027, el Informe de los Fideicomisarios de Medicare de 2026 la proyecta con un costo mensual de $209.50.
- La cobertura de medicamentos de la Parte D tiene un máximo de gastos de bolsillo de $2,400 en 2027.
- Para 2027, los Centros de Servicios de Medicare y Medicaid eliminaron restricciones sobre el momento y la forma en que usted conversa con un agente o corredor con licencia, según la regla final para 2027
2. Las partes de Medicare y cómo funcionan
Uno de los errores más comunes entre los nuevos beneficiarios es creer que “Medicare lo cubre todo”. La realidad es que el programa se compone de cuatro partes principales, cada una con beneficios, costos y reglas específicas. Entender cómo funciona cada parte es clave para evitar sorpresas y elegir la combinación adecuada para tus necesidades específicas.
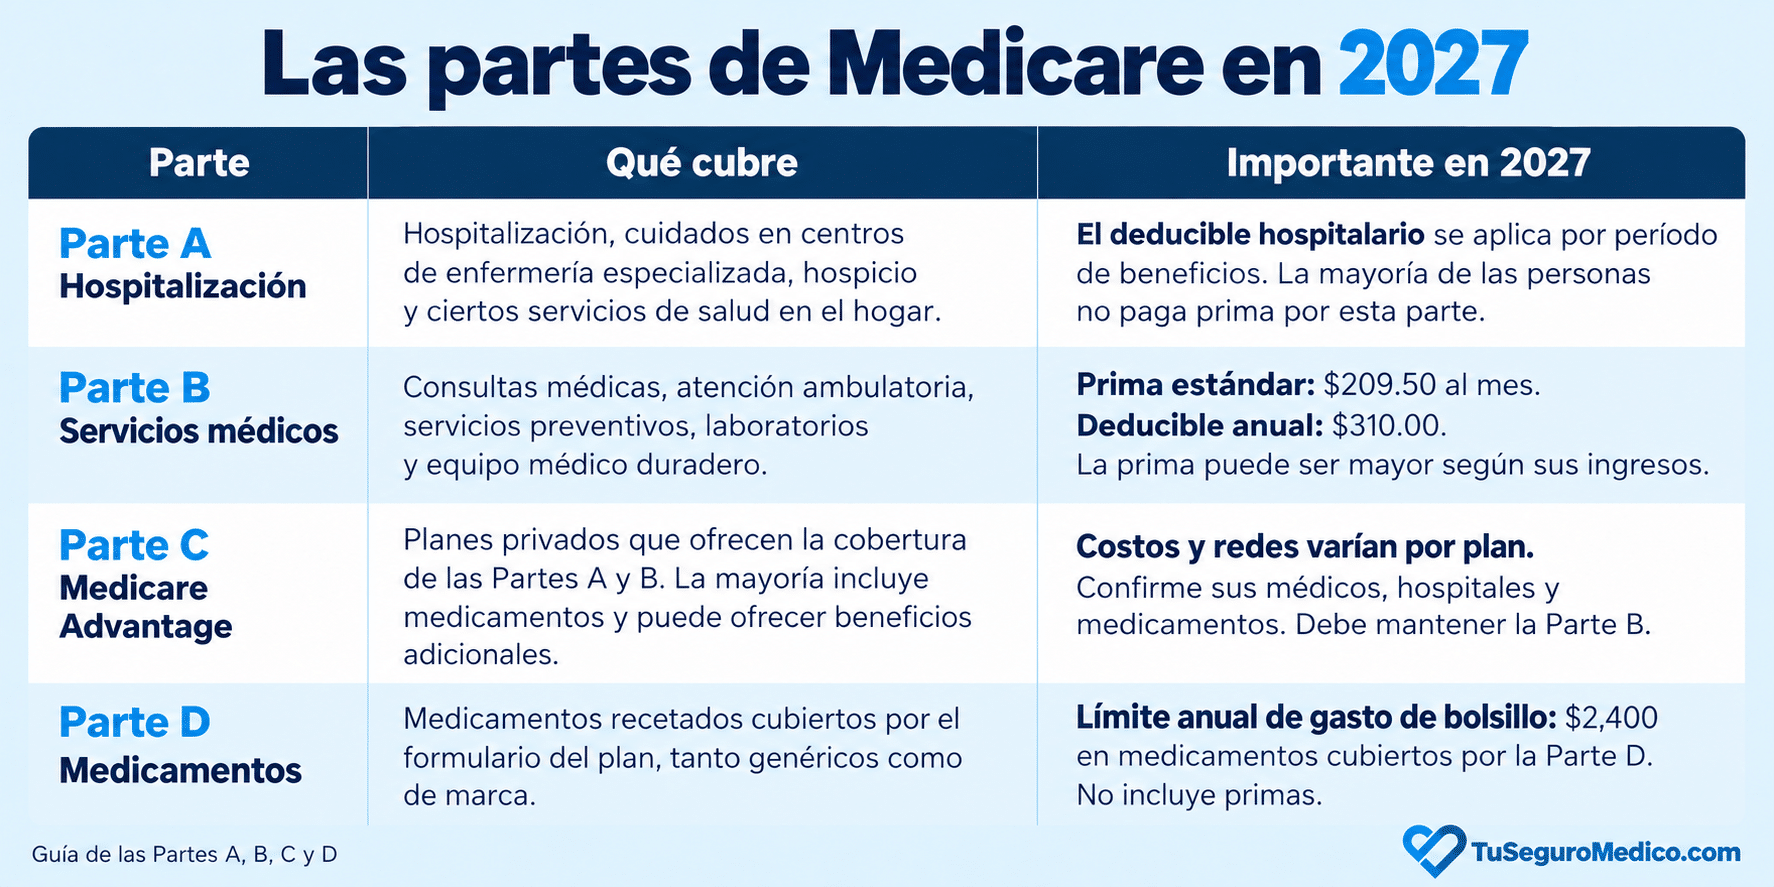
Actualizada con la fecha de entrada en vigor: 1 de enero de 2027.
Claves para elegir la combinación correcta en el año 2027
- Parte A + Parte B (Original Medicare) le dan cobertura básica, pero no incluyen medicamentos recetados ni beneficios adicionales.
- Parte C (Medicare Advantage): esta alternativa puede ser conveniente si quiere todo en un solo plan, pero sus opciones de médicos y hospitales pueden ser más limitadas.
- La Parte D es esencial si toma medicamentos recetados, incluso si son pocos. Evite multas de por vida por no inscribirse a tiempo.
3. Períodos de Inscripción: fechas clave para 2027
No inscribirse en el momento oportuno puede costarle multas de por vida.
- Período de Inscripción Inicial (IEP): 3 meses antes del mes de su cumpleaños, el mes de su cumpleaños y 3 meses después del mes de su cumpleaños. (7 meses en total)
- Período de Inscripción General (GEP): 1 de enero al 31 de marzo (con cobertura a partir del mes siguiente).
- Período de Inscripción Anual (AEP): 15 de octubre al 7 de diciembre (cambios en tu plan para el año siguiente).
- Períodos Especiales de Inscripción (SEP): por mudanza, pérdida de cobertura o cambios en Medicaid/Extra Help, entre otros.
Importante para 2027
- Las primas, deducibles y copagos de cada plan cambian cada año: revisa el Aviso Anual de Cambio (ANOC) de tu plan y su Resumen de Beneficios 2027.
- La cobertura de medicamentos de la Parte D tiene un límite anual de $2,400 en gastos de bolsillo en 2027, lo que beneficia especialmente a quienes usan medicación crónica.
- A partir del 1 de enero de 2027 se aplicarán los precios que Medicare negoció para 15 medicamentos de marca.
4. Cambios técnicos importantes para 2027
El año 2027 trae ajustes importantes en Medicare que pueden impactar directamente su bolsillo, el acceso a sus médicos y la calidad de la información que recibe al elegir un plan. Conocer estos cambios es esencial para tomar decisiones acertadas y evitar sorpresas desagradables.
1. Nuevo tope en gastos de medicamentos (Parte D)
- En 2027, el máximo gasto de bolsillo en medicamentos recetados cubiertos es de $2,400 al año y el deducible no puede superar los $700.
- Por qué es importante: si toma medicamentos para condiciones crónicas o de alto costo (como insulina, anticoagulantes o terapias contra el cáncer), este límite le protege de facturas elevadas.
- Impacto en los hispanos: pacientes con diabetes o hipertensión, muy comunes en nuestra comunidad, tienen un techo claro para su gasto anual.
2 . Mayor control en la publicidad de planes de Medicare Advantage
¿Qué significa esto? Los Centros de Servicios de Medicare y Medicaid (CMS) implementan reglas más estrictas para eliminar la publicidad engañosa.
- Prohibición de anuncios que prometen beneficios “universales” que, en realidad, solo están disponibles en ciertas áreas.
- Mayor obligación de explicar las limitaciones y los requisitos de cada plan.
- Supervisión más rigurosa de llamadas y mensajes promocionales.
Por qué es importante: Evita que los beneficiarios se confundan o sean presionados para cambiar de plan sin conocer todas las implicaciones y consecuencias.
3. Expansión de la cobertura de telemedicina
¿Qué significa esto? Medicare continuará y ampliará la cobertura de consultas médicas virtuales, incluyendo especialistas y atención de salud mental.
- Novedad para 2026 y 2027: Las visitas por telemedicina estarán cubiertas incluso si el médico está fuera de su estado, siempre que cumpla con las regulaciones federales y estatales.
- Impacto en hispanos: Beneficia especialmente a quienes viven en zonas rurales o viajan con frecuencia y a quienes prefieren la atención en español, sin importar la ubicación del médico.
4. Ajustes en redes de proveedores
¿Qué significa esto? Algunos planes de Medicare Advantage reducirán o modificarán la lista de hospitales, clínicas y médicos disponibles.
- Por qué es importante: Podría descubrir que su médico o centro preferido ya no está cubierto, lo que lo obligaría a pagar tarifas más altas o a buscar un nuevo proveedor.
- Recomendación: Antes de renovar o cambiar su plan durante el Período de Inscripción Anual, confirme que sus doctores y hospitales sigan dentro de la red.
5. Errores comunes que pueden costarte caro
- No revise si su médico está en la red → puede significar que tenga que pagar tarifas más altas.
- Elegir solo por la prima baja → un plan barato puede tener deducibles y copagos altos.
- Olvidar la cobertura de medicamentos → la multa por no contar con la Parte D puede durar toda la vida.
- No considerar su estado de salud → las enfermedades crónicas requieren planes con amplias redes y beneficios específicos.
- No pedir ayuda profesional → La orientación de un agente experimentado puede ahorrarle miles de dólares.
6. Beneficios extra que los hispanos deben aprovechar
Además de la cobertura básica que ofrece Medicare, existen programas y beneficios adicionales que pueden marcar una gran diferencia en su bolsillo y en su calidad de vida. Muchos beneficiarios hispanos no los utilizan simplemente porque no saben que existen o no entienden cómo solicitarlos. Conocerlos y aprovecharlos puede ahorrarte miles de dólares al año.
1. Programas de Ahorro de Medicare
Estos son programas estatales que ayudan a pagar las primas de la Parte B, así como los deducibles y copagos, según sus ingresos y recursos.
- Beneficio clave: Si califica, podría tener cobertura de Medicare prácticamente sin costo mensual.
- Requisito general: sus ingresos y recursos deben estar por debajo de ciertos límites que varían según el estado.
2. Extra Help (ayuda adicional) para medicamentos
Es un programa federal que reduce drásticamente el costo de los medicamentos recetados, incluidos los primas, deducibles y copagos de la Parte D.
- Por qué es importante: Incluso si ya tiene un plan económico, Extra Help puede reducir sus gastos a un máximo de $5.80 por medicamento genérico y $14.40 por medicamento de marca en 2027.
- Requisito general: Cumplir con los límites de ingresos y de recursos establecidos por el Seguro Social.
3. Servicios en español
Muchos planes de Medicare Advantage y aseguradoras ofrecen:
- Materiales y contratos en español.
- Líneas de atención al cliente en tu idioma.
- Asesores bilingües para ayudarte a entender los beneficios y los procesos.
Tomar decisiones sobre tu salud es difícil incluso en su idioma; hacerlo en inglés, sin entender bien los términos médicos, aumenta el riesgo de errores.
4. Beneficios dentales, de visión y audición en Medicare Advantage
Muchos planes Parte C ofrecen beneficios extra que Medicare Original no cubre, como:
- Limpiezas y extracciones dentales.
- Lentes, monturas y exámenes de la vista.
- Audífonos y pruebas auditivas.
Impacto en la comunidad hispana: Estas coberturas adicionales son muy valiosas porque los servicios dentales y de audición suelen ser costosos y sin la protección de un seguro adecuado, se pagan al 100% de bolsillo.
7. Consejos prácticos para elegir su plan en 2027
- Haga una lista de sus medicamentos y médicos antes de comparar.
- Verifique los costos totales, no solo la prima.
- Confirme la red de hospitales y clínicas cercanos.
- Consulte si el plan cubre servicios fuera del estado si viaja con frecuencia.
- Pida ayuda a un agente certificado en español para revisar sus opciones.
8. Prepárese antes de inscribirse
Medicare es un gran beneficio, pero elegir mal puede costarle miles de dólares y afectar su salud. En TuSeguroMedico.com estamos aquí para ayudarle a comparar planes, entender los cambios y garantizar que obtenga el máximo valor de su cobertura en 2027.
Fuente oficial de información: Medicare y Usted 2027
Última actualización y verificación: 09/30/2026
Revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451), con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.
Llámenos hoy para recibir asesoría profesional en español y evitar errores con su Medicare.
Teléfono: 305-723-9243
Visítanos: TuSeguroMedico.com
