Mantente al día con nosotros


Planes Medicare Advantage para personas con Medicare y Medicaid


Asesoría profesional en planes de Medicare Advantage para personas con Medicare y Medicaid
Contáctanos por Whatsapp para recibir atención al instante
Requisitos y beneficios de los planes Medicare Advantage para personas con Medicare y Medicaid
Si tiene Medicare y también califica para Medicaid, existe un tipo de plan diseñado para usted: el Plan para Necesidades Especiales (D-SNP) para personas con Medicare y Medicaid. Estos planes incluyen la cobertura médica y la de medicamentos recetados. El plan también tiene un contrato con el programa estatal de Medicaid para coordinar los beneficios de ambos programas, según el manual oficial de Medicare y Usted 2027. Las opciones disponibles dependen de dónde vive, de su categoría de Medicaid y de los requisitos de cada plan. En TuSeguroMedico.com le ayudamos a encontrar la mejor opción para su situación personal.
¿Qué es un plan de Medicare Advantage para personas con Medicare y Medicaid?
Es un tipo de plan de Medicare Advantage (Parte C) para personas con necesidades especiales, diseñado para quienes califican tanto para Medicare como para Medicaid. Lo que lo distingue es que coordina sus dos coberturas y adapta sus beneficios, sus médicos y su lista de medicamentos recetados a esta población. Todos estos planes incluyen la cobertura de medicamentos de la Parte D. En lugar de manejar por su cuenta dos coberturas, dos redes de médicos y dos sistemas de facturación, el plan le ayuda con esa coordinación. Los costos y los beneficios adicionales de cada plan aparecen en el documento llamado Resumen de Beneficios de su plan.
¿Quién puede inscribirse en un plan D-SNP en Florida?
Para inscribirse, usted necesita tener la Parte A y la Parte B de Medicare activas, vivir en el área de servicio del plan y cumplir con los requisitos específicos del plan. Además, debe contar con una oportunidad de inscripción válida. Si usted tiene Medicaid pero aún no tiene la Parte A y la Parte B, no cumple con los requisitos para inscribirse en uno de estos planes. Estos planes tampoco están reservados únicamente para personas mayores de 65 años. Algunas personas más jóvenes que tienen Medicare por incapacidad también califican después de recibir ciertos beneficios por incapacidad del Seguro Social durante 24 meses. Si además tienen Medicaid, cumplen con los requisitos de la doble elegibilidad.
Su categoría de Medicaid determina qué opciones debe optar
Dos personas dicen que tienen Medicaid y reciben ayudas diferentes. Una tiene cobertura completa. La otra recibe ayuda para pagar ciertos gastos de Medicare, como la prima de la Parte B, según Medicare.gov. Estas diferencias afectan la elegibilidad para el plan y los costos que le corresponden. No todos estos planes aceptan las mismas categorías. La inscripción debe basarse en la ayuda que usted tiene hoy y en los requisitos del plan específico.
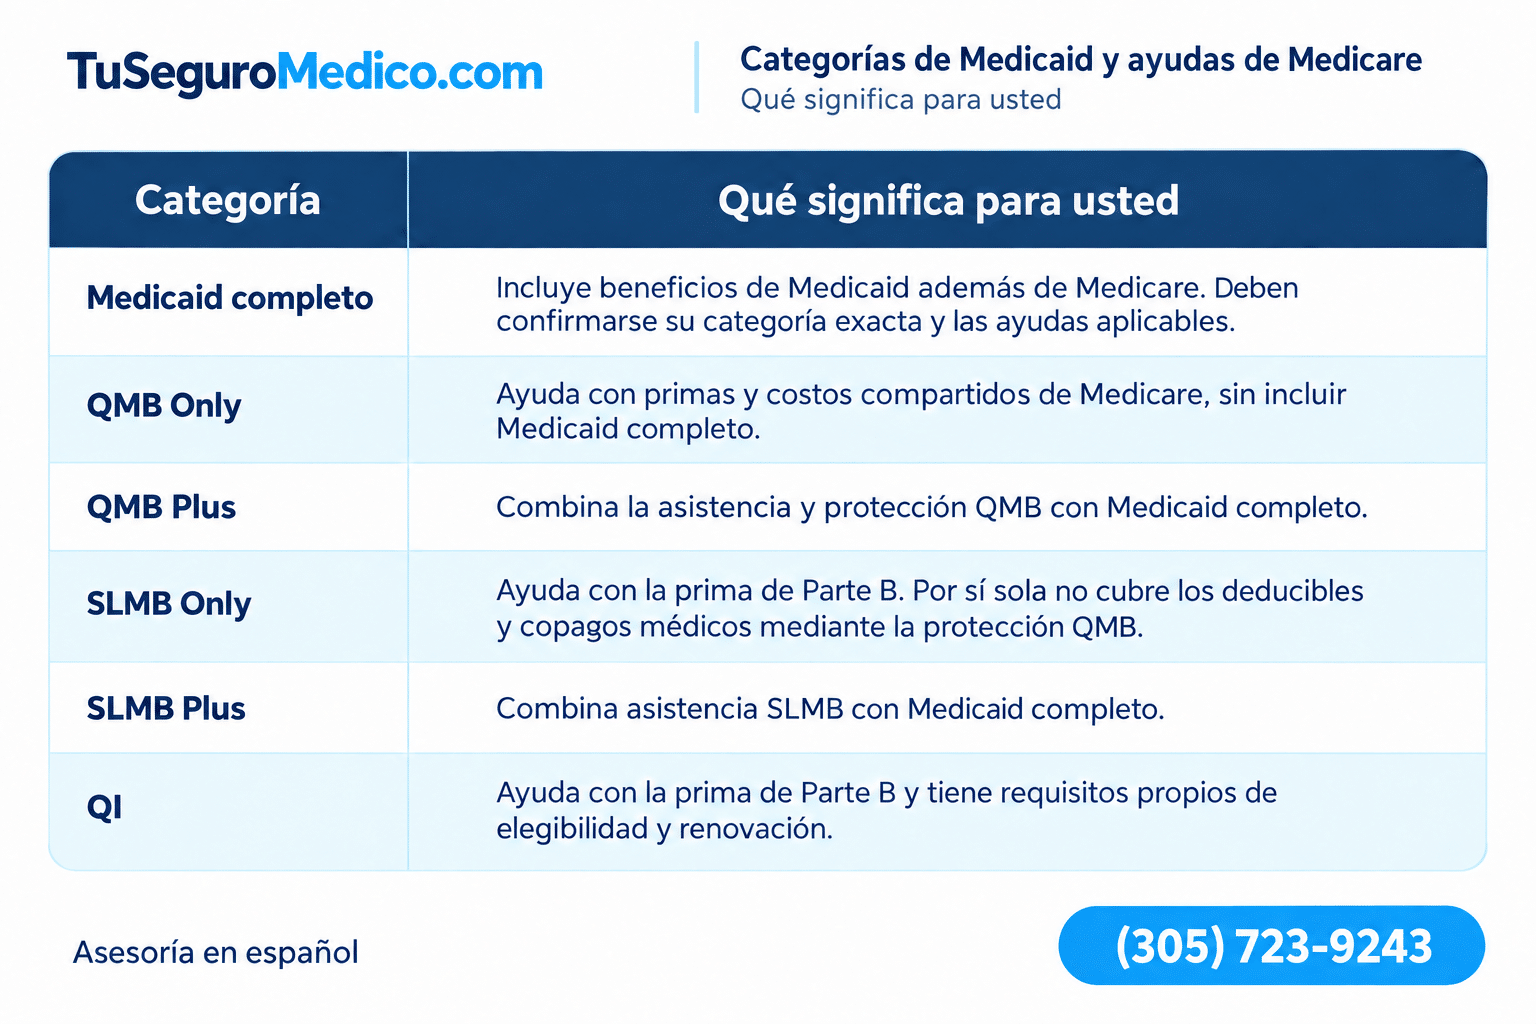
La Ayuda Adicional y Medicaid cumplen funciones diferentes
La Ayuda Adicional, también llamada subsidio por bajos ingresos, ayuda a pagar los medicamentos de la Parte D: reduce primas, deducibles y copagos, según Medicare.gov. Reciben la Ayuda Adicional automáticamente quienes tienen Medicaid completo, quienes reciben SSI (Seguridad de Ingreso Suplementario) y quienes están en un Programa de Ahorro de Medicare, según Medicare.gov. Otras personas la solicitan directamente. Recibir la Ayuda Adicional por sí sola no confirma la elegibilidad para un plan para personas con Medicare y Medicaid.
No necesita conocer los nombres de cada programa para comenzar
Si no sabe si tiene el programa de Beneficiario Calificado de Medicare, el de Beneficiario de Medicare con Bajos Ingresos Especificado o Medicaid completo, solicite una revisión de sus beneficios. Tenga a mano su tarjeta de Medicare, la información de Medicaid y cualquier carta reciente que indique la aprobación, la renovación o los cambios en sus beneficios. En Florida, el Departamento de Niños y Familias determina la elegibilidad de muchos grupos de Medicaid y la Administración del Seguro Social determina la elegibilidad para la Seguridad de Ingreso Suplementario, según la Agencia para la Administración del Cuidado de la Salud de Florida. La aseguradora confirma si su categoría cumple con los requisitos del plan.
Los requisitos de ingresos no son iguales para todas las ayudas
No existe un único límite de ingresos que determine si una persona califica para Medicaid o para alguno de estos planes. La evaluación depende del programa y de sus reglas sobre ingresos, recursos y circunstancias personales. Los límites de Medicaid completo no deben confundirse con los de los Programas de Ahorro de Medicare o los de la Ayuda Adicional, según Medicare.gov. Por eso, una cifra aislada le lleva a una conclusión errónea.
Inscribirse en un plan para personas con Medicare y Medicaid es una elección
Tener Medicare y Medicaid no le obliga a elegir uno de estos planes. Usted recibe Medicare a través de Medicare Original o de Medicare Advantage. Estos planes deben evaluarse por su capacidad para responder a sus necesidades y coordinar sus beneficios.
Qué cubre su plan D-SNP y cómo funcionan los costos
Para entender cómo funciona su cobertura, conviene separar los beneficios de Medicare, los servicios de Medicaid y los beneficios adicionales que le ofrece la aseguradora. Aunque se coordinan, cada uno tiene sus propias reglas.
Cobertura médica y de medicamentos recetados
Estos planes cubren los beneficios de las Partes A, B y D de Medicare, según el manual oficial de Medicare y Usted 2027. También coordinan la atención médica de la población a la que atienden. Esto no significa que todos los tratamientos se autoricen automáticamente ni que cualquier médico participe en la red. Cada plan tiene sus propios documentos de cobertura, de red y de lista de medicamentos.
Medicare es el que paga primero por sus servicios cubiertos
Cuando una persona tiene Medicare y Medicaid, Medicaid nunca paga primero por los servicios que Medicare cubre: solo paga después de que Medicare paga, según la guía oficial de Medicare sobre cómo funciona Medicare con otros seguros. Medicaid también cubre algunos servicios que Medicare no cubre, como ciertos medicamentos que la cobertura de Medicare excluye. El alcance de esa ayuda depende de su elegibilidad y de las reglas del estado. Debe confirmarse para cada persona.
Una prima de $0 no explica cómo funcionan todos sus gastos
La prima mensual de los planes D-SNP es solo una parte del costo total. También debe comprobar:
- Quién paga su prima de la Parte B.
- Si le corresponde pagar copagos o es responsable por coaseguros.
- Cuánto paga por sus medicamentos recetados.
- Qué servicios requieren una autorización previa.
- Qué límites tienen los beneficios adicionales del plan.
Un plan D-SNP puede tener una prima de $0 mensuales y reglas de costo diferentes según la asistencia del afiliado. CMS distingue entre productos con costos compartidos de Medicare de cero dólares y aquellos que no tienen esa característica.
Si tiene QMB, existe una protección frente a ciertos cobros
Si usted pertenece al programa QMB, los proveedores no pueden cobrarle los deducibles, coaseguros o copagos de las Partes A y B por los servicios cubiertos por Medicare. Esta protección también aplica en Medicare Advantage, incluso cuando Medicaid paga poco o no cubre esos costos al proveedor. Su alcance es específico: no convierte cualquier servicio no cubierto en gratuito ni elimina necesariamente los copagos de medicamentos de la Parte D.
¿Recibió una factura? Confirme que usted tenía el programa de Beneficiario Calificado de Medicare en la fecha del servicio y pida al proveedor y al plan que revisen el cobro. Guarde la factura y las notificaciones. Si necesita ayuda, llame a Medicare al 1-800-MEDICARE (1-800-633-4227) o a SHINE, el programa de Florida que brinda orientación imparcial y sin costo sobre Medicare, al 1-800-96-ELDER (1-800-963-5337), según el Departamento de Asuntos de Personas Mayores de Florida.
Los beneficios adicionales tienen condiciones
Según el plan, uno de estos planes ofrece cobertura dental, de visión, de audición, de transporte o de productos de venta libre (OTC). También incluye, en algunos casos, ciertas ayudas para alimentos u otros gastos permitidos. Antes de elegir un plan, revise qué cubre cada beneficio, con qué frecuencia se entrega, dónde se usa y qué condiciones debe cumplir. Los documentos del plan como el Resumen de Beneficios, establecen esos detalles. Algunas ayudas forman parte de los beneficios especiales para personas con enfermedades crónicas, según el Código de Regulaciones Federales, título 42, sección 422.102. Tener Medicaid o una enfermedad crónica no garantiza que usted lo reciba: debe cumplir los criterios de elegibilidad del plan que elija. Lo explicamos en nuestra guía de la tarjeta de alimentos.
Un plan para personas con Medicare y Medicaid no garantiza un cuidador en casa
Florida tiene un programa de cuidado a largo plazo de Medicaid, el programa de Atención Administrada de Medicaid a Largo Plazo en todo el estado, con su propia evaluación. El Departamento de Niños y Familias determina la elegibilidad financiera y el programa de Evaluación y Revisión Integral para Servicios de Cuidado a Largo Plazo del Departamento de Asuntos de Personas Mayores determina la elegibilidad médica, según la Agencia para la Administración del Cuidado de la Salud de Florida. Si usted recibe atención en el hogar, asistencia personal o servicios de largo plazo, revise cómo se coordinarán esos servicios antes de cambiar su cobertura de Medicare. Inscribirse en uno de estos planes no le otorga automáticamente el derecho a esos servicios. En TuSeguroMedico.com contamos con un programa único de nuestra agencia para ayudarle en lo que necesite, sin costo y sin la obligación de contratar nuestros servicios. Llámenos con confianza al 305-723-9243
Cómo elegir un plan D-SNP según sus médicos, medicamentos y necesidades específicas
El plan adecuado para usted debe permitirle recibir la atención médica que necesita, con reglas que usted entienda y cumpla. Para comparar qué plan le conviene, empiece por su atención médica actual y luego revise los beneficios adicionales.
Confirme sus médicos, especialistas y centros médicos de su preferencia
Compruebe personalmente, por teléfono, que su médico de cabecera, sus especialistas y los centros médicos donde hoy recibe consultas, estudios o tratamientos aceptan el plan. La confirmación debe hacerse con el nombre exacto del plan y el año de cobertura. Que un consultorio acepte Medicare Original o trabaje con una aseguradora no significa que acepte todos los planes de su área. Revise el directorio del plan y confirme con la clínica que acepta ese plan exacto y que acepta pacientes nuevos. En un plan de Organización para el Mantenimiento de la Salud, usted se atiende por lo general con proveedores de la red, salvo en emergencias, atención urgente o diálisis temporal, según el manual oficial de Medicare y Usted 2027. Algunos planes ofrecen acceso limitado fuera de la red.
Compruebe referidos y autorizaciones de su doctor primario
Un referido es la indicación de su médico para consultar a otro profesional. Una autorización previa es la aprobación que el plan exige para cubrir ciertos servicios. Las reglas de referidos cambian según el plan. Antes de inscribirse, pregunte quién tramitará lo que usted necesita y qué pasará con los tratamientos, estudios o procedimientos ya programados. Si está en tratamiento, Medicare Advantage le brinda una protección de transición: un período mínimo de 90 días para cualquier tratamiento en curso cuando se inscribe en un plan después de haberlo iniciado, según el Código de Regulaciones Federales, título 42, sección 422.112. Aun así, conviene organizar la transición antes del cambio.
Revise el nombre, la categoría y el precio de cada medicamento
Prepare una lista con el nombre, la dosis, la presentación y la frecuencia de cada medicamento. Después compruebe:
- Si aparece en el formulario de medicamentos recetados.
- Si el medicamento requiere autorización previa.
- Si tiene límites de cantidad o de terapia escalonada.
- Qué farmacias específicas de preferencia puede utilizar.
- Qué costo corresponde a su nivel de Ayuda Adicional.
La Ayuda Adicional reduce costos. No sustituye la revisión de la cobertura médica y de la farmacia.
Compare las opciones de planes disponibles donde vive
Las opciones de planes en Florida varían entre condados y de un año a otro. Un familiar que vive en otra zona de Florida tiene acceso a planes que no siempre están disponibles en su área. Use su código postal y su condado para iniciar la búsqueda en el Buscador de planes de Medicare en es.Medicare.gov/plan-compare. Después, confirme el área de servicio del plan específico. Si tiene preguntas o necesita ayuda, llámenos al 305-723-9243.
Entienda quién coordina cada beneficio
Todos estos planes deben tener un contrato con la agencia estatal de Medicaid, según el Código de Regulaciones Federales, título 42, sección 422.107. Su grado de integración varía de un plan a otro. Antes de elegir un plan, sepa a quién llamar para recibir atención médica, resolver una autorización, consultar un beneficio de Medicaid o presentar una apelación. Algunos planes incorporan más funciones que otros.
Evite estos errores al inscribirse en un plan
Los errores más comunes que debe evitar son:
- Elegir un plan solo por una tarjeta de beneficios. Confirme primero que conserva a sus médicos y que el plan cubre sus medicamentos.
- Suponer que su categoría de Medicaid no cambia. Una notificación del estado afecta los requisitos o los costos del plan.
- Confiar en una verificación del año anterior. Revise nuevamente la red y los documentos vigentes.
- Cambiar sin revisar la continuidad de sus tratamientos actuales. Organice citas, recetas, autorizaciones y la coordinación con sus profesionales.
- Confundir la ayuda para la Parte B con la protección del programa de Beneficiario Calificado de Medicare. Las ayudas no tienen el mismo alcance.
Así le ayudamos en TuSeguroMedico.com
En TuSeguroMedico.com empezamos por conocer su situación: qué cobertura tiene, quiénes le atienden hoy, qué medicamentos recetados usa y qué servicios necesita. Después revisamos las opciones de cobertura que le ofrecemos en su área de servicio y le explicamos sus diferencias. Antes de tramitar la inscripción, nuestro equipo revisa su elegibilidad, su oportunidad de inscripción y los aspectos esenciales de su cobertura.
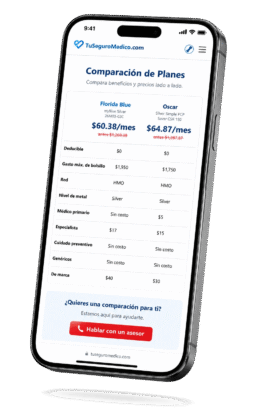
Adquiera su seguro en línea de manera fácil y rápida.
¡Compare su plan de Medicare usted mismo!
Preguntas frecuentes sobre planes de Medicare Advantage D-SNP
La elegibilidad es más sencilla de lo que parece. Si tiene la Parte A y la Parte B y también recibe algún tipo de Medicaid, ya sea cobertura completa o ayuda parcial por un Programa de Ahorro de Medicare, es posible que califique, según los requisitos de cada plan. Lo que muchos no saben es que existen distintos niveles de elegibilidad para Medicaid y que cada uno abre la puerta a distintos planes. Tampoco tiene que esperar siempre al Período de Inscripción Abierta. A partir de 2025, si tiene Medicaid o recibe la Ayuda Adicional, se realizan cambios en su cobertura una vez por mes calendario, según Medicare.gov. Las reglas de cada oportunidad se explican más abajo.
Porque lo que tiene hoy no es necesariamente lo que tendrá el próximo año y la diferencia le sale cara. Las aseguradoras ajustan sus planes cada año: suben los copagos, cambian la red de médicos, modifican la lista de medicamentos o reducen los beneficios adicionales que le atrajeron. Su plan debe enviarle el ANOC (Aviso Anual de Cambio) con esos cambios antes del 30 de septiembre, según el manual oficial de Medicare y Usted 2027. Si no lo lee y no hace nada, en enero sigue en su plan con las condiciones nuevas. Si no revisa su plan antes del 7 de diciembre, no sabrá si sigue en el plan que le conviene o si hay otra opción que le convenga más. Revisar su plan cada año no toma mucho tiempo. Ignorarlo tiene consecuencias durante todo el año.
Es uno de los problemas más dolorosos, sobre todo para pacientes hispanos que llevan años con el mismo médico, alguien que los conoce, habla su idioma y entiende su historia clínica. Si su médico sale de la red de un plan de Organización para el Mantenimiento de la Salud, en general deja de tener cobertura para verlo, salvo en emergencias y atención urgente, según el manual oficial de Medicare y Usted 2027. En un plan de Organización de Proveedores Preferidos, en general tiene cobertura fuera de la red, con costos más altos. El plan debe avisarle por escrito: al menos 45 días antes si se trata de su médico primario y al menos 30 días antes si se trata de un especialista que le atiende con regularidad, según el Código de Regulaciones Federales, título 42, sección 422.111. Aun así, antes del 7 de diciembre de cada año, verifique que su médico, sus especialistas y su farmacia estén en la red actualizada del plan. No confíe en el directorio en línea del año pasado.
Es posible. Conviene entenderlo para no llevarse sorpresas. Si deja de calificar para Medicaid, el plan le mantiene inscrito por un período de entre 30 días y 6 meses si se espera que recupere la elegibilidad en ese tiempo, según el Código de Regulaciones Federales, título 42, sección 422.52. Si pierde Medicaid, tiene un Período Especial de Inscripción de 3 meses completos que cuenta desde la fecha en que deja de ser elegible o desde la fecha en que le avisan, la que sea más tardía, según Medicare.gov. También pasa lo contrario: hay personas que califican para Medicaid y no saben que tienen acceso a estos planes. Si tiene Medicare y sus ingresos son limitados, conviene que alguien revise su situación para ver si Medicaid y uno de estos planes están disponibles para usted.
Hay grandes diferencias. Suponer que todos son iguales es uno de los errores más costosos. Dos personas en la misma ciudad, con el mismo diagnóstico y la misma elegibilidad, terminan en planes completamente distintos en cuanto a beneficios, red médica, cobertura de medicamentos y servicios adicionales. Comparar estos planes no es ver cuál tiene la prima más baja: es analizar el cuadro completo según su situación. Ese análisis cuando está bien hecho, le ahorra dinero y le evita muchos dolores de cabeza durante el año.
No. Necesita tener la Parte A y la Parte B de Medicare, además de cumplir con los requisitos del plan. Comparamos las dos coberturas en nuestra guía de Medicare Advantage o Medicaid.
No. La Ayuda Adicional ayuda con los medicamentos. El plan además exige una categoría de Medicaid admitida.
No. La disponibilidad y la elegibilidad dependen del beneficio y del plan. La tarjeta de alimentos es un beneficio especial para personas con enfermedades crónicas que exige cumplir los criterios del plan, según el Código de Regulaciones Federales, título 42, sección 422.102.
En TuSeguroMédico.com contamos con un equipo calificado que suma más de 15 años de experiencia en el sector de seguros de salud.
Cuándo puede inscribirse en uno de estos planes y cómo conserva su cobertura?
Tener Medicare y Medicaid no significa que usted pueda hacer cualquier cambio en cualquier momento. La oportunidad disponible depende de su situación y del tipo de cobertura que quiere elegir.
Período de Inscripción Abierta: del 15 de octubre al 7 de diciembre
En el Período de Inscripción Abierta usted hace los cambios permitidos en Medicare Advantage y en la Parte D. La cobertura elegida empieza el 1 de enero del año siguiente, según el manual oficial de Medicare y usted 2027. Para inscribirse en uno de estos planes, también debe cumplir con los requisitos de elegibilidad.
Período de Inscripción Abierta de Medicare Advantage: del 1 de enero al 31 de marzo
Si ya está en Medicare Advantage, cambie a otro plan de Medicare Advantage o regrese a Medicare Original y elija un plan de medicamentos. Este período no permite que una persona con Medicare Original pase a Medicare Advantage. El cambio empieza el primer día del mes siguiente a que el plan recibe su solicitud.
Los cambios mensuales tienen requisitos específicos
Desde enero de 2025, el antiguo período especial trimestral fue reemplazado. Si tiene Medicaid o recibe la Ayuda Adicional, puede realizar cambios una vez por mes calendario: por ejemplo, cambiar a otro plan de medicamentos o dejar su plan Medicare Advantage con medicamentos para volver a Medicare Original con un plan de medicamentos. Además, las personas con Medicaid completo pueden inscribirse o cambiar a un plan integrado para personas con Medicare y Medicaid una vez por mes calendario, según Medicare.gov y el manual oficial de Medicare y Usted 2027. Esto no permite cambiar libremente entre cualquiera de estos planes cada mes, como antes.
Si pierde Medicaid, revise sus opciones de inmediato
Perder Medicaid afecta su elegibilidad y los costos del plan. Esa pérdida, por sí sola, no cancela Medicare. Usted tiene un Período Especial de Inscripción de 3 meses completos a partir de la fecha en que deja de ser elegible o de la fecha en que le avisan, la que sea más tardía, según Medicare.gov. También hay reglas propias cuando pierde la condición que exige un Plan para Necesidades Especiales: su oportunidad empieza el mes en que pierde esa condición y termina cuando se inscribe en otro plan o 3 meses calendario después de la fecha en que el plan le da de baja, lo que ocurra primero.
Revise con cuidado su cobertura cada año
Lea el ANOC (Aviso Anual de Cambio) y verifique sus médicos, medicamentos, costos y beneficios. Atienda también las solicitudes de renovación de Medicaid y mantenga sus datos de contacto actualizados. A partir de 2027, cuando una aseguradora tiene un plan de Medicaid afiliado en la misma área de servicio, su plan D-SNP solo inscribe como nuevos afiliados a quienes ya están en ese plan de Medicaid o en proceso de inscribirse en él, según los Centros de Servicios de Medicare y Medicaid. Verifique cómo esto afecta al plan que tiene o que quiere elegir.
Si le deniegan un servicio, pida una revisión
Usted tiene derecho a apelar si su plan le deniega cobertura médica o un pago; también puede apelar si su plan termina un servicio que usted considera necesario, según el manual oficial de Medicare y Usted 2027. Revise la carta de denegación: debe indicar cómo apelar y el plazo que tiene. Pida a su médico información que respalde la necesidad del servicio negado. Si la situación es urgente, pregunte por la revisión acelerada. Si tiene preguntas o necesita apoyo, llámenos al 305-723-9243; nuestra ayuda es sin compromiso y no tiene costo para usted.
Fuente de información y verificación
- Medicare y Usted 2027, manual oficial en español, páginas impresas 13, 15, 67, 70, 72, 73, 75 y 102: https://www.medicare.gov/publications/10050-s-medicare-and-you.pdf
- Medicare.gov, Programas de Ahorro de Medicare: https://www.medicare.gov/basics/costs/help/medicare-savings-programs
- Medicare.gov, ayuda con los costos de medicamentos (Ayuda Adicional): https://www.medicare.gov/basics/costs/help/drug-costs
- Medicare.gov, Períodos Especiales de Inscripción: https://www.medicare.gov/basics/get-started-with-medicare/get-more-coverage/joining-a-plan/special-enrollment-periods
- Medicare, guía «Cómo funciona Medicare con otros seguros» (febrero de 2026), página 11: https://es.medicare.gov/publications/02179-how-medicare-works-with-other-insurance.pdf
- Centros de Servicios de Medicare y Medicaid, prohibición de cobros a los beneficiarios del programa de Beneficiario Calificado de Medicare: https://www.cms.gov/files/document/mln7936176-prohibition-billing-qualified-medicare-beneficiaries.pdf
- Centros de Servicios de Medicare y Medicaid, preguntas frecuentes sobre las reglas de 2027 para estos planes (abril de 2026): https://www.cms.gov/files/document/cy-2027-updates-514h-faqs-4-13-2026-clean.pdf
- Agencia para la Administración del Cuidado de la Salud de Florida, elegibilidad para Medicaid: https://ahca.myflorida.com/medicaid/medicaid-policy-quality-and-operations/medicaid-policy-and-quality/medicaid-policy/program-policy/eligibility-for-medicaid-services.html
- Agencia para la Administración del Cuidado de la Salud de Florida, programa de cuidado a largo plazo: https://ahca.myflorida.com/medicaid/statewide-medicaid-managed-care/long-term-care-program/become-eligible-for-medicaid.html
- SHINE, Departamento de Asuntos de Personas Mayores de Florida: https://www.floridashine.org/
- Código de Regulaciones Federales, título 42, sección 422.52: https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-B/section-422.52
- Código de Regulaciones Federales, título 42, sección 422.102: https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-C/section-422.102
- Código de Regulaciones Federales, título 42, sección 422.107: https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-C/section-422.107
- Código de Regulaciones Federales, título 42, sección 422.111: https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-C/section-422.111
- Código de Regulaciones Federales, título 42, sección 422.112: https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-C/section-422.112
Última actualización de información: 10/04/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451),
con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.

Conozca a Juan Ignacio Baldrich
Juan Ignacio Baldrich es el fundador y CEO de TuSeguroMedico.com; agente de seguros licenciado desde 2010 (Licencia 2-15 P230623, NPN 15714451). Durante más de 15 años ha ayudado a familias, profesionales y emprendedores a navegar el complejo sistema de seguros de salud en Estados Unidos, incluyendo Obamacare, Medicare, seguros de vida y protección financiera.
Su experiencia combina seguros, planificación financiera y liderazgo en la industria de la salud, permitiéndole ofrecer recomendaciones basadas en las necesidades reales de cada persona, no en una sola compañía de seguros. Como parte de nuestro compromiso con la transparencia, puede consultar su biografía completa, licencias verificables y reseñas de clientes reales. Verifica mi licencia en el Florida Department of Financial Services (https://licenseesearch.fldfs.com/) o en NIPR (https://nipr.com/). Última actualización: Julio/2026 Ver biografía completa →

¿Tiene preguntas o necesita una cotización de seguros de vida, planes de salud, planes dentales o planes de Medicare Advantage? Llámenos al (305) 723-9243 o agende una cita en el horario que le convenga. ¡Estamos aquí para ayudarle!

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach