Mantente al día con nosotros


Seguro Médico Obamacare en Orlando


Asesoría Profesional sobre seguros médicos Obamacare en Orlando
Contáctanos por Whatsapp para recibir atención al instante
Cómo funciona Obamacare en Orlando: subsidios, requisitos e inscripción
Orlando es una de las ciudades con mayor crecimiento de la población hispana en Florida. Familias jóvenes, trabajadores del sector turístico, empleados de servicios, pequeños empresarios y profesionales con ingresos variables conviven en un mercado laboral muy dinámico que, en muchos casos, no ofrece un seguro médico a través del empleador. En este contexto, el seguro médico de Obamacare en Orlando se convierte en la principal herramienta para acceder a una atención médica confiable, con costos controlados y una protección financiera real. En TuSeguroMedico.com, entendemos que elegir un seguro médico no es solo comparar precios mensuales, sino también analizar cómo funcionará el plan cuando realmente lo necesites. Por eso es clave comprender cómo funciona su plan de Obamacare en Orlando, cómo se calculan los subsidios y qué categoría de plan se adapta mejor a su situación personal o familiar.
¿Qué es un plan de Obamacare?
Un plan de Obamacare es un seguro médico individual que cumple con las protecciones de la Ley del Cuidado de Salud a Bajo Precio. Puede comprarse para una persona o para una familia. Cuando se adquiere a través de HealthCare.gov, el solicitante puede recibir créditos fiscales y, en determinados planes Silver, reducciones adicionales de costos compartidos (CSR) . Todos los planes del Mercado de Seguros deben cubrir las diez categorías de beneficios esenciales:
- Servicios ambulatorios.
- Emergencias.
- Hospitalización.
- Embarazo, maternidad y atención del recién nacido.
- Salud mental y tratamiento por uso de sustancias.
- Medicamentos recetados.
- Rehabilitación y habilitación.
- Laboratorios.
- Prevención y manejo de enfermedades crónicas.
- Servicios pediátricos, incluyendo atención oral y de visión para menores.
Esto no significa que todos los planes paguen de la misma manera ni utilicen la misma red. También pueden existir límites de visitas, autorizaciones previas, requisitos específicos y distintos costos para el mismo servicio.
Redes médicas y acceso a hospitales en Orlando
Un seguro médico es mucho más valioso si permite el acceso a la atención médica de alta calidad y en centros médicos reconocidos. En Orlando, los planes de Obamacare ofrecen acceso a redes que incluyen:
- Clínicas de atención primaria
- Especialistas en pediatría, medicina interna y múltiples especialidades
- Centros de atención urgente
- Hospitales y sistemas médicos de alto nivel como AdventHealth Orlando y Orlando Health
Para familias con niños, adultos mayores o personas con condiciones crónicas, verificar la red médica antes de elegir un plan es un paso crítico.
¿Quién puede solicitar Obamacare en Orlando?
Para recibir subsidios y utilizar el Mercado de Seguros federal, generalmente debe vivir en Estados Unidos, ser ciudadano, nacional o inmigrante legalmente presente y no estar en prisión. También debe proporcionar la información necesaria para determinar el tamaño real del hogar, el ingreso y el acceso a otras coberturas como Medicaid. Comprar un plan y recibir un subsidio son decisiones distintas. Una persona puede ser elegible para adquirir cobertura médica y no calificar para recibir ayuda económica.
Si tiene seguro disponible mediante un empleo
Una oferta de seguro a través de un trabajo puede impedir la obtención del crédito fiscal cuando se considera asequible y cumple con el estándar de valor mínimo. Para el 2026, la prueba de asequibilidad utiliza el 9.96 % del ingreso del hogar, conforme a las reglas aplicables al empleado o a sus familiares. No rechace la cobertura del trabajo basándose únicamente en su prima sin completar esta comparación.
Si es elegible para Medicare
Obamacare no sustituye Medicare. Una persona inscrita en Medicare o elegible para Medicare debe recibir orientación específica antes de comprar un plan del Mercado. Esta página no tiene como objetivo comparar Medicare Advantage, Medicare Supplement ni Parte D; esas opciones se explican en nuestra página de planes de Medicare en Orlando.
Si tiene ingresos bajos
El Mercado de Seguros puede evaluar si algún integrante del hogar es elegible para Medicaid o para Florida KidCare. TuSeguroMedico.com puede ofrecer información general sobre Medicaid. En Florida, las reglas de elegibilidad no son las mismas para todos los adultos con ingresos bajos.
Si tiene un estatus migratorio elegible
La elegibilidad migratoria puede cambiar por la legislación, los reglamentos y las decisiones judiciales. El Mercado de Seguros puede solicitar documentos para verificar el estatus. No debe suponerse que una categoría migratoria califica únicamente porque lo hizo en un año anterior. Los documentos deben presentarse dentro del plazo indicado para evitar la pérdida de cobertura o de ayuda económica.
¿Cómo funcionan los subsidios de Obamacare en 2026?
El crédito fiscal para la prima se calcula con base en el ingreso anual estimado del hogar, su tamaño y el costo del plan de referencia disponible. Puede aplicar todo, una parte o nada del crédito por adelantado para reducir la prima mensual. Para la cobertura de 2026, la ayuda general vuelve a concentrarse entre el 100 % y el 400 % del nivel federal de pobreza. En el hogar de una persona, el rango aplicable es de $15,650 a $62,600. Para hogares más grandes, los límites aumentan. El crédito fiscal no es un descuento definitivo, sino que se calcula únicamente al solicitar el plan. Se reconcilia posteriormente en la declaración federal de impuestos con su formulario 1095-A. Si su ingreso final o la composición del hogar difieren de lo declarado en su solicitud, el crédito que realmente le corresponde será distinto y deberá devolver la totalidad del exceso recibido.
El cambio que puede costarle más dinero en 2026
A partir del año fiscal 2026, las reglas cambiaron: desaparecieron los límites anteriores que restringían, para ciertos hogares, cuánto crédito fiscal excesivo debía devolverse. Si utiliza más ayuda anticipada de la que finalmente le corresponde, tendrá que devolver el exceso completo al presentar su declaración de impuestos. Por eso, estimar el ingreso dejó de ser un trámite secundario. Si trabaja por cuenta propia, recibe comisiones, combina empleos o tiene temporadas de ingresos altos y bajos, debe elaborar una proyección razonable y actualizarla cuando cambien las circunstancias.
Qué ingreso debe estimar
El Mercado de Seguros utiliza el ingreso anual estimado del hogar correspondiente al año de cobertura. Dependiendo de la situación personal, puede incluir salarios, ingresos netos del trabajo por cuenta propia, compensación por desempleo, Seguro Social sujeto a las reglas de cálculo, intereses, inversiones y otras fuentes de ingresos. La composición del hogar fiscal también importa mucho. Un agente experimentado puede ayudarle a entender qué información solicita el Mercado de Seguros, pero no reemplaza a un contador ni a un profesional tributario en situaciones fiscales complejas.
Reducciones de costos compartidos (CSR)
Las reducciones de costos compartidos, conocidas como CSR, son distintas del crédito que reduce la prima. Pueden disminuir el deducible, los copagos, el coaseguro y el Máximo Gasto de Bolsillo. Solo se reciben al elegir el plan de categoría Silver y cumplir los requisitos correspondientes. Este detalle puede cambiar por completo la comparación. Una persona que califica para CSR podría encontrar en Silver una protección superior a la de un Gold, aunque ambos tengan primas similares.
Calcule su posible gasto anual, no solamente la prima
Después de identificar la categoría adecuada, compare el costo total en tres escenarios: un año con muy poco uso, un año normal y un año con cirugía, hospitalización o tratamiento complejo. Incluya:
- Prima mensual multiplicada por 12.
- Deducible médico y, cuando corresponda, deducible de medicamentos.
- Copagos de atención primaria, de especialistas, de urgent care y de recetas.
- Coaseguro para laboratorios, imágenes, cirugía y hospitalización.
- Máximo de gasto de bolsillo.
- Costos fuera de la red o de servicios no cubiertos por el plan.
Para 2026, el Máximo Gasto de Bolsillo permitido en los planes del Mercado de Seguros puede alcanzar $10,600 por persona y $21,200 por familia. Ese tope no incluye la prima, la atención fuera de la red, los servicios no cubiertos ni los cargos superiores a la cantidad permitida.
Un plan de prima de $0 puede costar más
Una prima de $0 significa que el crédito fiscal cubre la prima neta de ese plan. No incluye consultas, estudios, medicamentos ni hospitalizaciones gratuitas. Si el plan tiene un deducible alto, una red inadecuada o costos elevados de medicamentos recetados, puede resultar más caro que otra opción con una prima mensual más alta. La prima mensual es la superficie del plan; el costo de utilizarlo determina su exposición real.
Fechas de inscripción para Obamacare
Los periodos de inscripción son muy importantes de entender. La inscripción abierta es un periodo que se ofrece una sola vez al año; comienza el 1 de noviembre y termina el 15 de enero.
- Inscripción antes del 15 de diciembre: la cobertura puede comenzar el 1 de enero, tras el pago de la primera prima.
- Inscripción entre el 16 de diciembre y el 15 de enero: la cobertura generalmente comienza el 1 de febrero.
La inscripción abierta para la cobertura 2026 se realizó del 1 de noviembre de 2025 al 15 de enero de 2026. La inscripción para la cobertura 2027 comienza el 1 de noviembre de 2026.
Períodos especiales de inscripción
Fuera de la inscripción abierta, puede calificar para un periodo especial de inscripción debido a un evento calificado, como:
- Pérdida de la cobertura médica de Medicaid.
- Pérdida de cobertura médica laboral
- Matrimonio.
- Cambio en su estatus migratorio
- Nacimiento o adopción
- Cambio de condado o de estado
- Determinados cambios en el hogar o en el estatus.
Solo dispone de 60 días después del evento calificado para seleccionar un plan en el Mercado de Seguros. Algunos eventos requieren contar con cobertura previa o presentar documentos que acrediten la pérdida de la misma. Perder ingresos, por sí solo, no siempre genera un período especial de inscripción; perder la cobertura laboral sí puede hacerlo.
Documentos e información que puede necesitar
Prepare la información de todas las personas incluidas en el hogar y de quienes solicitan cobertura:
- Nombres, fechas de nacimiento y números de Seguro Social cuando correspondan.
- Documentos de ciudadanía o estatus migratorio elegibles cuando sean solicitados.
- Dirección residencial y código postal.
- Datos de la cobertura que termina si solicita cobertura durante un período especial de inscripción.
- Lista de médicos de preferencia, hospitales y medicamentos recetados necesarios.
Una inconsistencia en los datos puede generar una solicitud de verificación. No ignore los avisos del Mercado de Seguros. Si los documentos no se presentan dentro del plazo requerido, puede perder la ayuda económica o la cobertura.
Asesoría en español conectada con la comunidad de Orlando
TuSeguroMedico.com mantiene una relación activa con la Cámara de Comercio de Orlando. Esta presencia institucional respalda nuestro compromiso con las familias, los trabajadores independientes y los pequeños negocios de Florida Central. La relación comunitaria no reemplaza el análisis técnico del plan, pero sí refleja una identidad verificable, participación empresarial y permanencia. Puede consultar nuestro perfil en la Cámara de Comercio de Orlando. 

Los planes de Obamacare más utilizados por personas y familias en Orlando
Ambetter
Esta aseguradora se posiciona como una de las opciones más económicas en el mercado de Obamacare, ideal para personas y familias que buscan primas mensuales bajas sin renunciar a los beneficios esenciales exigidos por la ley. Sus planes médicos suelen ser muy atractivos para quienes califican para subsidios federales, trabajadores independientes, adultos jóvenes y personas que están comenzando su historial de cobertura médica.
Oscar Health
Oscar Health es una aseguradora nacional que se destaca por su enfoque 100% tecnológico, diseñado para usuarios que valoran la simplicidad, la experiencia digital y el acceso rápido a servicios médicos. Sus plataformas móviles permiten agendar citas, chatear con médicos, revisar beneficios y recibir atención virtual de forma intuitiva.
Florida Blue
Florida Blue, compañía afiliada a Blue Cross Blue Shield, es reconocida por su amplísima red de proveedores, hospitales y especialistas, especialmente fuerte en el estado de Florida. Sus planes se asocian con altos estándares de calidad, estabilidad financiera y una amplia gama de opciones que van desde planes económicos hasta coberturas más completas.
Cigna Healthcare
Cigna Healthcare ofrece una cobertura confiable con un fuerte énfasis en programas de bienestar integral, prevención y manejo de enfermedades crónicas. Sus planes incluyen herramientas para la salud mental, la nutrición, la actividad física y el control de condiciones como la diabetes o la hipertensión.
UnitedHealthcare
UnitedHealthcare cuenta con una de las redes médicas más grandes de Estados Unidos, lo que brinda acceso a una amplia variedad de médicos, hospitales y servicios especializados. Sus planes incluyen beneficios complementarios, programas de prevención, herramientas digitales avanzadas y opciones flexibles para distintos presupuestos
TuSeguroMedico.com no sugiere que una aseguradora sea la mejor para todas las personas. La misma compañía puede ofrecer varios productos con redes, deducibles y formularios distintos. Una puede tener la prima más baja y dejar fuera su hospital; otra puede incluir su médico y cobrar más por sus medicamentos. La comparación correcta debe responder:
- ¿Qué producto exacto está disponible en su código postal?
- ¿Incluye su médico primario y sus especialistas?
- ¿Qué hospitales y grupos médicos forman parte de la red?
- ¿En qué nivel aparecen sus medicamentos?
- ¿Requiere referidos o autorizaciones?
- ¿Cómo funciona la cobertura cuando viaja?
- ¿Cuál es el costo anual en los escenarios que usted podría enfrentar?
El nombre de la aseguradora no responde por sí solo ninguna de estas preguntas.
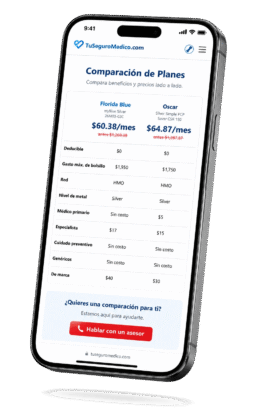
Compare su seguro en línea de manera fácil y rápida
¡Compare planes y categorias!
Preguntas Frecuentes sobre seguros médicos Obamacare en Orlando
Para aplicar correctamente debes tener a mano:
- Número de Seguro Social (si aplica)
- Prueba de estatus migratorio legal (residencia, asilo, TPS, visa de trabajo, etc.)
- Proyección o comprobante de ingresos (declaración de impuestos, talones de pago, carta del empleador)
- Dirección física en Orlando (puede ser con factura o contrato de renta)
Error común: No subir la verificación de ingresos o el estatus migratorio dentro del plazo que te dieron puede causar la cancelación automática del seguro médico.
Los subsidios del Obamacare que recibes mensualmente se calculan con base en tus ingresos estimados del año. Si ganas más de lo declarado en tu solicitud de subsidio, podrías tener que devolver parte del subsidio en la declaración de impuestos. Si ganas menos, podrías haber pagado de más tu seguro médico cada mes. Recomendación: Informa cualquier cambio en tus ingresos durante el año a través de TuSeguroMedico.com para ajustar tu plan y evitar sorpresas.
Si tus ingresos anuales están entre el 100% y el 150% del nivel federal de pobreza, podrías calificar para un plan con cobertura muy completa sin costo mensual (cero primas). En 2026, eso equivale aproximadamente a:
- $15,650 a $23,475 para una persona
- $32,150 a $48,225 para una familia de 4
- $54,150 a 81,225 para una familia de 8
Además, en el condado de Orange hay múltiples opciones de planes con copagos bajos y deducibles reducidos.
Si la ciudad a la que te mudas se encuentra en otro condado o en otra zona de servicio, la respuesta es no. Si decides no cambiar tu plan al cambiarte a otra área de servicio, solo tendrás servicios de emergencia en donde vives y solo podrás visitar a tus médicos en el área de servicio de tu plan. Esto puede terminar siendo un gran error. Es recomendable que te asegures de que tu plan sea un plan que funcione en el área de servicio en donde vives; de lo contrario, corres el riesgo de recibir facturas costosas por haber utilizado médicos fuera de la red de tu plan. Solución: Si te mudas de Orlando a otra ciudad, debes reportar el cambio dentro de 60 días; de lo contrario, podrías perder la cobertura o pagar por servicios fuera de red.
No se trata solo del precio mensual. Siempre considera:
- Si tu médico o clínica favorita está en la red
- Si el costo de tus medicamentos está cubierto por tu plan
- El monto del deducible y el máximo de bolsillo
- Si tienes copagos para servicios comunes como Urgent Care o exámenes como CT Scans o MRI
- Si tu plan te ofrece servicios de telemedicina o salud dental
En Orlando, hay muchos planes con beneficios adicionales como Oscar, Ambetter, Florida Blue y Molina. Te ayudamos a comparar sin costo.
La reinscripción automática es común si no realizas cambios durante el período de inscripción. Sin embargo, podrías quedarte con un plan más caro que no te funcione bien o que no incluya a tus médicos de confianza. Solución: No esperes a que te asignen un plan que no te sirve. Agenda una cita con TuSeguroMedico.com antes del 15 de diciembre para revisar y actualizar tu cobertura médica.
Esto se considera un evento de vida calificado y te permite inscribirte o cambiar de plan médico durante un Período Especial de Inscripción de 60 días. Incluso si no calificabas antes, al perder tu empleo podrías obtener un seguro totalmente subsidiado con base en tus ingresos proyectados.
Sí. Todos los planes del Mercado de Salud incluyen:
- Emergencias (ER)
- Servicios de emergencia en un Urgent Care
- Hospitalizaciones
- Consultas con especialistas
- Chequeos anuales gratuitos
- Laboratorios, imágenes, cirugías y maternidad
- Salud mental
Pero cada plan tiene una red distinta de proveedores médicos, farmacias y hospitales. Por ejemplo, algunos planes cubren Orlando Health, otros, AdventHealth. Es vital verificar la red del plan antes de inscribirse.

En TuSeguroMédico.com contamos con un equipo calificado que suma más de 20 años de experiencia en el sector de seguros de salud.
Categorías de planes Obamacare disponibles en Orlando
Los planes del Obamacare se dividen en categorías metálicas que indican cómo se distribuyen los costos entre la prima mensual y los gastos del seguro. Todas las categorías ofrecen los mismos beneficios esenciales; la diferencia está en cuánto paga el plan y en cuánto paga el asegurado.
Plan Categoría Bronce
- Primas mensuales más bajas
- Deducibles más altos
- Ideal para personas jóvenes o con poco uso médico
- Funciona como una muy buena protección ante emergencias grandes
Plan Categoría Plata
- Equilibrio entre prima y costos al usar el seguro
- Es la única categoría que permite reducciones adicionales de costos para quienes califican por ingresos, esto se llama CSR
- Recomendable para familias con niños o personas con uso médico moderado/alto
Plan Categoría Oro
- Primas más altas
- Deducibles y copagos más bajos
- Conveniente para personas con condiciones crónicas o visitas frecuentes a especialistas
Plan Categoría Platino
- Primas mensuales más altas
- Deducibles muy bajos o mínimos
- Copagos reducidos
- Diseñado para personas que utilizan el sistema de salud con mucha frecuencia y desean máxima previsibilidad de gastos
Aunque no siempre está disponible en todos los códigos postales, el Plan Platino puede ser una excelente opción para quienes priorizan la estabilidad financiera al recibir atención médica.
La Tabla de Pobreza Federal y cómo impacta los subsidios en Orlando
La Tabla de Pobreza Federal y cómo impacta los subsidios en Orlando
Uno de los factores más importantes para determinar el costo real de un plan es la Tabla de Pobreza Federal. Esta tabla se utiliza para calcular los subsidios federales que reducen la prima mensual y, en algunos casos, los costos al usar el seguro.
Puntos clave que toda persona en Orlando debe conocer:
• El subsidio se calcula con base en el ingreso anual estimado, no en ingresos pasados
• El tamaño del hogar influye directamente en la cantidad de ayuda
• Personas con ingresos variables deben hacer estimaciones realistas
• Cambios de ingreso durante el año deben reportarse oportunamente
• Errores en el cálculo pueden generar ajustes o devoluciones al final del año fiscal
En una ciudad como Orlando, donde muchas personas trabajan por temporadas o combinan varios empleos, entender correctamente esta tabla es esencial para maximizar beneficios y evitar problemas financieros.

Para consultas y cotizaciones de seguros de vida, planes de salud, dentales o Medicare Advantage en Orlando, puedes llamarnos directamente al (305) 723-9243 o agendar una cita en el horario que mas te convenga.

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach