Mantente al día con nosotros


Seguros Médicos en Miami 2027: Guía Completa Miami-Dade


Asesoría profesional de seguros médicos en Miami 2027
Contáctenos por Whatsapp para recibir atención al instante
¿Cuánto cuesta un seguro médico en Miami en 2027? · Aseguradoras de salud en Miami · Subsidios de Obamacare en Miami · Cómo inscribirse
Los seguros médicos en Miami para 2027 deben elegirse en un escenario completamente distinto al de años anteriores. Los créditos fiscales ampliados que redujeron las primas entre el 2021 y 2025 ya no existen; la prima promedio del mercado individual de Florida aumenta un 10.4 % y desde el 1 de enero de 2027, cambian de forma sustancial las categorías migratorias autorizadas para recibir subsidios federales. Ante este panorama, mantener o renovar una póliza a ciegas puede triplicar el costo mensual de una familia; la elección ahora exige auditar con precisión los ingresos estimados para no caer en el abismo del subsidio, verificar que los hospitales locales de preferencia sigan en la red del plan y analizar si conviene asumir un deducible mayor o protegerse con un plan Plata con reducciones de costos compartidos. Esta página es la guía de referencia de seguros médicos en Miami 2027 para todo el condado de Miami-Dade, desde Homestead y Florida City hasta Aventura y Miami Beach, pasando por Hialeah, Doral, Kendall, Coral Gables y Miami Lakes.
Miami-Dade es el hogar de 2,802,029 personas, según la estimación del Census Bureau al 1 de julio de 2025 y en él la comunidad hispana constituye la mayoría: el 70.6 % de la población es hispana o latina, el 54.5 % nació fuera de Estados Unidos y el 75.3 % habla en casa un idioma distinto del inglés. También es un condado en el que el 14.8 % de las personas menores de 65 años carece de un seguro médico calificado. Para esas familias, elegir bien en 2027 significa entender cómo funciona el Mercado de Seguros Médicos, quién califica para recibir la ayuda federal, cuánto cuesta cada categoría de plan con cifras reales de HealthCare.gov, qué aseguradoras participan, qué hospitales cubre cada red en cada zona del condado y qué coberturas alternativas existen para quienes no califican para créditos fiscales. Todo eso está aquí, verificado en fuentes oficiales el 30 de octubre de 2026.
La asesoría profesional de TuSeguroMedico.com no tiene costo para usted: a las agencias nos paga la aseguradora, no el cliente y el precio del plan es exactamente el mismo con o sin agente. Si prefiere resolverlo en una conversación, nuestra agencia de seguros médicos en Miami compara estas opciones con usted en español. Nos puede llamar al 305-723-9243.
Guía completa sobre seguros médicos en Miami-Dade County
Un buen seguro médico no es el más barato ni el más caro: es el que incluye a sus médicos de preferencia, cubre sus medicamentos, fija un costo total que su bolsillo puede sostener si surge una enfermedad y aprovecha cada dólar de ayuda federal que le corresponde. En Miami-Dade, con siete aseguradoras y 160 planes disponibles para el año 2027, tomar esa decisión exige seguir un orden claro.
¿Qué debe incluir un buen seguro médico en Miami?
Cuatro condiciones separan a un seguro que protege de uno que solo cuesta. La primera es una red real: que sus médicos, especialistas, hospitales y servicios de urgencias estén dentro de la red del plan. La segunda es un formulario de medicamentos recetados que cubra sus recetas con copagos razonables. La tercera es un costo anual predecible, sumando prima mensual, deducible, copagos y coaseguro hasta llegar al máximo gasto de bolsillo. La cuarta es aprovechar al máximo la ayuda federal: el crédito fiscal para la prima y si sus ingresos califican, las reducciones de costos compartidos son exclusivas para los planes de la categoría Plata.
Una red médica que usted realmente utilice
Los planes más económicos de Miami-Dade son del tipo HMO: en los cuales usted tiene un médico de cabecera, necesita de referidos para la mayoría de las visitas a los especialistas y no tiene cobertura médica fuera de la red salvo en caso de emergencias. Las redes médicas están construidas alrededor de determinados grupos médicos; las de Oscar, Ambetter, AvMed y AmeriHealth Caritas Next tienen su propia composición de médicos. Nuestra guía de seguros médicos aceptados en hospitales de Florida recoge, hospital por hospital, los planes del Mercado que cada uno declara aceptar.
Cobertura adecuada para sus medicamentos recetados
Cada plan tiene un formulario de medicamentos recetados cubiertos, organizado en niveles de copago distintos. Una persona que toma insulina, un anticoagulante o un medicamento de especialidad debe elegir el plan por su formulario, no por su prima mensual. En el condado de Miami-Dade, varios planes de UnitedHealthcare incluyen insulina a $0 y Oscar ofrece planes específicamente diseñados para diabetes, enfermedad pulmonar obstructiva crónica, salud de la mujer en periodo de menopausa y condiciones cardiovasculares y renales, con copagos de especialista reducidos.
Se debe analizar el costo total del plan, no solo la prima mensual
La prima mensual es el número que todos miran y el que menos define si un plan es adecuado o no. El deducible es lo que usted paga antes de que el plan cubra ciertos servicios y siempre tiende a generar confusión; el copago es siempre una cantidad fija que uno paga por cada consulta médica o receta farmacéutica; el coaseguro siempre es un porcentaje, el cual usted debe pagar por servicios específicos, con frecuencia en la sala de emergencias. El máximo gasto de bolsillo es el número más importante del plan; es literalmente un escudo financiero que protege el patrimonio familiar y evita bancarrotas: representa el peor escenario de gastos en un año por servicios médicos recibidos dentro de la red. Para el año 2027, CMS fijó ese límite, como máximo, en $12,000 por persona y $24,000 por familia en los planes sin CSR. Cualquier admisión en un hospital de Miami-Dade supera ese límite con toda facilidad, de modo que la diferencia entre un máximo gasto de bolsillo de $2,000 y uno de $12,000 es una diferencia que obviamente hay que considerar. Los conceptos y la forma en que se aplican los costos compartidos en una póliza de salud se explican con claridad en nuestro artículo titulado: «Cómo entender los gastos compartidos de mi seguro médico«.
Los subsidios o créditos fiscales disponibles del Obamacare
El crédito fiscal para ayudar a minimizar la prima se calcula a partir del tamaño del hogar para efectos tributarios y el ingreso bruto ajustado modificado que el hogar espera declarar en 2027, comparados con las guías federales de pobreza de 2026, publicadas por el Departamento de Salud y Servicios Humanos el 15 de enero de 2026. Estas son las cifras anuales para los 48 estados contiguos y Washington, D. C.
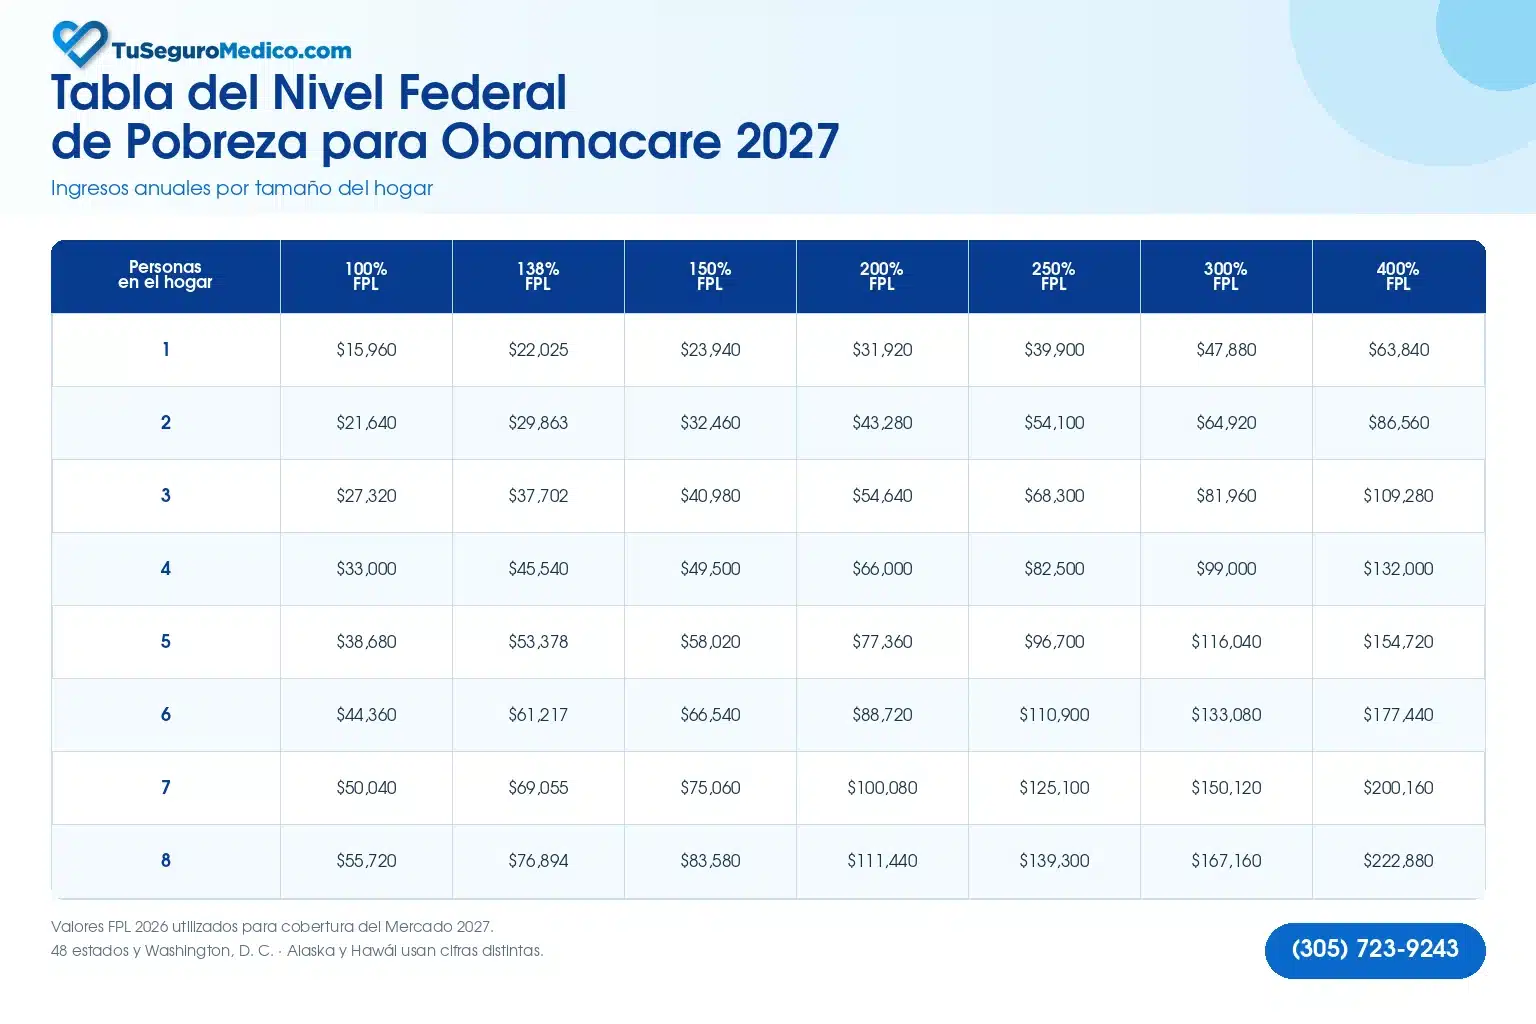
Por cada persona adicional después de la octava persona, se suman $5,680 a la cifra del 100 %. La tabla completa y cómo se aplica, con los niveles del 138 % y del 300 %, está en nuestro artículo titulado «Tabla de ingresos para Obamacare en el 2027».
Con esa tabla se pueden responder muchas preguntas que nuestro equipo recibe a diario. Una persona o familia con ingresos entre el 100 % y el 400 % del nivel de pobreza federal tiene derecho (dependiendo de su estatus migratorio) a recibir un crédito fiscal que reduce la prima mensual de su seguro médico. En términos generales, mientras menor sea el ingreso de la familia, mayor será el crédito fiscal y mientras más personas compongan el hogar, mayor será el crédito fiscal. A partir del vencimiento de los créditos ampliados del «American Rescue Plan», un hogar que supere el 400 % del FPL debe pagar la prima completa del plan, sin ayuda ni crédito fiscal. Un adulto sin hijos menores de 18 años cuyo ingreso está por debajo del 100 % del FPL no califica para recibir subsidios y es referido automáticamente a Medicaid; en ese caso es conveniente revisar los programas de ACCESS Florida.
La reducción de costos compartidos (CSR) es un subsidio adicional y el menos comprendido por los consumidores. Cuando el ingreso del hogar se ubica entre el 100 % y el 250 % del nivel de pobreza, la ley obliga a la aseguradora a rebajar considerablemente el deducible, los copagos, el coaseguro y el máximo gasto de bolsillo. Esta rebaja solo se aplica en los planes de la categoría Plata, como lo indica HealthCare.gov. Para el año 2027, CMS fijó tres niveles de CSR: entre el 100 % y el 150 % del nivel de pobreza federal, el plan Plata cubre en promedio el 94 % de los costos medicos y el máximo gasto de bolsillo no puede superar los $4,000 por persona y $8,000 por familia; entre el 150 % y el 200 % del FPL, cubre el 87 % con los mismos límites; entre el 200 % y el 250 %, cubre el 73 % y el máximo gasto de bolsillo se limita a $9,600 por persona y $19,200 por familia. Explicamos el mecanismo de este subsidio adicional en nuestro artículo titulado «Qué significa el CSR y cómo le beneficia en su póliza».
Dos reglas adicionales merecen mucha atención en el 2027. A partir del año fiscal 2026, no existe protección ni tope máximo para el reembolso del crédito fiscal recibido en exceso: quien en su aplicación de seguro declara un ingreso menor al real deberá devolver la diferencia completa al presentar su declaración de impuestos. El crédito fiscal se recibe por adelantado cada mes y es pagado directamente a la aseguradora en su nombre, de modo que cualquier cambio de ingreso, de tamaño del hogar o de dirección debe comunicarse al Mercado de Seguros en cuanto ocurra. Para más información, le explicamos las consecuencias de no hacerlo en nuestro artículo titulado «Qué pasa si no actualiza sus ingresos en Obamacare«. Nuestra calculadora de subsidios de Obamacare permite estimar el crédito fiscal antes de la consulta.
Opciones de seguros médicos están disponibles en Miami-Dade
Planes de Obamacare/Mercado de Seguros Médicos
El Mercado de Seguros Médicos, conocido como el Obamacare, es el sistema creado por la Ley de Cuidado de Salud Asequible para que las personas sin cobertura médica a través de sus trabajos ni de programas públicos compren un plan de salud individual o familiar con subsidios federales. En Florida este programa opera a través de HealthCare.gov. Todos los planes de Obamacare cubren diez beneficios esenciales de salud, como servicios de hospitalización, maternidad, medicamentos recetados, salud mental y servicios de prevención de enfermedades, sin poder rechazar a nadie ni cobrar de más por la existencia de condiciones crónicas o preexistentes. Para el año 2027, el período de inscripción abierta comienza el 1 de noviembre de 2026: inscribirse antes del 15 de diciembre de 2026 garantiza cobertura que comienza el 1 de enero de 2027, mientras que el 15 de enero de 2027 marca el cierre oficial del plazo para inscribirse en un plan 2027. Fuera de esas fechas, solo un acontecimiento de vida calificado abre una ventana de 60 días para un periodo llamado «período especial de inscripción». En Florida, las tarifas de los seguros médicos se calculan a nivel de condado. De acuerdo con las normas de CMS, el estado divide su territorio en 67 áreas geográficas de tarificación, asignando un área exclusiva a cada condado. Esto significa que para personas de la misma edad, un plan médico tiene exactamente el mismo costo en cualquier punto de Miami-Dade; ya sea que viva en Homestead, Hialeah o Miami Beach, por lo que las cifras de esta guía se aplican sin cambios a todo el condado.
Los planes médicos se dividen en cuatro niveles de riesgo según cómo se reparten los gastos entre la aseguradora y el asegurado. En el condado de Miami-Dade, la oferta del Mercado de Seguros para el año 2027 suma 160 opciones de cobertura en HealthCare.gov: 56 planes de categoría Bronce, 58 de Plata, 38 de Oro y 8 de Platino.
- Categoría Bronce (56 planes): Esta categoría de planes tiene la prima mensual más baja y los costos compartidos más altos de todos los planes disponibles. Con subsidio federal, muchos quedan en $0 al mes. Son convenientes para personas sanas que solo buscan respaldo ante una emergencia grave y tienen la liquidez necesaria para pagar el deducible o el máximo gasto de bolsillo si se enfrentan a una emergencia o a una operación.
- Categoría Plata (58 planes): Estos planes representan un punto medio en términos de costos y son la opción clave para la mayoría de las familias del condado. Es la única categoría que activa las reducciones de costos compartidos (CSR), lo que reduce significativamente los costos compartidos del plan. Son ideales para mujeres con un parto programado y para personas que tienen cirugías pendientes.
- Categoría Oro (38 planes): Estos planes tienen una prima mensual más alta, pero deducibles bajos de $0 a $4,500 por persona y copagos fijos desde el primer día. Son ideales para quienes van al médico con frecuencia y para quienes ganan demasiado como para calificar para las reducciones de costos en Plata (CSR).
- Categoría Platino (8 planes): Estos planes tienen la prima más alta y los costos compartidos más bajos. En el condado de Miami-Dade solo los ofrece la aseguradora Florida Blue, distribuidos en ocho opciones con redes tipo EPO, POS y PPO, con acceso a su red médica más extensa.
Para tener un entendimiento más completo, nuestro artículo titulado «Cómo funcionan las categorías de planes del Mercado» amplía cada una de ellas.
Las siguientes cifras provienen directamente de la herramienta de HealthCare.gov para el condado de Miami-Dade, consultada el 30 de octubre de 2026. Estas son solo estimaciones: el crédito fiscal exacto se confirma al completar la solicitud y el precio varía según la edad, el ingreso, el consumo de tabaco y el tamaño del hogar de cada grupo familiar. Escogimos tres hogares representativos del condado y para cada uno, ejemplos reales de cada categoría con las aseguradoras que ofrecemos.
Un adulto de 40 años con un ingreso de $23,940 al año (150 % del nivel de pobreza).
Para un adulto de 40 años en Miami-Dade con ingresos de $23,940 al año (150 % del FPL), el crédito fiscal estimado ronda los $652 al mes y activa el nivel máximo de reducción de costos compartidos (CSR del 94 % del valor actuarial) en los planes de categoría Plata.
- Categoría Bronce: Trece planes quedan en $0 al mes, pero trasladan un riesgo financiero crítico al usuario. Por ejemplo, el plan myBlue Bronze 2129 (Florida Blue HMO) tiene un deducible de $2,500 y un máximo gasto de bolsillo de $12,000. Con un copago de $35 para visitas al médico de cabecera y $1,500 de copago para urgencias; mientras que el plan Bronze Classic 4700 de Oscar tiene un deducible de $4,700 y un copago de $70 por la consulta al médico de cabecera.
- Categoría Plata (con CSR de 94 %): La opción más económica es el myBlue Essentials Silver 27M07-01C (Florida Blue HMO), que cuesta $85.25 al mes ($737.25 sin subsidio), con un deducible de $0, máximo gasto de bolsillo de $2,675, visitas al médico primario a $0 y al especialista de $20. Le sigue el plan Silver Simple PCP Saver CSR 150 de Oscar Health con una prima de $96.76 al mes, deducible de $0 y un máximo gasto de bolsillo de $2,950. El plan Wellpoint Heart Healthy Essential Silver: de $0 a $228.70 al mes, con un máximo gasto de bolsillo de $1,700; y finalmente el plan AvMed Entrust Silver 550: con una prima mensual de $266.26 al mes y un máximo gasto de bolsillo de $2,000.
- Categoría Oro: Aunque estos planes no cuentan con subsidio adicional de CSR, ofrecen primas intermedias pero con deducibles superiores a los de los planes de la categoría Plata con subsidio. El plan Gold Basic de Oscar cuesta $41.93 al mes, con un deducible de $4,500 y el plan llamado Gold Classic Standard de Oscar tiene una prima mensual de $73.54, con un deducible de $2,500 y un gasto de bolsillo máximo de $8,600.
- Categoría Platino: El plan BlueSelect Platinum 27L01-09 de Florida Blue tiene una prima mensual de $1,859.37, con un deducible de $1,500 y un máximo de gasto de bolsillo de $4,250.
Para este perfil de ingresos, un plan Plata con reducción del 94 % ofrece una protección médica superior a cualquier opción Bronce u Oro por una diferencia de prima de apenas $85 a $100 mensuales, ya que elimina el deducible a $0 y reduce el riesgo de desembolso máximo a una fracción de los $12,000 de un plan Bronce.
Un matrimonio de 50 años con ingresos de $43,280 al año (200 % del nivel de pobreza)
Para un matrimonio de 50 años en Miami-Dade con un ingreso conjunto de $43,280 al año (200 % del nivel federal de pobreza), el crédito fiscal para la prima estimado asciende a $1,816 al mes y activa el nivel de reducción de costos compartidos del 87 % de valor actuarial en la categoría Plata, donde los deducibles y los límites de desembolso aplican como totales familiares:
- Categoría Bronce: Opciones como el plan myBlue Bronze 2129 (Florida Blue HMO) y el plan Bronze Classic 4700 de Oscar Health tienen una prima de $0 al mes, pero exponen financieramente al hogar al máximo gasto de bolsillo más alto, con un máximo de gasto de bolsillo familiar de $24,000, junto con deducibles familiares de $0 y $9,400, respectivamente.
- Categoría Plata (con reducción del 87 %): La alternativa más accesible es el plan myBlue Essentials Silver 27M07-01B (Florida Blue HMO) por $244.62 al mes ($2,060.62 sin subsidio), con un deducible familiar de $2,800 y un máximo gasto de bolsillo familiar de $8,000. Por su parte, Oscar Health ofrece el plan Silver Simple PCP Saver CSR 200 por $276.78 al mes, con un deducible familiar de $1,700 y un máximo gasto de bolsillo de $7,600, y el plan Silver Core Plan CSR 200 por $282.42 al mes, que reduce el deducible familiar a solo $600. Para quienes buscan la menor exposición económica ante una eventualidad grave, el plan AvMed Entrust Silver 550 tiene una prima mensual de $750.54 y ofrece el máximo gasto de bolsillo familiar más bajo de la categoría, fijado en $4,500.
- Categoría Oro: Aunque estos planes presentan primas mensuales competitivas frente a algunos planes Plata debido a la estructura de precios del mercado, no cuentan con subsidios adicionales (CSR) para la reducción de costos compartidos. El plan Gold Basic de Oscar Health cuesta $123.54 al mes; el plan Gold Classic Standard de Oscar se ubica en $211.88 al mes con un deducible familiar de $5,000; y finalmente el plan Wellpoint Essential Gold 1400 con una prima mensual de $994.48, ofreciendo un deducible familiar de $2,800 y el máximo gasto de bolsillo más bajo de este nivel.
Una familia de cuatro personas con ingresos de $82,500 al año (250 % del nivel de pobreza)
Para una familia de cuatro personas en Miami-Dade; padres de 40 y 38 años e hijos de 10 y 6 años, con ingresos anuales de $82,500 (250 % del nivel federal de pobreza), el crédito fiscal estimado para la prima alcanza los $1,762 al mes. En este nivel de ingresos se activa la reducción de costos compartidos del 73 % de valor actuarial (el nivel más bajo de este subsidio), con cifras acumuladas en el deducible y en el máximo gasto de bolsillo a escala familiar:
- Categoría Bronce: El plan myBlue Essentials Bronze 27M07-30 (Florida Blue HMO) presenta una prima de $0 al mes, pero implica una exposición financiera crítica para el hogar, con un deducible familiar de $23,950 y un máximo gasto de bolsillo familiar de $24,000. Como alternativa, el plan Bronze Classic 4700 de Oscar Health se sitúa en $96.43 al mes con un deducible familiar de $9,400.
- Categoría Plata (con CSR del 73 %): La opción de prima más económica es el plan myBlue Essentials Silver 27M07-01A (Florida Blue HMO) por $576.66 al mes ($2,338.66 sin subsidio), aunque tiene un deducible familiar elevado de $19,150. Por su parte, el plan Silver Classic Standard CSR 250 de Oscar cuesta $617.48 al mes, con un deducible familiar de $5,800 y un máximo gasto de bolsillo familiar de $18,000. Para quienes buscan limitar el gasto catastrófico, el plan Thrive Silver de Ambetter se ubica en $1,000.32 al mes y ofrece el máximo gasto de bolsillo familiar más bajo de este nivel de ingresos: $15,400.
- Categoría Oro: Al diluirse por completo el impacto del subsidio CSR en el nivel Plata, los planes de categoría Oro entran en competencia directa en términos de costo-beneficio. El plan Gold Basic de Oscar cuesta $439.25 al mes con un deducible familiar de $9,000; el plan Gold Classic Standard de Oscar cuesta $539.51 al mes con un deducible familiar de $5,000 y un máximo gasto de bolsillo familiar de $17,200; el plan Gold Simple Diabetes de Oscar fija su costo en $546.76 al mes con un deducible familiar de $4,000 y consultas con el médico primario sin copago. El plan Wellpoint Essential Gold 1400 alcanza una prima mensual de $1,427.73, con un deducible familiar de $2,800 y el máximo gasto de bolsillo familiar más bajo de la categoría: $10,000.
En este nivel de ingresos, la menor intensidad del CSR hace que la categoría Oro supere en valor a la categoría Plata: el plan Gold Classic Standard de Oscar cuesta $78 menos al mes que el Silver Classic Standard de la misma aseguradora y además reduce el deducible familiar en $800. A modo de contraste de mercado, para un hogar en Miami-Dade con dos adultos de 40 años, dos hijos de 10 años y un ingreso total de $87,000, se estima una prima promedio de referencia para planes Plata de $2,917 al mes con un crédito fiscal de $1,698, lo que dejaría una prima neta de $1,219 a cargo de la familia. La diferencia entre ese promedio general del condado y las alternativas analizadas demuestra por qué auditar opciones plan por plan resulta indispensable antes de formalizar la inscripción.
Seguros médicos privados
Fuera del Mercado de Seguros existen pólizas privadas que se contratan directamente con las aseguradoras en cualquier época del año. Para el período 2027, estas opciones cobran especial relevancia para cuatro grupos de residentes en Miami-Dade:
- Personas con presencia legal sin acceso a subsidios: Quienes a partir del 1 de enero de 2027 dejan de recibir créditos fiscales federales según las directrices de CMS, incluyendo personas con asilo concedido o en trámite, refugio, Estatus de Protección Temporal (TPS), visas de no inmigrante y demás categorías migratorias distintas a residentes permanentes, entrantes cubanos y haitianos o ciudadanos bajo los Pactos de Libre Asociación.
- Hogares por encima del 400 % del nivel de pobreza: Familias cuyos ingresos superan el límite de elegibilidad para recibir ayuda federal tras el fin de los créditos fiscales ampliados.
- Adultos en el vacío de cobertura (ingresos bajo el 100 % FPL): Personas que no califican para subsidios del Mercado ni cumplen los requisitos del programa Medicaid de Florida.
- Solicitantes sin período especial de inscripción (SEP): Quienes requieren cobertura inmediata fuera de las fechas de inscripción abierta y carecen de un evento de vida calificado.
En este mercado privado, resulta fundamental diferenciar entre un seguro de cobertura médica integral mayor y un plan de beneficios limitados o de indemnización fija. Estos últimos no están obligados a cubrir los diez beneficios esenciales de salud, excluyen condiciones médicas preexistentes y solo reembolsan montos fijos por evento, por lo que funcionan únicamente como respaldo financiero complementario y nunca como un sustituto del seguro médico calificado.
Las coberturas alternativas de Allstate Health Solutions que ofrece TuSeguroMedico.com están descritas más adelante en esta página y las demás opciones están en la sección de seguro médico privado y en la guía de «seguro médico según el estatus migratorio».
La revisión anual del seguro médico es fundamental
Las aseguradoras rediseñan sus planes cada año y el 2027 es un año de cambios significativos en Miami-Dade. La Oficina de Regulación de Seguros de Florida (OIR) aprobó el 16 de octubre de 2026 un aumento promedio ponderado del 10.4 % para el mercado individual del estado: la prima promedio mensual antes de subsidios pasa de $811 a $898. Los aumentos aprobados van del 5.9 % de Ambetter al 25 % de UnitedHealthcare. Dos aseguradoras que participaban en 2026 no aparecen en la lista de la OIR de compañías en el Mercado para el año 2027: Cigna Healthcare y Molina Healthcare, de modo que sus planes no se renuevan y sus asegurados deberán elegir un nuevo plan durante el periodo de inscripción abierta. A ello se suman el fin de los créditos ampliados, la eliminación del tope de reembolso tributario y las nuevas reglas migratorias. Renovar el plan en modo automático en 2027 es la forma más segura de pagar de más o perder la cobertura de un médico importante. Analizamos cada cambio en nuestra guía titulada «Cambios en los seguros médicos para 2027″.
Le ayudamos a comparar las opciones disponibles para su situación personal
Las familias con hijos comparan el copago pediátrico, la inclusión de Nicklaus Children’s en la red y la posibilidad de que los niños califiquen para Florida KidCare mientras los padres eligen un plan del Mercado; vea nuestra guía de seguros médicos para familias. Las mujeres embarazadas necesitan un plan que incluya la maternidad y su hospital dentro de la red antes del parto; vea nuestra guía titulada «seguro médico para embarazadas». Las personas con diabetes, enfermedad pulmonar, condiciones cardíacas o cáncer deben elegir sus planes por formulario, copago de especialista y acceso a los centros de referencia del condado y encuentran en Oscar y en UnitedHealthcare planes con copagos reducidos e insulina sin costo. Los adultos de 55 a 64 años deben comparar el máximo gasto de bolsillo con más cuidado que la prima, porque su uso de servicios. Los trabajadores independientes y los conductores de plataformas deben estimar con precisión sus ingresos netos debido a la eliminación del tope de reembolso; vea nuestra guía de seguros médicos para trabajadores 1099 para más información. Quien pierde su empleo dispone de solo 60 días para inscribirse en un plan de salud; para más información vea nuestro artículo «Pérdí mi trabajo y mi seguro médico». Quien cumple 26 años y sale del plan de sus padres tiene también un período especial; vea nuestro artículo «Cumplo 26 años y el seguro de mis padres». Y quien pierde Medicaid o KidCare por un cambio de ingreso tiene 60 días para pasar al Mercado sin quedar descubierto.
Las aseguradoras más destacadas entre personas y familias en Miami-Dade
Según la tabla de disponibilidad por condado de la OIR del 16 de octubre de 2026 y la vista previa de HealthCare.gov, las siguientes siete aseguradoras ofrecen planes del Mercado de Seguros en Miami-Dade para el año 2027 y todas forman parte de la oferta de TuSeguroMedico.com. Indicamos para cada una el aumento de tarifa aprobado por la OIR para el mercado individual.
Florida Blue
Blue Cross and Blue Shield of Florida participa en el Mercado de Seguros con dos entidades: Health Options, Inc., que emite los planes HMO myBlue y BlueCare, con un aumento aprobado del 9.5 % y Blue Cross and Blue Shield of Florida, Inc., que emite los planes EPO BlueSelect y PPO BlueOptions, con un aumento del 18.8 %. Los planes myBlue son los más económicos del condado en las tres categorías principales y Florida Blue es la única aseguradora que ofrece planes de la categoría Platino y planes de red amplia EPO y PPO en Miami-Dade. Conozca los detalles en Florida Blue en español y en las clínicas de Sanitas con Florida Blue.
Oscar Health
Oscar Health Maintenance Organization of Florida tiene el catálogo más amplio del condado en las categorías Bronce, Plata y Oro, con planes estandarizados, planes con ahorro en consulta primaria y planes diseñados para diabetes, enfermedad pulmonar obstructiva crónica, salud de la mujer y condiciones cardiovasculares y renales. Su aumento aprobado es del 10.3 %. Vea nuestra página titulada «seguro médico Oscar».
Ambetter Health
Ambetter, emitido por Centene Venture Company Florida, tiene el aumento aprobado más bajo del mercado individual de Florida para 2027, del 5.9 %. Ofrece en Miami-Dade planes de las tres categorías principales, con versiones que incluyen cobertura dental y de visión para adultos. Más información en nuestra página titulada «seguro médico Ambetter».
AvMed
AvMed es una excelente aseguradora sin fines de lucro con sede en Miami y décadas de trayectoria en el sur de Florida. Sus planes Entrust tienen primas más altas que las de Florida Blue y Oscar, pero ofrecen los máximos de gasto de bolsillo más bajos de la categoría Plata para quienes califican para el CSR. Su aumento aprobado es del 10.7 %.
AmeriHealth Caritas Next
AmeriHealth Caritas Florida ofrece en Miami-Dade planes de las tres categorías principales con consultas primarias gratuitas incluidas y en su plan Silver Essential, el coaseguro de sala de emergencias más bajo del condado para el nivel de reducción del 94 %. Su aumento aprobado es del 18.8 %.
UnitedHealthcare
UnitedHealthcare of Florida ofrece dos familias de planes en Miami-Dade: UHC Sanitas, con red centrada en los centros médicos Sanitas y una prima más baja. Los planes UHC, con red más amplia y prima mayor. Varios de sus planes incluyen insulina a $0. Es la aseguradora con el aumento aprobado más alto del estado para el año 2027: 25 %. Conozca más sobre sus planes en nuestra página de UnitedHealthcare en español.
Wellpoint
Wellpoint, una marca de Elevance Health que entró al mercado de seguros de Florida en 2025, ofrece planes médicos en Miami-Dade en las tres categorías principales a través de su red Wellpoint Florida Essential. Para el nivel de reducción del 94 %, su plan Heart Healthy Essential Silver $0 tiene el máximo gasto de bolsillo más bajo de todo el condado, de $1,700 y en la categoría Oro, su plan Essential Gold 1400 ofrece el máximo gasto de bolsillo familiar más bajo, de $10,000. Su aumento aprobado es del 17.4 %.
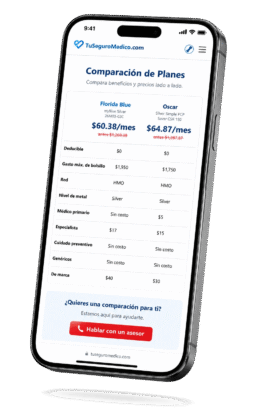
Cuéntenos su situación y le decimos cuál categoría le conviene.
Comparamos red, medicamentos, costo total y subsidio con usted, sin costo y en español.
Preguntas frecuentes sobre seguros médicos en Miami
Depende de la edad, del ingreso y del tamaño del hogar. Para un adulto de 40 años que gana $23,940 al año, trece planes Bronce cuestan $0 al mes después del crédito fiscal estimado de $652, el plan Plata más económico cuesta $85.25 y el plan Oro más económico cuesta $41.93. Sin crédito fiscal, los planes HMO del condado cuestan entre $555 y $1,290 al mes por persona según la categoría. Las cifras son estimaciones de HealthCare.gov del 30 de octubre de 2026.
Sí. Florida fija las primas por condado y Miami-Dade es una sola área de tarificación, de modo que un mismo plan cuesta lo mismo en cualquier ciudad del condado para una persona de la misma edad. Lo que cambia entre ciudades es la red de hospitales y médicos disponible.
Solo si el directorio de proveedores del plan lo confirma. Los planes HMO más económicos tienen redes específicas, y un hospital cercano no sirve si el plan no lo cubre. Lo verificamos centro por centro antes de inscribirlo.
Conserva el derecho a inscribirse en un plan del Mercado, pero desde el 1 de enero de 2027 no recibe crédito fiscal ni reducción de costos compartidos y paga la prima completa. Revisamos con usted si un plan del Mercado a precio completo o una cobertura alternativa de Allstate Health Solutions se ajusta mejor a su presupuesto.
Perder Medicaid o KidCare abre un período especial de 60 días para inscribirse en el Mercado. Un ingreso mayor al declarado reduce el crédito y, desde el año fiscal 2026, la diferencia se devuelve completa en la declaración de impuestos, de modo que debe actualizarse en cuanto ocurra.
Del 1 de noviembre de 2026 al 15 de enero de 2027. Para que la cobertura inicie el 1 de enero, inscríbase antes del 15 de diciembre de 2026. Fuera de esas fechas, solo un acontecimiento de vida calificado abre un período especial.
Sí. Todo el equipo atiende en español, de lunes a viernes de 9:00 am a 9:00 pm y los sábados de 10:00 am a 8:00 pm, por teléfono y por WhatsApp al (305) 723-9243.
En minutos durante el horario de atención. Déjenos sus datos por WhatsApp o por través del formulario y un asesor le llamará.
En TuSeguroMédico.com contamos con un equipo calificado que suma más de 15 años de experiencia en el sector de seguros de salud.
Coberturas alternativas si no califica para el Mercado de Seguros
TuSeguroMedico.com ofrece planes de Allstate Health Solutions, la división de seguros de salud de The Allstate Corporation, en el condado de Miami-Dade. Estos son seguros privados que se pueden comprar en cualquier momento del año, sin necesidad de esperar al periodo de inscripción abierta y sin depender del estatus migratorio ni del nivel de ingreso para calificar. Antes de considerarlos, es imprescindible entender sus limitaciones: ninguno es un plan calificado de la Ley de Cuidado de Salud Asequible, ninguno constituye cobertura esencial mínima, ninguno recibe subsidios federales ni es elegible para aplicar créditos fiscales, usted debe pagar la prima completa. Son coberturas de beneficios limitados que no sustituyen a un seguro médico integral. Para quien recibe subsidio en el Mercado de Seguros o vive con una condición crónica, el Mercado de Seguros sigue siendo la primera opción a revisar; estas alternativas sirven para quien quedó fuera del Mercado de Seguros o necesita complementar su cobertura.
El seguro médico de corta duración (Short Term Medical) ofrece cobertura temporal por períodos de 30 días a 3 meses. Existen cuatro versiones: dos planes PPO con las redes nacionales de Aetna y Cigna, un plan Legacy y un plan de emisión garantizada que no hace preguntas de salud para calificar. Usted elige el deducible y el máximo gasto de bolsillo entre varios niveles. Su prima es menor que la de un plan del Mercado de Seguros porque no cubre condiciones preexistentes ni los beneficios esenciales de salud. Están pensados para quienes se encuentran entre dos empleos, salieron del plan de sus padres, están esperando el periodo de inscripción abierta o necesitan cobertura por un lapso de tiempo específico.
El plan Medical Expense Shield, lanzado en el año 2026, combina en una sola solicitud y una sola prima mensual un seguro médico de corta duración con la red Aetna Open Choice PPO y un plan de beneficios fijos, en los niveles Core y Plus, que paga montos predeterminados en efectivo por ambulancia, sala de emergencias, cirugía ambulatoria, anestesia, consultas médicas, radiología y laboratorio. Se vende a través de LIFE Association, con la membresía incluida y Florida figura entre los estados donde está disponible.
El seguro de accidentes es una cobertura complementaria que paga un beneficio en efectivo después de una lesión cubierta, funciona con o sin otro seguro médico, no tiene red ni períodos de espera y es de emisión garantizada para personas de 18 a 64 años, con vigencias de 30 a 364 días. Existen cuatro productos: Enhancer, que cubre gastos médicos por accidente y admite cláusulas opcionales para cáncer, ataque cardíaco, derrame cerebral u hospitalización por enfermedad; TrioMED, que combina accidente, enfermedad crítica y muerte accidental; Accident Fixed-Benefit, de beneficios fijos; y AcciMED.
Los planes de beneficio fijo y de gastos hospitalarios indemnizan montos predeterminados por cada servicio cubierto, con total independencia de la tarifa que facture el proveedor médico. Dentro de este esquema, Allstate Health Access permite fijar una suma anual específica para consultas de rutina, medicamentos recetados, exámenes de laboratorio y demás prestaciones cubiertas, pagando el mismo beneficio sin importar si la atención se recibe dentro o fuera de la red; su contratación se gestiona a través de LIFE Association con la cuota de membresía integrada. Por su parte, la línea Hospital Expense Protection Plus estructura su oferta en dos niveles: las pólizas básicas (A, B y C), diseñadas para indemnizar la admisión hospitalaria, los días de internación, las estancias de observación, el traslado en ambulancia y las pruebas diagnósticas; y las pólizas Max (D, E y F), que añaden consultas médicas y radiología, incorporando además en el Plan F beneficios específicos para sala de emergencias y cuidados intensivos. Esta línea no impone períodos de espera ni restricciones de red hospitalaria, se paga de forma complementaria e independiente a cualquier otra póliza vigente y excluye las condiciones preexistentes durante los primeros doce meses de cobertura. Con la incorporación de Foundation Health, se completa esta familia de productos cuyo diseño financiero aporta liquidez directa para amortiguar una porción de las facturas clínicas prolongadas, pero sin asumir la totalidad de los costos catastróficos, razón por la cual operan estrictamente como protección complementaria y jamás como un sustituto de un seguro médico mayor integral.
La realidad financiera de nuestra comunidad
El ingreso medio por hogar en Miami-Dade es de $71,753, según el Census Bureau para el período 2020 a 2024. El 14.2 % de la población vive en pobreza y más de la mitad de los residentes nació fuera de Estados Unidos. Detrás de esas cifras hay dos verdades que nuestros asesores comprueban cada día. La primera es que muchas familias descartan el seguro médico sin verificar su subsidio: dan por hecho que no califican o que es caro, cuando en 2027 un adulto de 40 años con ingreso de $23,940 tiene trece planes Bronce a $0 al mes y un plan Plata con deducible de $0 por $85.25. La segunda es que los términos técnicos son nuevos para quien llega de un sistema de salud distinto: deducible, coaseguro, máximo gasto de bolsillo, formulario, red, crédito fiscal anticipado, reconciliación en la declaración de impuestos. Nadie debe firmar una póliza sin entender esas palabras, y ese es exactamente el vacío que llena una agencia que atiende en español y que gana lo mismo cualquiera que sea el plan que usted elija.
¿Cómo identificar el mejor seguro médico para usted en Miami-Dade?
El método consta de cinco pasos consecutivos que deben seguirse en orden riguroso:
- Defina su perfil de partida: Indique la composición exacta de su hogar fiscal, su estatus migratorio, el ingreso anual proyectado que declarará para el año 2027, los médicos y centros hospitalarios que consulta con regularidad y los medicamentos recetados que toma de manera continua.
- Fije sus requisitos no negociables: Determine los elementos indispensables de su cobertura médica, como el hospital de referencia que no puede perder, los especialistas a cargo de su tratamiento y los fármacos de marca o de mantenimiento que deben estar plenamente cubiertos.
- Compare las opciones con cuatro filtros: Evalúe los planes disponibles examinando, estrictamente en este orden, la red de proveedores, el formulario de medicamentos recetados, el máximo gasto de bolsillo y la prima mensual.
- Confirme la ayuda federal correspondiente: Verifique el monto de su crédito fiscal para la prima y, si su ingreso se sitúa entre el 100 % y el 250 % del nivel federal de pobreza, identifique el nivel de reducción de costos compartidos (CSR) que le corresponde, ya que este beneficio define si la categoría Plata es su punto de referencia técnico y económico.
- Agende la revisión anual obligatoria: Cada otoño, antes del 15 de diciembre, revise nuevamente su plan y audite el mercado completo, pues las redes de proveedores, los formularios de medicamentos, las primas y las directrices normativas cambian anualmente.
Los errores que le cuestan miles de dólares
- Elegir por la prima. En el perfil de familia de esta página, el plan Bronce de $0 al mes trae un deducible familiar de $23,950, y el plan Plata más barato uno de $19,150; el siguiente plan Plata, por $41 más al mes, tiene un deducible de $5,800.
- Dar por hecho que el hospital está en la red. Las redes HMO de los planes más económicos son específicas; el hospital que usted prefiere está en la red únicamente si el directorio del plan lo confirma.
- Ignorar el formulario y el máximo gasto de bolsillo. Un medicamento de especialidad fuera del formulario o un coaseguro de emergencias del 50 % convierte un plan barato en el más caro del año.
- Elegir Bronce u Oro cuando se califique para la reducción de costos compartidos. Solo el plan Plata activa esa rebaja.
- No actualizar el ingreso. A partir del año fiscal 2026, no existe tope al reembolso del crédito fiscal recibido en exceso.
- Renovar el plan automáticamente. En 2027 cambian el crédito fiscal, las primas y la elegibilidad. Los planes de Cigna y de Molina no existirán en el 2027.
Recorremos los principales errores que comete la gente en nuestro artículo «Errores en seguros médicos 2027».

Conozca a Juan Ignacio Baldrich, CEO de TuSeguroMedico.com
Juan Ignacio Baldrich es el fundador y CEO de TuSeguroMedico.com y agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Además de Florida, mantiene licencias activas en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Con más de 15 años de experiencia asesorando a familias, profesionales y emprendedores en Estados Unidos, combina conocimientos en seguros médicos, Medicare y planificación financiera para ayudar a las personas a tomar decisiones informadas sobre su salud y su protección financiera. Entre 2011 y 2014 se desempeñó como asesor financiero independiente, registrado bajo la licencia Serie 65 en Florida, y operó conforme a un estándar fiduciario. También ocupó cargos de liderazgo en el sector de seguros y relaciones con proveedores médicos antes de fundar Panel Development Partners Agency en 2019. Como parte de nuestro compromiso con la transparencia, esta página incluye su fotografía profesional, biografía completa, licencias verificables y reseñas de clientes reales. Verifique sus credenciales en el Florida Department of Financial Services o a través del National Insurance Producer Registry (NIPR). Ver biografía completa.

Para consultas y cotizaciones de planes de salud, dentales o planes de Medicare Advantage en Miami puedes llamarnos directamente al (305) 723-9243 o agendar una cita en el horario que mas te convenga.

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach
Cobertura médica en Miami-Dade con TuSeguroMedico.com
Fuentes de información y verificación
- HealthCare.gov, Ver planes y precios 2027, condado de Miami-Dade (consultado el 30 de octubre de 2026): https://www.healthcare.gov/see-plans/
- HealthCare.gov, Fechas y plazos del Mercado: https://www.healthcare.gov/quick-guide/dates-and-deadlines/
- HealthCare.gov, Reducciones de costos compartidos: https://www.healthcare.gov/lower-costs/save-on-out-of-pocket-costs/
- HealthCare.gov, Límite del máximo gasto de bolsillo 2027: https://www.healthcare.gov/glossary/out-of-pocket-maximum-limit/
- HealthCare.gov, Cobertura para inmigrantes: https://www.healthcare.gov/immigrants/coverage/
- HHS/ASPE, Guías de pobreza 2026 (15 de enero de 2026): https://aspe.hhs.gov/topics/poverty-economic-mobility/poverty-guidelines
- CMS, Parámetros de pago 2027: límite máximo de costos compartidos y límites reducidos (29 de enero de 2026): https://www.cms.gov/files/document/2027-papi-parameters-guidance-2026-01-29.pdf
- CMS, Guía sobre elegibilidad de no ciudadanos para APTC y CSR, año de plan 2027 (5 de octubre de 2026): https://www.cms.gov/files/document/guidance-noncitizen-eligibility-aptc-csr-plan-year-2027.pdf
- CMS, Áreas geográficas de tarificación por estado (Florida: 67 áreas, por condado): https://www.cms.gov/CCIIO/Programs-and-Initiatives/Health-Insurance-Market-Reforms/state-gra
- Florida Office of Insurance Regulation, Federal Health Insurance, año de plan 2027: https://floir.gov/life-health/federal-health-insurance
- Florida OIR, Individual PPACA Market Monthly Premiums for Plan Year 2027 (16 de octubre de 2026): https://floir.gov/docs-sf/life-health-libraries/federal-health-insurance/2027-plan-year/aca-2027-web-tables_deliverable-part-1.pdf
- Florida OIR, Individual Market Availability by County, 2027 (16 de octubre de 2026): https://floir.gov/docs-sf/life-health-libraries/federal-health-insurance/2027-plan-year/aca-2027-web-tables_deliverable-part-2.pdf
- Florida OIR, Family of Four with an Income of $87K Enrolled in an Average Silver Plan, 2027: https://floir.gov/docs-sf/life-health-libraries/federal-health-insurance/2027-plan-year/indiv-aca-average-family-4-87k.pdf
- KFF, 9 Things to Watch for the 2027 ACA Open Enrollment Period (29 de octubre de 2026): https://www.kff.org/affordable-care-act/9-things-to-watch-for-the-2027-aca-open-enrollment-period/
- U.S. Census Bureau, QuickFacts: Miami-Dade County, Florida (estimación al 1 de julio de 2025 y ACS 2020-2024): https://www.census.gov/quickfacts/fact/table/miamidadecountyflorida/PST045224
- Wellpoint, Planes individuales y familiares en Florida: https://wellpoint.com/individual-family
- Jackson Health System, Ryder Trauma Center: https://rydertraumacenter.jacksonhealth.org/
- Baptist Health South Florida, Homestead Hospital: https://baptisthealth.net/locations/hospitals/homestead-hospital
- Mount Sinai Medical Center, Acerca de Mount Sinai: https://www.msmc.com/about-msmc/community-benefit/
- Nicklaus Children’s Hospital, Acerca de nosotros: https://nicklauschildrens.org/about-us
- TuSeguroMedico.com, Allstate Health Solutions en español (línea individual y línea senior): https://tuseguromedico.com/allstate-health-solutions-en-espanol/
Última actualización de información 10/31/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451), con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.