Mantente al día con nosotros

Tabla de Ingresos para Obamacare en 2027

TuSeguroMédico.com > Recursos de Bienestar > Tabla de Ingresos para Obamacare en 2027

Publicado el 13 de septiembre de 2026

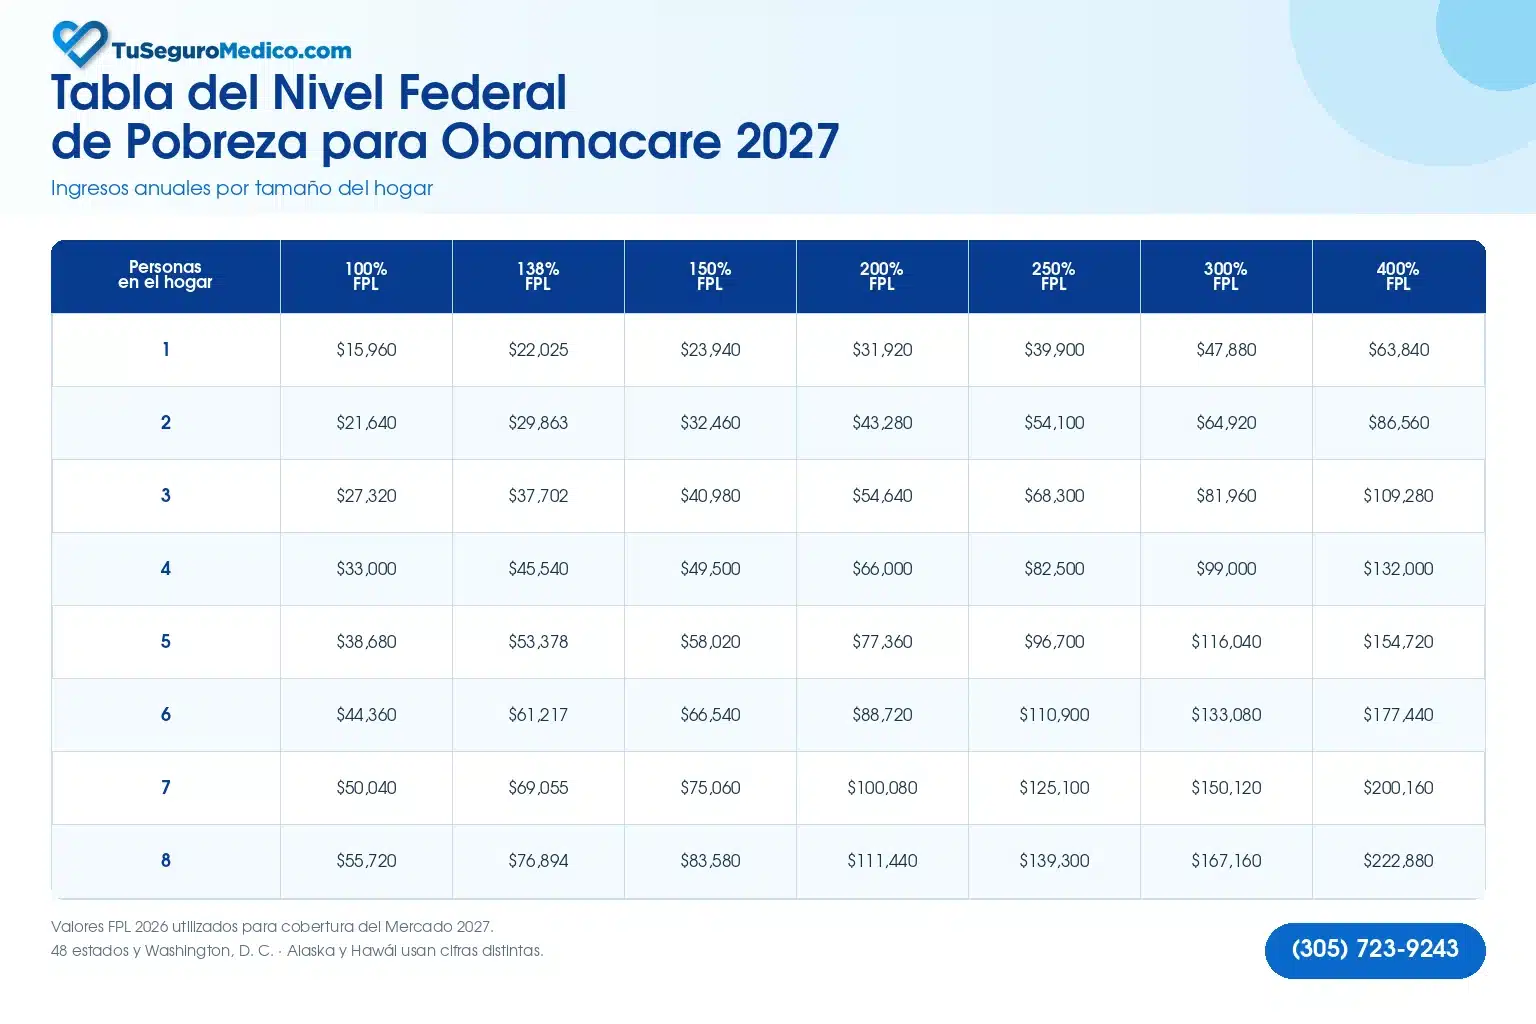
Tabla del Nivel Federal de Pobreza para Obamacare 2027 con ingresos anuales según el tamaño del hogar

Esta página reúne la información necesaria para entender aspectos importantes para la cobertura de 2027 en los 48 estados contiguos y el Distrito de Columbia: las cifras del FPL, los rangos de ingresos para recibir el crédito fiscal, las reducciones de costos compartidos y el porcentaje de sus ingresos que paga por el plan de referencia. También explica qué tipo de compensación o dinero que reciba cuenta como ingreso, quién forma parte de su hogar para efectos del crédito fiscal, qué ocurre si sus ingresos cambian y qué reglas de elegibilidad entran en vigor en 2027.

¿Qué es la tabla de ingresos del Obamacare?

La tabla de ingresos del Obamacare es una tabla de referencia que muestra, según el tamaño de su hogar, los límites de ingresos anuales que determinan si recibe ayuda del gobierno federal para pagar un seguro médico a través del Mercado de Seguros Médicos. Existen dos tipos de ayuda financiera:

  • Crédito fiscal para la prima: reduce el pago mensual de su póliza y se lo paga directamente a la aseguradora en su nombre.
  • Reducciones de costos compartidos o CSR: disminuyen el deducible, los copagos y el máximo gasto de bolsillo. Estos ahorros aplican únicamente a los de la categoría Silver.

Para leer la tabla y poder entenderla, necesita básicamente dos datos: el ingreso anual estimado de su hogar para efectos fiscales y el número de personas que lo conforman. Más adelante explicamos qué ingresos se consideran y quiénes deben incluirse. Revisar estos datos detalladamente ayuda a evitar errores que pueden resultar en una sorpresa desagradable al presentar su declaración de impuestos.

¿Qué es el Nivel Federal de Pobreza (FPL) y para qué sirve en 2027

El Nivel Federal de Pobreza es una medida de ingresos que el Departamento de Salud y Servicios Humanos de Estados Unidos (HHS) utiliza y actualiza cada año. Se utiliza para determinar quién califica para el crédito fiscal del Mercado, Medicaid y el Programa de Seguro Médico para Niños, CHIP. Las cifras de 2026 se publicaron el 15 de enero de 2026 en el Registro Federal, bajo la referencia 91 FR 1797. Federal Register. Estas son las cifras que el Mercado de Seguros utilizara para la cobertura de 2027, cuya inscripción abierta comienza el 1 de noviembre de 2026.

Para los 48 estados y el Distrito de Columbia, el 100% del FPL de 2026 equivale a $15,960 para una persona. Por cada integrante adicional se suman $5,680. Alaska y Hawái tienen cifras propias:

  • Alaska: $19,950 para una persona, más $7,100 por cada integrante adicional.
  • Hawái: $18,360 para una persona, más $6,530 por cada integrante adicional


¿Qué se considera ingreso al solicitar una cobertura con subsidio?

Para determinar su elegibilidad para los subsidios, el Mercado de Seguros de Salud utiliza el Ingreso Bruto Ajustado Modificado (MAGI). Este monto se calcula tomando el ingreso bruto ajustado (AGI) de su declaración de impuestos federales y sumando tres conceptos clave:

  1. Beneficios del Seguro Social no gravables
  2. Ingresos obtenidos en el extranjero no gravables
  3. Intereses exentos de impuestos

Para obtener información aún más detallada sobre los ingresos computables, consulte la página web CuidadoDeSalud.gov.

Los ingresos que sí cuentan para el cálculo de subsidio

  1. Salarios fijos y propinas.
  2. Ingresos de trabajos por cuenta propia.
  3. Beneficios por desempleo.
  4. Dinero recibido del Seguro Social, tanto gravable como no gravable.
  5. El SSDI (por sus siglas en inglés) es el Seguro Social por Incapacidad en Estados Unidos
  6. Dinero en cuentas de pensiones que es sacado como ingresos por retiros de cuentas IRA o 401(k).
  7. Intereses y dividendos recibidos durante el año.
  8. Ganancias de capital en inversiones calificadas como no calificadas.
  9. Dinero recibido por alquileres.
  10. Regalos recibidos en forma de dinero.

Algunos ejemplos de cantidades que no se consideran

  1. Dinero recibido por la manutención de los hijos.
  2. SSI (Seguridad de Ingreso Suplementario).
  3. Pagos recibidos por discapacidad de veteranos.
  4. Regalos (sujeto a ciertos límites)
  5. Préstamos.
  6. Crédito tributario por hijos.

Si trabaja por cuenta propia

En este caso, se considera como ingreso su ganancia neta, no la facturación bruta. Si usted es un contratista independiente, la cifra que declara al Mercado de Seguros es la que aparecerá en el Anexo C de su declaración federal de impuestos. Esa es la cantidad que el IRS compara al finalizar el año.

¿Quiénes se consideran integrantes del hogar para efectos de la solicitud y del crédito fiscal?

Para el 2027. El hogar para el Mercado de Seguros es su hogar fiscal: la persona que declara impuestos, su cónyuge y sus dependientes tributarios. Las personas que viven con usted no cuentan, sino solamente su cónyuge o sus dependientes para efectos de impuestos. CuidadoDeSalud.gov: quién cuenta en su hogar. Un hermano, un primo o un compañero de vivienda que paga renta no forma parte de su hogar para esta tabla, aunque compartan la misma casa. En cambio, un hijo de 22 años que usted declara como dependiente sí cuenta, aunque esta persona viva en otra ciudad. Este detalle cambia los límites que debe consultar. Un matrimonio con dos hijos declarados como dependientes conforma un hogar de cuatro personas, con un límite de $132,000 al año. Si los hijos presentan sus propias declaraciones de impuestos y nadie los reclama como dependientes, el matrimonio forma un hogar de solo dos personas, con un límite de $86,560 al año.

¿Qué debe hacer si sus ingresos cambian durante el año?

El crédito fiscal se paga por adelantado en su nombre cada mes según el ingreso anual que usted estimó en la solicitud de su plan. Al presentar su declaración de impuestos, el IRS compara la ayuda que recibió con la que le correspondía recibir según sus ingresos reales. Para hacerlo, se utiliza el Formulario 1095-A, que el Mercado de Seguros envía a su domicilio y a su cuenta (CuidadoDeSalud.gov: Formulario 1095-A). También se utiliza el Formulario 8962. Si ganó más de lo estimado en la solicitud, deberá devolver el total del excedente. Si ganó menos de lo que estimó en su solicitud, recibirá la diferencia como reembolso.

¿Qué es el tope de devolución que desapareció por completo en 2026?

Hasta el año fiscal 2025, quienes tenían ingresos inferiores al 400% del FPL tenían un límite o una protección de la devolución. Según sus ingresos, devolvían como máximo una cantidad muy inferior a lo que deberían devolver si esa protección no existiera. Estas cantidades figuran en la Tabla 5 de las instrucciones del Formulario 8962 del IRS. La ley conocida como One Big Beautiful Bill eliminó ese límite para los años fiscales que comiencen después del 31 de diciembre de 2025. IRS: actualización de preguntas frecuentes sobre el crédito fiscal. Desde la declaración del año fiscal 2026, que se presenta en 2027, deberá devolver el excedente completo, si existe, sin importar su nivel de ingresos.

Qué debe hacer para evitar problemas tributarios

Informe al Mercado de Seguros, a su agente o agencia de seguros, lo antes posible si sus ingresos cambian significativamente, tambien si la cantidad de integrantes de su hogar cambia o si cambia su dirección (condado o estado). CuidadoDeSalud.gov: cambios que debe reportar. Si existen cambios, la cantidad de crédito fiscal se recalcula a partir del mes siguiente, lo que reduce o elimina la posibilidad de una devolución al finalizar el año. En TuSeguroMedico.com actualizamos su solicitud con usted cada vez que haya un cambio significativo, como un cambio en su compensación o nómina o en los integrantes del hogar.

Cambios en 2027 que afectan la elegibilidad para recibir el crédito fiscal

Fin de los créditos adicionales del American Rescue Plan

Los créditos reforzados vencieron el 1 de enero de 2026 y no fueron renovados. Para 2027 rige el límite del 400% del FPL para recibir subsidios y los porcentajes de contribución explicados en esta página.

Nuevas reglas para personas con estatus migratorio

A partir del 1 de enero de 2027, las categorías migratorias que califican para el crédito fiscal se limitan a las siguientes:

  1. Ciudadanos estadounidenses.
  2. Personas con otros estatus migratorios elegibles
  3. Residentes permanentes.
  4. Entrantes cubanos y haitianos.
  5. Migrantes bajo los pactos COFA.

Los refugiados, asilados y otras personas con estatus migratorio pierden el crédito. CMS estima que el cambio afecta a 1.23 millones de personas, según el análisis de la regla final publicado por Health Affairs.

La verificación de ingresos que estén cerca del 100% del FPL

Si en su solicitud usted declara ingresos superiores al 100% del FPL, pero los datos federales muestran una cantidad menor, el Mercado de Seguros le solicitará documentos antes de concederle el crédito fiscal, según ese mismo análisis. Tenga a mano los talones de pago, las cartas de empleo o los registros de ingresos por cuenta propia.

La declaración de impuestos es obligatoria

Quien recibió crédito fiscal por adelantado y no presentó su declaración de impuestos con el Formulario 8962 pierde el crédito fiscal para el año siguiente. Antes existía un margen de dos años. Desde 2027, ese plazo se reduce solo a uno.

El sistema se queda sin período especial de inscripción por ingresos bajos

El período especial de inscripción para hogares con ingresos inferiores al 150% del FPL fue eliminado por completo en 2026. Fuera del periodo abierto de inscripciones, solo un evento de vida calificado activa un periodo especial de inscripciones. Por ejemplo: la pérdida de cobertura que tenía a través de su empleo o Medicaid, por matrimonio, nacimiento, mudanza a otra área de servicio (condado o estado) o cambio en su estatus migratorio, entre otros, abre un plazo de solo 60 días para ser elegible para recibir cobertura del Mercado.

Fechas de los periodos de inscripción según el estado

En todos los estados que utilizan HealthCare.gov, el periodo de inscripción abierta para la cobertura de 2027 comienza el 1 de noviembre de 2026 y termina el 15 de enero de 2027. Para quienes su cobertura comience el 1 de enero, deben elegir un plan antes del 15 de diciembre. CuidadoDeSalud.gov: fechas y plazos. Los estados con mercados propios establecen sus propios plazos:

  • California, Nueva York, Nueva Jersey y el Distrito de Columbia: cierran el 31 de enero.
  • Virginia: cierra el 29 de enero.
  • Massachusetts: cierra el 23 de enero.
  • Rhode Island: cierra el 31 de diciembre.
  • Idaho: cierra el 15 de diciembre.
  • Los demás mercados estatales: cierran el 15 de enero.


Preguntas frecuentes

¿Qué tabla de ingresos se aplica para la cobertura de 2027?

Se utiliza el Nivel Federal de Pobreza de 2026, publicado por HHS el 15 de enero de 2026. El 100% del FPL equivale a $15,960 para una persona y $33,000 para una familia de cuatro.

¿Cuál es el 400% del FPL en 2027?

Es de $63,840 para una persona, $86,560 para dos, $109,280 para tres y $132,000 para cuatro personas. Por encima de esas cantidades no hay crédito fiscal.

¿Qué pasa si gano menos del 100% del FPL?

Para esas personas no hay crédito fiscal del Mercado de Seguros. En los 40 estados y el Distrito de Columbia que ampliaron Medicaid, usted tiene acceso a Medicaid. En Alabama, Florida, Kansas, Mississippi, Carolina del Sur, Tennessee, Texas y Wyoming, los adultos sin hijos menores quedan en la brecha de la cobertura. Los niños tienen Medicaid o CHIP en todos los estados. Las mujeres embarazadas, los padres con ingresos muy bajos, las personas con discapacidad y los adultos mayores tienen categorías propias en Medicaid.

¿Tengo que devolver el subsidio si gano más de lo que estimé en mi solicitud?

Sí. A partir del año fiscal 2026, se deberá devolver el excedente completo, sin límite ni protección de la devolución. Reportar a la brevedad posible los cambios al Mercado de Seguros durante el año es la única forma de reducir la probabilidad de que se produzca una devolución.

¿Debo incluir a las personas que viven conmigo en mi solicitud?

No. Solo si son su cónyuge o sus dependientes tributarios. El «hogar» para efectos del Mercado corresponde al hogar declarado en su declaración de impuestos.

¿Tu hijo puede estar incluido en tu plan de seguro hasta los 26 años?

SÍ. La Ley del Cuidado de Salud a Bajo Precio (ACA) permite que los hijos permanezcan como dependientes en el plan de salud de sus padres hasta que cumplan 26 años, independientemente de si ellos trabajan, si están casados, si van a la universidad o si viven solos.

¿El dinero que él gana se suma al ingreso del hogar para calcular el subsidio?

No siempre. Aquí es donde aplica en la norma específica del IRS y HealthCare.gov sobre la inclusión de ingresos:

  1. Regla general del IRS para la ACA: El ingreso de un dependiente solo se suma al ingreso total del hogar (MAGI) si el dependiente gana lo suficiente como para estar legalmente obligado a presentar una declaración federal de impuestos.
  2. Si el hijo trabaja a tiempo parcial o gana poco: Si sus ingresos del año están por debajo del límite que exige el IRS para declarar impuestos (por ejemplo, menos de $14,600 en ingresos de trabajo W-2 para 2024 / $15,000 para 2025) no tiene la obligación legal de declarar impuestos. En ese caso, sus ingresos NO se suman al total de ingresos del hogar, aunque siga incluido en su póliza como dependiente menor de 26 años.
  3. Si el hijo gana por encima del límite: Si gana lo suficiente para estar obligado a declarar impuestos por su cuenta, en ese caso SÍ se suma el 100% de su ingreso al cálculo de los ingresos del hogar.


Fuentes de verificación

Federal Register: Annual Update of the HHS Poverty Guidelines, 91 FR 1797, 15 de enero de 2026 – CuidadoDeSalud.gov: Nivel Federal de Pobreza (FPL) – CuidadoDeSalud.gov: Qué cuenta como ingreso – CuidadoDeSalud.gov: Quién cuenta en su hogar – CuidadoDeSalud.gov: Qué cambios reportar – CuidadoDeSalud.gov: Formulario 1095-A – CuidadoDeSalud.gov: Fechas y plazos – CuidadoDeSalud.gov: Máximo de gastos de bolsillo – IRS: Elegibilidad para el crédito tributario para la prima – IRS: El Mercado de Seguros Médicos – IRS: Instrucciones del Formulario 8962 – IRS: Disposiciones de la One Big Beautiful Bill – IRS: Actualización de preguntas frecuentes sobre el crédito tributario para la prima, IR-2025-127 – Current Federal Tax Developments: Rev. Proc. 2026-26, ajustes de 2027 – KFF: Status of State Medicaid Expansion Decisions – KFF: How Many Uninsured Are in the Coverage Gap – KFF: How Much and Why ACA Marketplace Premiums Are Going Up in 2027 – ASTHO: ACA Enhanced Premium Tax Credits, Legislative Developments in 2025 and 2026 – Health Affairs: HHS Finalizes Sweeping Marketplace Changes, Part 2 – CMS: informe de inscripción abierta de 2026, recogido por Fierce Healthcare – CuidadoDeSalud.gov: Medicaid y CHIP – Florida KidCare – Departamento de Niños y Familias de Florida

Última revisión: 13 de septiembre de 2026. Cifras del FPL de 2026 publicadas por HHS el 15 de enero de 2026; porcentajes de contribución de 2027 del Procedimiento de Ingresos 2026-26 del IRS; y reglas del Mercado de 2027 de la regla final de HHS del 15 de mayo de 2026.

Juan Ignacio Baldrich
Escrito y revisado por

Juan Ignacio Baldrich

15+ años de experiencia Licenciado en 13 estados Especialista en Medicare y Obamacare Ex estratega de proveedores en Aetna

Juan Ignacio Baldrich es agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451), con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Entre 2011 y 2014 ejerció como asesor financiero independiente, registrado en Florida con la licencia Serie 65, operando bajo el estándar fiduciario.

Con más de 15 años acompañando a familias, profesionales y emprendedores en Estados Unidos, une su formación financiera con un enfoque profundamente humano para guiar a las personas en sus decisiones de salud y de protección económica. Se desempeñó como Director Estratégico de Proveedores Médicos en Aetna, una de las aseguradoras más grandes de Estados Unidos, y en 2019 fundó Panel Development Partners Agency, desde donde lidera un equipo dedicado a ofrecer soluciones de seguros médicos accesibles y de alto impacto para la comunidad hispana en Estados Unidos.

Ver biografía completa →

Última actualización: julio de 2026.
1