Mantente al día con nosotros


Cobertura de Medicamentos de Medicare (Parte D) ¿cómo pagar menos por mis medicamentos?


Asesoría profesional en cobertura de medicamentos de Medicare (Parte D)
Llámanos al (305) 723-9243 o agenda tu cita en línea hoy mismo
Medicare Parte D: ¿cómo ahorrar en mis medicamentos?
La Parte D es la cobertura de medicamentos recetados de Medicare. También es la que más gente pasa por alto al inscribirse, hasta que llega a la farmacia con una receta costosa y descubre qué cubre y qué no cubre realmente su plan, y se pregunta: ¿cómo pagar menos por mis medicamentos? En la atención médica, un error se nota de inmediato. Un plan de medicamentos recetados mal elegido pasa desapercibido durante meses, hasta el día en que usted necesita un medicamento que no está en la lista de su plan o que está en un nivel de costo alto. Esta guía explica cómo funciona la Parte D de Medicare en Florida, cuánto cuesta en 2027, cómo funciona el tope de gastos de bolsillo, la multa por inscribirse tarde y lo más importante, cómo elegir el plan adecuado para sus medicamentos específicos.
Las dos formas de tener la Parte D
La cobertura de medicamentos llega por uno de dos caminos, según cómo esté estructurado su Medicare. Si usted tiene Medicare Original, con o sin un plan suplementario Medigap, se inscribe en un plan de medicamentos de Medicare por separado, con su propia prima mensual. Si usted tiene un plan Medicare Advantage, en la mayoría de los casos la cobertura de medicamentos ya viene incluida en el plan.
Esta distinción importa al comparar. En Medicare Advantage, la cobertura de medicamentos viene atada al plan médico y no se elige por separado. En Medicare Original, usted elige el plan de medicamentos de forma independiente y lo ajusta a sus recetas. Si tiene Medigap, recuerde que los planes Medigap vendidos después de 2005 no incluyen cobertura de medicamentos de Medicare.gov. La Parte D se contrata por separado. Si no la tiene ni cuenta con otra cobertura de medicamentos válida, queda expuesto a la multa y al costo total de sus recetas.
Cómo funciona la Parte D en 2027
El diseño de los planes de la Parte D cambió mucho en los últimos años en cuanto a los beneficios para el afiliado. El cambio más importante es el tope anual de gastos de bolsillo. En 2027, cuando usted gasta $2,400 de su propio bolsillo en medicamentos cubiertos, no paga nada más por esos medicamentos durante el resto del año calendario, según Medicare y Usted 2027. En 2026 ese tope es de $2,100. Es una protección que antes no existía y que cambia el riesgo financiero para quienes toman medicamentos costosos.
El camino hasta ese tope tiene dos elementos. El primero es el deducible. En 2027, si su plan tiene un deducible de medicamentos recetados, no podrá superar los $700, según Medicare y Usted 2027. En 2026 ese límite de protección es de $615. Algunos planes lo fijan más bajo o cubren ciertos niveles de medicamentos antes del deducible. El segundo es que la antigua etapa sin cobertura, conocida en inglés como el famoso «donut hole», ya no existe: la ley lo eliminó y estableció un tope anual más bajo. Ya no hay ese salto brusco de costos a mitad de año.
Un alivio financiero adicional para quien enfrenta altos costos en pocos meses: el Plan de Pago para Medicamentos Recetados de Medicare le permite distribuir sus gastos de bolsillo en pagos mensuales a lo largo del año, en lugar de pagar una factura grande de golpe en la farmacia. Es voluntario y gratuito. No reduce el costo total: lo reparte, según Medicare y Usted 2027. Le sirve mucho si recibe una receta de medicamentos caros al inicio del año.
Lo que cambia en 2027
Los Centros de Servicios de Medicare y Medicaid ya confirmaron las cifras de 2027:
- El tope de gastos de bolsillo sube a $2,400, según Medicare y Usted 2027
- El deducible máximo sube a $700
- A partir del 1 de enero de 2027 se aplican los precios que Medicare negoció para 15 medicamentos adicionales. Entre ellos están Ozempic, Wegovy, Rybelsus, Trelegy Ellipta, Xtandi, Ibrance, Linzess, Janumet y Tradjenta, según la lista oficial. Los primeros 10 medicamentos con precio negociado rigen a partir del 1 de enero de 2026.
- Su plan le cobra como máximo $35 por el suministro de un mes de cada insulina cubierta y usted no paga deducible por la insulina.
- La prima base nacional, que se usa para calcular la multa por inscripción tardía, es de $41.33 en 2027, según los Centros de Servicios de Medicare y Medicaid.
La estructura del deducible y del tope de gastos de bolsillo se mantiene.
El mito del tope: «con el tope, todos los planes son iguales»
Es la suposición más costosa que vemos. Como todos los planes de la Parte D comparten el mismo tope anual, mucha gente concluye que da igual cuál elegir. Es falso por una razón concreta: lo que cambia entre planes no es el tope. Es el camino para llegar a él.
Cada plan tiene su propia lista de medicamentos cubiertos, con los medicamentos clasificados en niveles de costos que determinan el copago y si aplican otros costos compartidos. La situación real es que el mismo medicamento cuesta poco en un plan, mucho en otro o no está cubierto en un tercero. Cada plan tiene su propio deducible y su propia red de farmacias, con farmacias preferidas donde usted paga menos. Por eso, dos personas con las mismas recetas pagan montos muy distintos según el plan que tengan y alcanzan el tope de $2,400 en meses muy diferentes del año. El tope le protege del peor escenario. El plan correcto determina cuánto paga usted en el camino hasta llegar allá.
¿Cómo elegir el plan correcto de la Parte D?
La regla de oro contradice el instinto: no elija el plan por la prima mensual, elija por la cobertura de los medicamentos que usted necesita. Un plan con prima baja que no cubre bien sus recetas le cuesta más al final del año que un plan con una prima algo mayor que sí las cubre en niveles favorables.
El proceso correcto tiene tres pasos. Primero, haga una lista exacta de sus medicamentos, con sus dosis. Segundo, compare esa lista con la lista de medicamentos cubiertos de cada plan disponible en su condado: qué cubre, en qué nivel, con qué copago y con qué restricciones. Algunos medicamentos requieren autorización previa, tienen límites de cantidad o exigen probar antes un medicamento más económico, según Medicare.gov. Tercero, verifique siempre que su farmacia habitual sea una farmacia preferida del plan, porque eso cambia el copago. Es el tipo de comparación que las herramientas automáticas hacen de forma superficial y que un agente profesional hace a fondo, medicamento por medicamento.
Revise su plan cada año. Las listas de medicamentos, los niveles y las redes de farmacias cambian de un año a otro. Un medicamento bien cubierto este año pasa, en algunos casos, a un nivel de copago más alto el año siguiente. Su plan le envía el Aviso Anual de Cambio antes del 30 de septiembre, según Medicare y Usted 2027. El Período de Inscripción Anual, del 15 de octubre al 7 de diciembre, es su ventana para reaccionar.
La multa por inscripción tardía: el costo de esperar
La Parte D tiene su propia multa por inscripción tardía. Si usted pasa 63 días seguidos o más sin cobertura de medicamentos válida después de su Período de Inscripción Inicial, se le suma una multa del 1% de la prima base nacional por cada mes completo sin cobertura. La paga mientras tenga cobertura de medicamentos de Medicare, según Medicare.gov. La prima base nacional es de $38.99 en 2026 y de $41.33 en 2027, según los Centros de Servicios de Medicare y Medicaid. Quien pasó años sin un plan de medicamentos pensando que «no los necesitaba» se encuentra con una multa considerable al inscribirse.
El mecanismo de defensa es simple: inscríbase en un plan de la Parte D cuando sea elegible por primera vez, aunque tome pocos medicamentos o ninguno, salvo que tenga otra cobertura válida, como la de un empleador. Una prima baja hoy es mucho más barata que una multa que se suma a su prima cada mes.
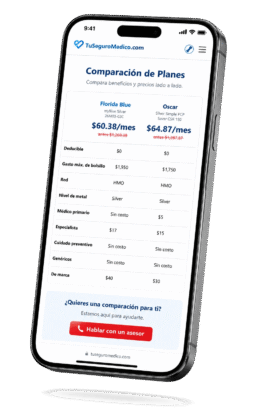
Adquiera su seguro en línea de manera fácil y rápida.
¡Compare su plan de Medicare usted mismo!
Preguntas frecuentes sobre la Parte D de Medicare
Es la cobertura de medicamentos recetados de Medicare. Se obtiene con un plan de medicamentos recetados por separado, junto con Medicare Original o como parte de la mayoría de los planes de Medicare Advantage.Medicare.gov. Los planes Medigap vendidos después de 2005 no cubren medicamentos. Por eso, quien tiene Medicare Original con un plan suplementario necesita comprar un plan de la Parte D por separado.
Depende del plan. La regla federal de 2027 fija un deducible máximo de $700 y un tope de gastos de bolsillo de $2,400, después del cual usted no paga nada por sus medicamentos cubiertos durante el resto del año calendario, según Medicare y Usted 2027. La prima mensual varía por plan. Los Centros de Servicios de Medicare y Medicaid estiman que la prima promedio de los planes de medicamentos independientes será de unos $36 al mes en 2027, según su comunicado del 28 de septiembre de 2026.
No. Todos los planes comparten el mismo tope anual o máximo gasto de bolsillo. Aun así, difieren en qué medicamentos cubren, en qué nivel de costo, con qué copago, en qué farmacias y con qué deducible. Dos personas con las mismas recetas pagan montos muy distintos según el plan. El tope le protege financieramente en el peor de los casos con respecto a los gastos de medicamentos durante el año calendario.
Por la cobertura y el costo de sus medicamentos, no por la prima mensual. Haga la lista de sus recetas con sus dosis, compárela con la lista de medicamentos cubiertos de cada plan de su condado (cobertura, nivel, copago y restricciones) y verifique que su farmacia sea una farmacia preferida del plan. Revise el plan cada año, porque las listas de medicamentos cambian cada año.
Es un recargo del 1% de la prima base nacional ($38.99 en 2026 y $41.33 en 2027) por cada mes completo sin cobertura de medicamentos calificada después de su Período de Inscripción Inicial, cuando pasan 63 días seguidos o más sin esa cobertura. La multa no expira y se paga mientras tenga cobertura de medicamentos recetados de Medicare, según el mismo Medicare.gov. Por eso le conviene inscribirse y tener cobertura, aunque tome pocos medicamentos, salvo que tenga otra cobertura calificada.
En algunos casos sí. El programa de Ayuda Adicional ayuda a pagar las primas, los deducibles, el coaseguro y otros costos de la Parte D a personas con ingresos y recursos limitados. En 2027, quien califica paga como máximo $5.80 por medicamento genérico y $14.40 por medicamento de marca, según Medicare y Usted 2027. Mientras reciba la Ayuda Adicional, no pagará la multa por inscripción tardía. Si sus ingresos están cerca de los límites, verifíquelo antes de elegir un plan.
Nuestro equipo altamente calificado cuenta con más de 15 años de experiencia en el sector de seguros de salud, brindando soluciones personalizadas y un servicio confiable que se adapta a las necesidades de cada cliente.
Ayuda con el costo: la ayuda adicional
Si sus ingresos son limitados, puede que no tenga que pagar casi nada por su plan de la Parte D. El programa federal de Ayuda Adicional (Extra Help) cubre la mayor parte de los costos de la cobertura de medicamentos recetados: como la prima, el deducible, el coaseguro y la mayor parte de los copagos para quienes califican y también elimina la penalidad por inscripción tardía. Lo explicamos en detalle en nuestra guía de Ayuda Adicional y Programas de Ahorro de Medicare; si sus ingresos están cerca de los límites, verifíquelo antes de elegir un plan.
En el otro extremo, quienes superan ciertos umbrales de ingresos pagan un recargo sobre la prima de la Parte D: el Ajuste Mensual Relacionado con el Ingreso, que se calcula con sus ingresos de dos años atrás, según Medicare y Usted 2027.
Cómo le ayudamos en TuSeguroMedico.com
En TuSeguroMedico.com hacemos la comparación que de verdad importa, en español: tomamos su lista exacta de medicamentos recetados y la cruzamos contra los planes de su condado, medicamento por medicamento, para encontrar el que le cuesta menos en el total del año, no solo en la prima, y que incluye su farmacia. Verificamos si califica para la Ayuda Adicional, lo orientamos para que no incurra en la penalidad por inscripción tardía y revisamos su plan cada año cuando llega su ANOC (Aviso Anual de Cambios).
Empiece su inscripción o salga de dudas hoy mismo
Si quiere saber si un plan Parte D de Medicare es la mejor opción para usted, converse sin costo de asesoría con un agente licenciado que conoce el mercado y habla su idioma.
Autor: Juan Ignacio Baldrich
Agente Licenciado en Seguros de Salud
NPN: 15714451
📞 Teléfono: 305-723-9243
📱 WhatsApp: 305-723-9243
📧 Email: ayuda@tuseguromedico.com
📍 6625 Miami Lakes Dr Suite 339, Miami Lakes, FL 33014
Esta página es solo para fines informativos y no constituye asesoría médica, legal ni fiscal. Las cifras de 2027 en esta página son las publicadas por los Centros de Servicios de Medicare y Medicaid y se ajustan cada año. Los beneficios, las listas de medicamentos, las redes de farmacias y los costos varían según el plan, el condado y la persona. Los planes tienen limitaciones y exclusiones.
En cuanto a los planes de Medicare, no ofrecemos todos los planes disponibles en su área. Cualquier información que proporcionemos se limita a los planes que sí ofrecemos en su área. Comuníquese con Medicare.gov, 1-800-MEDICARE o con su Programa Estatal de Seguro Médico (SHIP) local para obtener información sobre todas sus opciones. No todos los planes ofrecen todos estos beneficios. Los beneficios pueden variar según el proveedor y la ubicación. Pueden aplicarse limitaciones y exclusiones. Al utilizar este sitio, usted reconoce que ha leído y acepta nuestra Política de privacidad, Política de no llamar, Términos de servicio y Términos y condiciones de SMS. TuSeguroMedico.com no está afiliado, autorizado ni endosado por Medicare, los Centros de Servicios de Medicare y Medicaid ni ninguna agencia gubernamental.
Fuentes de información verificadas: Medicare y Usted 2027 – Compare Medicare Original con planes de Medicare Advantage – Planes de Medigap – Reglas de Medicare para planes de la Parte D – Medicare.gov – Regla final de Medicare para planes Parte D 2027
Última actualización y verificación 10/01/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451),
con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.
¿Tienes preguntas o necesitas una cotización de seguros de vida, planes de salud, planes dentales o planes de Medicare Advantage? Llámanos al (305) 723-9243 o agenda una cita en el horario que mejor se ajuste a tu disponibilidad. ¡Estamos aquí para ayudarte!

Lo que dicen nuestros clientes sobre nosotros


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2025
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach