Mantente al día con nosotros


Plan Suplementario de Medicare (Medigap) en Florida: Guía Completa 2027


Asesoría profesional en Planes Suplementarios de Medicare (Medigap) en Florida
Llámanos al (305) 723-9243 o agenda tu cita en línea hoy mismo
Plan Suplementario de Medicare en Florida: la otra mitad del menú
En el sur de Florida, la conversación sobre Medicare suele empezar y terminar en los planes de Medicare Advantage, y con razones de peso: nuestro mercado tiene una de las tasas de inscripción en Medicare Advantage más altas del país. Pero existe un segundo camino que merece la misma seriedad de análisis: quedarse en Medicare Original y agregarle un plan suplementario, conocido como un plan Medigap. Para ciertos perfiles, es la mejor decisión disponible; para otros, un costo mensual difícil de justificar. Lo que nunca debería ser es una opción que usted descartó sin entenderla bien, entre otras cosas porque, como explicamos más abajo, la decisión entre los dos caminos es menos reversible de lo que parece y Florida tiene reglas propias que modifican el cálculo. Esta guía explica cómo funciona un plan Medigap, qué cubren los planes más vendidos, las reglas específicas de Florida y un marco honesto para decidir entre un plan Medigap y un plan de Medicare Advantage.
¿Qué es Medigap y cómo funciona?
Medigap es un tipo de seguro que venden compañías privadas y que funciona junto con el Medicare Original, no lo reemplaza. Medicare Original (las Partes A y B) paga su parte de cada servicio cubierto. Después, la póliza Medigap ayuda a pagar los costos que el Medicare Original no cubre, como los copagos, el coaseguro y los deducibles. Por lo general, necesita tener activas las Partes A y B para comprarla. Cuánto paga la póliza depende de la letra del plan que elija.
La consecuencia práctica más importante es la libertad de elegir médicos. Con Medicare Original y un plan Medigap, usted puede atenderse con cualquier médico u hospital de Estados Unidos que acepte Medicare y sin referido para ver a un especialista. La excepción son las pólizas Medicare SELECT, que exigen usar los hospitales y los médicos de su red. Si compra una póliza Medicare SELECT, tiene derecho a cambiar de opinión dentro de los 12 meses y pasarse a una póliza Medigap estándar, según el manual oficial de Medicare y Usted 2027. La cobertura viaja con usted por todo Estados Unidos y algunos planes cubren además las emergencias durante viajes fuera del país.
Lo que Medigap no hace también influye en la decisión. Las pólizas Medigap ya no incluyen cobertura de medicamentos recetados: usted necesita comprar por separado un plan de la Parte D, con su propia prima. Medigap tampoco cubre el cuidado a largo plazo, la visión, el cuidado dental, los audífonos, los lentes ni la enfermería privada. La mayoría de los planes de Medicare Advantage incluyen beneficios de visión, audición y cuidado dental.
Medigap y Medicare Advantage no se combinan. Usted no compra Medigap mientras esté en un plan Medicare Advantage, salvo que regrese a Medicare Original. Tampoco puede utilizar un plan Medigap para pagar los copagos, los deducibles ni las primas de un plan Medicare Advantage. Es ilegal que alguien le venda una póliza Medigap si sabe que usted está en un plan de Medicare Advantage.
La estructura completa de este camino es Medicare Original más un plan Medigap más un plan de la Parte D: tres piezas con tres primas distintas, a cambio de costos médicos previsibles y acceso sin restricciones a médicos en Estados Unidos. La prima estándar de la Parte B es de $202.90 mensuales en 2026. Para 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta un costo de $209.50 al mes. Usted paga la prima de Medigap a la aseguradora y sigue pagando la prima de la Parte B a Medicare. Cada cónyuge debe comprar su propia póliza.
Las reglas propias de Florida
Tres particularidades de nuestro estado modifican el cálculo con respecto a lo que usted leerá en las guías nacionales.
- Primera: en Florida, las primas de Medigap se calculan por la edad de emisión (issue age) por mandato estatal. Su prima se fija según la edad que usted tenía al comprar la póliza y no aumenta automáticamente con cada cumpleaños; aumenta solo por ajustes generales de la aseguradora, no por su edad. La consecuencia estratégica es directa: en Florida, comprar un plan Medigap temprano cuesta menos a lo largo de la vida, porque quien entra cumpliendo los 65 años paga tarifas de 65 años indefinidamente, mientras que quien entra a los 75 años paga tarifas de 75 años.
- Segunda: Florida no tiene una regla llamada «birthday rule». En algunos estados existe una ventana anual alrededor del cumpleaños para cambiar de plan Medigap sin la necesidad de una evaluación médica; circula información que atribuye esa regla a Florida, lo cual es incorrecto, probablemente por confusión con el periodo «free look» de 30 días que la ley estatal sí otorga al reemplazar una póliza, que le permite probar el plan nuevo antes de cancelar definitivamente el anterior. En Florida, fuera de las ventanas protegidas que explicamos abajo, cambiar de plan o de aseguradora requiere pasar una evaluación médica y la aseguradora puede negarle la cobertura o cobrarle más según su estado de salud.
- Tercera: Florida es uno de los estados que exigen a las aseguradoras que ofrezcan Medigap a los beneficiarios menores de 65 años con Medicare por discapacidad, con su propia ventana de inscripción garantizada al obtener la Parte B. Las primas para este grupo de personas pueden ser considerablemente más altas, pero existe la puerta, algo que en muchos estados no ocurre.
Cómo le ayudamos en TuSeguroMedico.com
En TuSeguroMedico.com asesoramos en ambos caminos, en español y sin costo. Se lo decimos así de directo porque es la única forma seria de hacerlo: si su situación favorece a un plan de Medigap, se lo mostramos con números y si le favorece un plan de Medicare Advantage, también. Si está entrando a Medicare, le ayudamos a aprovechar al máximo su ventana de tiempo. Si ya tiene Medigap, comparamos su prima con el mercado, con la calificación por edad de emisión de Florida; a veces conviene quedarse aunque existan primas de entrada más bajas, y ese análisis requiere cuidado. Y si está en un plan de Medicare Advantage y evalúa regresar a Medicare Original para adquirir un plan de Medicap, le explicamos con honestidad qué tan viable es la evaluación médica en su caso antes de que tome cualquier decisión irreversible. Los agentes somos compensados por las aseguradoras y esa compensación no aumenta su prima ni condiciona nuestra recomendación.
Las letras que importan: Plan G, Plan N y el G de deducible alto
Las pólizas Medigap están estandarizadas y se identifican con letras. Todas deben ofrecer la misma cobertura básica y algunas suman beneficios adicionales. El costo de una misma letra varía de una compañía a otra por exactamente la misma cobertura. Por eso, comparar aseguradoras importa tanto como elegir la letra: cambian la prima mensual, el historial de aumentos y el servicio. Para quienes llegaron a Medicare el 1 de enero de 2020 o después, las letras que importan en la práctica son tres.
- El Plan G es el más completo disponible para quienes llegaron a Medicare desde 2020. Según la tabla de planes Medigap del manual oficial Medicare y Usted 2027, cubre el 100% del deducible de la Parte A que es de $1,736 por período de beneficio en 2026. Cubre también el coaseguro y los costos de hospitalización de la Parte A, el coaseguro o copago de la Parte B, las 3 primeras pintas de sangre, el coaseguro del hospicio, el coaseguro del centro de enfermería especializada y los cargos en exceso de la Parte B. Cubre además el 80% de las emergencias en el extranjero hasta el límite del plan. Lo único que no cubre es el deducible anual de la Parte B, que es de $283 en 2026 y lo debe pagar usted. Los cargos en exceso son la diferencia entre lo que un médico que no acepta la asignación de Medicare puede cobrar y la cantidad aprobada por Medicare.
- El Plan F que también cubría el deducible de la Parte B ya no se vende a quienes llegaron a Medicare el 1 de enero de 2020 o después. Quien se volvió elegible antes de esa fecha todavía tiene la opción de comprarlo aunque no se haya inscrito. Quien ya lo tiene lo conserva: las pólizas Medigap estandarizadas se renuevan cada año, aunque usted tenga problemas de salud, siempre y cuando siga pagando la prima.
- El Plan N cambia la prima por copagos. En nuestras cotizaciones, su prima mensual es en general menor que la del Plan G. A cambio, usted paga un copago de hasta $20 en algunas consultas médicas y de hasta $50 en la sala de emergencias cuando no lo internan. Tampoco cubre el deducible de la Parte B ni los cargos en exceso. Los cargos en exceso solo aparecen cuando el médico no acepta la asignación de Medicare. Pregunte siempre a su médico si la acepta.
- El Plan G de deducible alto ofrece la cobertura del Plan G una vez que se cumple el deducible anual. En 2026, usted paga hasta $2,950 en costos cubiertos por Medicare (coseguro, copagos y deducibles) antes de que la póliza empiece a pagar. La cifra de 2027 aún no se ha publicado. A cambio, su prima es más baja que la del Plan G estándar.
Los Planes K y L tienen su propio límite de gastos de bolsillo: en 2026 es de $8,000 en el Plan K y de $4,000 en el Plan L, según el mismo manual.
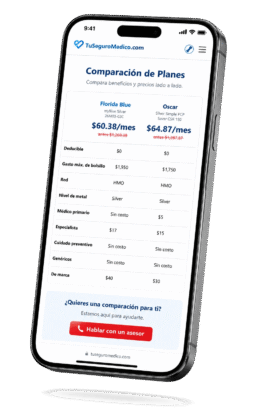
Adquiera su seguro en línea de manera fácil y rápida. Obtenga la tranquilidad que merece con solo un clic.
¡Compare su plan de Medicare usted mismo y ahorre!
Preguntas Frecuentes sobre los Planes Suplementarios de Medicare en Florida
Cubre el deducible de la Parte A, el coseguro y los costos de hospital de la Parte A, el coseguro o copago de la Parte B, las 3 primeras pintas de sangre, el coseguro del hospicio y del centro de enfermería especializada y los cargos en exceso de la Parte B. También cubre el 80% de las emergencias en el extranjero, hasta el límite del plan. No cubre el deducible anual de la Parte B, que es de $283 en 2026, según el manual oficial de Medicare y Usted 2027.
No. Las pólizas Medigap ya no se venden con cobertura de medicamentos. Usted necesita un plan de la Parte D aparte, con su propia prima, según el manual oficial de Medicare y Usted 2027. Por lo general, Medigap tampoco cubre la visión, el cuidado dental ni los audífonos, según el mismo manual.
Durante su Período de Inscripción Abierta de Medigap: los 6 meses que empiezan el primer día del mes en que usted tiene 65 años o más y está inscrito en la Parte B, según el manual oficial de Medicare y Usted 2027. Esa ventana no se repite. Fuera de ella, solo los derechos de emisión garantizados le permiten comprar sin evaluación médica. Por ejemplo, el derecho de prueba de quien se inscribió en un plan Medicare Advantage al volverse elegible a los 65 años y decide regresar a Medicare Original dentro del primer año. Otro ejemplo es la pérdida de ciertas coberturas sin culpa suya, como cuando su plan Medicare Advantage deja su área, según la guía oficial de Medicare para elegir una póliza Medigap.
No. Esa regla existe en otros estados, como Oregón, según la División de Regulación Financiera de Oregón. En Florida no existe, aunque circula información que afirma lo contrario. En Florida, cambiar de plan o de aseguradora fuera de las ventanas protegidas requiere una evaluación médica. Lo que la ley estatal sí ofrece es un período de revisión de 30 días en todas las pólizas Medigap y la venta con base en la edad de emisión, que evita que su prima suba por su edad, según el Departamento de Servicios Financieros de Florida.
Sí, en las fechas en que se permite dejar Medicare Advantage. Aun así, salvo los derechos de emisión garantizada, como el derecho de prueba del primer año en Medicare Advantage, la aseguradora de Medigap tiene derecho a revisar su estado de salud, negarle la cobertura o cobrarle más, según Medicare.gov. Es la asimetría central de esta decisión: salir de Medigap hacia Medicare Advantage es fácil. El camino inverso, años después, no siempre está disponible.
Depende de la letra del plan, de la aseguradora, de su edad al comprar la póliza y de su zona. Por eso no publicamos cifras generales. Dos cosas sí son generales. En Florida, la venta basada en la edad de emisión hace que comprar temprano cueste menos a largo plazo, según el Departamento de Servicios Financieros de Florida. Y para la misma letra, el costo cambia de una compañía a otra por exactamente la misma cobertura, según el manual oficial de Medicare y Usted 2027: comparar le muestra primas distintas por una cobertura idéntica.

Nuestro equipo altamente calificado cuenta con más de 15 años de experiencia en el sector de seguros de salud, brindando soluciones personalizadas y un servicio confiable que se adapta a las necesidades de cada cliente.
La ventana de 6 meses: la decisión más importante del proceso
Todo lo anterior converge en una regla. Usted tiene un Período de Inscripción Abierta de Medigap de 6 meses, que empieza el primer día del mes en que tiene 65 años o más y está inscrito en la Parte B. Después de ese período, sus opciones son limitadas y le cuestan más, según el manual oficial de Medicare y Usted 2027. Durante esa ventana, la aseguradora le vende cualquier póliza que ofrezca, sin evaluación médica y sin cobrarle más por problemas de salud, según Medicare.gov. La única espera permitida es de hasta seis meses para la cobertura de una condición preexistente, según la guía oficial de Medicare para elegir una póliza Medigap. Si retrasó la Parte B porque tenía cobertura de su empleador o sindicato, su ventana no empieza hasta que obtenga la Parte B, según el manual oficial de Medicare y Usted 2027.
Aquí está la asimetría que repetimos en cada asesoría y que el mercado de Florida vuelve especialmente relevante: pasar de Medigap a Medicare Advantage es fácil, basta inscribirse en un plan durante las fechas correspondientes. Pasar de un plan de Medicare Advantage a Medigap, años después y con el estado de salud de ese momento, puede resultar muy difícil o prohibitivo porque requiere una evaluación médica. En un estado donde la mayoría de las personas se inscriben en planes de Medicare Advantage a los 65 años sin haber considerado la alternativa, conviene decirlo sin rodeos: la decisión que usted toma en su ventana de seis meses es, en la práctica, más permanente de lo que cualquier folleto sugiere. Tomarla en cuenta no cuesta nada; revertirla puede costar mucho.
Medigap o Medicare Advantage: el marco honesto para decidir en Florida
No existe una respuesta universal. Desconfíe de quien se la dé sin preguntarle nada. Existe un intercambio claro. Medicare Advantage ofrece primas bajas y beneficios adicionales a cambio de redes, autorizaciones previas y costos compartidos que se acumulan cuando usted usa servicios, según el manual oficial de Medicare y Usted 2027. Algunos planes tienen una prima de $0 y usted sigue pagando la prima de la Parte B, según el mismo manual. Medicare Advantage tiene un límite anual de gastos de bolsillo que lo protege: en 2027 no puede superar los $9,850 por servicios médicos recibidos dentro de la red, según el memorando de los Centros de Servicios de Medicare y Medicaid del 22 de abril de 2026. Medigap ofrece previsibilidad y acceso: una prima mensual más alta a cambio de costos médicos previsibles y de poder ir a cualquier médico que acepte Medicare sin pedir permiso.
Los perfiles donde Medigap suele justificar su prima en Florida: quien pasa parte del año fuera del estado o del país, los que van y vienen entre Florida y otro estado, o viajan con frecuencia a ver familia, porque la cobertura no depende de una red local; quien tiene condiciones cronicas que requieren especialistas o centros de referencia específicos, dentro o fuera de Florida, y no quiere que una red decida a quién puede ver; y quien simplemente valora la certeza presupuestaria de saber que su gasto médico del año es la suma de sus primas más un deducible conocido. Los perfiles en los que Medicare Advantage suele ganar: presupuestos mensuales ajustados en los que la prima de Medigap más la Parte D no cabe; personas cuyos médicos y hospitales de cabecera están sólidamente dentro de las redes locales, que en Miami-Dade y Broward son amplias; y quienes valoran los beneficios adicionales que Medicare Original no ofrece. Nuestra comparación detallada entre Medicare Original, Medicare Advantage y Medigap desarrolla este análisis con ejemplos.
Empiece su inscripción o salga de dudas hoy mismo
Si quiere saber si un Plan Suplementario de Medicare es la mejor opción para usted, converse gratis con un agente licenciado que conoce el mercado y habla su idioma.
Autor: Juan Ignacio Baldrich
Agente Licenciado en Seguros de Salud
NPN: 15714451
📞 Teléfono: 305-723-9243
📱 WhatsApp: 305-723-9243
📧 Email: ayuda@tuseguromedico.com
📍 6625 Miami Lakes Dr Suite 339, Miami Lakes, FL 33014
Esta página está administrada por Panel Development Partners Agency, una agencia de seguros autorizada (número de licencia: L106402). TuSeguroMedico.com es un sitio web no gubernamental, no afiliado ni respaldado por el gobierno de Estados Unidos, Healthcare.gov ni el programa federal Medicare.
En cuanto a los planes de Medicare: no ofrecemos todos los planes disponibles en su área. Cualquier información que le proporcionemos se limita a los planes que ofrecemos en su área. Comuníquese con Medicare.gov, llame al 1-800-MEDICARE (TTY: 1-877-486-2048) o consulte su Programa Estatal de Asistencia con el Seguro Médico (conocido como SHIP) para obtener información sobre todas sus opciones. En Florida, este programa se llama SHINE y su número de teléfono es el 1-800-963-5337.
Fuentes de información utilizadas
- Medicare y Usted 2027, manual oficial de Medicare en español (páginas impresas 10, 11, 23, 30, 32, 69, 79, 80, 81 y 93): https://www.medicare.gov/publications/10050-s-medicare-and-you.pdf
- Guía oficial de Medicare para elegir una póliza Medigap: https://www.medicare.gov/publications/02110-medigap-guide-health-insurance.pdf
- Medicare.gov, cuándo comprar una póliza Medigap: https://www.medicare.gov/health-drug-plans/medigap/ready-to-buy
- Departamento de Servicios Financieros de Florida, seguro suplementario de Medicare: https://www.myfloridacfo.com/division/consumers/understanding-insurance/medicare-supplement-insurance-overview
- Estatutos de Florida, sección 627.6741: https://www.flsenate.gov/Laws/Statutes/2025/627.6741
- División de Regulación Financiera de Oregón, regla del cumpleaños: https://shiba.oregon.gov/Documents/4845-ins-birthday-rule-2023.pdf
- Centros de Servicios de Medicare y Medicaid, memorando del 22 de abril de 2026 (límite de gastos de 2027): https://mabenefitsmailbox.lmi.org/MABenefitsMailbox/S3Browser/GetFile?path=Final+CY+2027+Part+C+Bid+Review+Memorandum_4-22-2026+Final.pdf
- Informe de los Fideicomisarios de Medicare de 2026 (proyección de la Parte B para 2027): https://www.cms.gov/oact/tr/2026
Última verificación y actualización del contenido 10/03/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451),
con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.
¿Tienes preguntas o necesitas una cotización de seguros de vida, planes de salud, planes dentales o planes de Medicare Advantage? Llámanos al (305) 723-9243 o agenda una cita en el horario que mejor se ajuste a tu disponibilidad. ¡Estamos aquí para ayudarte!

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2025
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach