Mantente al día con nosotros


Medicare Advantage vs Medicare Original: cuál le conviene mas?


Asesoria profesional en planes de Medicare Advantage
Contáctenos por Whatsapp para recibir atención al instante
Guía completa para hispanos que cumplen 65 años en Miami
Si está cumpliendo 65 años, este es un momento que muchos esperan con mucha ilusión. Después de décadas de trabajar y cuidar a su familia, Medicare por fin le abre sus puertas. Lo que pocos explican con claridad es que inscribirse en Medicare no consiste en llenar un formulario y olvidarse. Es una decisión médica y financiera de mucho peso. Si la toma mal, le cuesta miles de dólares en facturas inesperadas, en medicamentos recetados que no están cubiertos o en médicos que no están en la red de su plan. En TuSeguroMedico.com hablamos todos los días con familias cubanas, colombianas, puertorriqueñas, venezolanas, dominicanas y de toda América Latina. Familias que merecen entender sus opciones de cobertura en su idioma, sin tecnicismos complicados ni letra pequeña. Esta guía existe para que usted tome decisiones informadas cuando llegue el momento de tener Medicare.
Las diferencias clave en pocas palabras, según el manual oficial de Medicare y Usted 2027:
- Acceso a médicos. Con Medicare Original, usted puede recibir atención de cualquier médico u hospital que acepte Medicare en los Estados Unidos. Con un plan de Medicare Advantage, en la gran mayoría de los casos, debe usar los médicos de la red del plan.
- Referidos. Con Medicare Original no necesita un referido para ver a un especialista porque no existe un médico de cabecera que coordine su atención médica y la de sus especialistas. Con un plan de Medicare Advantage es muy probable que sí lo necesite.
- Límite de gastos. Medicare Original no tiene un límite anual que lo proteja de lo que usted paga de su bolsillo en un año calendario, salvo que tenga otra cobertura calificada. Los planes Medicare Advantage sí tienen la protección de un límite anual o máximo gasto de bolsillo.
- Medicamentos. Con Medicare Original, se debe inscribir por separado en un plan de medicamentos recetados (Parte D). La mayoría de los planes Medicare Advantage incluyen la cobertura de medicamentos recetados.
- Beneficios adicionales. Medicare Original no cubre la mayoría del cuidado dental ni los exámenes de la vista. La mayoría de los planes de Medicare Advantage ofrecen servicios de visión, audición y cuidado dental.
- Cobertura fuera del país. Medicare Original no cubre la atención médica fuera de los Estados Unidos. Muchos planes de Medicare Advantage cubren emergencias y atención urgente en el extranjero.
Por qué esta decisión importa más de lo que usted cree
Cuando una persona cumple 65 años en Miami y sale de la oficina del Seguro Social con su tarjeta de Medicare en la mano, se siente protegida. Sin embargo, tener Medicare Original sin ninguna cobertura que lo complemente es como salir a la carretera sin rueda de repuesto. Funciona bien en condiciones normales. Cuando ocurre algo inesperado, la exposición financiera es enorme. Medicare Original tiene deducibles, copagos, coaseguros y servicios médicos que no cubre. Sobre todo, no tiene un límite anual de gastos de bolsillo que lo proteja, salvo que usted tenga otra cobertura médica. Ante un infarto, una cirugía compleja o un diagnóstico de cáncer, su parte de las facturas sigue subiendo sin ningún tipo de límite. En nuestra agencia vemos ese escenario más de lo que nos gustaría.
¿Qué plan le conviene más a usted? Cómo tomar la decisión correcta
No existe un plan superior ni el mejor plan para todas las personas. La decisión depende de su condición de salud, de los medicamentos recetados que toma, de los médicos con quienes tiene una relación establecida, de su situación económica, de si califica para Medicaid, para algún programa de ayuda y de cuánta «libertad» o estructura quiere tener en su atención médica.
En nuestra experiencia, a muchos hispanos de Miami que cumplen 65 años que cuentan con buena salud, que valoran los beneficios dentales, de visión, de medicamentos y que quieren una protección clara de gastos de bolsillo, un plan de Medicare Advantage bien elegido les da una buena propuesta de valor en cobertura, beneficios y costo total durante el año calendario. Si vive con una condición crónica, como diabetes, hipertensión o insuficiencia cardíaca, un plan de Medicare Advantage para personas con condiciones crónicas (C-SNP) le ofrece una atención coordinada en torno a su condición. Si califica para Medicaid, un plan de Medicare Advantage para personas con Medicare y Medicaid (D-SNP) coordina ambos programas de manera más eficiente. Si quiere la libertad de atenderse con cualquier médico que acepte Medicare en el país, Medicare Original con un plan Medigap y un plan de medicamentos recetados le da esa libertad a cambio de una prima mensual más alta.
La única forma de saber qué plan es el correcto es revisar detalladamente los planes de su área de servicio, con sus medicamentos y sus médicos, junto a alguien que conozca el mercado y hable su idioma. En TuSeguroMedico.com somos profesionales con licencia, de habla hispana, que conocemos el mercado de Miami. La consulta no tiene costo ni compromiso para usted. Las aseguradoras nos pagan por nuestro trabajo como agentes independientes. Usted no nos paga nada por la asesoría.
Medicare Original: qué es, qué cubre y sus limitaciones reales
Medicare Original es el programa federal de salud que administra el gobierno de Estados Unidos. Tiene dos partes. La Parte A es el seguro de hospital: ayuda a pagar la hospitalización, el centro de enfermería especializada, el hospicio y el cuidado de la salud en el hogar. La Parte B es el seguro médico: ayuda a pagar los servicios médicos, la atención ambulatoria, el equipo médico duradero y muchos servicios preventivos, según el manual oficial de Medicare y Usted 2027.
La Parte A no tiene prima para la mayoría de las personas: por lo general, basta con que usted o su cónyuge haya pagado los impuestos de Medicare durante al menos 10 años de trabajo, según Medicare.gov. La Parte B tiene una prima estándar de $202.90 al mes en 2026, según el manual oficial de Medicare y Usted 2027. Para el año 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta el costo de la Parte B en $209.50 al mes. Si usted recibe beneficios del Seguro Social, esa prima se descuenta automáticamente de su pago mensual. Si sus ingresos superan ciertos límites, deberá pagar adicionalmente un cargo llamado Ajuste Mensual Relacionado con el Ingreso, según el mismo manual.
Hasta aquí suena razonable. El problema aparece cuando usted ve lo que Medicare Original no cubre. Según el manual oficial de Medicare y Usted 2027, no cubre los exámenes de la vista para anteojos, los audífonos ni los exámenes para colocarlos, los exámenes físicos de rutina, la cirugía estética ni el cuidado a largo plazo. Tampoco cubre la mayor parte del cuidado dental y no cubre la atención médica fuera de los Estados Unidos. Tampoco cubre los medicamentos recetados que usted toma en casa. Estas exclusiones pesan mucho para quien vive con diabetes, presión alta, hipertensión, problemas dentales acumulados por años sin seguro o una pérdida de audición que avanza con la edad.
El 80/20 de Medicare: lo que pocos explican con claridad
Mucha gente escucha que Medicare cubre el 80% y da por hecho que está bien protegida. La realidad es más complicada que eso. Con el Medicare Original, después de pagar el deducible de la Parte B ($283 en 2026), usted paga el 20% de la cantidad aprobada por Medicare. Ese 20% no tiene ningún tipo de límite anual ni un máximo gasto de bolsillo que lo proteja.
Le damos un ejemplo: si en un año recibe servicios de la Parte B con un costo aprobado de $150,000, como un tratamiento ambulatorio contra el cáncer, a usted le corresponde el 20% de ese costo, es decir $30,000. Si además lo internan, la Parte A tiene su propio deducible de $1,736 por período de beneficio en el año 2026. Si la internación supera los 60 días, pagará $447 diarios entre los días 61 y 90, y $894 por día de reserva a partir del día 91. Si posteriormente requiere atención en un centro de enfermería especializada, los primeros 20 días están cubiertos sin costo y abonará $223.50 al día entre los días 21 y 100, según las proyecciones oficiales de Medicare para 2027. Para cubrir estas brechas existe el seguro suplementario de Medicare, conocido como plan Medigap. Este seguro es un tipo de póliza privada que ayuda a cubrir los costos que Medicare Original no cubre y que deja por su cuenta. Usted paga la prima mensual del plan Medigap a la aseguradora y debe seguir pagando la prima de la Parte B a Medicare. El precio varía de una compañía a otra por exactamente la misma cobertura y aumenta con la edad, según el manual oficial de Medicare y Usted 2027.
Hay un punto crítico que pocas personas conocen. El momento recomendado para comprar un plan Medigap es su Período de Inscripción Abierta de Medigap: este consiste en 6 meses que empiezan el primer día del mes en que usted tiene 65 años o más y está inscrito en la Parte B. Después de ese período, sus opciones son limitadas y le cuestan más. Durante ese período, la aseguradora no puede negarle una póliza ni cobrarle más por su estado de salud, según Medicare.gov. Y aun con un plan Medigap, no tiene cobertura de visión, de cuidado dental ni de audífonos.
El peligro silencioso de quedarse sin cobertura de medicamentos recetados
Es uno de los errores más costosos que vemos al atender a los clientes. Muchas personas se inscriben en Medicare y como se sienten sanas y no toman medicamentos, deciden no inscribirse en un plan de la Parte D. El razonamiento parece sensato: ¿para qué pagar algo que no necesito? El problema es la multa por inscripción tardía.
Si pasan 63 días seguidos o más sin cobertura válida de medicamentos recetados, pagará una multa que se suma a su prima mensual, según el manual oficial de Medicare y Usted 2027. Es el 1% de la prima básica nacional por cada mes sin cobertura calificada de medicamentos. La prima básica nacional es de $38.99 en 2026. En 2027 es de $41.33, según los Centros de Servicios de Medicare y Medicaid. Si pasan 24 meses sin cobertura de medicamentos recetados, su multa es del 24% de esa prima por cada mes que no tenga cobertura de medicamentos. Esta es prácticamente una penalidad perpetua; se paga mientras tenga la cobertura de medicamentos recetados de Medicare. El sistema está diseñado para que nadie tenga que esperar a enfermarse para tener cobertura. Lo explicamos en nuestra guía de la Parte D de Medicare.
La mayoría de los planes Medicare Advantage incluyen la cobertura de medicamentos en el mismo plan, según el manual oficial de Medicare y Usted 2027. Al inscribirse en uno de ellos, usted ya tiene cobertura de medicamentos de Medicare sin un plan aparte. Es una de las razones prácticas por las que muchos hispanos de Miami que nos consultan eligen Medicare Advantage.
Cómo inscribirse en Medicare desde el Seguro Social: plazos y pasos que no debe ignorar
Un error en los plazos de inscripción le deja sin cobertura por meses o le genera multas.
- Si ya recibe beneficios del Seguro Social antes de cumplir 65 años, queda inscrito automáticamente en las Partes A y B desde el primer día del mes en que cumple 65 años. Su tarjeta de Medicare (blanca, azul y roja) le llega por correo 3 meses antes de su cumpleaños, según el manual oficial de Medicare y Usted 2027.
- Si todavía no recibe beneficios del Seguro Social, porque sigue trabajando o decidió esperar para cobrar una pensión mayor, debe inscribirse usted. Para eso existe el Período Inicial de Inscripción, de 7 meses: empieza 3 meses antes del mes en que cumple 65 años y termina 3 meses después del mes en que cumple 65 años. Si se inscribe en los 3 primeros meses, en la mayoría de los casos su cobertura empieza el primer día del mes de su cumpleaños. Si se inscribe el mes de su cumpleaños o en los últimos 3 meses, empieza el primer día del mes siguiente a su inscripción, según el mismo manual.
- Si deja pasar esos 7 meses, tendrá que esperar al Período General de Inscripción, del 1 de enero al 31 de marzo de cada año. Su cobertura comenzará el primer día del mes siguiente a su inscripción. Además, su prima de la Parte B aumenta hasta un 10% por cada período de 12 meses en que no la tuvo. Esa multa se paga mientras la Parte B esté vigente, según el mismo manual.
- Si sigue trabajando y tiene un seguro de su empleador. Si tiene 65 años y su empleador tiene 20 o más empleados, ese seguro paga primero. Si tiene menos de 20 empleados, Medicare paga primero. Mientras tenga el seguro de grupo de su empleo actual, usted puede postergar la Parte B sin multa. Cuando termine el empleo o la cobertura que tiene, tiene un Período Especial de Inscripción de 8 meses. La cobertura de COBRA no cuenta como seguro de su empleo actual, según el manual oficial de Medicare y Usted 2027.
Para solicitar Medicare, tiene tres opciones: por línea en el sitio web del Seguro Social, por teléfono al 1-800-772-1213 o en su oficina local del Seguro Social. Si tiene una «green card», recuerde dos reglas. La Parte A no tiene prima si usted o su cónyuge pagó los impuestos de Medicare durante al menos 10 años de trabajo. Si no cumple ese requisito pero lleva 5 años seguidos viviendo en el país como residente permanente, tiene derecho a Medicare pagando una prima por la Parte A de $311 o $565 al mes en 2026, según el manual oficial de Medicare y Usted 2027. Desde el año 2025, la ley limita el beneficio de tener Medicare a ciudadanos o nacionales de Estados Unidos, residentes permanentes legales, inmigrantes cubano-haitianos y migrantes del Pacto de Libre Asociación, según el mismo manual. Lo explicamos en nuestra guía de Medicare para inmigrantes.
Una vez que tiene las Partes A y B, la siguiente decisión es cómo completar su cobertura. Cuando usted es elegible por primera vez, se inscribe en un plan de Medicare Advantage. Si lo hace durante su Período Inicial de Inscripción, además tiene 3 meses para cambiar a otro plan Medicare Advantage o volver a Medicare Original. Si prefiere Medigap, su Período de Inscripción Abierta de Medigap dura 6 meses, según el manual oficial de Medicare y Usted 2027. Son sus ventanas para decidir con todas las opciones abiertas. Repasamos todo en nuestra guía para quienes cumplen 65 años.
Medicare Advantage (Parte C): qué es y por qué domina el mercado en Miami
Un plan Medicare Advantage es un plan aprobado por Medicare de una compañía privada que ofrece una alternativa a Medicare Original para su cobertura de salud y de medicamentos. Los planes deben cubrir todos los servicios que cubre Medicare Original y además ofrecen beneficios que Medicare Original no cubre, como servicios de la vista, auditivos y dentales. Algunos incluyen membresías a gimnasios, transporte a las citas médicas y medicamentos de venta libre OTC.
Con un plan Medicare Advantage usted sigue teniendo Medicare. Medicare le paga a la compañía una cantidad fija cada mes, según el manual oficial de Medicare y Usted 2027. Usted sigue pagando la prima de la Parte B y si el plan cobra una prima, también debe pagar la prima del plan. Para el año 2027, los Centros de Servicios de Medicare y Medicaid proyectan que la prima promedio de estos planes baje de $14.37 a $12 al mes, según su comunicado del 28 de septiembre de 2026. Algunos planes tienen una prima de $0 y usted sigue pagando la prima de la Parte B, según el mismo manual.
Los planes Medicare Advantage tienen algo que Medicare Original no tiene: una protección financiera llamada «límite anual de gastos de bolsillo». Cuando usted llega a ese límite, no paga nada más por los servicios cubiertos durante el resto de ese año, según el manual oficial de Medicare y Usted 2027. En el 2027 ese límite no puede superar los $9,850 por servicios médicos recibidos dentro de la red, según el memorando de los Centros de Servicios de Medicare y Medicaid de abril de 2026. En los planes de HMO, usted por lo general se atiende con médicos y especialistas dentro de la red; elige un médico de cabecera que coordina su salud y necesita un referido para ver a un especialista. Revise siempre que su médico y sus hospitales estén en la red.
C-SNP y D-SNP: los planes especiales que pueden transformar su atención médica
Dentro de los planes de Medicare Advantage existen los Planes para Necesidades Especiales: D-SNP y C-SNP. Estos planes son para personas con ciertas enfermedades, ciertas necesidades de atención o que también tienen Medicaid. Todos deben ofrecer la cobertura de medicamentos de la Parte D y adaptan sus beneficios, sus médicos y sus listas de medicamentos a las personas que atienden.
Los planes para condiciones crónicas están destinados a personas con uno o más problemas de salud crónicos o incapacitantes, como diabetes, enfermedad renal en etapa final, insuficiencia cardíaca o demencia, según el mismo manual. Según el plan, incluyen coordinación de la atención y programas de manejo de la enfermedad. Lo que incluye cada plan aparece en su Resumen de Beneficios de 2027.
Los planes para personas con Medicare y Medicaid tienen un contrato con el programa estatal de Medicaid para coordinar los beneficios de los dos programas. Algunos, llamados planes integrados, combinan los servicios de Medicare y de Medicaid en un solo plan, según el mismo manual. Así usted evita manejar dos sistemas con tarjetas, proveedores y reglas distintas.
Para saber si califica para uno de estos planes, verifique su elegibilidad para Medicaid en Florida y para los Programas de Ahorro de Medicare. Cada nivel tiene efectos distintos en sus beneficios y costos. Lo explicamos en nuestra guía de Ayuda Adicional y Programas de Ahorro de Medicare.
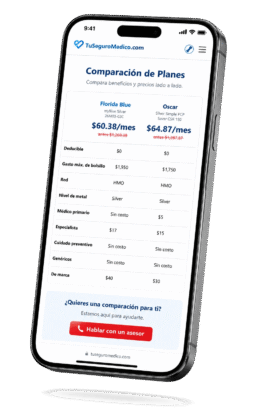
Compare su plan de Medicare Advantage de manera fácil y rápida.
¡Compare opciones y ahorre!
Nuestra agencia de seguros cuenta con más de 15 años de experiencia en el sector de seguros de salud, nuestro equipo de expertos ofrece soluciones a medida y un servicio de confianza.
Planes Give Back: cómo recuperar dinero de su prima de la Parte B de Medicare
Un beneficio que sorprende a muchas personas en su primera consulta con nosotros es la reducción de la prima de la Parte B. Algunos planes de Medicare Advantage ayudan a pagar la totalidad o una parte de su prima de la Parte B ($202.90 en 2026 y se estima en un valor de $209.50 mensual en el 2027). Cuando eso ocurre, el descuento de su cheque del Seguro Social disminuye por la misma cantidad.
Solo le sirve si usted paga su prima de la Parte B: si el estado ya la paga por usted, el beneficio no le aporta nada. El monto de la devolución y la disponibilidad cambian cada año y según el código postal, incluso dentro de Miami-Dade. Si usted toma pocos medicamentos y usa el seguro principalmente para chequeos y visitas de rutina, un plan con este beneficio le ofrece un beneficio neto atractivo. Aun así, se vuelve costoso si la red o la lista de medicamentos no le sirven. Revise que el plan cuente con los hospitales que usted usaría en su red, copagos razonables y una lista amplia de medicamentos recetados. Lo explicamos en nuestra guía de planes de Medicare que devuelven dinero.
La atención coordinada en Miami-Dade: cómo funciona
En los planes Medicare Advantage de Miami, el plan coordina su atención por través de un médico de atención primaria y de una red de especialistas, laboratorios y farmacias. En Medicare Original, cada médico factura por su cuenta cada servicio que presta. En la atención coordinada, su médico primario, su cardiólogo, su endocrinólogo, el laboratorio y la farmacia forman parte de una misma red. Hay además un factor cultural. El hispano de Miami tiene una relación particular con su médico: la confianza personal, la comunicación en español y el sentirse comprendido. Muchos planes de Miami tienen en su red médicos que hablan español. Verifique en el directorio de cada plan que sus médicos estén incluidos para 2027.

El modelo de Managed Care en Miami-Dade: por qué funciona mejor aquí que en cualquier otro lugar del país?
Miami es la meca del modelo «managed care» en Estados Unidos y es donde se concentra la mayor parte del conocimiento de la industria y la experiencia en el manejo de riesgo. Registra históricamente una de las tasas de penetración de Medicare Advantage más altas del país, superando con frecuencia el 70% frente al promedio nacional. La región es pionera en modelos de capitación (pago fijo por afiliado/por mes), con centros médicos dedicados exclusivamente a la tercera edad y asignación de riesgo delegado a los grupos médicos. Quien comprende la dinámica del mercado en Miami, entiende el futuro y la evolución de la atención administrada en el resto del país.
El Medicare Original funciona principalmente bajo el modelo de fee-for-service, o pago por cada servicio: los proveedores cobran por las consultas, estudios y tratamientos que realizan y usted tiene amplia libertad para elegir médicos que acepten Medicare. El modelo de managed care o atención administrada, utilizado por la mayoría de los planes de Medicare Advantage, organiza la atención médica mediante redes de proveedores y mecanismos para coordinar los servicios y controlar los costos. Su principal ventaja, cuando funciona bien, es un seguimiento más integrado: que su médico de cabecera, sus especialistas y su equipo de atención trabajen juntos para controlar enfermedades crónicas, evitar estudios duplicados y prevenir hospitalizaciones evitables. La adopción y expansión de este modelo de servicio ofrece la oportunidad de atender mejor a una población con necesidades médicas complejas y utilizar los recursos con mayor eficiencia. Sin embargo, estos beneficios no son automáticos: las redes y las autorizaciones previas pueden limitar las opciones o añadir trámites, y los resultados dependen del plan y de los proveedores. El Medicare Original también ofrece programas de atención coordinada; por eso la diferencia debe evaluarse por el acceso y el seguimiento que usted recibirá en la práctica, no solo por el nombre del modelo.
Las principales aseguradoras de Medicare Advantage en Miami
En Miami-Dade hay muchas aseguradoras de Medicare Advantage y eso le da más opciones. Sus planes, primas y beneficios de 2027 aparecen en el Buscador de planes de Medicare y en el Resumen de Beneficios de cada plan.
CarePlus Health Plans
Pertenece a Humana desde 2005. Opera en Florida. Vea su guía de planes de CarePlus.
HealthSun Health Plans
Opera en el sur de Florida. Vea su guía de planes de HealthSun.
Humana Medicare
Ofrece planes de Medicare Advantage en Miami-Dade con su propia marca.
Aetna Medicare
Forma parte de CVS Health desde 2018. Vea su guía de planes de Aetna Medicare.
Preferred Care Network y Preferred Care Partners
Son dos planes locales de UHC. Ofrecen planes Medicare Advantage en Miami-Dade. Vea la guía de planes de UnitedHealthcare.
Simply Healthcare Plans
Forma parte de Elevance Health. Florida es conocida por sus planes de Medicaid y por sus planes para personas con Medicare y Medicaid. Vea su guía de planes de Simply.
En cuanto a los planes de Medicare: no ofrecemos todos los planes disponibles en su área. Cualquier información que le proporcionemos se limita a los planes que ofrecemos en su área. Comuníquese con Medicare.gov, llame al 1-800-MEDICARE (TTY: 1-877-486-2048) o consulte su Programa Estatal de Asistencia con el Seguro Médico (conocido como SHIP) para obtener información sobre todas sus opciones. En Florida, este programa se llama SHINE y su número de teléfono es el 1-800-963-5337.
Fuentes de información y verificación
- Medicare y Usted 2027, manual oficial de Medicare en español (páginas impresas 9, 10, 11, 12, 15, 17, 18, 21, 22, 23, 24, 30, 31, 32, 58, 61, 65, 66, 69, 70, 73, 74, 79, 81, 83, 87 y 88): https://www.medicare.gov/publications/10050-s-medicare-and-you.pdf
- Medicare.gov, costos de Medicare 2026: https://www.medicare.gov/basics/costs/medicare-costs
- Medicare.gov, cuándo comprar una póliza Medigap: https://www.medicare.gov/health-drug-plans/medigap/ready-to-buy
- Centros de Servicios de Medicare y Medicaid, prima básica nacional de la Parte D para 2027: https://www.cms.gov/newsroom/fact-sheets/medicare-part-d-2027-national-average-monthly-bid-amount-information
- Centros de Servicios de Medicare y Medicaid, comunicado del 28 de septiembre de 2026: https://www.cms.gov/newsroom/press-releases/medicare-advantage-medicare-prescription-drug-programs-expected-remain-stable-2027
- Centros de Servicios de Medicare y Medicaid, memorando del 22 de abril de 2026 (límite de gastos de 2027): https://mabenefitsmailbox.lmi.org/MABenefitsMailbox/S3Browser/GetFile?path=Final+CY+2027+Part+C+Bid+Review+Memorandum_4-22-2026+Final.pdf
- Informe de los Fideicomisarios de Medicare de 2026 (proyección de la Parte B para 2027): https://www.cms.gov/oact/tr/2026
- Humana, compra de CarePlus Health Plans (2005): https://humana.gcs-web.com/news-releases/news-release-details/humana-completes-acquisition-careplus-health-plans-florida
- CVS Health, compra de Aetna (2018): https://investors.cvshealth.com/news/news-details/2018/CVS-Health-Completes-Acquisition-of-Aetna-Marking-the-Start-of-Transforming-the-Consumer-Health-Experience/default.aspx
- Simply Healthcare, integración con Elevance Health: https://provider.simplyhealthcareplans.com/docs/gpp/FL_SMH_CHA_DUAL_IntroElevanceHealth.pdf?v=202206161952
Última actualización y verificación: 10/02/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451),
con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.
¿Tienes preguntas o necesitas una cotización de planes de salud, planes dentales, seguros de vida o planes de Medicare Advantage? Llámanos al (305) 723-9243 o agenda una cita en el horario que mejor se ajuste a tu disponibilidad. ¡Estamos aquí para ayudarte!


