


Si está comparando seguros médicos, probablemente ya se encontró con cuatro siglas: HMO, PPO, EPO y POS. Cada una describe un tipo de red de proveedores y define tres aspectos que afectan su acceso a la atención médica y a sus finanzas: qué médicos y hospitales cubre el plan, si necesita un referido para ver a un especialista y qué ocurre cuando utiliza los servicios de un proveedor fuera de la red. En esta guía de TuSeguroMedico.com le explicamos cómo funciona cada tipo de red para que elija con información completa antes de inscribirse en un plan.
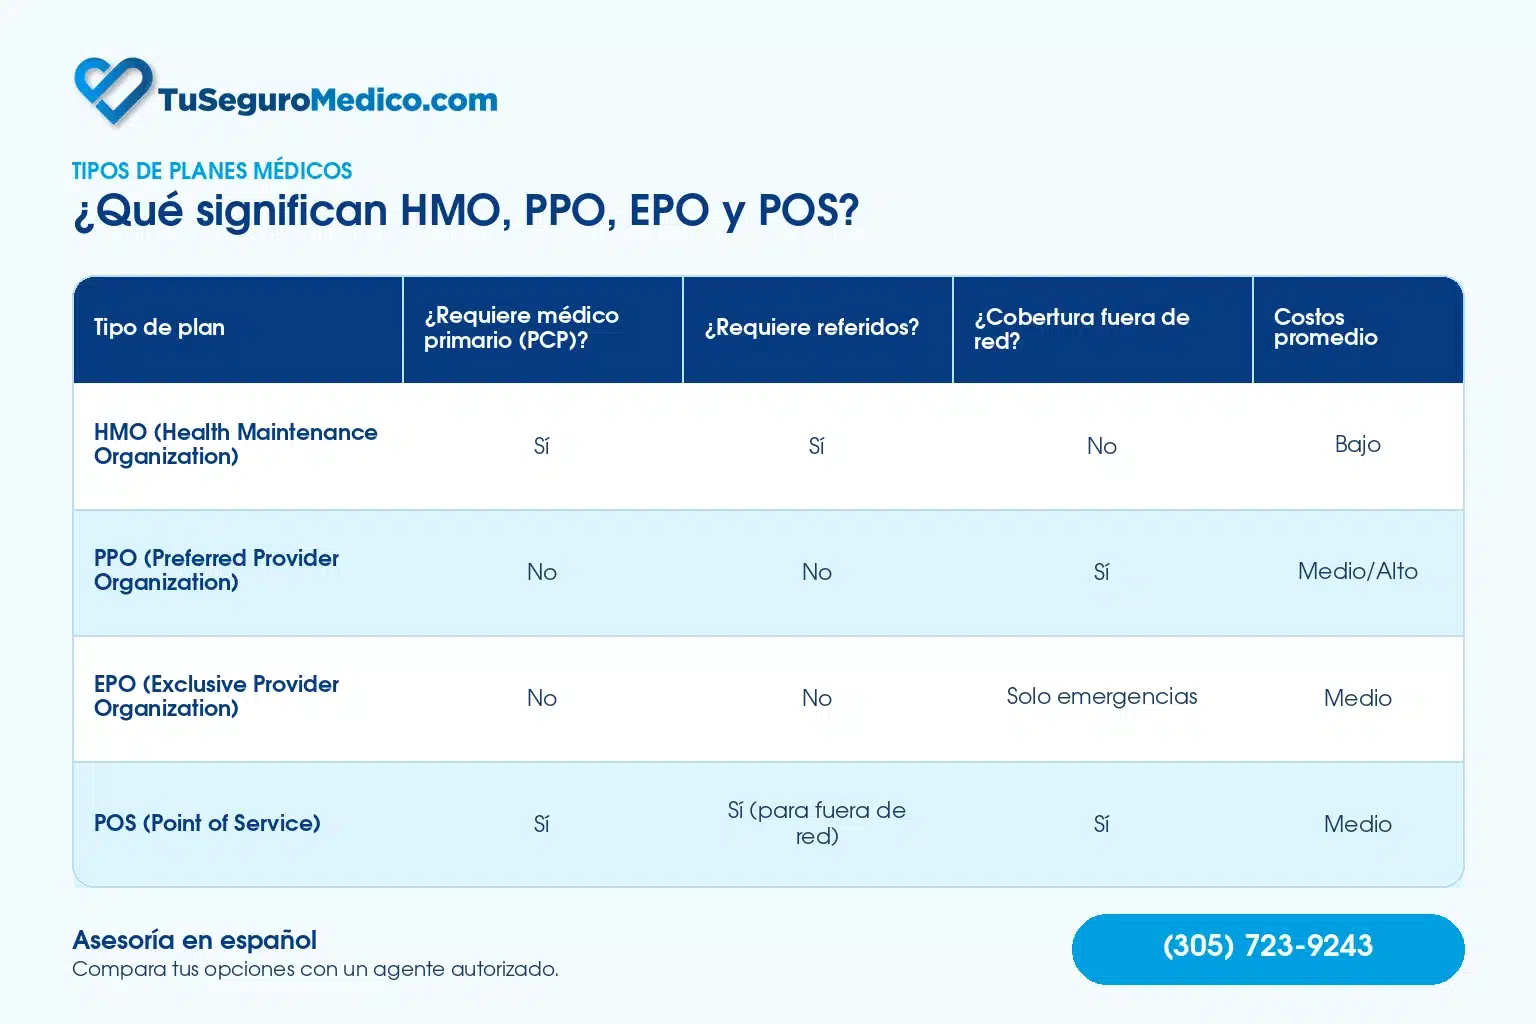
HMO (Health Maintenance Organization)
Un plan HMO limita la cobertura a los médicos que trabajan para el plan o que tienen contrato con él. Fuera de la red, el plan no cubre nada, salvo en caso de emergencias, de acuerdo con HealthCare.gov. Usted elige, o la aseguradora le asigna, un médico de atención primaria (PCP). Ese médico coordina toda su atención médica y emite el referido para que acuda a un especialista. Muchos planes HMO exigen que visite proveedores dentro del área de servicio del plan. Es el tipo de plan más utilizado en el Marketplace de Obamacare: representa el 46% de los planes para 2026 en los estados que usan HealthCare.gov.
Ventajas
- Tiene los costos compartidos más bajos que los de otros tipos de planes.
- Tiene un médico primario que conoce su historial y que coordina sus necesidades con especialistas, estudios y le da seguimiento continuamente a su caso.
Desventajas
- No tiene cobertura fuera de la red, solo en caso de emergencias. Si ve a un médico fuera de la red sin autorización, usted deberá pagar el costo total.
- Necesita un referido para la mayoría de las visitas a especialistas.
- No es posible atenderse en otra ciudad; solo en el área de servicio a la que pertenece.
PPO (Preferred Provider Organization)
Con un plan PPO, usted tiene más flexibilidad: usted paga menos cuando utiliza proveedores que están dentro de la red. También tiene cobertura con médicos y hospitales fuera de la red sin la necesidad de un referido, aunque a un costo mayor, según HealthCare.gov. Estos planes no requieren un médico primario y sus redes son más amplias que las de un plan HMO.
Ventajas
- Acceso directo a especialistas, sin la necesidad de referido.
- Cobertura fuera de la red.
- Redes más grandes, una ventaja real para quien pasa temporadas fuera del área de servicio en donde vive o si tiene médicos de preferencia que no aceptan planes HMO.
Desventajas
- Tiene primas y costos compartidos más altos que los de un plan HMO.
- Para servicios fuera de la red, el médico tiene derecho a cobrarle la diferencia entre su tarifa y lo que le paga el plan (facturación de saldo) en los servicios que no son de emergencia.
- Sus redes no tienen mucha demanda: solo el 15% de los planes del Marketplace de 2026 en los estados de HealthCare.gov son PPO. Confirme si hay un plan PPO disponible en su condado antes de contar con uno.
EPO (Exclusive Provider Organization)
Al igual que los planes HMO, un plan EPO cubre servicios médicos solo cuando se atiende con médicos, especialistas y hospitales que están dentro de la red del plan, excepto en caso de emergencia, según HealthCare.gov. Con la diferencia de que puede ver a especialistas sin necesidad de referidos, siempre y cuando ese especialista forme parte de la red de su plan. Es un punto medio entre el HMO y el PPO: la mayoría de los planes EPO no requieren un médico primario.
Ventajas
- No requiere referidos para visitas a especialistas dentro de la red.
- Tiene primas, por lo general, más bajas que las de un plan PPO.
- Es el segundo tipo de plan más común en el Marketplace: el 33% de los planes de 2026 en los estados donde se opera a través de HealthCare.gov.
Desventajas
- No cubre la atención fuera de la red, salvo en caso de emergencias.
- Tiene una red de cobertura más limitada que la de un plan PPO. Si viaja con frecuencia, verifique qué cobertura tiene fuera de su área antes de inscribirse.
POS (Point of Service)
El plan POS combina rasgos de los planes HMO y PPO. Usted paga menos cuando usa proveedores dentro de la red y necesita un referido de su médico primario para ver a especialistas, según HealthCare.gov. A diferencia de los planes HMO, este le permite ver a especialistas fuera de la red, pero con un costo de bolsillo mayor.
Ventajas
- Tiene cobertura parcial fuera de la red, algo que los planes HMO no ofrecen.
- Tiene coordinación con un médico primario y costos más bajos por los servicios recibidos dentro de la red.
Desventajas
- El plan exige referidos, al igual que un plan HMO.
- Tiene costos intermedios: por lo general es más caro que un plan HMO y más barato que un plan PPO.
- Es el tipo de plan menos disponible en el Marketplace: solo el 7% de los planes de Obamacare de 2026 en los estados que utilizan HealthCare.gov.
Servicios de emergencias: la protección que tienen los cuatro tipos de planes
En una emergencia, el tipo de red del plan deja de ser un obstáculo. La Ley Sin Sorpresas (No Surprises Act), vigente desde 2022, prohíbe las facturas sorpresa en la mayoría de los servicios de emergencia, aunque el hospital esté fuera de la red y usted no haya solicitado autorización previa, según los Centros de Servicios de Medicare y Medicaid (CMS). La ley también establece lo siguiente:
- En caso de emergencias cubiertas, el plan no le cobra copagos ni coaseguro fuera de la red.
- Si se atiende en un hospital dentro de la red, los especialistas fuera de la red que lo atenden allí (anestesiólogos o radiólogos, por ejemplo) no pueden cobrarle la diferencia.
- La ambulancia aérea fuera de la red también está incluida y queda protegida.
Si en algún momento recibe una factura que considere contraria a estas reglas, CMS atiende quejas al llamar al 1-800-985-3059.
Los planes HMO y PPO en Medicare Advantage
Estas mismas siglas aparecen en los planes Medicare Advantage (Parte C), con sus reglas propias:
- HMO: usted recibe atención dentro de la red, con tres excepciones: emergencias, atención de urgencia fuera del área de servicio y diálisis temporal fuera del área de servicio. En la mayoría de los casos, se necesita un referido para ver a un especialista, aunque los servicios como la mamografía anual no lo requieren, según Medicare.gov.
- HMO-POS: algunos planes HMO le permiten recibir ciertos servicios médicos fuera de la red con un copago o coaseguro más alto, según Medicare.gov.
- PPO: cubre la atención dentro y fuera de la red, con dos tipos de máximo gasto de bolsillo. Para 2027, CMS fijó un máximo de gasto de bolsillo de $9,850 para servicios dentro de la red y de $14,800 para servicios combinados dentro y fuera de la red, según el memorando final de revisión de ofertas de la Parte C para 2027. En 2026 esos topes fueron de $9,250 y $13,900, según KFF. Cada plan permite establecer un máximo gasto de bolsillo máximo inferior.
¿Cuál es el mejor tipo de seguro médico para usted?
La respuesta depende de su situación personal, de sus médicos, de dónde recibe atención y de cuánto quiere pagar cada mes:
- Si su prioridad es tener la prima más baja posible y se atiende cerca de donde vive, un HMO es la opción más económica.
- Si pasa temporadas fuera de su área de servicio o quiere acudir directamente a especialistas que están fuera de las redes más pequeñas, un plan PPO le da esa libertad a cambio de una prima mayor.
- Si no quiere depender de referidos y todos sus médicos están en la red, un EPO equilibra el costo y la flexibilidad de la red.
- Si quiere un médico primario que coordine toda su atención y le permita salir de la red en casos puntuales, busque un plan POS en su condado.
Cuatro comprobaciones que le recomendamos hacer antes de inscribirse
- Busque a sus médicos y a su hospital en el directorio en línea del plan para el año de cobertura que va a contratar. La red cambia con frecuencia de un año a otro.
- Lea detenidamente el Resumen de Beneficios y Cobertura (SBC) del plan. Ahí confirma si el plan requiere un referido y si tiene cobertura fuera de la red.
- Revise la lista de medicamentos recetados cubiertos (formulario) y compárela con los nombres y las dosis exactas de los medicamentos que toma.
- Compare todos los costos compartidos, no solo la prima mensual. Un plan de salud barato cada mes resulta caro cuando se necesita atención médica.
Preguntas frecuentes
¿Qué tipo de plan es el más barato?
El plan HMO tiene la prima más baja y el PPO la más alta. El costo real también depende de los costos compartidos y del uso que usted le dé al seguro.
¿Un plan HMO me cubre una emergencia fuera de Florida?
Sí. Los cuatro tipos de planes cubren emergencias fuera de la red, con las protecciones de la Ley Sin Sorpresas. Las consultas de rutina fuera de la red no están cubiertas en un HMO ni en un EPO.
¿Qué es un referido?
Es la autorización que emite su médico primario para que el plan cubra la visita a un especialista. Los planes HMO y POS lo exigen en la mayoría de los casos. Los planes PPO y la mayoría de los EPO no lo exigen.
¿Cuándo es posible cambiar de tipo de plan?
El período de inscripción abierta del Marketplace para la cobertura de 2027 comienza el 1 de noviembre de 2026. En los planes de Medicare Advantage, el período anual de inscripción se extiende del 15 de octubre al 7 de diciembre. Fuera de esas fechas necesita contar con un evento que le califique para un período especial de inscripción, como la pérdida de otra cobertura o una mudanza a otro condado o estado.
Le ayudamos a tomar decisiones informadas, sin costo para usted
Entender la diferencia entre los planes HMO, PPO, EPO y POS es el primer paso para elegir el mejor seguro médico para usted. En TuSeguroMedico.com revisamos con usted qué planes incluyen a sus médicos, a sus medicamentos y a su hospital de preferencia. Después comparamos el costo total con su presupuesto. La asesoría es sin costo para usted; a los agentes y a las agencias nos paga directamente la aseguradora.
Última revisión y verificación 09/15/2026
Llámenos al (305) 723-9243, escríbanos por WhatsApp o envíenos un correo a ayuda@tuseguromedico.com. Le atendemos en español de lunes a viernes de 9:00 am a 9:00 pm y los sábados de 10:00 am a 8:00 pm.
