

¿Por qué la cobertura de Obamacare 2027 usa la tabla de pobreza del 2026?
Cuando una persona busca en internet la tabla de ingresos para Obamacare 2027, espera encontrar un documento titulado “Nivel Federal de Pobreza 2027”. Sin embargo, el subsidio para la cobertura médica del 2027 se calcula con base en las Guías Federales de Pobreza publicadas por el Departamento de Salud y Servicios Humanos en 2026. Este no es un error ni una tabla atrasada. Así funciona el calendario del Marketplace: la inscripción para el año siguiente comienza antes de que el HHS publique las nuevas guías de pobreza de ese año.
Para la cobertura que comienza el 1 de enero de 2027, HealthCare.gov abre el período anual de inscripción el 1 de noviembre de 2026. Por lo tanto, el sistema utiliza la tabla disponible antes del inicio de esa inscripción: el FPL 2026, publicado en el Federal Register el 15 de enero de 2026.
Por qué el FPL se utiliza con un año de diferencia
HHS actualiza las Guías Federales de Pobreza cada año. Las guías de 2026 fueron publicadas el 15 de enero de 2026, con una base de $15,960 para un hogar de una persona en los 48 estados contiguos y el Distrito de Columbia. El Marketplace necesita conocer los límites de ingreso antes de procesar las solicitudes de cobertura para 2027. Como la inscripción comienza el 1 de noviembre de 2026, no puede esperar a una tabla de pobreza que HHS publicará en 2027. La secuencia correcta es:
- HHS publica el FPL 2026 en enero de 2026.
- HealthCare.gov abre la inscripción para 2027 el 1 de noviembre de 2026.
- El Marketplace utiliza el FPL 2026 para evaluar la cobertura de 2027.
- Las guías que se publiquen en 2027 se utilizarán posteriormente para la cobertura de 2028.
Esta diferencia de nombres genera confusión, pero la tabla que debe consultar el consumidor es la correspondiente al año de cobertura, aunque sus cifras provengan del FPL del año anterior.
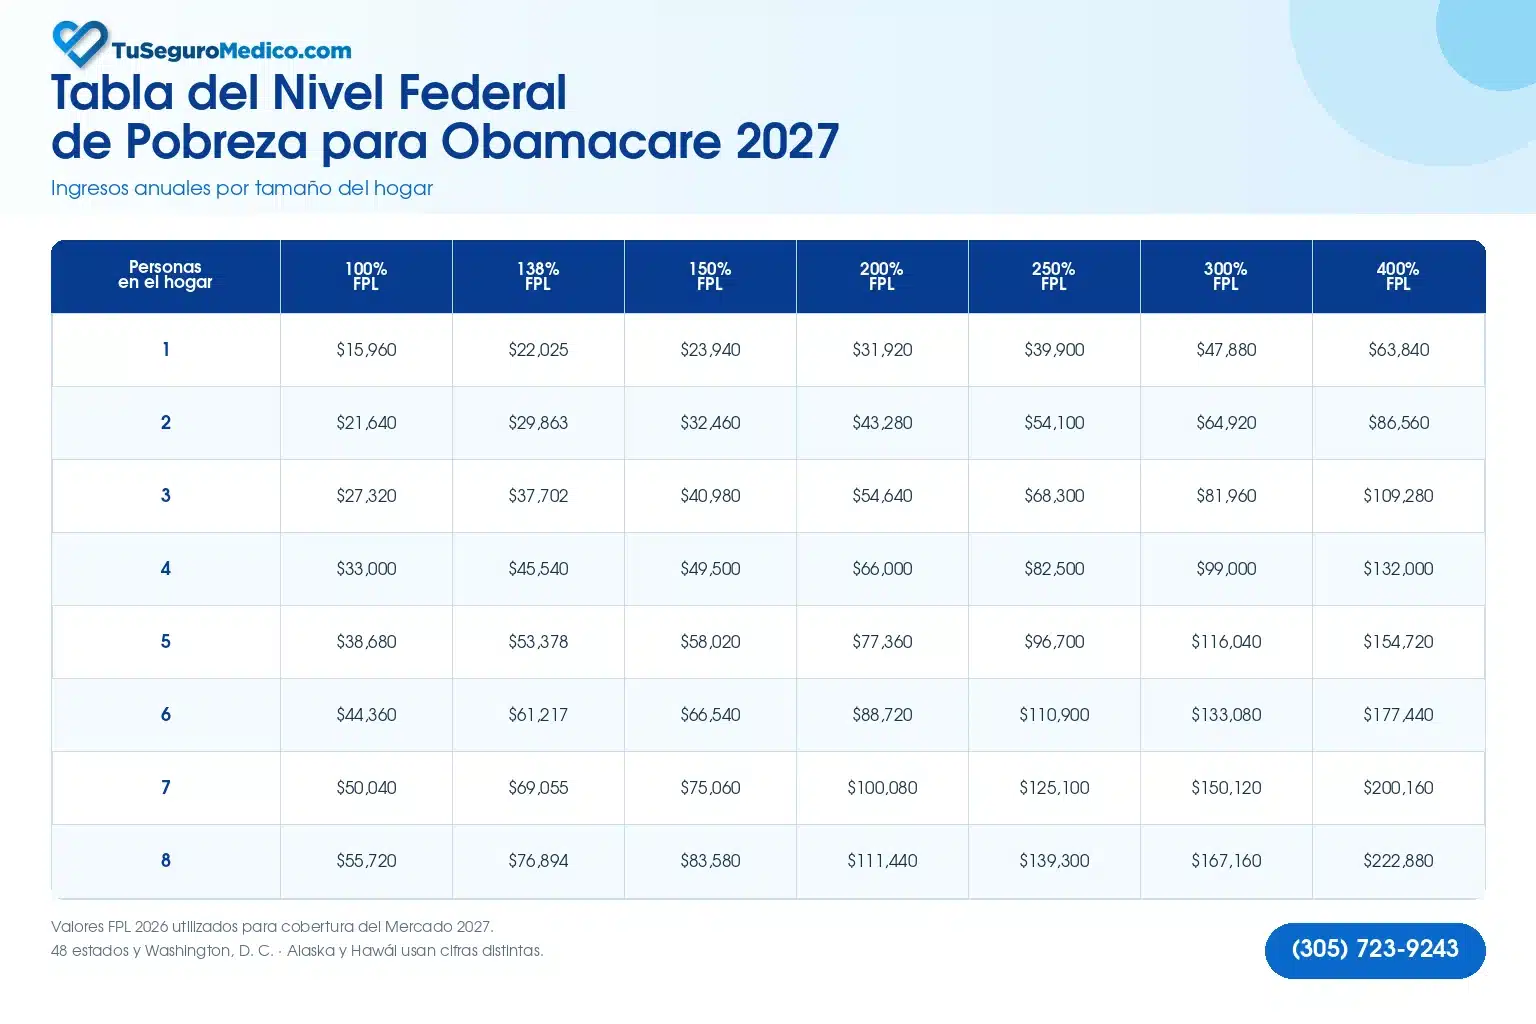
Por cada integrante adicional después de ocho personas, se suman $5,680 al valor del 100% del FPL y se aplica el porcentaje correspondiente. Estas cantidades sirven para ubicar el ingreso del hogar dentro del FPL. No indican por sí solas el monto del subsidio ni garantizan la elegibilidad.
¿Por qué la misma tabla se usa en 13 estados?
TuSeguroMedico presta servicios en Florida, Texas, Illinois, Kansas, Louisiana, Missouri, Oklahoma, Nebraska y otros estados. Para este análisis se consideran también Mississippi, South Carolina, Tennessee, Georgia, Delaware, North Carolina, Pennsylvania y Utah según las áreas atendidas y consultadas.
Los 13 estados objeto de nuestra comparación: Florida, Texas, Kansas, Mississippi, South Carolina, Tennessee, Georgia, Delaware, Illinois, Nebraska, North Carolina, Pennsylvania y Utah pertenecen a los 48 estados contiguos. Por eso utilizan exactamente los mismos importes de FPL. La tabla federal no cambia entre ellos. Lo que cambia es la relación entre el Marketplace y Medicaid, además del precio de los planes por condado, las aseguradoras participantes y el costo del plan de referencia en cada zona de servicio.
¿Cómo cambia el piso del subsidio según Medicaid?
Estados sin expansión completa de Medicaid
Florida, Texas, Kansas, Mississippi, South Carolina, Tennessee y Georgia no han implementado la expansión completa de Medicaid de la ACA. Para muchos adultos, el rango general del crédito fiscal del Marketplace comienza en 100% FPL:
- Una persona: $15,960
- Dos personas: $21,640
- Cuatro personas: $33,000
Un adulto con ingresos inferiores al 100% del FPL puede quedar en la llamada «brecha de cobertura» si no pertenece a una categoría elegible para Medicaid. No obstante, las reglas de Medicaid para niños, embarazo, discapacidades, padres y otras poblaciones difieren. Estar por debajo del 100% no implica automáticamente que una persona carezca de opciones de cobertura. Georgia mantiene un programa limitado, pero no se considera un estado de expansión completa para este propósito.
Estados con expansión de Medicaid
Delaware, Illinois, Nebraska, North Carolina, Pennsylvania y Utah ampliaron Medicaid para adultos. En términos generales, los adultos con ingresos de hasta 138% FPL pueden ser dirigidos a Medicaid en lugar de recibir un crédito fiscal del Marketplace:
- Una persona: $22,025
- Dos personas: $29,863
- Cuatro personas: $45,540
El subsidio del Marketplace generalmente comienza por encima de ese nivel cuando la persona cumple los demás requisitos. Existen excepciones relacionadas con la elegibilidad efectiva para Medicaid, el estatus migratorio y otras circunstancias. La tabla no sustituye una determinación oficial.
 El regreso del límite de 400% FPL
Entre 2021 y 2025, una ampliación temporal permitió que algunos hogares con ingresos superiores al 400% del FPL recibieran créditos fiscales si la prima del plan de referencia representaba una proporción suficientemente alta de sus ingresos. Esa ampliación venció el 31 de diciembre de 2025. Bajo la ley vigente, el límite del 400% del FPL volvió a aplicarse para la cobertura de 2026 y se mantiene en 2027. Para la cobertura del 2027, el 400% equivale a:
- Una persona: $63,840
- Dos personas: $86,560
- Tres personas: $109,280
- Cuatro personas: $132,000
Superar el límite, incluso por un dólar, puede anular el crédito fiscal por completo. Por eso se conoce como el “subsidy cliff” o precipicio del subsidio. Cumplir con el rango de ingresos tampoco garantiza el crédito fiscal. Se consideran otros factores, como el acceso a una cobertura laboral asequible, el estado civil para efectos tributarios, el número de dependientes, la residencia y la categoría migratoria elegible.
¿Por qué es más importante estimar con precisión los ingresos a partir de 2026?
El crédito fiscal que usted recibe se paga por adelantado cada mes directamente a la aseguradora. Al presentar su declaración federal de impuestos, el hogar debe comparar la ayuda recibida con el crédito que realmente le correspondía según sus ingresos finales. Desde el año fiscal 2026 se eliminó el límite que protegía a determinados hogares de tener que devolver todo el exceso de APTC. Si una persona recibe más crédito del que finalmente le corresponde, deberá devolver la totalidad del subsidio recibido en exceso. El riesgo aumenta cuando:
- Los ingresos del trabajador independiente cambian durante el año
- Si se reciben bonos, comisiones o ingresos adicionales a lo esperado
- Si cambia el número de dependientes
- Si un cónyuge obtiene empleo o cobertura laboral y no se actualizan los ingresos a tiempo
- Si el ingreso final supera el 400% del FPL
- Si no se reportan oportunamente los cambios de ingresos al Marketplace.
La mejor práctica es estimar de manera razonable, revisar los ingresos a lo largo del año y actualizar la solicitud apenas se produzca un cambio significativo.
Qué debe revisar antes del Open Enrollment 2027
Para los estados que utilizan HealthCare.gov, la inscripción abierta para la cobertura de 2027 está programada del 1 de noviembre al 15 de diciembre de 2026. Todas las selecciones realizadas durante este período tendrán vigencia a partir del 1 de enero de 2027. Antes de seleccionar un plan:
- Calcule el ingreso anual esperado del hogar, no solo el ingreso mensual actual.
- Confirme quiénes forman parte del hogar tributario.
- Determine si alguien tiene acceso a la cobertura laboral.
- Revise si algún integrante califica para Medicaid o CHIP.
- Compare la prima después del crédito con el costo sin subsidio.
- Revise deducible, copagos, coaseguro, red médica y medicamentos.
- Informe sobre los cambios realizados en 2027 para reducir el riesgo de una devolución inesperada.
La tabla para Obamacare 2027 no está adelantada ni atrasada: utiliza correctamente las Guías Federales de Pobreza 2026 porque son las disponibles cuando comienza la inscripción para la cobertura del año siguiente. Los 13 estados analizados presentan las mismas cifras que las del gobierno federal. La diferencia práctica radica en el umbral de elegibilidad de Medicaid, el costo local de los planes y la situación particular de cada hogar.
Con el regreso del límite del 400% de FPL y la eliminación del tope de devolución del exceso de subsidio, estimar correctamente los ingresos dejó de ser un detalle administrativo. Puede determinar tanto el costo mensual del plan como la cantidad que deba reconciliarse en la declaración de impuestos.
Preguntas frecuentes
¿Qué FPL se usa para Obamacare en 2027?
Se utilizan las Guías Federales de Pobreza 2026 publicadas por HHS el 15 de enero de 2026.
¿Por qué no se usa el FPL para el 2027?
Porque la inscripción para la cobertura de 2027 comienza en noviembre de 2026, antes de que HHS publique las guías de 2027.
¿La tabla cambia entre Florida y Texas?
No. Ambos pertenecen a los 48 estados contiguos y usan las mismas cifras. Pueden cambiar Medicaid, las primas, las aseguradoras y los planes disponibles.
¿Cuál es el ingreso máximo para recibir subsidio en 2027?
El límite general es del 400% de FPL: $63,840 para una persona y $132,000 para una familia de cuatro. Cumplir con el límite no garantiza el crédito.
¿Cuál es el ingreso mínimo?
En estados sin expansión completa, el punto general es del 100% de FPL para muchos adultos. En estados con expansión, los adultos elegibles suelen ser dirigidos a Medicaid hasta aproximadamente el 138% del FPL.
¿Qué pasa si mi ingreso final es mayor que lo estimado?
Puede disminuir el crédito que realmente le correspondía y obligarlo a devolver el exceso de APTC al presentar la declaración federal.
¿Qué ocurre si mi hogar tiene más de ocho personas?
Se agregan $5,680 al valor del 100% FPL por cada integrante adicional y luego se calcula el porcentaje aplicable.
¿La tabla indica cuánto pagaré por el seguro?
No. La prima depende de la edad, la ubicación, la composición del hogar, el plan de referencia, las aseguradoras y el crédito calculado por el Marketplace.
Aviso legal
Este contenido es informativo y no constituye asesoría tributaria ni legal, ni una determinación oficial de elegibilidad. TuSeguroMedico es un nombre comercial de Panel Development Partners Agency, con la licencia L106402. No es una entidad gubernamental ni está afiliada a HealthCare.gov, Medicaid, CHIP, CMS ni al IRS.
Fuentes oficiales: Guías Federales de Pobreza 2026 — Federal Register – Guías Federales de Pobreza 2026 — GovInfo – Marketplace Integrity and Affordability Final Rule — Federal Register – Premium Tax Credit — IRS – Estado de la expansión de Medicaid — KFF
