

Subsidio de Obamacare 2026: ya no hay límite para devolverlo
Publicado el 16 de septiembre de 2026
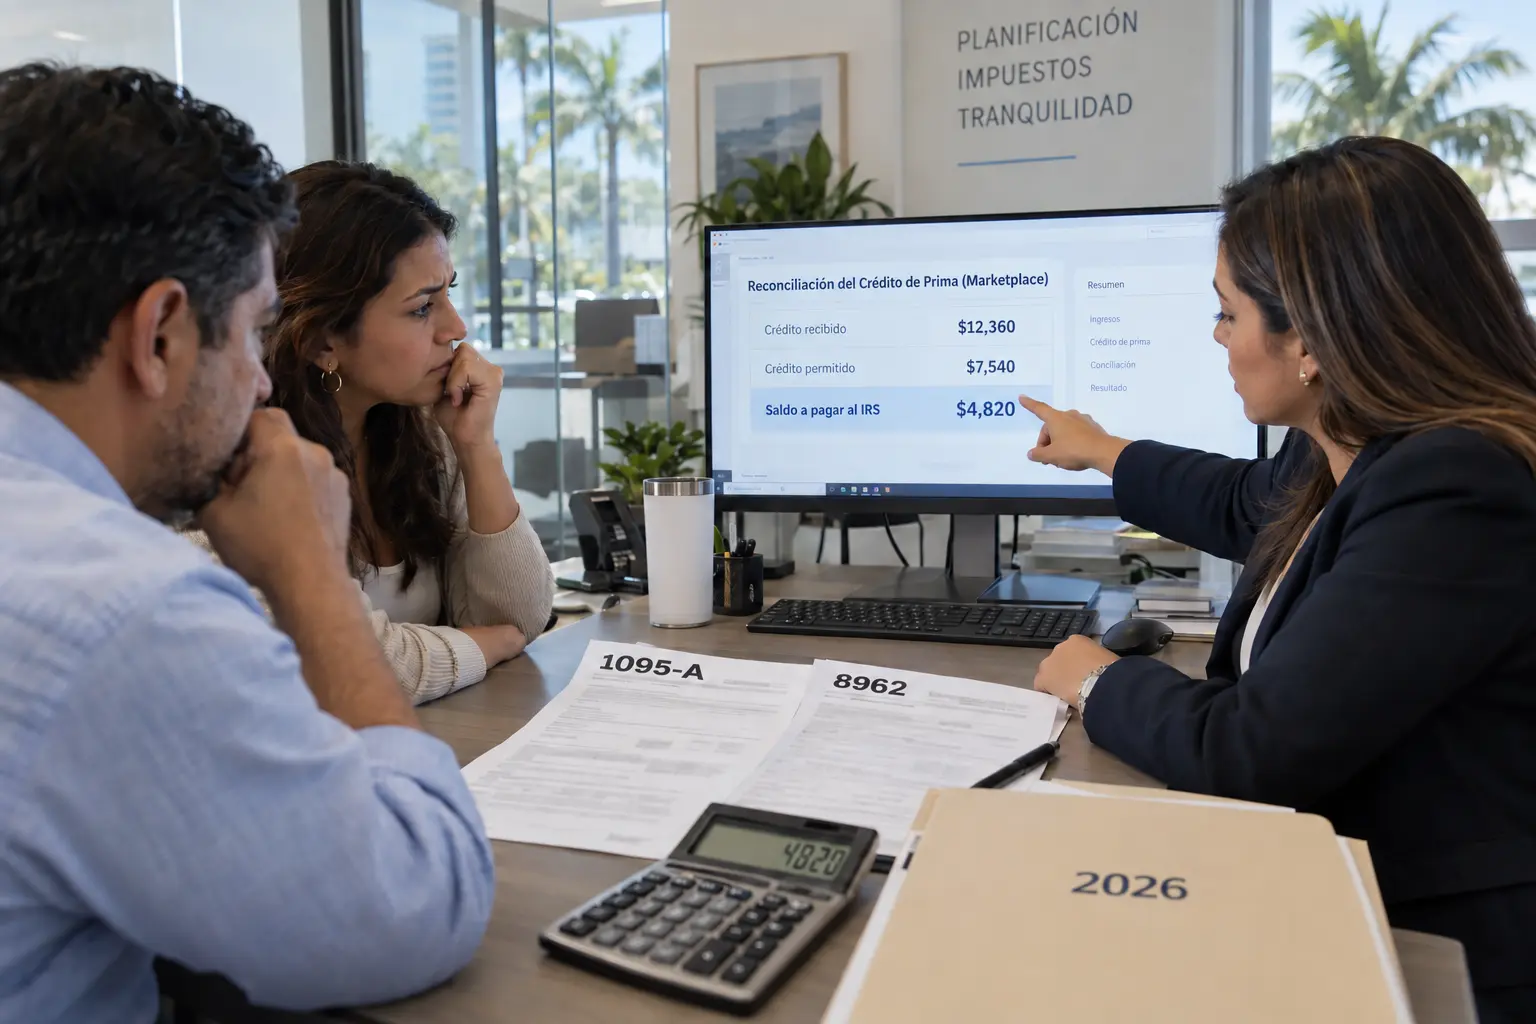
Sin límite para devolver el subsidio: quien recibió crédito fiscal de Obamacare en 2026 devolverá todo el exceso al IRS
Hasta 2025, una familia con ingresos inferiores al 400% del nivel de pobreza federal devolvía como máximo $3,250. Para la cobertura de 2026, ese techo desapareció por completo y el ingreso que usted declaró al inscribirse determina cuánto debe en su próxima declaración de impuestos.
MIAMI LAKES, Florida, 16 de septiembre de 2026. Las familias que recibieron crédito fiscal anticipado de Obamacare en 2026 devolverán al IRS la diferencia completa si recibieron más de lo que les correspondía. La ley federal de julio de 2025 eliminó el límite de devolución que protegía a los hogares con ingresos inferiores al 400% del nivel de pobreza federal. La devolución se calcula en la declaración de impuestos de 2026, que se presenta en 2027.
Datos clave
- Fin del límite: para los años tributarios posteriores a 2025 no existe límite de devolución y el contribuyente debe devolver la cantidad completa por la que el crédito anticipado supera el crédito que le corresponde, según la hoja informativa FS-2025-10 del IRS.
- Base legal: el IRS actualizó sus preguntas frecuentes el 23 de diciembre de 2025 para reflejar que la ley One Big Beautiful Bill eliminó los límites de devolución para los años tributarios que empiezan después del 31 de diciembre de 2025, según el comunicado IR-2025-127.
- Lo que protegía hasta 2025: una persona soltera con ingresos entre el 300% y el 400% del nivel de pobreza devolvía como máximo $1,625 y los demás hogares, $3,250. Con ingresos menores al 200%, el máximo era de $375 para solteros y de $750 para los demás hogares, según KFF.
- Regresó el tope del 400%: desde 2026, un hogar con ingresos por encima del 400% del nivel de pobreza federal no califica para el crédito fiscal, según el IRS. Si al final del año su ingreso superó ese tope, devolverá todo el crédito fiscal anticipado que recibió.
- ¿Cuál es el 400% de la cobertura de 2026? $62,600 para una persona y $128,600 para una familia de cuatro personas. El cálculo se basa en las guías de pobreza de 2025 ($15,650 y $32,150)
- Qué cuenta como ingreso: el Mercado de Seguros usa el ingreso bruto ajustado modificado (MAGI), que incluye salarios, ingresos por cuenta propia, inversiones, beneficios del Seguro Social y compensación por desempleo. No se cuentan la manutención de hijos, los regalos, los préstamos, el SSI ni la compensación laboral, según HealthCare.gov.
- La información en español está atrasada: la página de conciliación de impuestos de CuidadoDeSalud.gov explica el proceso de 2025 y no menciona el fin del límite.
Quién tiene más riesgo de deber dinero
- Quien estimó un ingreso menor al real: el crédito anticipado se calcula con el ingreso que usted declaró al inscribirse. Si ganó más, recibió más crédito del que le correspondía.
- Quien tiene ingresos variables: trabajo por cuenta propia, comisiones, propinas, horas extra o un segundo empleo iniciado durante 2026.
- Quien cruzó el 400% del nivel de pobreza federal: una persona soltera que estimó $58,000 en su solicitud y terminó el año con $64,000 queda por encima de $62,600. En ese caso, no califica para el crédito fiscal en 2026 y debe devolver todo lo recibido.
- Quién tuvo un cambio en el tamaño del hogar: el IRS menciona el matrimonio, el divorcio y el nacimiento de un hijo entre los cambios de vida que modifican el crédito.
Qué hacer antes del 31 de diciembre
- Actualice su ingreso en el Mercado: según el IRS, informar los cambios en cuanto ocurran permite ajustar el crédito anticipado correspondiente a los meses restantes del año. Cada mes corregido reduce la diferencia que devolvería. CuidadoDeSalud.gov advierte que, si no informa el cambio, tendrá que pagar la diferencia al presentar su declaración federal.
- Compare su estimado con sus números reales: sume sus talones de pago, sus facturas por cuenta propia y cualquier ingreso extra de enero a septiembre. Proyecte los ingresos de octubre, noviembre y diciembre con ese promedio.
- Hable con su preparador de impuestos: si su ingreso aumentó, pregunte cuánto debería apartar para la declaración de 2026.
- Prepare la renovación de 2027 con el ingreso correcto: use la tabla de ingresos de 2027 y la calculadora de subsidios. Los cinco cambios de 2027 en Florida explican el resto del panorama antes de renovar.
Hasta 2025, un error en el ingreso estimado le costaba a una familia de ingresos medios como máximo $3,250. Para la cobertura de 2026 no existe ese techo: se devuelve todo. Por eso pedimos a cada cliente que revise su proyección de ingresos de este año antes de diciembre, no en abril, dijo Juan Ignacio Baldrich, fundador de Panel Development Partners y de TuSeguroMedico.com.
«El subsidio anticipado es una ayuda del IRS pagada por adelantado a su aseguradora en su nombre. Cada mes que pasa sin actualizar el ingreso se suma a la cuenta que llega con la declaración», añadió Baldrich.
Revisión de su proyección de ingreso sin costo para usted
TuSeguroMedico.com revisa con usted el ingreso de su solicitud del Mercado y le ayuda a actualizarlo. La asesoría es sin costo para usted. Llame o escriba por WhatsApp al (305) 723-9243, de lunes a viernes de 9:00 am a 9:00 pm y los sábados de 10:00 am a 8:00 pm.
Esta nota es informativa. No sustituye la asesoría de un contador o de un preparador de impuestos.
Fuentes de información y verificación
https://www.irs.gov/pub/taxpros/fs-2025-10.pdf – https://www.irs.gov/newsroom/irs-updates-frequently-asked-questions-on-the-premium-tax-credit – https://www.kff.org/faqs/faqs-health-insurance-marketplace-and-the-aca/health-insurance-and-your-federal-income-tax-return/whats-the-most-i-would-have-to-repay-the-irs/ – https://www.irs.gov/pub/taxpros/fs-2025-10.pdf – https://www.cuidadodesalud.gov/es/taxes-reconciling/ – https://www.irs.gov/pub/taxpros/fs-2025-10.pdf – https://www.cuidadodesalud.gov/es/reporting-changes/ – https://tuseguromedico.com/tabla-ingresos-fpl-obamacare-2027/ – https://tuseguromedico.com/calculadora-subsidios-obamacare/ – https://tuseguromedico.com/noticias/cinco-cambios-seguro-medico-florida-antes-de-renovar/
Acerca de TuSeguroMedico.com
TuSeguroMedico.com es la plataforma de seguros médicos en español de Panel Development Partners Agency Corp, agencia licenciada en Florida (L106402) con sede en Miami Lakes, que asesora a familias hispanas en más de 15 estados sobre seguros médicos privados, planes de Obamacare, planes de Medicare Advantage, seguros dentales y seguros de vida. Contacto de prensa: Juan Ignacio Baldrich, ayuda@tuseguromedico.com, (305) 723-9243

Juan Ignacio Baldrich
Juan Ignacio Baldrich es agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451), con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Entre 2011 y 2014 ejerció como asesor financiero independiente, registrado en Florida con la licencia Serie 65, operando bajo el estándar fiduciario.
Con más de 15 años acompañando a familias, profesionales y emprendedores en Estados Unidos, une su formación financiera con un enfoque profundamente humano para guiar a las personas en sus decisiones de salud y de protección económica. Se desempeñó como Director Estratégico de Proveedores Médicos en Aetna, una de las aseguradoras más grandes de Estados Unidos, y en 2019 fundó Panel Development Partners Agency, desde donde lidera un equipo dedicado a ofrecer soluciones de seguros médicos accesibles y de alto impacto para la comunidad hispana en Estados Unidos.