Mantente al día con nosotros


Seguros Médicos en Delaware 2026 y 2027


Asesoria profesional de seguros médicos en Delaware
Contáctanos por Whatsapp para recibir atención al instante
Guía 2027 de precios y subsidios de seguros médicos en Delaware
Delaware es uno de los estados más pequeños del país, pero su sistema de salud y su economía lo convierten en un lugar muy atractivo para familias trabajadoras, profesionales y adultos mayores. Ciudades como Wilmington, Dover y Newark cuentan con comunidades hispanas en crecimiento que trabajan en sectores como la logística, la agricultura, los servicios, la manufactura, la salud y los pequeños negocios. En este contexto, contar con seguros médicos en Delaware con una protección adecuada para cada caso es una decisión financiera clave. En Estados Unidos, una emergencia médica puede generar facturas hospitalarias de decenas de miles de dólares. Una cirugía, una hospitalización o el tratamiento de una enfermedad crónica puede afectar seriamente la estabilidad económica de una familia.
En TuSeguroMedico.com le ayudamos a comparar, en español, las opciones que ofrecemos en Delaware: planes individuales y familiares de Obamacare, seguros médicos privados y planes de Medicare Advantage. Antes de completar una inscripción, revisamos con usted el costo anual potencial, la red de cobertura, los medicamentos y las condiciones contractuales del producto.
Delaware presenta características que alteran esa comparación. Cuenta con solo tres condados. Las redes médicas, sin embargo, no son iguales en New Castle, Kent y Sussex. Muchos residentes del norte acuden a especialistas y hospitales de Pennsylvania. Las comunidades del centro y del sur dependen de Bayhealth, Beebe Healthcare y TidalHealth Nanticoke. Y 2027 llega con dos cambios concretos: Ambetter sale del Mercado de Seguros y las tarifas aprobadas podrían subir un 17.20% en Highmark y un 13.94% en AmeriHealth Caritas antes del subsidio, según el Departamento de Seguros de Delaware. Por eso, la cobertura fuera del condado, fuera del estado y el plan que elija para el 2027 son tan esenciales como el costo de la prima mensual. El plan debe elegirse de acuerdo con su edad, sus necesidades específicas actuales y su elegibilidad; incluir los médicos y hospitales que usted utiliza; cubrir sus medicamentos recetados en niveles que usted pueda pagar y mantener el máximo gasto de bolsillo dentro de un monto que su familia pueda asumir durante un año normal o en una emergencia.
Seguros médicos del Mercado de Seguros (Obamacare) en Delaware 2026
Los planes del Mercado de Seguros Médicos bajo la Ley de Cuidado de Salud a Bajo Precio (ACA) siguen siendo una de las principales opciones para individuos y familias en Delaware. Estos planes ofrecen una cobertura integral mínima que incluye una serie de beneficios esenciales como hospitalizaciones, consultas médicas, atención de especialistas, medicamentos recetados, maternidad, salud mental, servicios ambulatorios y servicios preventivos, entre otros. En 2026, muchas familias califican para subsidios federales que reducen significativamente el costo de la prima mensual según el ingreso del hogar. Sin embargo, uno de los errores más comunes es elegir el plan únicamente por el costo mensual, sin considerar otros factores importantes como los costos compartidos del plan. Un plan con prima baja puede implicar una responsabilidad financiera mucho mayor en caso de una hospitalización. Por eso es fundamental analizar la estructura completa del plan y compararla con las circunstancias actuales de cada persona antes de tomar una decisión.
Estos planes deben aceptar a personas con condiciones preexistentes, cubrir las diez categorías de beneficios esenciales y establecer un «máximo gasto de bolsillo» para los gastos cubiertos dentro de la red. Se ofrecen en las categorías de riesgo llamadas Bronze, Silver, Gold y, cuando están disponibles, Platinum.
Subsidios federales que reducen significativamente la prima
El crédito fiscal se calcula con base en el ingreso anual esperado, el tamaño del hogar fiscal, las edades de los solicitantes, el código postal y el costo del segundo plan Silver más económico del área de servicio. No es un descuento que la aseguradora concede ni se calcula sobre el plan elegido. Desde 2026 volvieron a aplicarse las reglas anteriores a los subsidios ampliados del American Rescue Plan, que expiraron el 31 de diciembre de 2025. El crédito fiscal termina cuando el ingreso supera el 400% del Nivel Federal de Pobreza. Para la cobertura de 2027, con las guías de pobreza de 2026, ese límite es de $63,840 para una persona, $86,560 para dos, $109,280 para tres y $132,000 para cuatro personas. Además, la ley federal H.R. 1 eliminó, a partir del año fiscal 2026, el límite de protección que restringía la devolución del crédito recibido en exceso, según el análisis del Kansas Health Institute. Si el ingreso final supera la estimación utilizada por el Mercado de Seguros, el hogar deberá devolver la totalidad del exceso al presentar su declaración federal. Para conocer los límites de ingreso, el hogar fiscal, MAGI, APTC, CSR, inmigración y la reconciliación con los formularios 1095-A y 8962, consulte nuestra guía sobre el Seguro Médico Obamacare en Delaware.
Planes de Medicare Advantage en Delaware 2026
Los planes de Medicare Advantage ofrecen una cobertura integral para adultos mayores y ciertas personas con discapacidades que desean más beneficios que los del Medicare Original. En Delaware, los planes de Medicare Advantage (Medicare Parte C) se han convertido en una de las opciones más utilizadas por los adultos mayores que buscan una cobertura más completa. Estos planes son ofrecidos por aseguradoras privadas, aprobados por Medicare y combinan en una sola póliza la cobertura hospitalaria (Parte A), la cobertura médica (Parte B) y en la mayoría de los casos, la cobertura de medicamentos recetados (Parte D). A diferencia del Medicare Original, los planes de Medicare Advantage suelen incluir beneficios adicionales que pueden mejorar significativamente la calidad de vida de los beneficiarios. Muchos planes ofrecen cobertura dental, de visión, de audición, programas de bienestar, transporte a citas médicas y asignaciones para productos de venta libre OTC. Además, algunos planes tienen primas mensuales bajas o incluso de $0 dependiendo del condado y del diseño de beneficios del plan. Otro aspecto muy importante es la presencia de un «maximo gasto de bolsillo», que brinda una protección financiera significativa en caso de tener un año con necesidades médicas elevadas. Para los adultos mayores hispanos que viven en ciudades como Wilmington, Dover o Newark, estos beneficios adicionales pueden representar una ventaja muy importante, especialmente para quienes necesitan monitoreo constante de enfermedades crónicas o acceso regular a especialistas. Los costos federales de Medicare para 2026 y 2027 forman parte de la comparación:
- La prima estándar de la Parte B es de $202.90 mensuales en 2026, con un deducible anual de $283, según CMS. El deducible hospitalario de la Parte A es de $1,736 por período de beneficios. Esta prima se paga con Medicare Advantage y con Medicare Original.
- El tope anual de gastos de bolsillo en medicamentos de la Parte D es de $2,100 en 2026 y sube a $2,400 en 2027, con un deducible máximo de $700, según la guía de cambios de la Parte D de UnitedHealthcare basada en los parámetros federales.
Medicare Advantage no es necesariamente mejor ni peor que Medicare Original. Ofrece costos previsibles y beneficios adicionales. A cambio, utiliza redes con restricciones y reglas administrativas que deben evaluarse según cada situación. Medicare Original permite utilizar proveedores que aceptan Medicare en todo el país, aunque no establece un «máximo gasto de bolsillo». La comparación correcta incluye Medigap y un plan de medicamentos por separado.
La regla del cumpleaños de Delaware para Medigap
Desde el 1 de enero de 2026, la Ley SB 71 permite a quien ya tiene una póliza Medigap en Delaware cambiar a otra póliza con beneficios iguales o menores, de la misma compañía o de otra, sin necesidad de una evaluación médica, durante una ventana que comienza 30 días antes de su cumpleaños y dura al menos 30 días después, según el Departamento de Seguros de Delaware. Las aseguradoras deben avisar a sus asegurados entre 30 y 60 días antes de su cumpleaños. Delaware también concede a los beneficiarios de Medicare menores de 65 años por discapacidad una ventana de seis meses de emisión garantizada para comprar Medigap. Quien pasa de Medicare Advantage a Medigap fuera de la ventana de derecho garantizado se expone a una evaluación médica y a limitaciones por condiciones preexistentes.
Redes médicas en Delaware: un factor que no debe ignorar
Aunque Delaware es un estado pequeño, el acceso a hospitales y especialistas depende de la red de proveedores del plan. Las aseguradoras renegocian precios y contratos cada año y pueden modificar sus redes hospitalarias. Esto significa que un hospital o un médico que estuvo en la red el año anterior puede no estarlo en 2027. No revisar este detalle puede resultar en costos fuera de red mucho más elevados o en la necesidad de cambiar de médico. Antes de renovar tu plan, siempre es importante confirmar que:
- Que su médico primario y especialistas de preferencia sigan en la red
- Que los medicamentos recetados que necesita sigan cubiertos y a un precio razonable para usted.
- Que los hospitales de preferencia, cercanos a su casa estén cubiertos
Seguros médicos privados en Delaware
Además de los planes del Mercado de Seguros, existen seguros médicos privados que pueden ofrecer estructuras de cobertura distintas y con mayor flexibilidad. Algunos de estos planes ofrecen opciones de redes PPO que permiten elegir médicos tanto dentro como fuera de la red. Sin embargo, es fundamental revisar cuidadosamente:
- Las exclusiones contractuales
- Los límites anuales de cobertura
- Las condiciones preexistentes
- Los topes hospitalarios
- Los posibles periodos de espera
Algunos planes privados pueden parecer atractivos por su prima mensual, pero pueden presentar limitaciones importantes en la cobertura hospitalaria. Delaware limita los seguros médicos de corta duración a un máximo de tres meses y prohíbe a las aseguradoras emitir contratos consecutivos o una segunda póliza de este tipo a la misma persona en el mismo año, según la Regulación 1320 del Departamento de Seguros de Delaware. La misma regulación obliga a advertir en la solicitud que estos productos no cumplen con las protecciones del ACA, excluyen las condiciones preexistentes y no cuentan como cobertura esencial mínima. Si considera un producto de esta clase, tenga en cuenta que no sustituye una cobertura ACA.
Un error muy costoso en 2026 y 2027: confiar en la renovación automática
Uno de los errores más comunes entre los beneficiarios de seguros médicos y de Medicare Advantage es permitir que el plan se renueve automáticamente sin revisar los cambios anuales. Cada año las aseguradoras pueden modificar:
- Las redes médicas (doctores y especialistas)
- Los hospitales participantes
- Los costos compartidos
- Los beneficios adicionales
- Los medicamentos cubiertos y sus niveles
Cuando un plan se descontinúa, el miembro suele ser trasladado automáticamente a una opción equivalente. Sin embargo, ese plan puede no ser el más conveniente para tu situación médica actual. Revisar el plan cada año es una práctica esencial para proteger tu salud y tu estabilidad financiera.
Cómo comparar costos, medicamentos y redes hospitalarias en Delaware
Compare el año completo, no solo la prima
Calcule el costo en tres escenarios:
- Uso bajo. El costo total de doce primas, consultas ocasionales y medicamentos necesarios. Compruebe cuánto tendría que pagar en caso de una emergencia inesperada.
- Uso esperado. Incluya visitas a especialistas, laboratorios, imágenes, terapias y posibles costos en un Urgent Care, así como sus recetas médicas vigentes. Determine qué servicios tienen copago antes de que se aplique el deducible.
- Uso alto. Compare el costo de una hospitalización, una cirugía, el coseguro y considere el máximo gasto de bolsillo. Confirme qué gastos no se consideran para alcanzar ese máximo.
En los planes ACA, el máximo gasto de bolsillo permitido es de $10,600 por persona y $21,200 por familia en 2026, y sube a $12,000 y $24,000 en 2027, según la guía de parámetros de CMS. Un plan específico establece límites más estrictos. La prima mensual, la atención programada fuera de la red y los servicios excluidos no se incluyen en ese «máximo gasto de bolsillo». Con la reducción de los costos compartidos (CSR), el máximo de un Silver baja a $4,000 por persona en 2027 para ingresos de hasta el 200% del FPL
Verifique el producto exacto, no solo el nombre de la aseguradora
Preguntar si un médico «acepta Highmark», «acepta AmeriHealth» o «acepta Medicare Advantage» no es suficiente. Una aseguradora vende varios productos con redes distintas. Utilice este proceso:
- Busque al médico por nombre y apellido en el directorio del plan específico.
- Confirme la dirección y el grupo médico en el que presta servicios.
- Llame personalmente al consultorio e indique el nombre completo del producto que tiene.
- Busque cada medicamento por nombre, dosis y presentación.
- Revise el nivel de costo, el deducible farmacéutico (si aplica), la farmacia preferida y la autorización previa.
- Confirme el hospital, el laboratorio y el centro ambulatorio por separado.
Una autorización previa tampoco garantiza el pago por parte de la aseguradora. La reclamación continúa sujeta a la elegibilidad, la red, la necesidad médica y los términos del contrato.
Asesoría profesional en seguros médicos en Delaware
Conozca a Juan Ignacio Baldrich
Juan Ignacio Baldrich es nuestro líder, fundador y CEO de TuSeguroMedico.com; agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Además de Florida, mantiene licencias activas en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Con más de 15 años de experiencia asesorando a familias, profesionales y emprendedores en Estados Unidos, combina conocimientos en seguros médicos, Medicare y planificación financiera para ayudar a las personas a tomar decisiones informadas sobre su salud y su protección financiera. Entre 2011 y 2014 se desempeñó como asesor financiero independiente, registrado bajo la licencia Serie 65 en Florida y operó conforme a un estándar fiduciario. También ocupó cargos de liderazgo en el sector de seguros y en las relaciones con proveedores médicos antes de fundar Panel Development Partners Agency en 2019. Verifique sus credenciales ante el Florida Department of Financial Services o a través del National Insurance Producer Registry (NIPR). Ver biografía completa.
Criterio editorial: la información regulatoria se contrasta con fuentes gubernamentales y se enlaza en el texto. Las recomendaciones de comparación reflejan la experiencia profesional de TuSeguroMedico.com en coberturas individuales y en Medicare. Los datos que cambian cada año se revisan antes de cada período de inscripción. Última actualización: 11 de septiembre de 2026
Compare su seguro en línea de manera fácil y rápida. Obténga la tranquilidad que merece con solo un clic.
¡Compare planes y categorías!

Preguntas frecuentes sobre seguros médicos en Delaware
No existe un plan perfecto para todo el mundo. La respuesta depende de su elegibilidad, de sus ingresos, de sus médicos de preferencia, de los hospitales, de los medicamentos específicos que necesite y de su capacidad para asumir los gastos. El plan de menor prima mensual suele tener la red más limitada o el mayor costo total cuando se necesita atención médica. La clave es determinar el riesgo que cada persona puede asumir.
Highmark Blue Cross Blue Shield Delaware y AmeriHealth Caritas, con tarifas aprobadas el 4 de septiembre de 2026. Celtic (Ambetter) abandona el Mercado de Seguros al finalizar 2026.
La principal diferencia radica en cómo se adquieren y en los requisitos de elegibilidad. Los seguros médicos privados se adquieren directamente a través de agencias especializadas como TuSeguroMedico.com y no dependen de los requisitos del gobierno, lo que ofrece mayor flexibilidad en la cobertura, aunque generalmente son más costosos. Los planes de Obamacare, por otro lado, están diseñados para hacer que el seguro de salud sea accesible para personas con ingresos moderados y ofrecen una gama de opciones de cobertura que se ajustan a diferentes necesidades financieras. Además, Obamacare ofrece subsidios para quienes califican.
Califica si compra su póliza a través del Mercado de Seguros y al mismo tiempo si cumple con los requisitos de ingresos requeridos de entre el 138% y el 400% del FPL en Delaware, porque por debajo del 138% del FPL le correspondería aplicar para Medicaid. En el proceso se consideran el tamaño del hogar para efectos fiscales, el estatus migratorio y el acceso a otras coberturas. HealthCare.gov emite la determinación oficial.
Medicare Advantage es una opción excelente para personas mayores de 65 años o con discapacidades, que ofrece una cobertura mucho más amplia que el Medicare Original. Estos planes suelen incluir beneficios adicionales como cobertura dental, de visión y de medicamentos recetados, todo en un solo plan. Para calificar, debes estar inscrito en Medicare Parte A y Parte B y vivir en Delaware. Puedes inscribirte durante los períodos de inscripción abierta o cuando te resulte elegible.
No siempre. En Delaware, los menores de edad en hogares con ingresos de hasta el 217% del FPL califican para Medicaid o para el Delaware Healthy Children Program. Los padres reciben el crédito fiscal del Mercado en la misma solicitud de cobertura.
Los planes de Obamacare requieren obtenerlos durante el Período de Inscripción Abierta o un Período Especial de Inscripción. Algunos seguros privados aceptan solicitudes durante el año, con evaluación médica, exclusiones u otras condiciones. Medicare, por su parte, utiliza sus propios períodos de inscripción específicos.
No. La asesoría es sin costo para usted porque la aseguradora les paga directamente a las agencias. La compensación no se suma al costo de la prima del plan ni a ningún otro costo: el precio es exactamente el mismo que en HealthCare.gov.

Nuestra agencia de seguros en cuenta con más de 20 años de experiencia en el sector de seguros de salud, nuestro equipo de expertos ofrece soluciones a medida y un servicio de confianza.
Cuándo inscribirse y qué cambia en 2027
Periodo de Inscripciones de Obamacare
Para la cobertura de 2027, HealthCare.gov publica este calendario:
- 1 de noviembre de 2026: comienza la inscripción abierta.
- 15 de diciembre de 2026: último día para seleccionar una cobertura que comience el 1 de enero de 2027.
- 15 de enero de 2027: termina la inscripción abierta.
- Las selecciones realizadas entre el 16 de diciembre y el 15 de enero comienzan el 1 de febrero de 2027.
Una regla federal de 2025 pretendía cerrar la inscripción el 15 de diciembre. Según fuentes verificadas, el Tribunal de Distrito de Maryland anuló esa disposición el 12 de junio de 2026 y CMS confirmó el 4 de agosto de 2026 el calendario hasta el 15 de enero. El gobierno apeló y la audiencia está prevista para finales de octubre de 2026. Por eso recomendamos seleccionar el plan antes del 15 de diciembre: garantiza la cobertura desde el 1 de enero y elimina el riesgo de un cambio de calendario.
Fuera de esa ventana se necesita un Período Especial de Inscripciones. La pérdida involuntaria de cobertura (incluida la pérdida de Medicaid), el matrimonio, el nacimiento o la adopción y determinadas mudanzas generan una oportunidad de inscripción, con una ventana de 60 días en la mayoría de los casos. Una mudanza ordinaria, un divorcio sin pérdida de cobertura o la cancelación por falta de pago no generan un Período Especial. Desde 2026 tampoco existe el Período Especial basado únicamente en ingresos inferiores al 150% del FPL.
Periodos de Inscripción de Medicare Advantage
Los períodos principales para el 2027 son:
- Período Inicial: comprende los tres meses anteriores al mes en que cumple 65 años, el mes de cumpleaños y los tres meses posteriores.
- Inscripción anual de Medicare: del 15 de octubre al 7 de diciembre. Permite revisar o cambiar Medicare Advantage y la cobertura de medicamentos para el año siguiente.
- Período de Medicare Advantage: del 1 de enero al 31 de marzo. Una persona que ya está inscrita en Medicare Advantage cambia a otro plan Medicare Advantage o regresa a Medicare Original y, cuando corresponda, añade la Parte D.
- Períodos Especiales: surgen por mudanza, pérdida de cobertura, cambios en Medicaid, residencia institucional u otras circunstancias reconocidas por Medicare.
Las pólizas de Medigap tienen reglas diferentes. Volver a Medicare Original no obliga a una aseguradora de Medigap a aceptar la solicitud fuera del plazo de emisión garantizado. En Delaware, la regla del cumpleaños abre cada año una ventana para cambiar de póliza de Medigap sin evaluación médica. Solo aplica a quienes ya tienen Medigap.
Cómo le ayuda TuSeguroMedico.com a decidir
Nuestro proceso de comparación de planes según la situación individual de cada grupo familiar
Antes de recomendar una cobertura médica, revisamos los siguientes aspectos:
- Su elegibilidad: edad, residencia, Medicare, Medicaid, hogar fiscal, estatus migratorio y requisitos del producto.
- Sus necesidades médicas específicas: condiciones crónicas existentes, tratamientos necesarios, especialistas, embarazo pendiente, cirugías, terapias y estudios previstos.
- Medicamentos recetados: nombre, dosis, nivel del medicamento, farmacias de preferencia y autorizaciones.
- El acceso necesario: a sus médicos, hospitales de preferencia, laboratorios y si existe la necesidad de la atención médica fuera del estado de Delaware.
- Riesgo financiero: la prima, deducible (si aplica), copagos, cuando aplica el coaseguro y el máximo de bolsillo en tres escenarios de uso.
- Continuidad: la fecha efectiva, la renovación y los cambios anunciados para el año siguiente.
La inscripción es el último paso. Primero, se entiende bien qué cubre el plan, cuáles son sus limitaciones, cuánto cuesta y dónde se utiliza de la mejor manera posible.
Fuentes principales de información
- U.S. Census Bureau: Delaware QuickFacts y QuickFacts de New Castle, Kent, Sussex y Georgetown.
- Delaware Department of Insurance: tarifas 2027 aprobadas del Mercado, regla del cumpleaños de Medigap, Regulación 1320 sobre planes de corta duración y Delaware Medicare Assistance Bureau.
- HealthCare.gov: fechas y plazos y estatus migratorio.
- Medicare.gov Plan Compare y CMS: primas y deducibles de Medicare 2026.
- CMS: parámetros de costos compartidos 2026 y 2027.
- Delaware DHSS: hospitales con licencia, Sistema de Trauma de Delaware, centros de salud comunitarios y programa de reaseguro.
- Federal Register: Guías Federales de Pobreza 2026.
- Kansas Health Institute: disposiciones de H.R. 1 sobre el Mercado y Center for American Progress: calendario de H.R. 1 en Medicaid.
- KFF: Medicare Advantage en 2026.

Principales redes hospitalarias de Delaware
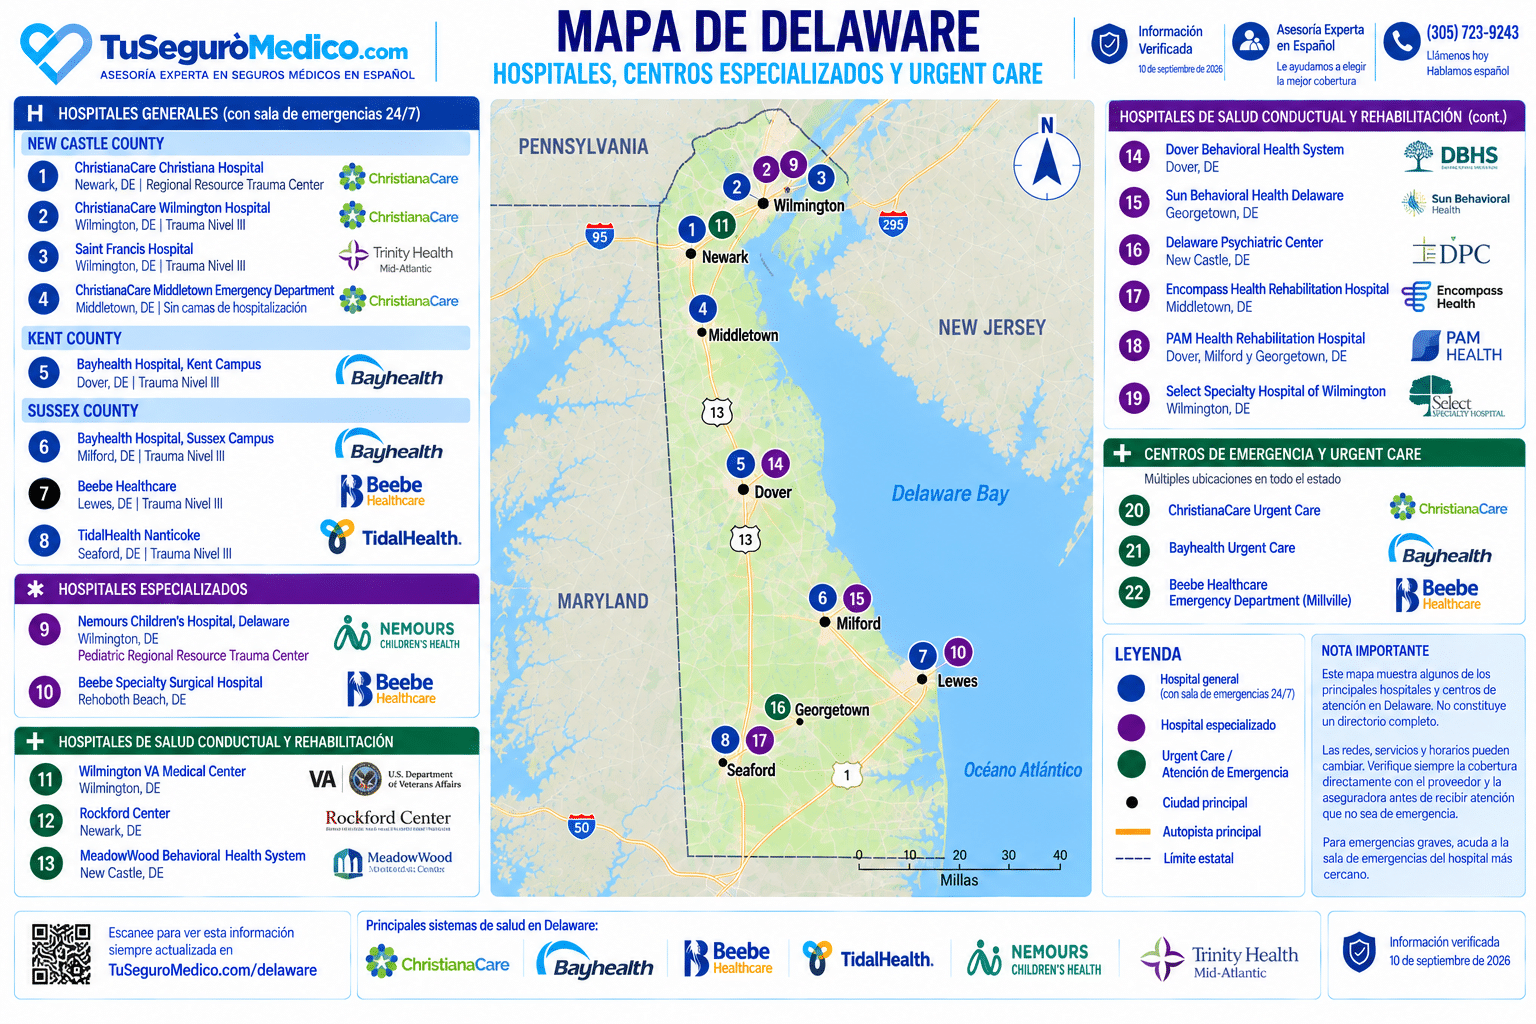
Delaware se reduce a cuatro redes hospitalarias: ChristianaCare, Bayhealth, Beebe Healthcare y TidalHealth, además de Nemours en pediatría y de Trinity Health Mid-Atlantic en Saint Francis. Identificar a cuál pertenece el hospital que usted usa resuelve la mitad de la decisión antes de mirar una sola prima. El directorio de hospitales con licencia de la División de Calidad de la Atención Médica de Delaware identifica los centros que deben verificarse antes de elegir un plan. El Sistema de Trauma de Delaware clasifica cada uno según su capacidad para atender lesiones graves.
ChristianaCare Christiana Hospital
El hospital ubicado en 4755 Ogletown-Stanton Road, Newark, DE 19718, es el hospital de referencia del estado y el centro de gravedad de todo el sistema de salud de Delaware. Según datos de ChristianaCare, con 906 camas y 1.3 millones de pies cuadrados, es por un amplio margen el hospital más grande del estado. El Sistema de Trauma de Delaware lo designa como Regional Resource Trauma Center, la categoría equivalente a Nivel I y la única de ese rango para adultos en todo Delaware. Concentra servicios de cardiología, neurociencias, oncología, cirugía compleja y emergencias, y atiende a pacientes derivados de Maryland y de Pennsylvania. Tenerlo cerca no le sirve si su plan no lo incluye en su red.
Bayhealth Hospital, Kent Campus
Hospital ubicado en 640 S State Street, Dover, DE 19901, con aproximadamente 266 camas, es el hospital de referencia de Kent County y un punto importante de atención para quienes viven en Dover, Smyrna o Camden. El estado lo designa como Community Trauma Center de Nivel III. Ofrece servicios de cirugía cardíaca, cateterismo cardíaco diagnóstico e intervencionista, cirugía endovascular, cirugía robótica da Vinci, neurocirugía, servicios de parto centrados en la familia con cuidados neonatales, oncología, ortopedia y rehabilitación, servicio de imágenes digitales avanzadas, cuidados intensivos, cuidados intermedios y coronarios, y un departamento de emergencias abierto las 24 horas. Tel.: (302) 674-4700.
Nemours Children’s Hospital, Delaware
Este hospital está ubicado en 1600 Rockland Road, Wilmington, DE 19803, con aproximadamente 276 camas; es el centro pediátrico del estado y uno de los principales hospitales del noreste del país. Su sala de emergencias alberga el único centro de trauma pediátrico de nivel 1 de Delaware, y el estado lo designa como el Pediatric Regional Resource Trauma Center. Atiende exclusivamente a niños y adolescentes, con fortalezas en cardiología pediátrica, neurología infantil, oncología pediátrica, enfermedades raras y complejas, rehabilitación pediátrica y desarrollo infantil. Para las familias con hijos, este hospital es muy importante: confirme que su plan le da acceso a sus especialistas pediátricos, ya que en caso de trauma infantil grave no existe una alternativa tan sólida como esta en el estado.
Beebe Healthcare
Con su hospital principal en 424 Savannah Road, Lewes, DE 19958, y 186 camas aproximadamente, es la red de referencia de Sussex County y de las comunidades costeras: Lewes, Rehoboth Beach, Milton y sus alrededores. El estado lo designa como Community Trauma Center de Nivel III. Ofrece servicios de ortopedia, cardiología, oncología y atención preventiva, y también opera dos instalaciones que conviene identificar por separado: el South Coastal Emergency Department en Millville, abierto 24 horas para Bethany Beach, Ocean View y Selbyville, y el Beebe Specialty Surgical Hospital en 19161 Healthy Way, Rehoboth Beach, DE 19971, con licencia de hospital propia y 24 camas para cirugías programadas de estancia corta. El teléfono del hospital quirúrgico es: (302) 291-6100.
TidalHealth Nanticoke
En 801 Middleford Road, Seaford, DE 19973, con aproximadamente 139 camas, atiende el oeste de Sussex County: Seaford, Laurel, Bridgeville y Georgetown. El estado lo designa como Community Trauma Center de Nivel III. Cubre servicios de emergencia, cirugía avanzada, oncología, maternidad, cuidado de heridas severas, servicios de imagen médica, cuidado venoso y laboratorio ambulatorio. Un punto decisivo para comparar seguros: TidalHealth también opera TidalHealth Peninsula Regional en Salisbury, Maryland, un hospital que el Sistema de Trauma de Delaware incluye por reciprocidad para el sur de Sussex. Si usted vive en esta zona, confirme la cobertura de su plan antes de inscribirse.Tel.: (302) 629-6611.
¿Tiene preguntas o necesita una cotización de planes de Medicare Advantage, planes de salud, planes dentales o seguros de vida? Llámenos al (305) 723-9243 o agenda una cita en el horario que mejor se ajuste a tu disponibilidad. ¡Estamos aquí para ayudarle!


