Mantente al día con nosotros


Seguro Médico Obamacare en Delaware para 2027


Orientación y asesoría profesional de planes de Obamacare en Delaware
Contáctanos por Whatsapp para recibir atención al instante
Planes de Obamacare en Delaware: lo que cambia en 2027 y cómo elegir su plan
El programa Obamacare reduce la prima de un seguro médico en Delaware cuando el hogar cumple los requisitos para el crédito fiscal. El plan de menor precio, sin embargo, no siempre es el que mejor protege a su familia. Una comparación apropiada responde cinco preguntas: cuánto subsidio le corresponde recibir, cuánto tendrá que pagar al utilizar la cobertura, qué médicos y hospitales participan en su plan, cómo se cubren sus medicamentos recetados y cuándo comienza la póliza.
La revisión es especialmente importante para 2027. Celtic, que comercializa los planes de Ambetter, abandonará el Mercado de Seguros de Delaware al finalizar 2026. Permanecen Highmark Blue Cross Blue Shield Delaware y AmeriHealth Caritas, con aumentos aprobados del 17.20% y del 13.94% antes del subsidio, según el Departamento de Seguros de Delaware. Si usted tiene un plan de Ambetter o permite la renovación automática sin revisar el resultado, entonces terminará sin el plan, la red o el costo que esperaba. En TuSeguroMedico.com revisamos su elegibilidad, el ingreso anual, el crédito fiscal, la categoría que mejor se ajusta a sus necesidades personales, los costos compartidos, la red y los medicamentos recetados antes de completar la inscripción. La inscripción es el último paso, no el primero.
Cómo funciona Obamacare en Delaware y qué determina su precio
¿Qué es el Obamacare?
El Obamacare es el nombre común de la Ley del Cuidado de Salud a Bajo Precio (Affordable Care Act). En esta página se hace referencia a los planes médicos individuales y familiares que cumplen con las protecciones de esa ley y se venden a través del Mercado de Seguros Médicos. Delaware utiliza el Mercado de Seguros Médicos de HealthCare.gov. Esta organización procesa la solicitud, verifica su elegibilidad, calcula la ayuda económica y muestra los planes disponibles en su área de servicio. Las pólizas son emitidas por aseguradoras privadas. HealthCare.gov no crea la red médica, no administra las reclamaciones ni presta atención médica. Después de seleccionar el plan, la relación de cobertura se establece directamente con la aseguradora. Un plan del Mercado de Seguros:
- Se aceptan condiciones crónicas o preexistentes
- No aumenta la prima por el historial médico ni por sexo de la persona
- Cubre las diez categorías de beneficios esenciales
- Incluye un examen completo anual y servicios preventivos sin costos compartidos dentro de la red
- Establece una protección llamada «máximo gasto de bolsillo» para servicios cubiertos dentro de la red
- Permite solicitar un crédito fiscal cuando se cumplen los requisitos.
Estas protecciones no hacen que todos los planes sean iguales. Cada producto tiene su propia prima, diseño de beneficios, costos compartidos, red, formulario de medicamentos recetados y reglas de autorización.
Quién compran planes de Obamacare en Delaware
Delaware tiene aproximadamente 1,059,952 residentes según la estimación de julio de 2025 del U.S. Census Bureau. El 11.9% es hispano o latino y el 8.5% de los menores de 65 años no tiene seguro médico. La cifra estatal esconde grandes diferencias: el 7.6% sin seguro en New Castle County, el 7.8% en Kent County y el 10.3% en Sussex County. En Georgetown, donde el 49.6% de los residentes es hispano, el 28.0% de los menores de 65 años no tiene cobertura médica y el ingreso familiar medio es de $49,719, frente a $84,954 en el estado. Para esa comunidad, el subsidio del Mercado de Seguros y el CSR de los planes Silver con reducción de costos compartidos son la diferencia entre contar con una cobertura médica robusta y no tenerla.
Durante el Periodo Abierto de Inscripción de 2026, 44,663 residentes de Delaware seleccionaron un plan del Mercado, lo que representa aproximadamente un 17.8% menos que los 52,931 del año anterior, tras un aumento del 27.7% en las primas completas, según fuentes verificadas. Quien abandonó el Mercado de Seguros por el aumento de la prima en 2026 hizo, en muchos casos, ese cálculo sin verificar el subsidio ni los planes de categoría Silver con CSR.
Quién califica para inscribirse en un plan del Mercado de Seguros
Para utilizar los beneficios del Mercado de Seguros debe vivir en Estados Unidos, residir en Delaware, ser ciudadano estadounidense o un inmigrante con una categoría de presencia legal reconocida por HealthCare.gov y no estar encarcelado. Una persona inscrita en Medicare no debe comprar un plan del Mercado para sustituir esa cobertura. Comprar un plan y recibir un subsidio son decisiones distintas. Una persona puede ser elegible para adquirir cobertura médica sin cumplir los requisitos del crédito fiscal. Para recibir ayuda económica la persona debe:
- Inscribirse mediante el Mercado de Seguros
- Presentar una declaración federal de impuestos
- Declarar si está casado, salvo las excepciones que reconoce el IRS
- No ser reclamado como dependiente por otra persona
- No tener acceso a Medicare, Medicaid u otra cobertura que impida el crédito fiscal
- No tener acceso a una oferta de cobertura médica laboral considerada asequible
- Encontrarse dentro del rango de ingresos aplicable.
HealthCare.gov emite la determinación oficial. Un agente licenciado detecta oportunidades o errores, organiza la información y explica las opciones según la elección del asegurado.
La definición de «el hogar» para efectos del Mercado, es un hogar fiscal
El Mercado de Seguros no incluye a todas las personas que residen en la misma dirección. Cuenta al contribuyente, a su cónyuge y a los dependientes que figuran en la declaración federal de impuestos. Dos adultos que comparten una vivienda pero presentan declaraciones fiscales separadas no forman un hogar para efectos del subsidio. Un hijo reclamado como dependiente sí forma parte del hogar, aunque estudie fuera de Delaware. Declarar incorrectamente al cónyuge o a un dependiente cambia el tamaño del hogar, el ingreso y el crédito fiscal.
El estatus migratorio: tres reglas que cambiaron para el 2027
- DACA: según HealthCare.gov, desde el 25 de agosto de 2025, los beneficiarios de DACA ya no son elegibles para recibir el crédito fiscal del Mercado.
- Ingresos inferiores al 100% del FPL: desde el 1 de enero de 2026, la ley federal H.R. 1 eliminó el crédito fiscal para inmigrantes con estatus legal cuyo ingreso está por debajo del 100% del nivel federal de pobreza y que no califican para Medicaid por su estatus, según el Kansas Health Institute. Afecta, por ejemplo, a residentes permanentes con menos de cinco años de residencia que aún no califican para Medicaid de Delaware.
- Cobertura de 2027: desde el 1 de enero de 2027, el crédito fiscal queda reservado a ciudadanos, residentes permanentes legales, entrantes cubanos, haitianos y ciudadanos de los países del Pacto de Libre Asociación (COFA). Refugiados, asilados, titulares de TPS y de visas temporales pierden el crédito fiscal, aunque conserven presencia legal, y pueden seguir comprando planes en el Mercado de Seguros, pero sin subsidio y pagando el precio completo.
Cuando HealthCare.gov solicite documentos para verificar su elegibilidad, responda dentro del plazo establecido. Una inconsistencia no atendida reduce el subsidio o da por terminada la cobertura.
Cómo funcionan los subsidios de Mercado
El Premium Tax Credit (PTC) ayuda a pagar la prima mensual de un plan adquirido en el Mercado, según explica el IRS. Cuando se utiliza por adelantado mensualmente, se denomina Advance Premium Tax Credit (APTC). HealthCare.gov envía esa cantidad directamente a la aseguradora en su nombre, y el afiliado paga la diferencia, si es que existe. El crédito fiscal depende de:
- El ingreso anual estimado de todos los integrantes del hogar
- El número de integrantes del hogar fiscal
- Las edades de las personas que solicitan cobertura
- El costo de la prima del segundo plan Silver más económico, llamado plan de referencia
- El porcentaje de contribución aplicable al nivel de ingreso
- La elegibilidad para otras coberturas
El subsidio no se calcula como un porcentaje del plan que usted selecciona. Primero se determina con el plan Silver de referencia y luego se aplica al plan elegido. Por eso, el mismo crédito ofrece un plan de categoría Bronze con una prima muy baja y otro de categoría Gold con una prima más alta. En 2026, más de ocho de cada diez afiliados del Mercado de Delaware recibieron crédito fiscal según fuentes verificadas. Entre quienes recibieron ayuda, el subsidio promedio fue de $720 mensuales y la prima neta promedio fue de $172. El 12% pagó menos de $10 al mes y cerca del 23% recibió, además del subsidio normal, reducciones en los costos compartidos (CSR).
Usted puede utilizar todo, parte o nada del crédito fiscal por adelantado
Aplicar todo el APTC reduce significativamente el costo de la prima mensual. Aplicar solo una parte aumenta lo que usted paga durante el año y reduce el riesgo de devoluciones si sus ingresos son variables. También existe la opción de no aplicar el crédito fiscal y reclamar la cantidad correspondiente al presentar la declaración de impuestos. Esta decisión merece especial atención si trabaja por cuenta propia, recibe comisiones, cambia de empleo con frecuencia, espera ganancias de capital o se encuentra cerca del límite superior de ingresos establecido para fines del crédito fiscal.
Conozca a Juan Ignacio Baldrich
Juan Ignacio Baldrich es nuestro líder y el fundador y CEO de TuSeguroMedico.com y agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Además de Florida, mantiene licencias activas en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Con más de 15 años de experiencia asesorando a familias, profesionales y emprendedores en Estados Unidos, combina conocimientos en seguros médicos, Medicare y planificación financiera para ayudar a las personas a tomar decisiones informadas sobre su salud y su protección financiera. Entre 2011 y 2014 se desempeñó como asesor financiero independiente, registrado bajo la licencia Serie 65 en Florida, y operó conforme a un estándar fiduciario. También ocupó cargos de liderazgo en el sector de seguros y relaciones con proveedores médicos antes de fundar Panel Development Partners Agency en 2019. Como parte de nuestro compromiso con la transparencia, esta página incluye su fotografía profesional, biografía completa, licencias verificables y reseñas de clientes reales. Verifique sus credenciales en el Florida Department of Financial Services o a través del National Insurance Producer Registry (NIPR). Ver biografía completa.
Criterio editorial: la información regulatoria se contrasta con fuentes oficiales y se enlaza en el texto. Las recomendaciones sobre categorías, redes y costos reflejan la experiencia profesional de TuSeguroMedico.com ayudando a consumidores a evaluar cobertura individual. Los datos que cambian cada año se revisan antes de cada período de inscripción. Última actualización: 11 de septiembre de 2026
Fuentes oficiales
- HealthCare.gov: solicitud, ingresos, beneficios, fechas de inscripción y estatus migratorio.
- Internal Revenue Service: crédito fiscal, formulario 8962 y Procedimiento de Ingresos 2026-26 con los porcentajes de contribución de 2027.
- CMS: regla de parámetros de 2027 y CMS: límites de costos compartidos 2026 y 2027.
- CMS: área geográfica de tarificación de Delaware: Kent, New Castle y Sussex dentro de Rating Area 1.
- Delaware Department of Insurance: tarifas aprobadas para 2027.
- Delaware DHSS: programa de reaseguro, hospitales con licencia y Sistema de Trauma.
- Federal Register: guías federales de pobreza de 2026.
- U.S. Census Bureau: QuickFacts de Delaware y de sus condados y Georgetown.
Cómo se determinan las primas antes del subsidio
La prima completa de un plan ACA varía por:
- Su edad y la de su familia
- El número de familiares cubiertos por el plan
- El consumo de tabaco, cuando la aseguradora aplica ese factor
- La categoría del plan
- El diseño de beneficios del plan
- Las tarifas aprobadas para el año.
La ley del ACA limita la diferencia por edad entre adultos a una proporción de 3 a 1. Las condiciones médicas, las reclamaciones anteriores y el sexo no se tienen en cuenta al fijar la prima. Delaware tiene una característica que pocos consumidores conocen: según CMS, Kent, New Castle y Sussex forman una sola área geográfica de tarificación (Rating Area 1) para el mercado individual y de grupos pequeños. El factor geográfico de la prima no varía entre los tres condados. Eso no significa que todos los productos tengan la misma red ni que cada médico u hospital participe en todos ellos.
Área de tarificación y área de servicio no son lo mismo
- Área de tarificación: determina el factor geográfico permitido para calcular la prima. Delaware tiene una sola.
- Área de servicio: identifica dónde la aseguradora está autorizada a ofrecer un producto y dónde mantiene una red adecuada. Un plan utiliza una red distinta aunque la prima se calcule dentro de la misma área estatal.
Antes de seleccionar un plan médico confirme la siguiente información:
- Que el plan existe para su dirección residencial
- Que sus médicos de preferencia participan en el plan exacto
- Que los hospitales de preferencia están dentro de la red de su plan
- De la forma que cubre especialistas en Pennsylvania o Maryland
- Qué ocurre con la atención médica recibida fuera del estado
- Si el plan requiere un médico primario o referidos para ver especialistas
- Si el plan dispone de laboratorios, centros de imágenes y centros Urgent Care cerca de su casa
Una mudanza dentro de Delaware no cambia el área de tarificación. Sí cambia la distancia práctica a la red. Una mudanza fuera del estado exige informar la nueva dirección y seleccionar la cobertura disponible en el nuevo estado o área de servicio.
Las aseguradoras y tarifas aprobadas para 2027
Para 2026 participaron Highmark Blue Cross Blue Shield Delaware, AmeriHealth Caritas y Celtic (Ambetter) según healthinsurance.org. Ambetter sale del Mercado al finalizar 2026. El Departamento de Seguros de Delaware aprobó las tarifas de 2027 el 4 de septiembre de 2026:
- Highmark Blue Cross Blue Shield Delaware: aumento promedio aprobado del 17.20% antes de subsidios (había solicitado 20.20%). Ofrece 16 planes integrales y un plan catastrófico en el Mercado. Concentra la mayor parte del mercado individual del estado, con 23,790 afiliados según los expedientes recopilados por ACA Signups.
- AmeriHealth Caritas: aumento promedio aprobado del 13.94% antes de subsidios. Ofrece 9 planes en el Mercado y sus planes no exigen referidos para ver a un especialista.
- Planes dentales independientes: Delta Dental con un aumento del 5% y Dominion Dental con un 5.8%. La cobertura dental para adultos se compra como plan separado en el Mercado de Delaware.
El comisionado de seguros, Trinidad Navarro, lo resumió en el anuncio: «Las acciones federales han encarecido la cobertura de salud en todo el país y Delaware no es inmune». El aumento de una compañía es un promedio de su cartera, no el cambio exacto de cada producto ni de cada afiliado. Para quien recibe subsidio, el crédito cambia junto con el plan Silver de referencia. Para quien no recibe ayuda, la prima completa tiene todo su impacto. Delaware mantiene un programa de reaseguro bajo una exención federal 1332, aprobada en 2019 y extendida hasta el 31 de diciembre de 2029, según el Departamento de Salud y Servicios Sociales de Delaware. El programa paga parte de las reclamaciones de alto costo y reduce las primas completas respecto de lo que serían sin esa protección.
Cómo elegir la categoría adecuada y calcular los costos reales
Qué significan los planes Bronze, Silver, Gold y Platinum
Las categorías metálicas describen el riesgo que usted asume y cómo se distribuyen los costos entre el plan y los afiliados:
- Planes Bronze: el plan paga cerca del 60% y los afiliados el 40%.
- Planes Silver: cerca del 70% y 30%.
- Planes Gold: cerca del 80% y 20%.
- Planes Platinum: cerca del 90% y 10%, cuando está disponible.
Estos porcentajes son valores actuariales promedio. No indican que la aseguradora pagará exactamente ese porcentaje por cada factura, ni reflejan la calidad de la atención médica ni la del plan.
Cómo escoger la categoría correcta adecuada para cada persona
- Los planes Bronze funcionan cuando la prioridad es reducir la prima y el consumidor cuenta con recursos para asumir un deducible o un gasto de bolsillo máximo elevado. No se elige solo porque la persona se considera saludable: un accidente o un diagnóstico inesperado le cuesta miles de dólares al afiliado.
- Los planes Silver se revisan primero cuando HealthCare.gov otorga el CSR o reducciones de costos compartidos. Estas mejoras no están disponibles en Bronze ni en Gold. Sin esa ayuda, Silver ocupa una posición intermedia.
- Los planes Gold resultan convenientes cuando se esperan gastos de especialistas, terapias, estudios o medicamentos frecuentes y la reducción del gasto al utilizar servicios compensa la prima mayor.
- Los planes Platinum trasladan una mayor proporción de costos al plan, tienen primas altas y no están disponibles en todos los productos.
La categoría correcta depende de la factura anual, no de una consulta aislada. Compare tres escenarios:
- Uso bajo: multiplique el total de las doce primas, las consultas preventivas, los medicamentos y la atención ocasional.
- Uso esperado: considere los copagos por especialistas, análisis, imágenes, terapias, urgent care y medicamentos recetados durante un año normal.
- Uso alto: considere hipotéticamente una hospitalización, una cirugía o un tratamiento complejo hasta alcanzar el máximo gasto de bolsillo
Cómo funcionan los costos compartidos su plan
- El deducible es la cantidad que paga por determinados servicios antes de que el plan comience a compartir esos costos. Algunos servicios tienen copago antes del deducible; otros requieren pagarlo primero.
- Los copagos son una cantidad fija que se paga por un servicio o medicamento, por ejemplo, $40 por una consulta. Varía por especialista, urgent care, emergencia o nivel farmacéutico.
- El coaseguro es siempre un porcentaje del costo negociado que se paga después de cumplir el deducible. Un coaseguro de 30% en una hospitalización representa una suma considerable.
- Máximo gasto de bolsillo: es un límite anual o protección máxima de gastos donde todo lo que usted gasta de su bolsillo va reduciendo esa cantidad. Aplican deducibles, copagos y coaseguros a los beneficios esenciales cubiertos dentro de la red. En esta cifra máxima no se incluyen la prima mensual, los servicios médicos excluidos por su plan ni la atención médica recibida de un proveedor fuera de la red.
Según la guía de parámetros de CMS, el máximo gasto de bolsillo estándar federal es de $10,600 por persona y $21,200 por familia en 2026 y sube a $12,000 y $24,000 en 2027.
¿Qué son las llamadas «Reducciones de costos compartidos o CSR» planes en Silver?
Las reducciones de costos compartidos (CSR) disminuyen los deducibles, los copagos, el coaseguro y el máximo gasto de bolsillo. EL CSR solo se aplica al elegir un plan de categoría Silver y al cumplir con los requisitos de ingresos establecidos. Para 2027, los máximos permitidos en los planes Silver con CSR son, según la misma guía de CMS:
- Hasta $4,000 por persona y $8,000 por familia entre 100% y 200% del FPL;
- Hasta $9,600 por persona y $19,200 por familia, por encima del 200% y hasta el 250% del FPL.
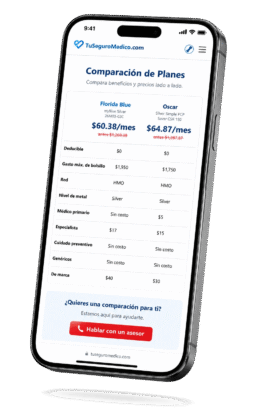
Adquiere tu seguro en línea de manera fácil y rápida. Obtén la tranquilidad que mereces con solo un clic.
¡Compara y Ahorra!

Preguntas Frecuentes para tu Seguro Médico Obamacare en Delaware
Pueden calificar las personas que:
- Residen legalmente en Delaware
- Tiene un estatus migratorio elegible para recibir subsidios federales
- No tienen acceso a un seguro médico asequible a través de su empleador
- Cumplen con los requisitos de ingreso del Marketplace
Muchas personas creen que, por su tipo de trabajo o sus ingresos, no califican, cuando en realidad sí pueden acceder a subsidios importantes.
En Delaware encontrarás planes de bronce, plata y oro, ofrecidos por aseguradoras que operan en el estado.
Todos cubren los beneficios esenciales de salud, pero se diferencian en:
- Prima mensual
- Costos compartidos
- Redes de médicos y hospitales
- Diseño de beneficios
- Formulario de medicamentos recetados
Elegir la categoría correcta es clave para evitar gastos innecesarios durante el año.
El costo depende de la edad, los ingresos, el tamaño del hogar y la ubicación. Con subsidios aplicados, muchas personas pagan entre $0 y $60 mensuales y algunas familias califican para planes con primas muy bajas o incluso sin costo. El error más común es enfocarse solo en la prima mensual y no en el costo total del plan cuando se utiliza.
Sí. Trabajadores independientes, temporales o con ingresos variables sí califican, siempre que:
- No tengan acceso a un seguro médico a través de su empleador
- Tengan un estatus migratorio elegible para recibir subsidios federales
En Delaware es común que los ingresos cambien durante el año, por lo que actualizar la información a tiempo evita problemas con subsidios e impuestos.
Los errores más comunes incluyen:
- Reportar ingresos incorrectamente
- No actualizar cambios de empleo
- No actualizar cambios de dirección
- Elegir el plan más barato sin revisar costos compartidos
- No verificar médicos y hospitales locales
- Inscribirse sin orientación profesional
Estos errores suelen provocar facturas médicas elevadas o la pérdida de la cobertura.
Todos los planes cubren, entre otros:
- Consultas médicas
- Parto y posparto
- Servicios de laboratorio
- Hospitalización
- Emergencias
- Medicamentos recetados
- Atención preventiva gratuita
- Salud mental
- Servicios pediátricos
- Abuso de sustancias
Muchos afiliados desconocen que la atención preventiva no tiene copago, lo que permite cuidar la salud sin costos adicionales.
Solo puedes cambiar de plan durante el Período de Inscripción Abierta o si calificas para un Período Especial de Inscripción de 60 días, por eventos como:
- Pérdida de cobertura médica por empleo
- Mudanza a otro condado o área de servicio
- Matrimonio o divorcio
- Nacimiento o adopción de un hijo
- Cambio en el estatus migratorio
Fuera de estos casos, debes mantener tu plan actual hasta la próxima inscripción.
Porque el sistema puede ser confuso y un error menor puede derivar en costos elevados.
La orientación profesional te ayuda a:
- Maximizar subsidios
- Elegir la categoría correcta según la necesidad específica
- Evitar errores con ingresos
- Confirmar médicos y hospitales
- Aprender a usar tu seguro correctamente durante todo el año
En TuSeguroMedico.com ofrecemos orientación gratuita en español para que protejas tu salud y la de tu familia con tranquilidad.

Nuestra agencia de seguros en cuenta con más de 20 años de experiencia en el sector de seguros de salud, nuestro equipo de expertos ofrece soluciones a medida y un servicio de confianza.
Nivel de Pobreza Federal y su aplicación en los seguros médicos
Uno de los elementos más importantes para determinar el costo de un plan de Obamacare es la Tabla de Pobreza Federal. Esta tabla se utiliza a nivel nacional para calcular el monto de los subsidios federales que reducen el costo del seguro médico. En Delaware, donde muchas personas combinan varios empleos o trabajan por contrato, comprender cómo se aplica esta tabla del nivel de pobreza federal es fundamental para evitar problemas financieros y aprovechar adecuadamente los beneficios disponibles. Estos son los aspectos clave que toda persona en Delaware debe entender:
- El subsidio se calcula con base en el ingreso anual estimado, no en ingresos pasados
- El tamaño del hogar influye directamente en el nivel de ayuda económica que recibirás
- Personas con ingresos variables deben hacer estimaciones realistas
- Cambios de ingreso durante el año deben reportarse a la brevedad
- Cambios de dirección o de condado durante el año deben reportarse dentro de los primeros 60 días después del cambio
El límite del 400% del FPL y el precipicio del subsidio
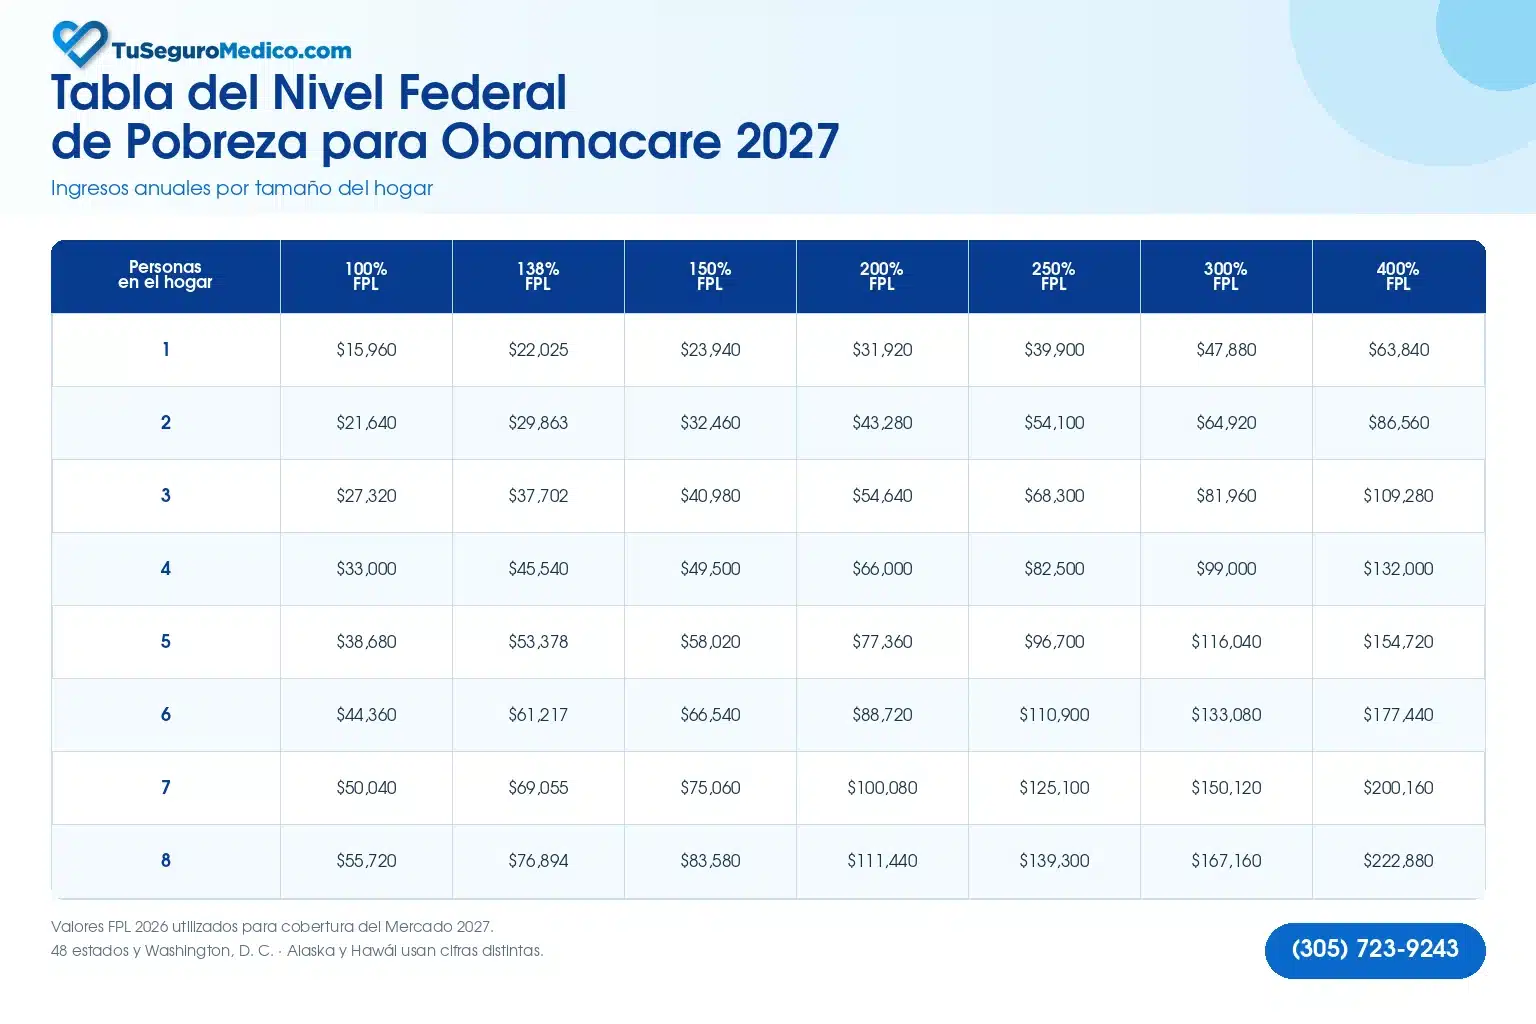
Los subsidios ampliados vigentes entre 2021 y 2025 vencieron el 31 de diciembre de 2025. Desde 2026 volvió el límite superior del 400% del Nivel Federal de Pobreza. La Cámara de Representantes aprobó una extensión de tres años el 8 de enero de 2026 según ASTHO. El Senado no la aprobó. Al 11 de septiembre de 2026, el límite del 400% del FPL también se aplica a 2027. La cobertura de 2027 utiliza las guías federales de pobreza de 2026, publicadas en el Federal Register el 15 de enero de 2026. Ver tabla actualizada del Nivel de Pobreza Federal 2027 en el recuadro.
Categorías de planes Obamacare en Delaware
Las categorías de los planes del Mercado de Seguros hoy desempeñan un papel cada vez más importante, especialmente en casos en los que el costo mensual de la prima resulta difícil de pagar y es necesario evaluar con mayor detalle la necesidad médica de cada grupo familiar. La elección correcta de categoría depende del uso médico previsto, de la situación financiera específica y de si la persona califica para ayudas adicionales de costos (CSR). Los planes del Mercado de Seguros se dividen en categorías de riesgos financieros diferentes que determinan cómo se distribuyen los costos entre la aseguradora y el asegurado.
- Planes Bronce: planes con primas mensuales bajas o inexistentes, altos costos compartidos. Ideal para personas jóvenes y que casi nunca utilizan muy poco el seguro médico.
- Planes Plata: planes que equilibran la prima y los costos compartidos al calificar para el CSR. Estos planes ofrecen una cobertura ideal para familias con niños, adultos jóvenes o personas con cierto nivel de ingresos.
- Planes Oro: planes con primas relativamente altas, deducibles moderados a altos pero con copagos bajos. Ideal para personas que utilizan el seguro con frecuencia.
- Planes Platino: primas mensuales altas y costos compartidos bajos, en comparación con las demás categorías, con deducibles mínimos o inexistentes y copagos reducidos. El plan cubre cerca del 90% de los gastos. Este tipo de cobertura es ideal para personas con condiciones crónicas, tratamientos continuos, cirugías previstas o medicamentos recetados de alto costo que utilizan el seguro con mucha frecuencia y prefieren pagar más cada mes a cambio de cubrir gastos previsibles. No todas las aseguradoras ofrecen planes de categoría Platino en Delaware: verifique su disponibilidad por código postal antes de contratar uno.
Los diez beneficios esenciales de los planes del Mercado
Todos los planes del Mercado cubren estas categorías definidas por HealthCare.gov:
- Servicios ambulatorios.
- Emergencias.
- Hospitalización.
- Embarazo, maternidad y atención del recién nacido.
- Salud mental y tratamiento por uso de sustancias.
- Medicamentos recetados.
- Rehabilitación y habilitación.
- Laboratorios.
- Servicios preventivos y manejo de enfermedades crónicas.
- Servicios pediátricos, incluidos determinados beneficios visuales y dentales.
Cubrir una categoría no implica cubrir todos los tratamientos, medicamentos ni proveedores sin restricciones. El resumen de beneficios, la evidencia de cobertura, el formulario y el directorio determinan cómo se utiliza el plan.
Cómo verificar sus médicos, hospitales y medicamentos recetados
No pregunte únicamente si un médico «acepta Highmark» o «acepta AmeriHealth». Indique el nombre completo del producto.
- Busque al profesional por nombre y apellido en el directorio del plan.
- Confirme la dirección y el grupo médico.
- Llame al consultorio y verifique que acepta nuevos pacientes con ese producto.
- Busque cada medicamento por nombre, dosis y presentación.
- Revise nivel, copago o coseguro, deducible farmacéutico, farmacia preferida y autorización.
- Compruebe hospital, laboratorio y centro ambulatorio por separado.
En Delaware, los centros que más pesan en esa verificación aparecen en el directorio de hospitales con licencia del estado y en su Sistema de Trauma: ChristianaCare Christiana Hospital en Newark, único centro de trauma de Nivel I para adultos del estado; ChristianaCare Wilmington Hospital; Nemours Children’s Hospital en Wilmington, centro de trauma pediátrico de Nivel I; Saint Francis Hospital en Wilmington; Bayhealth Kent Campus en Dover; Bayhealth Sussex Campus en Milford; Beebe Healthcare en Lewes, con su departamento de emergencias de Millville; y TidalHealth Nanticoke en Seaford. Que un hospital participe no garantiza que todas las instalaciones o grupos profesionales relacionados estén dentro de la red. Nuestra página Seguros Médicos en Delaware contiene el directorio completo con direcciones.
Para atención en Philadelphia, Salisbury u otras áreas de Pennsylvania o Maryland, confirme si el servicio programado está cubierto. La ley federal protege la emergencia fuera de la red en cualquier estado. No convierte en cubiertas dentro de la red las consultas o cirugías planificadas.
Cómo inscribirse, mantener el subsidio y prepararse para 2027
Inscripción abierta para 2027
Al 11 de septiembre de 2026, HealthCare.gov publica estas fechas:
- 1 de noviembre de 2026: comienza la inscripción.
- 15 de diciembre de 2026: último día para seleccionar un plan con vigencia desde el 1 de enero.
- 15 de enero de 2027: finaliza la inscripción abierta.
- Las selecciones realizadas entre el 16 de diciembre y el 15 de enero comienzan el 1 de febrero.
Una regla federal de 2025 pretendía cerrar la inscripción el 15 de diciembre. Según healthinsurance.org, el Tribunal de Distrito de Maryland anuló esa disposición el 12 de junio de 2026 en el caso City of Columbus v. Kennedy y CMS confirmaron el 4 de agosto de 2026 el calendario hasta el 15 de enero. El gobierno apeló y la audiencia está prevista para finales de octubre de 2026. Inscribirse antes del 15 de diciembre permite comenzar el 1 de enero y elimina el riesgo de un cambio de calendario.
Períodos Especiales de Inscripción
Fuera de la inscripción abierta se requiere un evento reconocido. Entre los más comunes:
- pérdida involuntaria de cobertura elegible, incluida la pérdida de Medicaid;
- matrimonio;
- nacimiento, adopción o colocación de un menor;
- mudanza que cumpla las condiciones;
- obtención de determinada presencia legal;
- circunstancias excepcionales aprobadas por el Mercado.
Según HealthCare.gov, la mayoría ofrece una ventana de 60 días antes o después del evento. Las reglas y fechas efectivas varían. Un divorcio sin pérdida de cobertura, una mudanza ordinaria o la cancelación por falta de pago no generan un Período Especial.
Desde 2026 tampoco está disponible el Período Especial mensual basado únicamente en ingresos inferiores al 150% del FPL. La regla de parámetros 2027 de CMS mantiene esa prohibición. Se necesita otro fundamento válido.
La primera prima activa la póliza
Seleccionar un plan en HealthCare.gov no completa por sí solo la activación. La aseguradora debe recibir la primera prima dentro de su plazo. Confirme:
- cantidad adeudada;
- fecha límite;
- número de miembro;
- fecha efectiva;
- médicos y recetas antes de utilizar la cobertura.
No cancele otra cobertura hasta confirmar por escrito que la nueva póliza está vigente.
Cómo se reconcilia el subsidio al declarar impuestos
Al cabo de un año, el Mercado de Seguros emite el formulario 1095-A. El contribuyente utiliza el formulario 8962 para comparar el APTC recibido con el crédito fiscal correspondiente según el ingreso final. Si recibió menos crédito fiscal del debido, esa diferencia aumenta el reembolso o reduce el impuesto a pagar. Si recibió más de lo debido, deberá devolver la totalidad del excedente.
Hasta el año fiscal 2025, los hogares con ingresos inferiores al 400% del FPL devolvían entre $375 y $1,625. La ley H.R. 1 eliminó esos topes a partir del año fiscal 2026, según el Kansas Health Institute. Devolver el exceso completo es obligatorio. También debe reconciliarse el crédito fiscal, aunque la persona normalmente no tenga la obligación de presentar una declaración de impuestos. No hacerlo afecta la ayuda financiera en los años posteriores.
Actualice el ingreso en caso que cambie y la información de la póliza lo antes posible
Informe a HealthCare.gov cuando cambien:
- Los salarios o ingresos familiares
- El número de dependientes
- Su estatus civil como matrimonio o divorcio
- Su dirección en caso de que cambie de condado o de estado
- Si obtiene cobertura médica a través de su trabajo
- Si gana elegibilidad para Medicaid o Medicare
- Si su estatus migratorio cambia
Actualizar la solicitud no implica cambiar de plan. Significa permitir que el Mercado de Seguros vuelva a calcular la ayuda financiera que realmente le corresponde y evitar que el error se amplifique durante varios meses.
Por qué debe evitar la renovación automática de su plan
La renovación automática mantiene la cobertura, pero no garantiza ni confirma que esta permanezca adecuada. Entre un año y otro las aseguradoras cambian el diseño de los beneficios del plan, por lo tanto puede cambiar;
- El costo de la prima mensual
- Cómo se aplica el subsidio en el nuevo plan
- Los costos del plan Silver de referencia
- Los costos compartidos como deducibles, copagos, el coaseguro y el máximo gasto de bolsillo
- Las redes médicas, los proveedores y hospitales participantes
- El formulario de medicamentos recetados y sus niveles
- El plan utilizado por la aseguradora como plan equivalente para la renovación.
El riesgo es mayor en Delaware para 2027 porque Ambetter abandona por completo el Mercado de Seguros. Un afiliado no debe esperar a que le asignen un plan que no sepa si le conviene; debe comparar los planes disponibles de Highmark y AmeriHealth Caritas y verificar de nuevo su red. No espere a descubrir el cambio cuando necesite una receta o una consulta. Desde 2028, además, la ley H.R. 1 elimina la renovación automática con crédito fiscal: cada hogar deberá verificar sus ingresos y su estatus migratorio antes de poder recibir la ayuda.
¿Tiene pregunta o necesita una cotización de planes de salud, planes dentales o seguros de vida? Llámenos al (305) 723-9243 o agende una cita en el horario que mejor se ajuste a su disponibilidad. ¡Estamos aquí para ayudarle!


