Mantente al día con nosotros


Seguro Médico Obamacare en South Carolina


Guia de información de Obamacare para residentes de South Carolina
Contáctanos por Whatsapp para recibir atención al instante
Información crítica para tomar una decisión informada sobre su cobertura Obamacare en South Carolina
South Carolina es uno de los estados con mayor crecimiento hispano en el sureste de Estados Unidos. Según el U.S. Census Bureau, el 8.5% de sus 5.57 millones de habitantes es hispano o de origen latino: son cerca de 470.000 personas que trabajan y forman familias en Columbia, Charleston, Greenville, Spartanburg, Rock Hill y Summerville.
El mismo organismo reporta que el 11.0% de los residentes menores de 65 años no cuenta con seguro médico. Detrás de esa cifra hay miles de familias hispanas que enfrentan primas altas, trámites con tecnicidades en inglés y la falta de un asesor que responda profesionalmente en su idioma. En TuSeguroMedico.com somos una agencia de seguros médicos que atiende a personas que deciden en español en South Carolina. Cuando trabajamos con usted, comparamos planes de aseguradoras autorizadas, le explicamos en detalle los subsidios del Mercado de Salud (Obamacare) que reducen significativamente la prima mensual y acompañamos a cada familia
Seguro Médico Obamacare en South Carolina 2026 y 2027
El Obamacare reduce el costo de un seguro médico en South Carolina cuando el hogar cumple los requisitos para el crédito fiscal de la prima. Existe la tendencia a pensar que los planes con primas bajas son los mejores, pero casi siempre es un error. Una prima baja no dice si el plan le conviene. Antes de inscribirse, compruebe tres cosas fundamentales:
- Que la información de su hogar produzca la ayuda económica correcta
- Cuánto pagará al momento que tenga que utilizar la cobertura
- Si el plan incluye a sus médicos, hospitales, farmacias y medicamentos recetados de preferencia.
El contexto de 2026 hace que esa revisión sea más necesaria que nunca. Según healthinsurance.org, las primas del mercado individual de South Carolina subieron un 21% en promedio para 2026 antes del subsidio y alrededor de 587,500 residentes eligieron un plan del Mercado durante la inscripción abierta, un 7% menos que el récord de 631,948 del año anterior. Para 2027, las seis aseguradoras del estado presentaron aumentos propuestos que, ponderados por afiliación, alcanzan el 17.2% según ACA Signups. Esas tarifas todavía están en revisión por el Departamento de Seguros de South Carolina.
En TuSeguroMedico.com hacemos esa comparación con usted, en español. Revisamos la elegibilidad, el ingreso anual estimado, la categoría del plan, la red de cobertura y el formulario de medicamentos antes de completar la inscripción. El objetivo no es la prima más baja de la pantalla. Es una cobertura que usted mantenga durante el año y que utilice cuando la necesite.
¿Cómo funciona Obamacare en South Carolina y qué determina su cobertura?
La información que debe verificar cuidadosamente antes de elegir un plan Obamacare
- El tamaño fiscal del hogar: quién presenta la declaración, quién es cónyuge y quién será reclamado como dependiente en el hogar.
- El ingreso estimado anual: la proyección completa de los ingresos de todos los miembros de la familia, no solo el salario de este mes.
- La ayuda recibida: crédito fiscal para la prima y, cuando corresponda, la reducción de costos compartidos (CSR).
- La categoría del plan más adecuada para su situación personal: Bronze, Silver, Gold o Platinum.
- El costo real al utilizar el plan: incluye el deducible (si aplica), los diferentes copagos, el coaseguro y el máximo gasto de bolsillo.
- La red exacta: médicos, hospitales, farmacias, laboratorios y centros ambulatorios del producto específico.
- Los medicamentos específicos: nombre, dosis, nivel de costo, farmacia y autorizaciones.
- La fecha de inscripción correcta para usted: período abierto de inscripción o evento válido que active un Período Especial de Inscripción de 60 días.
Si una de estas piezas está equivocada, el plan resulta mucho más costoso de lo previsto, excluye la atención que necesita o genera una devolución del crédito fiscal al presentar la declaración de impuestos.
Qué es el Obamacare
Obamacare es el nombre común de la Ley del Cuidado de Salud a Bajo Precio, conocida en inglés como Affordable Care Act (ACA). En esta página se hace referencia a los planes médicos individuales y familiares que cumplen con las protecciones de esa ley y se venden a través del Mercado de Seguros Médicos de HealthCare.gov.
Los planes son emitidos por compañías privadas. HealthCare.gov no presta atención médica ni paga las reclamaciones. Su función es gestionar la solicitud, hacer cumplir las reglas establecidas, determinar la ayuda económica y mostrar los planes disponibles en el condado del consumidor.
Un plan del Mercado de Seguros debe aceptar a personas con condiciones preexistentes, cubrir las diez categorías de beneficios esenciales y limitar los gastos anuales del afiliado por los servicios cubiertos dentro de la red. Estas protecciones no hacen que todos los planes sean iguales. Cada compañía define redes, formularios, costos compartidos y procesos de autorización conforme a las reglas federales.
Comprar un plan y recibir un subsidio son decisiones distintas
Una persona es elegible para comprar cobertura del Mercado sin ser elegible para la ayuda económica. El crédito fiscal exige condiciones adicionales relacionadas con el ingreso, el hogar fiscal y el acceso a otras coberturas. También existe el caso de recibir crédito para la prima sin recibir reducciones en los costos compartidos (CSR). Son dos ayudas diferentes y se calculan de manera totalmente distinta.
Cómo funciona Obamacare en South Carolina
South Carolina utiliza el Mercado de Seguros de HealthCare.gov. No tiene un mercado estatal propio. La solicitud incluye la dirección residencial, las personas que integran el hogar fiscal, el ingreso anual esperado y la información necesaria para verificar la elegibilidad.
El código postal determina los planes disponibles. No existe un catálogo único para todo el estado. Una familia de Charleston recibe opciones diferentes a las de otra familia con las mismas edades e ingresos en Greenville, Columbia, Myrtle Beach, Spartanburg o Florence.
Para 2026 y 2027, participan seis aseguradoras en el mercado de South Carolina según healthinsurance.org: BlueCross BlueShield of South Carolina (con su filial BlueChoice HealthPlan), Ambetter de Absolute Total Care, Molina Healthcare, Select Health of South Carolina, UnitedHealthcare e InStil Health. BlueCross BlueShield concentra cerca de 300,000 afiliados del mercado individual y Absolute Total Care cerca de 67,000 según los expedientes de tarifas 2027 recopilados por ACA Signups. Ninguna aseguradora ofrece sus productos en los 46 condados con la misma red.
La edad también influye en la prima antes del subsidio. Dos personas con el mismo ingreso y el mismo código postal pagan cantidades distintas si tienen edades diferentes. El historial médico y el sexo no se utilizan para fijar la prima de un plan ACA. El consumo de tabaco sí, dentro de los límites federales. El proceso funciona así:
- HealthCare.gov determina si cada solicitante es elegible para utilizar el Mercado.
- El Mercado calcula el crédito fiscal de la prima.
- El Mercado indica si se califica para una reducción de costos compartidos (CSR).
- El sistema muestra los planes disponibles en el condado.
- El consumidor selecciona el plan.
- La aseguradora cobra la prima por adelantado para activar la póliza.
La selección en HealthCare.gov no sustituye el pago inicial. Hasta que la aseguradora reciba la primera prima y confirme la vigencia, la cobertura no estará activa. Desde la cotización hasta la obtención de la tarjeta del seguro. La asesoría es sin costo para usted, porque nos paga directamente la aseguradora. Sources: U.S. Census Bureau QuickFacts: South Carolina
Cómo inscribirse y prepararse para los cambios de 2027
Períodos de inscripción en South Carolina
Cobertura de 2026. La inscripción abierta comenzó el 1 de noviembre de 2025 y terminó el 15 de enero de 2026. Fuera de esa ventana, se requiere un evento válido que active un Período Especial de Inscripción de 60 días.
Cobertura de 2027. Según HealthCare.gov, la inscripción abierta comienza el 1 de noviembre de 2026 y termina el 15 de enero de 2027. Quien selecciona un plan hasta el 15 de diciembre de 2026 tiene cobertura desde el 1 de enero de 2027. Quien lo hace entre el 16 de diciembre y el 15 de enero comienza el 1 de febrero de 2027.
Una regla federal de 2025 pretendía cerrar la inscripción el 15 de diciembre de 2026. Según healthinsurance.org, el Tribunal de Distrito de Maryland anuló esa disposición el 12 de junio de 2026 en el caso City of Columbus v. Kennedy y CMS confirmaron el 4 de agosto de 2026 que la inscripción en los estados de HealthCare.gov se realiza del 1 de noviembre de 2026 al 15 de enero de 2027. El gobierno apeló y la audiencia está prevista para finales de octubre de 2026. Por eso recomendamos inscribirse antes del 15 de diciembre: garantiza la cobertura desde el 1 de enero y elimina cualquier riesgo de cambio de calendario.
Períodos Especiales de Inscripción
El periodo de 60 días se activa por eventos como:
- Pérdida involuntaria de cobertura elegible
- Matrimonio
- Nacimiento, adopción o colocación de un menor
- Mudanza a otro condado o estado y que cumpla con las condiciones requeridas
- Determinados cambios en los estatus migratorios
- Algunas circunstancias excepcionales reconocidas
Según HealthCare.gov, la mayoría de los eventos abre una ventana de 60 días a partir de la fecha del evento. No todos funcionan igual. La fecha, la cobertura anterior y la documentación se verifican. Un divorcio sin pérdida de cobertura o una mudanza ordinaria no generan un Período Especial de Inscripción. La pérdida de cobertura por falta de pago tampoco constituye una pérdida involuntaria elegible. Desde 2026, tampoco existe el Período Especial de Inscripción por ingresos inferiores al 150% del FPL: la ley H.R. 1 lo eliminó y la regla de parámetros 2027 de CMS mantiene la prohibición.
Cómo le ayudamos a tomar una decisión informada
Cómo evaluamos un plan en TuSeguroMedico.com
Nuestra metodología se basa en cuatro pruebas:
- Prueba de elegibilidad. Verificamos que el hogar, los ingresos y la información declarada conduzcan a una determinación coherente. No alteramos datos para obtener ayuda.
- Prueba de costo anual. Comparamos el plan en un año de uso bajo, esperado y alto. La prima es solo una parte del cálculo.
- Prueba de acceso. Buscamos médicos, hospitales, laboratorios, farmacias y medicamentos en el producto específico. Recomendamos la confirmación directa porque los directorios cambian.
- Prueba de continuidad. Revisamos cómo el plan afecta a los tratamientos, las autorizaciones, las recetas y las renovaciones. Una cobertura debe entrar en vigor el día 1.º del próximo mes tras la inscripción.
Esta metodología se basa en más de 15 años de experiencia ayudando a familias hispanas a comparar seguros médicos. No existe una compañía o categoría adecuada para todo el mundo.
Fuentes de información: HealthCare.gov fechas y plazos, HealthCare.gov estatus migratorio, Federal Register guías de pobreza 2026, CMS parámetros 2027, CMS regla 2027, AHA suspensión judicial, healthinsurance.org South Carolina, healthinsurance.org plazos, healthinsurance.org tarifas 2027, ACA Signups SC 2027, KFF primas 2027, Kansas Health Institute H.R. 1, ASTHO subsidios ampliados
Quién califica para un plan de Obamacare en South Carolina
Para inscribirse en el Mercado de Seguros, debe vivir en Estados Unidos, ser ciudadano estadounidense o inmigrante con un estatus legal conforme a la lista de HealthCare.gov y no estar en prisión. La elegibilidad para el crédito fiscal exige además:
- Adquirir un plan calificado mediante el Mercado
- Encontrarse dentro del rango de ingresos aplicable
- No ser reclamado como dependiente por otra persona
- Tener la intención de presentar una declaración federal de impuestos
- Declarar conjuntamente si está casado, salvo las excepciones que reconoce el IRS
- No tener acceso a otra cobertura que impida recibir el crédito fiscal, como un plan de empleador considerado asequible, Medicare o Medicaid.
HealthCare.gov emite la determinación oficial. Un agente organiza la información, detecta inconsistencias y explica el resultado. No modifica los criterios federales.
La definición de hogar de Obamacare es un hogar fiscal
El beneficio y el crédito fiscal para la prima se otorgan al hogar, no a una persona específica del hogar. El Mercado de Seguros no incluye a todas las personas que viven en la misma dirección. Cuenta al contribuyente, a su cónyuge y a los dependientes que figuran en la declaración federal de impuestos. Por ejemplo, dos adultos que comparten una vivienda pero presentan declaraciones fiscales separadas no forman un solo hogar para efectos del subsidio. En cambio, un dependiente que estudia fuera del estado sigue formando parte del hogar fiscal. Este detalle afecta tanto al ingreso como al tamaño del hogar. Declarar incorrectamente a un dependiente cambia la ayuda y genera problemas al reconciliar el crédito.
El estatus migratorio y su verificación
La solicitud del seguro exige documentos de ciudadanía o de inmigración cuando HealthCare.gov no puede confirmar automáticamente su estatus en sus bases de datos. La elegibilidad depende de la categoría vigente, no solo de contar con un número de identificación, un número de seguro social o un permiso de trabajo. Tres cambios recientes afectarán directamente a la comunidad hispana de South Carolina:
- Beneficiarios de DACA: según HealthCare.gov, desde el 25 de agosto de 2025, los beneficiarios de DACA no son elegibles para la cobertura del Mercado.
- Ingresos inferiores al 100% del FPL: desde el 1 de enero de 2026, la ley federal H.R. 1 eliminó el crédito fiscal para inmigrantes con estatus legal cuyo ingreso está por debajo del 100% del nivel federal de pobreza y que no califican para Medicaid por su estatus migratorio, según el análisis del Kansas Health Institute. En un estado sin expansión de Medicaid como South Carolina, este cambio deja a esas personas sin ayuda económica.
- Cobertura de 2027: desde el 1 de enero de 2027, el crédito fiscal queda reservado a ciudadanos, residentes permanentes legales, entrantes cubanos y haitianos y ciudadanos de los países del Pacto de Libre Asociación (COFA). Refugiados, asilados, titulares de TPS y de visas temporales pierden el crédito por completo, aunque conserven su estatus legal.
Cuando HealthCare.gov solicite documentos, responda dentro del plazo establecido. Una inconsistencia no atendida reduce el subsidio o da por terminada la cobertura por completo. Si su estatus migratorio es temporal, revise su elegibilidad para el crédito fiscal antes de renovar para 2027.
Cómo funcionan los subsidios y créditos fiscales de Obamacare
El crédito fiscal para la prima, conocido como Premium Tax Credit (PTC), ayuda a pagar la prima de un plan adquirido en el Mercado de Seguros. Cuando se utiliza por adelantado, se denomina APTC y HealthCare.gov envía esa cantidad cada mes a la aseguradora para pagar la prima en su nombre, según explica el IRS. El crédito se calcula con:
- El ingreso anual estimado del hogar
- El número de integrantes del hogar fiscal
- Las edades de quienes solicitan cobertura
- El código postal
- El costo del segundo plan Silver más barato del área (el plan de referencia);
- El porcentaje de contribución que la ley establece para cada nivel de ingreso.
El crédito fiscal no es un descuento fijo ni una cantidad que la compañía decide conceder. Tampoco se calcula a partir de la prima del plan que usted selecciona.
Utilice todo, parte o nada del crédito fiscal
Aplicar el crédito completo produce la prima mensual más baja. A cambio, aumenta la cantidad que deberá reconciliar al presentar los impuestos si el ingreso real supera la estimación. Utilizar solo una parte deja una prima mayor y reduce ese riesgo cuando el ingreso es variable. Quien trabaja por cuenta propia, cobra comisiones, recibe bonificaciones o espera una venta importante debe tomar esta decisión con cuidado. El subsidio se basa en una proyección y se confirma posteriormente con el ingreso real.
El límite del 400% regresó en 2026
Los subsidios ampliados vigentes entre 2021 y 2025 permitían que hogares por encima del 400% del Nivel Federal de Pobreza recibieran ayuda y limitaban la prima del plan de referencia al 8.5% del ingreso. Esa ampliación terminó el 31 de diciembre de 2025. La Cámara de Representantes aprobó una extensión de tres años (H.R. 1834) el 8 de enero de 2026 por 230 votos a favor y 196 en contra, según ASTHO. El Senado no la aprobó. Al 10 de septiembre de 2026 no existe ninguna ley que restablezca los subsidios ampliados para 2026 ni para 2027.
Desde 2026 vuelve a aplicarse el llamado «precipicio del subsidio». Si el ingreso final del año supera el 400% del FPL aplicable al hogar, entonces se pierde por completo el derecho al crédito fiscal. Para la cobertura de 2026, que utiliza las guías de pobreza de 2025, el límite del 400% es:
- $62,600 para una persona;
- $84,600 para dos personas;
- $106,600 para tres;
- $128,600 para cuatro.
Una pequeña diferencia en el límite produce una gran diferencia en la prima y en la declaración fiscal. Según healthinsurance.org, la prima neta promedio (después del subsidio) subió un 58% en 2026 a nivel nacional por la expiración de los subsidios ampliados, aunque el 87% de quienes se inscribieron siguió recibiendo alguna ayuda.
Adquiere tu seguro en línea de manera fácil y rápida. Obtén la tranquilidad que mereces con solo un clic.
¡Compare planes y categorías!

Preguntas frecuentes sobre seguros médicos de Obamacare en South Carolina
Sí. HealthCare.gov administra directamente la solicitud, la determinación del subsidio y la selección de planes del ACA para los residentes del estado. South Carolina no tiene mercado estatal propio.
Seis para 2026 y para el 2027: BlueCross BlueShield of South Carolina, Ambetter de Absolute Total Care, Molina Healthcare, Select Health of South Carolina, UnitedHealthcare e InStil Health. La oferta varía según el condado.
Sí. Un plan de salud del Mercado de Seguros no puede rechazarlo, excluir la condición ni aumentar el costo de la prima por su historial médico.
El límite del 400% es de $63,840 para una persona, $86,560 para dos, $109,280 para tres y $132,000 para cuatro personas. La elegibilidad también depende de otros requisitos.
Actualice su solicitud en cuanto sepa del cambio. Si recibió más APTC del que correspondía, tiene la obligación de devolver el exceso completo al presentar la declaración de impuestos. Desde 2026 no existe tope ni protección para la devolución.
No necesariamente. Compruebe cuánto pagará en caso de hospitalización y si dispone de recursos para afrontar ese riesgo. Con ingresos de hasta el 250% del FPL, un plan Silver con CSR protege más por una diferencia pequeña en la prima.
Silver se compara primero cuando HealthCare.gov otorga reducciones de costos compartidos (CSR). Sin CSR, se evalúa junto con Bronze y Gold.
No. El plan siempre tendrá costos compartidos como copagos, deducible, coaseguro y costos de medicamentos recetados.
Para que la cobertura comience el 1 de enero, seleccione el plan a más tardar el 15 de diciembre de 2026.
No. La asesoría es sin costo para usted porque la aseguradora les paga directamente a los agentes. El precio del plan es el mismo que en HealthCare.gov.

Nuestra agencia de seguros médicos en cuenta con más de 20 años de experiencia en el sector de seguros de salud,
nuestro equipo de expertos ofrece soluciones personalizadas y un servicio de confianza para residentes de South Carolina.
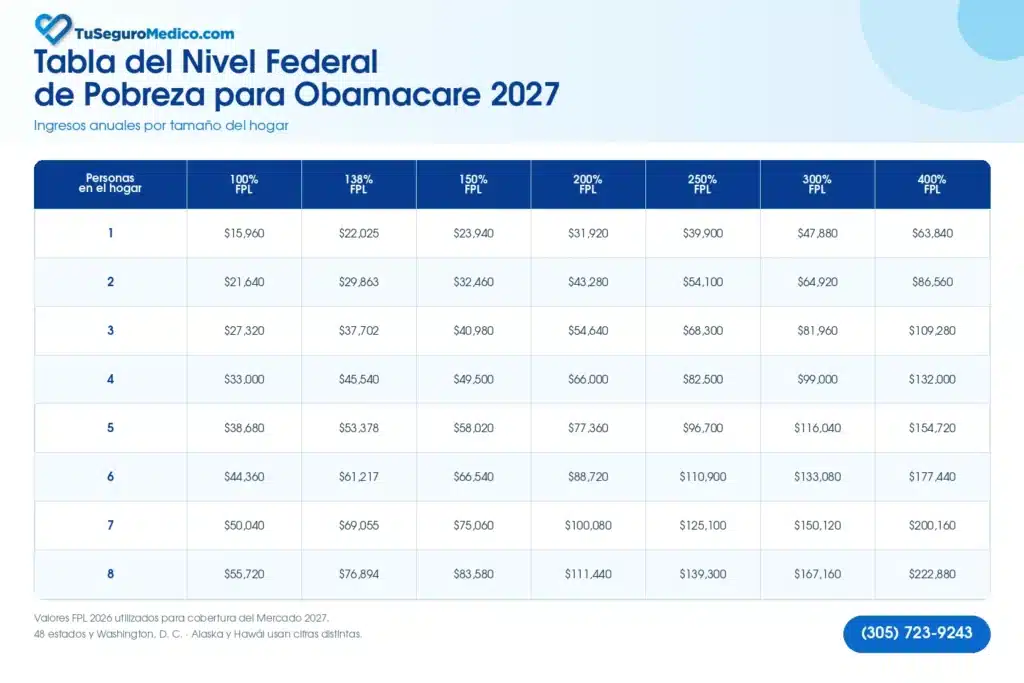
Tabla del Nivel Federal de Pobreza para Obamacare 2027
La cobertura de 2027 utiliza las Guías Federales de Pobreza de 2026, publicadas por el Departamento de Salud y Servicios Humanos en el Federal Register el 15 de enero de 2026. South Carolina utiliza los mismos valores que los otros 47 estados contiguos y el Distrito de Columbia. Por cada integrante adicional, añada $5,680 al valor del 100% y calcule el porcentaje correspondiente.
Qué significa cada punto de la tabla
- 100% FPL: marca el inicio del rango del crédito fiscal. South Carolina no adoptó la expansión de Medicaid de la ACA. Según healthinsurance.org, cerca de 63,000 adultos de bajos ingresos del estado quedan en la brecha de cobertura: ganan demasiado para el Medicaid estatal y demasiado poco para el subsidio del Mercado. La determinación corresponde a HealthCare.gov y al programa Healthy Connections Medicaid del estado.
- 150% FPL: hasta este nivel se aplica la reducción de costos compartidos más fuerte en un plan Silver.
- 200% FPL: por debajo de este punto, los diseños Silver con reducción de costos ofrecen deducibles y máximos considerablemente menores.
- 250% FPL: es el límite de las reducciones de costos compartidos.
- 400% FPL: es el límite superior del crédito fiscal desde la expiración de los subsidios ampliados.
No utilice la tabla como una calculadora de subsidios
La tabla identifica rangos. No muestra cuánto recibirá. El monto también depende de las edades, del condado y del precio del plan de referencia. Dos hogares con el mismo ingreso reciben créditos distintos si viven en condados distintos. Para conocer el resultado deben introducirse los datos reales en HealthCare.gov o en una plataforma de inscripción directa autorizada por CMS. Ninguna tabla sustituye esa determinación.
Cómo declarar los ingresos correctamente
El Mercado utiliza el ingreso anual esperado del hogar para el año de cobertura, calculado conforme a las reglas del ingreso bruto ajustado modificado o MAGI que describe HealthCare.gov. Según la situación, cuentan:
- salarios antes de impuestos;
- ingreso neto del trabajo por cuenta propia;
- compensación por desempleo;
- beneficios del Seguro Social, incluida la parte no gravable;
- intereses y dividendos;
- ganancias de capital;
- pensiones y retiros de cuentas de jubilación;
- pensión alimenticia de divorcios anteriores a 2019;
- otros ingresos que forman parte del cálculo fiscal.
No todas las entradas de dinero se tratan por igual. La manutención de los hijos, los pagos de SSI y los préstamos no se cuentan. Un agente de seguros le ayuda a entender la pregunta del Mercado de Seguros. No sustituye a un contador en situaciones tributarias complejas.
Trabajadores independientes y contratistas 1099
Para un trabajador independiente, se cuenta la ganancia neta estimada, no la facturación bruta. Se restan los gastos comerciales legítimos conforme a las reglas fiscales del Anexo C. Una estimación seria se basa en declaraciones anteriores, estados de resultados recientes, contratos vigentes y cambios previsibles. Multiplicar el último mes por doce produce un error grave cuando el negocio es estacional, como ocurre en la construcción, el paisajismo y el turismo de la costa de South Carolina. Revise la proyección a lo largo del año. Ganar un cliente, perder un contrato, recibir una comisión importante o cambiar de actividad modifica el crédito.
Qué hacer cuando los ingresos son variables y difíciles de predecir
No existe una cifra perfecta al comenzar el año. Existe una estimación razonable basada en la información disponible. La obligación práctica es corregirla en HealthCare.gov cuando cambien las circunstancias. Si el ingreso se acerca al 400% del FPL, entonces analice utilizar solo una parte del crédito por adelantado. No es una recomendación fiscal universal. Es una forma de reducir la exposición a la incertidumbre.
El subsidio se reconcilia en la declaración federal
Al cabo de un año de cobertura, HealthCare.gov emite el formulario 1095-A. El contribuyente utiliza esa información en el formulario 8962 del IRS para comparar el crédito recibido por adelantado con el crédito correspondiente. Si recibió menos ayuda de la debida, la diferencia aumenta el reembolso o reduce los impuestos. Si recibió más, devuelve el exceso.
Desde 2026 no existe límite de devolución
Hasta el año fiscal 2025, los hogares con ingresos inferiores al 400% del FPL devolvían como máximo entre $375 y $1,625 de APTC en exceso, según su ingreso. La ley H.R. 1 eliminó esos topes a partir del año fiscal 2026, según el Kansas Health Institute. Ahora se devuelve el exceso completo, sin importar el ingreso. Esto convierte la actualización de ingresos en una medida de protección financiera. Un plan que parece económico mes a mes produce una deuda con el IRS si el ingreso real termina siendo mayor. Debe presentar la reconciliación del crédito, aunque normalmente no esté obligado a presentar una declaración. No hacerlo afecta la elegibilidad para recibir APTC el año siguiente.
Reducciones de costos compartidos en los planes Silver
Las reducciones de costos compartidos (CSR) no reducen la prima. Reducen lo que paga al utilizar la cobertura: deducible, copagos, coseguro y el máximo gasto de bolsillo. Solo están disponibles al seleccionar un plan Silver y cumplir los requisitos de ingreso:
- Entre el 100% y el 150% del FPL, la reducción es la más intensa. Para 2027, el máximo de bolsillo de estos planes no supera $4,000 por persona ni $8,000 por familia según la guía de parámetros 2027 de CMS.
- Por encima del 150% y hasta el 200%, el máximo tiene el mismo tope de $4,000 y $8,000, con deducibles y copagos ligeramente mayores.
- Por encima del 200% y hasta el 250%, la reducción es menor: un máximo de $9,600 por persona y de $19,200 por familia.
- Por encima de 250%, el plan Silver utiliza su diseño estándar.
Esta es una de las decisiones más importantes del Mercado de Seguros. Una persona elegible para CSR pierde miles de dólares en protección al elegir Bronze, ya que su prima es ligeramente menor. No compare un Silver con un CSR utilizando la descripción genérica de la categoría. Revise el deducible y el máximo que HealthCare.gov muestra específicamente para su nivel de elegibilidad.
Cómo comparar el plan, sus beneficios y el costo real al utilizarlo
Cómo elegir entre Bronze, Silver, Gold y Platinum
Las categorías metálicas representan el promedio de gastos cubiertos que paga el plan: cerca del 60% en Bronze, 70% en Silver, 80% en Gold y 90% en Platinum. No son calificaciones de calidad ni indican el porcentaje aplicado a cada factura.
- Bronze: prima menor y mayor exposición. Bronze traslada más costos al afiliado mediante deducibles y coaseguros. Funciona para quien presta poca atención y dispone de ahorros para afrontar una emergencia. Elegirlo únicamente porque la persona se considera saludable es un error frecuente.
- Silver: la categoría que debe revisarse cuando existe CSR. Sin CSR, Silver ocupa una posición intermedia. Con CSR, se convierte en una cobertura mucho más protectora. El ingreso del hogar determina qué versión se muestra.
- Gold: mayor prima y menor costo al utilizar los servicios. Gold resulta útil para quien anticipa la necesidad de especialistas, estudios, terapias o medicamentos frecuentes. Aun así, calcule el costo anual y verifique la red.
- Platinum: mayor participación del plan. Platinum tiene primas altas y costos de uso más bajos. Su disponibilidad en South Carolina es limitada y varía según el condado.
El orden profesional para comparar
- Determine si califica y si recibe CSR.
- Elija la categoría compatible con su capacidad de asumir riesgo.
- Calcule el costo anual en tres escenarios.
- Verifique médicos, hospitales y medicamentos.
- Seleccione el plan.
Comenzar por el logotipo o la prima invierte el orden correcto.
Los diez beneficios esenciales de Obamacare
Todos los planes del Mercado cubren estas categorías, definidas por HealthCare.gov:
- Servicios ambulatorios. Consultas y procedimientos que no requieren hospitalización. Se aplican copagos, deducible, coseguro y autorizaciones.
- Servicios de emergencia. Atención de condiciones que una persona razonable consideraría emergencias. La cobertura no implica que la visita sea gratuita.
- Hospitalización. Servicios cubiertos durante una admisión. Revise el copago, el coseguro y si el plan cobra por día o por episodio.
- Embarazo, maternidad y recién nacido. Atención prenatal, parto y atención del recién nacido. Confirme obstetra, hospital, anestesia y neonatología.
- Salud mental y tratamiento por uso de sustancias. Psicoterapia, psiquiatría y tratamiento ambulatorio u hospitalario. Verifique la disponibilidad real de profesionales en español.
- Medicamentos recetados. Cada plan tiene su formulario. Que una receta esté cubierta no indica cuánto costará ni qué autorización requerirá.
- Rehabilitación y habilitación. Terapia física, ocupacional, del habla y determinados equipos. El plan limita las sesiones o exige autorización.
- Laboratorios. Análisis preventivos y diagnósticos cubiertos. El costo depende de la finalidad y del laboratorio utilizado.
- Prevención y manejo de enfermedades crónicas. Ciertos servicios preventivos se cubren sin costo compartidos dentro de la red. Si la consulta también diagnostica o trata un problema, se generan cargos.
- Servicios pediátricos. Atención médica y determinados beneficios dentales y visuales para menores. Las redes y costos varían.
La obligación de cubrir una categoría no garantiza que todos los proveedores, tratamientos o medicamentos estén cubiertos sin restricciones. El resumen de beneficios, la evidencia de cobertura, el directorio y el formulario rigen el uso real.
Cuánto cuesta un plan de Obamacare en South Carolina
No existe una prima estatal única. El precio depende de la edad, del condado, del consumo de tabaco, del tamaño del hogar y del crédito fiscal. Las tarifas de 2027 propuestas por las aseguradoras van del 14.8% de aumento de BlueCross BlueShield of South Carolina al 23.4% de BlueChoice HealthPlan según ACA Signups, con un promedio ponderado del 17.2%. Son cifras propuestas: el Departamento de Seguros de South Carolina aprueba las tarifas definitivas antes de la inscripción abierta. Para comparar el riesgo real, calcule:
- Año de uso bajo. Sume doce primas, medicamentos y consultas ocasionales. Después confirme que tiene con qué afrontar el deducible si ocurre una emergencia.
- Año de uso esperado. Incluya especialistas, análisis, imágenes, terapias, urgent care y recetas. Determine qué servicios tienen copago antes del deducible.
- Año de uso alto. Considere cirugía, hospitalización o tratamiento complejo. Compare deducible, copagos hospitalarios, coseguro y máximo de bolsillo.
Según la guía de parámetros del CMS, el máximo de bolsillo de un plan del Mercado es de $10,600 por persona y $21,200 por familia en 2026, y sube a $12,000 por persona y $24,000 por familia en 2027. Un producto concreto fija un límite inferior. La prima, los servicios excluidos y la atención programada fuera de la red no cuentan hacia ese máximo.
Cómo verificar médicos, hospitales y medicamentos en South Carolina
La red se comprueba en el producto exacto. Preguntar si un médico «acepta BlueCross», «acepta Ambetter» o «acepta Molina» no es suficiente: cada aseguradora vende varios productos con redes de cobertura distintas.
- Verificación de médicos. Busque al profesional por nombre y apellido en el directorio del plan. Confirme la dirección donde atiende, el grupo médico y si acepta nuevos pacientes. Después llame personalmente al consultorio con el nombre completo del producto.
- Verificación de hospitales. Escriba el nombre completo del centro, no solo el sistema. Prisma Health, MUSC Health, Roper St. Francis Healthcare, Lexington Medical Center, Spartanburg Regional Healthcare System, McLeod Health, AnMed, Bon Secours St. Francis y Grand Strand Health operan múltiples instalaciones. Un hospital participa en la red y una clínica, laboratorio o grupo profesional del mismo sistema queda fuera de ella. Nuestra página Seguros Médicos en South Carolina incluye el mapa de centros que conviene consultar.
- Verificación de medicamentos. Busque nombre, dosis y presentación. Revise el nivel, copago o coseguro, deducible farmacéutico, farmacia preferida, autorización previa, terapia escalonada y límites de cantidad. Dos planes cubren la misma receta y le asignan costos muy distintos. Para un medicamento especializado, la farmacia y el coseguro cambian por completo la decisión.
Aspectos técnicos que cambian el resultado
- La inscripción es el último paso. Primero se determina la elegibilidad, después se compara el costo y la red y al final se selecciona el plan. Inscribir antes de verificar obliga al consumidor a descubrir las limitaciones cuando ya necesita atención.
- La primera prima activa la póliza. HealthCare.gov procesa la selección. La aseguradora recibe el pago. Confirme el monto, la fecha límite y la vigencia.
- Un plan de $0 no es gratuito. El subsidio cubre la prima. No cubre el deducible, los copagos ni los medicamentos. La categoría y el CSR determinan gran parte de esa exposición.
- El máximo de bolsillo no cubre todo. No incluye la prima ni los gastos por servicios excluidos o atención programada fuera de la red.
- Una autorización no garantiza pago. La autorización previa confirma que el plan revisó el servicio bajo ciertos criterios. La reclamación todavía depende de la elegibilidad, la red, la necesidad médica y los términos contractuales.
- El embarazo no abre por sí solo un período federal. El embarazo se cubre cuando la póliza está vigente. No genera un Período Especial en HealthCare.gov. El nacimiento sí lo genera.
- La renovación automática conserva un plan equivocado. La prima, el crédito, la red y el formulario cambian cada año. Renueve activamente y vuelva a comparar. Desde 2028, además, la ley H.R. 1 prohíbe la renovación automática con crédito fiscal: cada hogar deberá verificar sus datos antes de recibir la ayuda.
- Cambios de Obamacare que debe preparar para 2027
- Nuevos valores del FPL. El límite del 400% sube a $63,840 para una persona y a $132,000 para cuatro personas. No es una ampliación del subsidio. Es el ajuste anual de la guía de pobreza.
- Continúa el precipicio del subsidio. La expiración de los créditos ampliados no fue temporal. Salvo que una nueva ley disponga lo contrario, el 400% sigue como límite superior en 2027 y el porcentaje de contribución máximo del plan de referencia sube al 8.50% del ingreso según la guía de parámetros 2027 de CMS.
- Máximo de bolsillo más alto. El tope federal sube de $10,600 a $12,000 por persona y de $21,200 a $24,000 por familia.
- Primas más altas antes del subsidio. Las seis aseguradoras de South Carolina propusieron aumentos de entre 14.8% y 23.4% para 2027. Para quien recibe crédito fiscal, el efecto se amortigua porque el crédito aumenta conforme al plan de referencia. Para quien supera el 400% del FPL, el aumento se paga completo.
- Cambios de elegibilidad migratoria. Desde el 1 de enero de 2027, refugiados, asilados, titulares de TPS y de visas temporales pierden el crédito fiscal. Residentes permanentes legales, entrantes cubanos y haitianos y ciudadanos COFA lo conservan si cumplen los demás requisitos. No decida con una lista genérica. La categoría exacta, el documento y la fecha importan. HealthCare.gov emite la determinación.
- Menos margen para resolver errores. Una inconsistencia en la identidad, el ingreso o el estatus retrasa la ayuda. Reúna los documentos antes del 1 de noviembre y responda de inmediato a cualquier solicitud.
Autor y revisión profesional
Revisado por Juan Ignacio Baldrich
Fundador y director ejecutivo de TuSeguroMedico.com
Más de 15 años de experiencia en seguros médicos
Licencia 2-15 de Florida (Vida, Salud y Anualidades Variables) desde 2010
NPN: 15714451
¿Tiene preguntas o necesita una cotización de planes de salud, planes dentales o seguros de vida? Llámenos al (305) 723-9243 o agende una cita en el horario que mejor se ajuste a su disponibilidad.


