Mantente al día con nosotros

Planes de Medicare que devuelven dinero: la reducción de la prima de la Parte B

Acceda a opciones de planes Medicare Advantage y aproveche sus beneficios.

Hablar con un asesor de seguros médicos
Pareja de adultos tomados de la mano

Asesoría profesional en planes de Medicare Advantage en Florida

Llámanos al (305) 723-9243 o agenda tu cita en línea hoy mismo

Cómo funciona la reducción de la prima de la Parte B?

Algunos anuncios lo presentan como dinero extra: «reciba hasta $180 de vuelta en su cheque del Seguro Social». La promesa suena a un pago adicional del gobierno pero no lo es. Detrás de esos anuncios hay un beneficio real y mucho más específico: la reducción de la prima de la Parte B, conocida en inglés como «giveback», que ofrecen algunos planes de Medicare Advantage. No es un cheque, no es efectivo, no lo ofrece Medicare directamente y no está disponible para todo el mundo. Esta guía explica qué es exactamente, cómo se refleja en su cheque del Seguro Social y quién califica y quién no. También responde la pregunta que pocos anuncios responden: ¿qué cede usted a cambio al elegir un plan por este beneficio?

Qué es realmente la reducción de la prima de la Parte B

Para entender bien el beneficio de estos planes, hay que partir de un dato básico: aunque usted tenga un plan de Medicare Advantage, sigue pagando la prima mensual de la Parte B. En 2026, esa prima es de $202.90 para la mayoría de las personas. El Informe de los Fideicomisarios de Medicare de 2026 proyecta el costo de la Parte B para 2027 en $209.50 al mes. La mayoría de las personas paga esa prima automáticamente a través de su pago del Seguro Social, según Medicare.gov.

La reducción es un beneficio con el que ciertos planes Medicare Advantage ayudan a pagar una parte o la totalidad de la prima de la Parte B, según el manual oficial de Medicare y Usted 2027. La aseguradora no le envía el dinero a usted; se lo «devuelve» directamente a su cuenta del Seguro Social. El resultado es que el descuento mensual de la prima en su cheque del Seguro Social disminuye. Si su prima de la Parte B no se descuenta del Seguro Social porque usted la paga por factura, la reducción aparece en esa factura, que llega cada 3 meses cuando solo debe la Parte B, según Medicare.gov.

Dos precisiones evitan malentendidos. Primero, pregunte a su plan desde qué mes se refleja la reducción en su cheque. Segundo, la reducción se calcula sobre la prima de la Parte B sin contar el cargo adicional por ingresos altos (el Ajuste Mensual Relacionado con el Ingreso) ni la multa por inscripción tardía, según el Código de Regulaciones Federales (título 42, sección 422.266) y la sección 1839 de la Ley del Seguro Social. Si usted paga ese cargo o esa multa, la reducción no los toca.

Cuánto «devuelven» estos planes

No existe un monto único y aquí es donde la publicidad se aleja más de la realidad. La reducción la define cada plan en su área de servicio: puede cubrir una parte o la totalidad de la prima de la Parte B. La disponibilidad y los montos de devolución varían de un condado a otro: lo que se ofrece en Miami-Dade no es necesariamente lo mismo que se ofrece en Broward, Orange o Hillsborough. Este beneficio se verifica por código postal en los documentos oficiales del plan, no en un anuncio de radio o televisión. También conviene distinguir esta reducción de otra figura con la que se confunde: la prima de $0. Muchos planes de Medicare Advantage tienen una prima de $0. Aun así, usted debe seguir pagando la prima de la Parte B: eso no es una reducción. La reducción va un paso más allá: además de no cobrarle una prima mensual, el plan reduce lo que usted paga por la Parte B y le envía el dinero directamente al Seguro Social. Son dos cosas distintas y algunos anuncios tienden a mezclarlas.

Planes de Medicare Advantage que incluyen beneficios de alimentos

Quién califica y quién no

Para inscribirse en un plan Medicare Advantage, usted debe tener la Parte A y la Parte B activas y vivir en el área de servicio del plan, según el manual oficial de Medicare y Usted 2027. Para recibir la reducción, tiene que ser usted quien pague su prima de la Parte B.

Este último requisito es el que más decepciones genera en el sur de Florida y merece una explicación. Si usted tiene Medicare y Medicaid o si un Programa de Ahorro de Medicare paga su prima de la Parte B (como el programa de Beneficiario Calificado de Medicare), usted no paga esa prima de su bolsillo. Si usted no la paga, no hay nada que reducirle: el beneficio no le aplica y no existe forma de recibir ese monto como dinero adicional. Quien le prometa lo contrario le está vendiendo confusión y le recomendamos reportarlo . Para las personas con Medicare y Medicaid, el camino que conviene revisar son los planes D-SNP para personas con Medicare y Medicaid, que tienen un contrato con el programa estatal de Medicaid para coordinar los beneficios de ambos programas.

Dicho de otro modo: la reducción está diseñada para la persona que paga su propia prima de la Parte B y para quien un alivio mensual representa una diferencia directa en su presupuesto. Para ese perfil de persona, el beneficio es real y medible. Para quien ya tiene su prima cubierta por el estado, este beneficio no aplica.

La pregunta a la que los anuncios no responden: ¿qué tengo que ceder a cambio de la reducción?

Aquí está el análisis que distingue una decisión informada de una decisión impulsiva. El dinero con el que un plan paga la reducción de la Parte B sale de la misma bolsa con la que financia otros beneficios: la regulación federal le permite usar esos fondos para beneficios adicionales, para bajar los costos compartidos o para reducir las primas de la Parte B y de medicamentos recetados, según el Código de Regulaciones Federales, título 42, sección 422.266. Un plan que destina una parte de esos fondos a reducir su prima de la Parte B tiene, por definición, menos margen para el resto: la red, los copagos, el formulario de medicamentos recetados, los beneficios dentales y de visión, la ayuda para alimentos y los productos de venta libre OTC.

Esto no significa que los planes con esta reducción sean malos. Significa que el beneficio tiene un costo de oportunidad que debe evaluarse bien según su situación médica personal. Para una persona saludable, con pocos medicamentos y médicos flexibles, el ahorro mensual tiene sentido. Para una persona con condiciones crónicas, diversos especialistas y una lista de medicamentos recetados exigente, el plan con la reducción le ahorra una cantidad al mes y en algunos casos, le cuesta más que eso en copagos y costos compartidos. En otros casos, el plan con reducción no incluye a su médico de cabecera. La comparación correcta nunca es «con reducción contra sin reducción». Es el costo total anual esperado de cada plan, que incluye primas mensuales, copagos, deducibles y medicamentos, frente a su uso real de servicios médicos.

Y una advertencia que aplica a todos los beneficios adicionales: la reducción de los planes cambia de un año a otro. El plan puede reducir el monto, eliminarlo o salir por completo de su condado. Ese cambio queda registrado en el ANOC (Aviso Anual de Cambio) que su plan debe enviarle antes del 30 de septiembre de cada año. Un plan con una reducción generosa en 2026 no es una promesa para 2027. Es una razón más para revisar su plan cada año durante el Período de Inscripción Abierta, del 15 de octubre al 7 de diciembre.

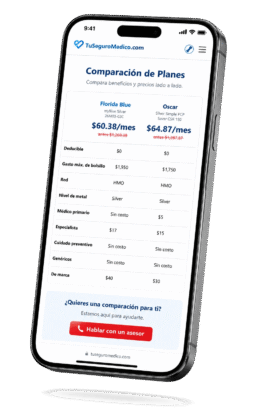
Comparacion de planes de salud

Adquiera su seguro en línea de manera fácil y rápida. Obtenga la tranquilidad que merece con solo un clic.

¡Compare y ahorre!

Hablar con un asesor de seguros médicos

Preguntas frecuentes sobre los planes que reducen la prima de la Parte B

Algunos planes Medicare Advantage ofrecen un beneficio conocido como reducción de la prima de la Parte B: el plan ayuda a pagar una parte o la totalidad de su prima mensual de la Parte B, según el manual oficial de Medicare y Usted 2027. Si esa prima se descuenta automáticamente de su pago del Seguro Social, el descuento disminuye y usted recibe más dinero en su cheque mensual.

No. Este beneficio solo está disponible en ciertos planes y condados. La cantidad cambia de un plan a otro. Por eso es importante comparar las opciones disponibles en su área antes de inscribirse.

No necesariamente. Uno de los errores más comunes es elegir un plan solo por la devolución de dinero. También debe revisar la red de médicos y hospitales, los medicamentos cubiertos, los copagos y los beneficios adicionales para asegurarse de que el plan responda a sus necesidades médicas específicas.

La cantidad varía según la aseguradora, el diseño de los beneficios y la región donde usted viva. Cada plan cubre una parte o la totalidad de la prima de la Parte B, según el manual oficial de Medicare y Usted 2027. Los beneficios cambian cada año.

Es posible. Antes de cambiar de plan, verifique que sus médicos, especialistas, hospitales y farmacias sigan en la red del plan nuevo. Ahorrar dinero en la prima no siempre compensa la pérdida de acceso a sus proveedores de confianza.

Casi todos sí, pero depende del plan. La mayoría de los planes Medicare Advantage incluyen la cobertura de medicamentos recetados de la Parte D, según el manual oficial de Medicare y Usted 2027. No todos cubren los mismos medicamentos y las aseguradoras cambian sus listas de medicamentos de un año a otro. Verifique que sus medicamentos actuales sigan cubiertos para evitar gastos inesperados en la farmacia.

Asesora de TuSeguroMedicocom responde las preguntas de una clienta sobre seguros médicos Imagen con el título Preguntas frecuentes y el teléfono 305 723 9243

Nuestro equipo altamente calificado cuenta con más de 15 años de experiencia en el sector de seguros de salud, brindando soluciones personalizadas y un servicio confiable que se adapta a las necesidades de cada cliente.

Cómo verificar si le conviene un plan con reducción de la prima de la Parte B?

El proceso tiene tres pasos. Primero se debe confirmar que usted es elegible: que paga su propia prima de la Parte B y que en su condado existen planes con ese beneficio. Segundo, obtener el monto exacto de la reducción en los documentos oficiales del plan, como el Resumen de Beneficios y la Evidencia de Cobertura, no en un anuncio ni en una llamada de un centro de mercadeo. Tercero, comparar la totalidad de los beneficios del plan con sus alternativas: la red, el formulario de medicamentos recetados, los copagos, el máximo gasto de bolsillo y los beneficios adicionales, considerando la reducción como un factor más dentro del costo total y no como el único criterio de la decisión.

Si quien le ofrece un plan por teléfono le habla del «dinero de vuelta» antes de preguntarle por sus médicos, sus medicamentos específicos y su situación de Medicaid, esa llamada no es una asesoría: es una venta sin escrúpulos. Un agente profesional hace primero las preguntas importantes, porque sin ellas es imposible saber si un plan con reducción le conviene o si le cuesta más de lo que le devuelve.

Cómo le ayudamos en TuSeguroMedico.com

En TuSeguroMedico.com hacemos la verificación completa, en español y sin costo para usted. Primero revisamos si usted es elegible para la reducción según cómo se paga su prima de la Parte B. Después identificamos qué planes de su condado la ofrecen entre las aseguradoras con las que trabajamos y por qué monto. Por último, hacemos el análisis que importa: comparamos el costo total anual de esos planes con sus alternativas de cobertura, sus médicos, sus medicamentos recetados y todo su presupuesto sobre la mesa. Si el plan con reducción le conviene, se lo decimos con números. Si no le conviene también. Las aseguradoras nos pagan por nuestro trabajo como agentes independientes y esa compensación está dictada por los estados, no por las aseguradoras. Usted no nos paga nada por la asesoría.
pareja de adultos

Empiece su inscripción o salga de dudas hoy mismo

Si quiere saber si un plan de Medicare Advantage que le devuelve parte de la prima de la Parte B es la mejor opción para usted, converse gratis con un agente con licencia que conoce el mercado y habla su idioma.

Autor: Juan Ignacio Baldrich
Agente Licenciado en Seguros de Salud
NPN: 15714451
📞 Teléfono: 305-723-9243
📱 WhatsApp: 305-723-9243
📧 Email: ayuda@tuseguromedico.com
📍 6625 Miami Lakes Dr Suite 339, Miami Lakes, FL 33014

Esta página es solo para fines informativos y no constituye asesoría médica, legal ni fiscal. La elegibilidad, los beneficios y los costos varían según la persona y el plan. No todos los planes ofrecen todos estos beneficios: los beneficios varían según el plan, el condado y las condiciones de elegibilidad. Los planes tienen limitaciones y exclusiones. Las cifras de 2027 que los Centros de Servicios de Medicare y Medicaid aún no han publicado están sujetas a confirmación oficial.

Esta página está administrada por Panel Development Partners Agency, una agencia de seguros autorizada (número de licencia: L106402). TuSeguroMedico.com es un sitio web no gubernamental, no afiliado ni respaldado por el gobierno de Estados Unidos, Healthcare.gov ni el programa federal Medicare.

En cuanto a los planes de Medicare: no ofrecemos todos los planes disponibles en su área. Cualquier información que le proporcionemos se limita a los planes que ofrecemos en su área. Comuníquese con Medicare.gov, llame al 1-800-MEDICARE (TTY: 1-877-486-2048) o consulte su Programa Estatal de Asistencia con el Seguro Médico (conocido como SHIP) para obtener información sobre todas sus opciones. En Florida, este programa se llama SHINE y su número de teléfono es el 1-800-963-5337.

Fuentes de información y verificación
  1. Medicare y Usted 2027, manual oficial en español, páginas impresas 11, 13, 23, 67 y 73: https://www.medicare.gov/publications/10050-s-medicare-and-you.pdf
  2. Informe de los Fideicomisarios de Medicare de 2026 (prima proyectada de la Parte B para 2027: $209.50): https://www.cms.gov/oact/tr/2026
  3. Medicare.gov, cómo pagar las primas: https://www.medicare.gov/basics/costs/pay-premiums
  4. Medicare.gov, Programas de Ahorro de Medicare: https://www.medicare.gov/basics/costs/help/medicare-savings-programs
  5. Código de Regulaciones Federales, título 42, sección 422.266: https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-G/section-422.266
  6. Ley del Seguro Social, sección 1839: https://www.ssa.gov/OP_Home/ssact/title18/1839.htm

Última actualización de información: 10/04/2026

Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451),
con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.

oficina de agencia de seguros de salud en Miami

¿Tiene preguntas o necesita una cotización de seguros de vida, planes de salud, planes dentales o planes de Medicare Advantage? Llámenos al (305) 723-9243 o agende una cita en el horario que mejor se ajuste a su disponibilidad. ¡Estamos aquí para ayudarle!

Botón de WhatsApp para recibir asesoría de seguros médicos

La experiencia de nuestros clientes con nuestros servicios

Publicado en Google Google
Sulema Pina profile picture
Sulema Pina
Trustindex verifica que la fuente original de la reseña sea Google.
Quiero agradecer especialmente a Juan y también a su agencia de seguros por la excelente atención que recibí. Juan fue súper amable, paciente, profesional y muy atento durante toda la llamada. Se tomó el tiempo de explicarme todo con claridad, respondió cada una de mis preguntas y realmente se preocupó por ayudarme. Mi experiencia con la agencia fue excelente gracias a su atención y servicio. Definitivamente la recomiendo, y especialmente recomiendo a Juan por su dedicación y la manera tan especial de tratar a sus clientes. ¡Muchísimas gracias! ⭐⭐⭐⭐⭐
Publicado en Google Google
Natalia Troncoso profile picture
Natalia Troncoso
Trustindex verifica que la fuente original de la reseña sea Google.
Rápido y súper buen servicio de parte de Juan Ignacio. Recomiendo 💯
Publicado en Google Google
Rossana Gamarra profile picture
Rossana Gamarra
Trustindex verifica que la fuente original de la reseña sea Google.
I definitely recommend this company 100%. They were so quick to set us up, and acted quickly when I most needed them. Juan Ignacio Balrich walked me through all the steps and options and was able to successfully get a plan that worked. Thank you! 🙏🏼
Publicado en Google Google
Leidy Laura Rojas Gómez profile picture
Leidy Laura Rojas Gómez
Trustindex verifica que la fuente original de la reseña sea Google.
Perfecta
Publicado en Google Google
Caridad Yanez profile picture
Caridad Yanez
Trustindex verifica que la fuente original de la reseña sea Google.
Juan ignacio es muy atento y siempre esta dispuesto a ayudarme.Llevamos años con el y ahora me ayudo con mi plan de Medicare Advantage. Gracias por todo.
Publicado en Google Google
yosuani alonso profile picture
yosuani alonso
Trustindex verifica que la fuente original de la reseña sea Google.
Muy buena atención siempre y muy atentos los recomiendo como un seguro exelente
Publicado en Google Google
Dayana Blanco profile picture
Dayana Blanco
Trustindex verifica que la fuente original de la reseña sea Google.
Estoy agradecida por el trabajo que hacen. Siempre me han ayudado a elegir lo que es mejor para nuestra familia y eso es valioso!!
Publicado en Google Google
Lianet González Rivas profile picture
Lianet González Rivas
Trustindex verifica que la fuente original de la reseña sea Google.
De mi agrado, siempre encuentro soluciones a mis necesidades de forma rápida y eficiente
Verificado por: Trustindex
Trustindex ha verificado que estas reseñas se publicaron en el Perfil de Empresa de Google de TuSeguroMedico.com. Más información

Nuestros servicios y zonas de cobertura en Florida

Planes de Medicare Advantage que devuelven dinero del Seguro Social en Florida

TuSeguroMedico.com es un sitio web no gubernamental, propiedad de y operado por Panel Development Partners Agency (Núm. de licencia: L106402), una agencia de seguros autorizada. Panel Development Partners Agency no está afiliada ni respaldada por el gobierno de los Estados Unidos, Healthcare.gov ni el programa federal Medicare. El propósito de este sitio web es la solicitud de seguros médicos, seguros dentales, planes de Medicare, seguros de vida y seguros médicos privados. El contacto puede ser realizado por un agente de seguros/productor de la compañía de seguros. En cuanto a los planes de Medicare: No ofrecemos todos los planes disponibles en su área. Cualquier información que proporcionemos se limita a los planes que sí ofrecemos en su área. Comuníquese con Medicare.gov, 1-800-MEDICARE o con su Programa Estatal de Seguro Médico (SHIP) local para obtener información sobre todas sus opciones. No todos los planes ofrecen todos estos beneficios. Los beneficios pueden variar según el proveedor y la ubicación. Pueden aplicarse limitaciones y exclusiones. Al utilizar este sitio, usted reconoce que ha leído y acepta nuestra Política de privacidad, Política de no llamar, Términos de servicio y Términos y condiciones de SMS.
1