Mantente al día con nosotros


Los mejores planes Medicare Advantage en Miami 2027


Asesoría en español sobre planes Medicare Advantage en Miami
Escríbanos por WhatsApp para recibir atención inmediata
Planes Medicare Advantage en Miami-Dade para 2027: cómo encontrar el mejor para usted
Para el año 2027, Medicare.gov muestra 101 planes de Medicare Advantage en Miami-Dade, incluidos los planes para necesidades especiales (SNP). Sin esos planes, son 41. En nuestra opinion, no existe un plan que sea el mejor para todo el mundo. El mejor plan para usted es el que tiene a sus médicos de preferencia en la red, cubre sus medicamentos recetados y tiene costos que se ajustan a la forma en que usa sus servicios de salud.
En esta página comparamos los planes de las compañías con las que trabajamos en Miami-Dade: CarePlus, HealthSun, Humana, Preferred Care Partners, Preferred Care Network, Simply y UnitedHealthcare. Todos los datos provienen de Medicare.gov, del manual oficial de Medicare y Usted 2027 y del directorio de planes de Medicare Advantage de los Centros de Servicios de Medicare y Medicaid (CMS). En TuSeguroMedico.com le explicamos cada plan en detalle, lo comparamos con usted y le asistimos en la inscripción, sin costo para usted.
Lo que debe saber antes de comparar planes en Miami Dade
- Prima del plan y prima de la Parte B: la mayoría de los planes de esta página tienen una prima mensual de $0, según Medicare.gov. Usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca o que Medicaid la pague por usted. Esa prima es de $202.90 al mes en 2026; el Informe de los Fideicomisarios de Medicare de 2026 proyecta un costo mensual de $209.50 para 2027.
- Máximo gasto de bolsillo: es el monto máximo que potencialmente podría tener que pagar en el año por los servicios de salud cubiertos. Cuando se alcanza ese monto con pagos de su bolsillo, el plan deberá cubrir el 100% de los servicios de salud cubiertos recibidos dentro de la red, según Medicare.gov. En el Medicare Original no hay un «máximo gasto de bolsillo» que lo proteja financieramente, salvo que tenga otro seguro.
- Reducción de la prima de la Parte B: como beneficio adicional, algunos planes Medicare Advantage ayudan a pagar toda o parte de su prima de la Parte B, según el manual oficial de Medicare y Usted 2027.
- Estrellas: Medicare usa calificaciones de 1 a 5 estrellas para ayudarle a comparar planes según su calidad y desempeño, según el manual oficial de Medicare y Usted 2027. Las calificaciones de esta página son de 2027.
Planes HMO en Miami-Dade para 2027
En un plan tipo HMO, usted debe recibir sus servicios de los médicos y hospitales de la red de su plan, debe escoger un médico de cabecera y pedir un referido para ver a un especialista. Los siguientes son los planes tipo HMO con cobertura integrada de medicamentos recetados de las compañías con las que trabajamos, ordenados por el máximo gasto de bolsillo dentro de la red. Todos estos planes tienen una prima mensual de $0 y un copago de $0 para visitas con el médico de cabecera, según Medicare.gov. Usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca:
- CarePlus CareOne Plus (HMO), H1019-006: máximo gasto de bolsillo de $500, reducción de $13.50 al mes en la prima de la Parte B, $0 con el especialista y $130 de copago para la sala de emergencias. 4 de 5 estrellas.
- Humana Gold Plus H1036-054C (HMO), H1036-054: máximo gasto de bolsillo de $500, reducción de la prima de la Parte B de $9.30 al mes, $0 de copago para el especialista y $75 de copago para la sala de emergencias. 4.5 de 5 estrellas.
- HealthSun HealthAdvantage Plan (HMO), H5431-001: gasto máximo de $1,500, reducción de $45 al mes, $0 con el especialista y $75 en la sala de emergencias. Cubre implantes dentales. 4.5 de 5 estrellas.
- CarePlus CareAccess (HMO), H1019-148: máximo gasto de bolsillo de $2,250, reducción de la prima de la Parte B de $10.50 al mes, $10 de copago para el especialista y $150 de copago para la sala de emergencias. 4 de 5 estrellas.
- UHC Preferred Medicare Advantage FL-0001 (HMO), H1045-001, de Preferred Care Partners: máximo gasto de bolsillo de $2,900, reducción de la prima de la Parte B de $55 al mes, $0 de copago para el especialista y $150 de copago para la sala de emergencias. 4 de 5 estrellas.
- CarePlus CareFree Platinum Giveback (HMO), H1019-136: máximo gasto de bolsillo de $3,000, reducción de la prima de la Parte B de $178 al mes, $10 de copago para el especialista, $150 de copago para la sala de emergencias y deducible de medicamentos recetados de $700. 4 de 5 estrellas.
- HealthSun HealthAdvantage Plus (HMO), H5431-017: máximo gasto de bolsillo de $3,450, reducción de la Parte B de $202.90 al mes, $0 de copago para el ver al especialista y $150 de copago para la sala de emergencias. 4.5 de 5 estrellas.
- HealthSun MediMax (HMO), H5431-006: máximo gasto de bolsillo de $3,450, sin reducción de la Parte B y deducible de medicamentos de $105. 4.5 de 5 estrellas.
- Humana Gold Plus Giveback H1036-305 (HMO), H1036-305: máximo gasto de bolsillo de $3,850, reducción de la Parte B de $148 al mes, $30 de copago para el especialista y $150 de copago para la sala de emergencias. 4.5 de 5 estrellas.
- UHC MedicareMax Medicare Advantage FL-0028 (HMO), H5420-001, de Preferred Care Network: máximo gasto de bolsillo de $3,900, reducción de la Parte B de $50 al mes, de $0 a $15 de copago para el especialista y $150 de copago para la sala de emergencias. 4.5 de 5 estrellas.
Si le interesa saber cómo funcionan los planes que reducen el costo de la Parte B, lea nuestra página dedicada a los planes de Medicare que devuelven dinero.
Planes PPO en Miami-Dade para 2027
En un plan tipo PPO, usted cuenta con una red de médicos, farmacias y hospitales y también tiene la opción de atenderse fuera de la red, pagando más. No necesita escoger un médico de cabecera. Los siguientes son los planes PPO de Humana con una prima mensual de $0 y cobertura de medicamentos recetados integrada al plan. Usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca:
- HumanaChoice Florida H5216-068 (PPO): máximo gasto de bolsillo de $3,900 dentro de la red y $6,100 dentro y fuera de la red, $40 de copago para ver a un especialista y sin reducción de la Parte B. 4 de 5 estrellas.
- HumanaChoice Florida H7617-107 (PPO): máximo gasto de bolsillo de $3,900 dentro de la red y $6,100 dentro y fuera de la red, $40 con el especialista y sin reducción de la Parte B. 4.5 de 5 estrellas.
- HumanaChoice Giveback H7617-110 (PPO): reducción de la Parte B de $161.50 al mes, deducible médico de $725 y un máximo gasto de bolsillo de $7,150 dentro de la red y $10,750 dentro y fuera de la red. 4.5 de 5 estrellas.
- HumanaChoice Giveback H5216-311 (PPO): reducción de la Parte B de $155 al mes, deducible médico de $725 y un máximo gasto de bolsillo de $7,150 dentro de la red y $10,750 dentro y fuera de la red. 4 de 5 estrellas.
- HumanaChoice Giveback H7617-145 (PPO): reducción de la Parte B de $92 al mes, deducible médico de $600 y un máximo gasto de bolsillo de $7,150 dentro de la red y $10,750 dentro y fuera de la red. 4.5 de 5 estrellas.
También hay planes tipo PPO con prima mensual: HumanaChoice Florida H7284-008 ($52 al mes), HumanaChoice R5826-074 ($35), HumanaChoice R5826-005 ($161) y AARP Medicare Advantage from UHC FL-0031, R0759-001 ($127), según Medicare.gov.
Planes sin cobertura de medicamentos recetados
Estos planes no incluyen la cobertura de medicamentos recetados (Parte D). Si se inscribe en un plan HMO o PPO sin cobertura de medicamentos, no tiene la opción de inscribirse en un plan de medicamentos de Medicare por separado, según el manual oficial de Medicare y Usted 2027. Por eso necesita otra cobertura de medicamentos, como la de un empleador o un sindicato.
- CarePlus CareSalute (HMO), H1019-132: máximo gasto de bolsillo de $4,150 y reducción de la Parte B de $125 al mes. 4 de 5 estrellas.
- Humana USAA Honor Giveback (HMO), H1036-279: máximo gasto de bolsillo de $3,400 y reducción de la Parte B de $117 al mes. 4.5 de 5 estrellas.
- Humana USAA Honor Giveback (PPO), H7617-108: reducción de la Parte B de $182 al mes y un máximo gasto de bolsillo de $6,750 dentro de la red. 4.5 de 5 estrellas.
- Humana USAA Honor Giveback (PPO), H5216-256: reducción de la Parte B de $140.50 al mes y un máximo gasto de bolsillo de $4,900 dentro de la red. 4 de 5 estrellas.
- AARP Medicare Advantage Patriot No Rx FL-MA01 (PPO regional), R0759-002, de UnitedHealthcare: reducción de la Parte B de $27 al mes y deducible médico de $1,000. 3.5 de 5 estrellas.
- HumanaChoice R5826-018 (PPO regional): prima de $9 al mes y deducible médico de $1,300. 4 de 5 estrellas.
Planes para personas con Medicare y Medicaid (D-SNP)
Para un plan para necesidades especiales de doble elegibilidad (D-SNP), usted tiene que ser elegible para Medicare (Parte A y Parte B) y para Medicaid, según Medicare.gov. Si tiene Medicare y Medicaid, también califica automáticamente para la Ayuda Adicional, según el manual oficial de Medicare y Usted 2027. Estos son los D-SNP de las compañías con las que trabajamos en Miami-Dade para 2027, según Medicare.gov:
- CarePlus: CareNeeds Platinum (HMO D-SNP) H1019-023. 4 de 5 estrellas.
- HealthSun: MediSun Extra (HMO D-SNP) H5431-019 y MediSun Full Dual Extra (HMO D-SNP) H5431-026. 4.5 de 5 estrellas.
- Humana: Humana Dual Select (HMO D-SNP) H1036-077 y H1036-304, Humana Fully Integrated (HMO D-SNP) H1036-280 y Humana Dual Integrated (HMO D-SNP) H1036-339. 4.5 de 5 estrellas. También Humana Dual Select (PPO D-SNP) H7284-010 y Humana Dual Integrated (PPO D-SNP) H7284-013. 3.5 de 5 estrellas.
- Preferred Care Partners: UHC Preferred Dual Complete FL-QV4 (HMO D-SNP) H1045-012, FL-QV5 (HMO D-SNP) H1045-061 con prima de $7.30 al mes y FL-Y6 (HMO-POS D-SNP) H1045-063. 4 de 5 estrellas.
- Simply: Simply Complete Platinum (HMO D-SNP) H5471-125. 4 de 5 estrellas.
- UnitedHealthcare: UHC Dual Complete FL-Q1 (PPO D-SNP) H1889-002, FL-Y7 (PPO D-SNP) H1889-026, FL-YL (HMO-POS D-SNP) H2509-001 y FL-Q3 (PPO regional D-SNP) R0759-003. 3.5 de 5 estrellas.
Los planes HMO-POS (punto de servicio) son planes tipo HMO que le permiten recibir atención fuera de la red para determinados servicios cubiertos, generalmente con un copago o coaseguro más alto, según Medicare y Usted 2027. Sin embargo, si busca atenderse fuera de la red, debe verificar el tipo de contrato del plan: opciones como Simply Complete Platinum o MediSun Full Dual Extra son planes HMO D-SNP tradicionales de red cerrada, no planes con beneficio POS. Revisamos estos detalles con usted antes de que se decida.
Planes para personas con condiciones crónicas (C-SNP)
Para un plan para necesidades especiales por condiciones crónicas (C-SNP), usted necesita al menos una condición crónica que califique y su médico debe confirmarla. Las condiciones que califican cambian según el plan, según Medicare.gov. Estos son los C-SNP de las compañías con las que trabajamos. Todos tienen una prima mensual de $0, según Medicare.gov. Usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca:
- HealthSun VitalCare (HMO C-SNP), H5431-021: máximo gasto de bolsillo de $1,900 y una reducción de la Parte B de $202.90 al mes. 4.5 de 5 estrellas.
- CarePlus CareComplete Platinum (HMO C-SNP), H1019-121: máximo gasto de bolsillo de $2,000 y una reducción de la Parte B de $167 al mes. 4 de 5 estrellas.
- CarePlus CareBreeze Platinum (HMO C-SNP), H1019-123: máximo gasto de bolsillo de $2,000 y una reducción de la Parte B de $163 al mes. 4 de 5 estrellas.
- CarePlus CareComplete (HMO C-SNP), H1019-150: máximo gasto de bolsillo de $2,000 y una reducción de la Parte B de $3 al mes. 4 de 5 estrellas.
- CarePlus CareBreeze (HMO C-SNP), H1019-154: máximo gasto de bolsillo de $2,000 y una reducción de la Parte B de $4 al mes. 4 de 5 estrellas.
- Humana Gold Plus – Diabetes and Heart (HMO C-SNP), H1036-121: máximo gasto de bolsillo de $2,450 y una reducción de la Parte B de $166.30 al mes. 4.5 de 5 estrellas.
- Humana Gold Plus Lung (HMO C-SNP), H1036-297: máximo gasto de bolsillo de $2,450 y una reducción de la Parte B de $166 al mes. 4.5 de 5 estrellas.
- UHC Preferred Complete Care FL-0003 (HMO C-SNP), H1045-018, de Preferred Care Partners: máximo gasto de bolsillo de $2,900 y una reducción de la Parte B de $101 al mes. 4 de 5 estrellas.
- UHC MedicareMax Complete Care FL-30 (HMO C-SNP), H5420-014, de Preferred Care Network: máximo gasto de bolsillo de $3,400 y una reducción de la Parte B de $61 al mes. 4.5 de 5 estrellas.
Las compañías con las que trabajamos en Miami-Dade
Según el directorio de planes Medicare Advantage de CMS:
- CarePlus Health Plans, Inc.: su organización matriz es Humana Inc. Conozca sus planes de CarePlus en Florida.
- HealthSun Health Plans, Inc.: su organización matriz es Elevance Health, Inc. Vea HealthSun en Miami.
- Humana: los planes HMO de Humana en Miami-Dade son de Humana Medical Plan, Inc., parte de Humana Inc. Vea Humana en Florida.
- Preferred Care Partners, Inc.: ofrece los planes UHC Preferred. Su organización matriz es UnitedHealth Group, Inc.
- Preferred Care Network, Inc.: ofrece los planes UHC MedicareMax. Su organización matriz es UnitedHealth Group, Inc.
- Simply Healthcare Plans, Inc.: su organización matriz es Elevance Health, Inc.
- UnitedHealthcare: los planes UHC Dual Complete y AARP Medicare Advantage de esta página son de compañías de UnitedHealth Group, Inc. Vea UnitedHealthcare en Florida.
¿Quiere saber cuál de estos planes le conviene más? Llámenos al (305) 723-9243. Comparamos con usted y le inscribimos en el plan que elija, sin costo para usted.
Cómo elegir el mejor plan Medicare Advantage para usted en Miami
- Sus médicos: confirme que su médico de cabecera, sus especialistas y su hospital están en la red del plan. En Medicare.gov, cada plan tiene un enlace a su directorio de proveedores. Si busca un centro médico, consulte nuestra guía de centros médicos de Medicare en Miami.
- Sus medicamentos: revise que estén en la lista del formulario del plan y cuánto pagaría por ellos.
- El máximo gasto de bolsillo: si usa mucho sus servicios de salud durante el año, un gasto máximo bajo le protege más financieramente.
- La reducción de la Parte B: compárela con los copagos, el deducible y el máximo gasto de bolsillo.
- Su situación específica: si tiene Medicaid o una condición crónica, revise los planes D-SNP y C-SNP.
- Las estrellas: revise la calificación de 2027 de cada plan.
Si vive en una ciudad específica del condado, vea también los planes Medicare Advantage en Hialeah, Hialeah Gardens, Doral, Kendall, Coral Gables y Homestead.
Cuándo inscribirse o cambiar de plan
- Período Abierto de Inscripciones (AEP): del 15 de octubre al 7 de diciembre de cada año. Su cobertura inicia el 1 de enero si el plan recibe su solicitud antes del 7 de diciembre.
- Período de Inscripción Abierta de Medicare Advantage: del 1 de enero al 31 de marzo. Si ya tiene un plan de Medicare Advantage, tiene la opción de cambiar a otro plan de Medicare Advantage o regresar al Medicare Original una sola vez.
- Cuando entra a Medicare por primera vez: durante su Período Inicial de Inscripción. Lo explicamos paso a paso al cumplir 65 años en Miami.
- Con Medicaid o Ayuda Adicional: tiene la opción de cambiar su cobertura de medicamentos recetados cada mes y el cambio se aplica a partir del primer día del mes siguiente.
- Si pierde Medicaid: el manual menciona la pérdida de Medicaid entre las situaciones que dan derecho a un Período Especial de Inscripción.
Para inscribirse en un plan Medicare Advantage, usted debe tener la Parte A y la Parte B. Así lo explica el manual oficial de Medicare y Usted 2027. Los cambios del año están en Cambios en Medicare 2027. Si su plan no continúa en 2027, conozca sus derechos cuando su plan Medicare Advantage no se renueva.
El error que vemos en Miami: elegir solo por la reducción de la Parte B
CarePlus CareFree Platinum Giveback reduce su prima de la Parte B en $178 al mes. A cambio, su máximo gasto de bolsillo es de $3,000, el copago del especialista es de $10 y el deducible de medicamentos es de $700. CarePlus CareOne Plus reduce el costo de la Parte B a $13.50 al mes, tiene un máximo gasto de bolsillo de $500 y no cobra copago para ver al especialista ni tiene deducible de medicamentos recetados, según Medicare.gov. La diferencia en la reducción es de $1,974 al año para la Parte B y la diferencia en el máximo gasto de bolsillo es de $2,500. Cuál le conviene depende de cuánto use sus servicios de salud. Revisamos su caso con sus médicos y sus medicamentos antes de que decida.
Cómo inscribirse con nosotros
- Confirme que tiene la Parte A y la Parte B y que vive en Miami-Dade.
- Revise que sus médicos de preferencia, su hospital y su farmacia más cercana estén en la red de su plan.
- Revise que sus medicamentos recetados figuren en la lista del formulario del plan.
- Si tiene Medicaid o una condición crónica, confirme si califica para un plan D-SNP o C-SNP.
- Inscríbase durante el período de inscripción.
Llámenos al (305) 723-9243 o escríbanos por WhatsApp y le inscribimos, en español y sin costo
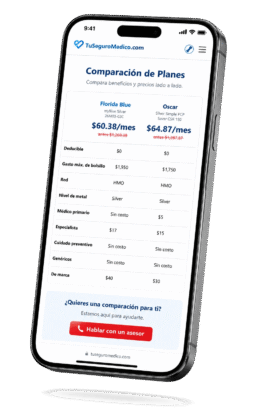
Compare en línea los planes Medicare Advantage de Miami-Dade de manera fácil y rápida.
Compare y si tiene dudas, llámenos al (305) 723-9243
Preguntas frecuentes sobre los planes Medicare Advantage en Miami
No hay uno que sea el mejor para todo el mundo. El mejor para usted es el que tiene a sus médicos, cubre sus medicamentos y tiene costos que se ajustan a la forma en que usa sus servicios de salud. Entre los planes HMO con medicamentos que comparamos, CarePlus CareOne Plus y Humana Gold Plus H1036-054C tienen el gasto máximo más bajo, de $500 dentro de la red. HealthSun HealthAdvantage Plus tiene la mayor reducción de la prima de la Parte B, de $202.90 al mes, según Medicare.gov.
Medicare.gov muestra 101 planes de Medicare Advantage para 2027 en Miami-Dade, incluidos los planes para necesidades especiales. Sin esos planes, son 41. En esta página comparamos los de las compañías con las que trabajamos.
Sí. La mayoría de los planes que comparamos tienen una prima mensual de $0. En los planes de $0 mensuales usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca o que Medicaid la pague por usted. Esa prima es de $202.90 al mes en 2026 y el Informe de los Fideicomisarios de Medicare de 2026 la proyecta en $209.50 al mes para 2027. Este tema lo desarrollamos en nuestra página titulada «Cuánto cuesta Medicare en Florida».
Entre los planes con cobertura de medicamentos que comparamos, las reducciones más altas son las de HealthSun HealthAdvantage Plus y HealthSun VitalCare ($202.90 al mes), CarePlus CareFree Platinum Giveback ($178), CarePlus CareComplete Platinum ($167) y Humana Gold Plus – Diabetes and Heart ($166.30), según Medicare.gov. VitalCare, CareComplete Platinum y Diabetes and Heart son planes para condiciones crónicas. Vea las características de los planes de Medicare que devuelven dinero.
Según Medicare.gov, los planes de HealthSun tienen 4.5 de 5 estrellas. Los planes HMO de Humana tienen 4.5 de 5 y sus planes PPO van de 3.5 a 4.5 de 5. Los de CarePlus, Preferred Care Partners y Simply tienen 4 de 5. Los de Preferred Care Network tienen 4.5 de 5. Los planes UHC Dual Complete y AARP Medicare Advantage de UnitedHealthcare tienen una calificación de 3.5 de 5.
Para 2027, CarePlus, HealthSun, Humana, Preferred Care Partners, Simply y UnitedHealthcare tienen planes D-SNP en Miami-Dade, según Medicare.gov. Lea nuestra guía de Medicare y Medicaid en Florida y la de la Ayuda Adicional.
Depende de sus médicos, de sus medicamentos y de lo que quiera pagar. En el Medicare Original no hay un límite anual para los gastos de su bolsillo, salvo que tenga otro seguro. Los planes de Medicare Advantage sí tienen ese límite de protección, según el manual oficial de Medicare y Usted 2027. Desarrollamos este tema en nuestra página Medicare Advantage vs. Medicare Original.
Sí, le atendemos en español de principio a fin y le inscribimos en el plan que elija. La asesoría no le cuesta nada: las aseguradoras nos pagan por nuestro trabajo como agentes independientes.
Nuestro equipo compara con usted los planes Medicare Advantage de Miami-Dade y le inscribe en el que mejor se ajuste a sus médicos, sus medicamentos y su presupuesto.
¿Medicare Advantage o Medicare Original en Miami?
Comparación entre el Medicare Original y Medicare Advantage
Medicare Original
- Usted escoge cualquier médico, hospital o clínica que participe en Medicare y acepte nuevos pacientes con Medicare en Estados Unidos.
- No necesita un médico de cabecera ni un referido para ver a un especialista.
- No hay un máximo gasto de bolsillo que lo proteja financieramente, salvo que tenga otro seguro como Medigap, Medicaid o cobertura médica de jubilado.
- La mayoría de los medicamentos recetados no están cubiertos. Para cubrirlos, se debe inscribir en un plan de medicamentos de Medicare (Parte D).
Medicare Advantage
- Para inscribirse, debe contar con la Parte A y la Parte B.
- En un plan tipo HMO usa únicamente la red del plan. En un plan tipo PPO también tiene la opción de atenderse fuera de la red, por lo general pagando más.
- Tiene un «máximo gasto de bolsillo» por los servicios de la Parte A y la Parte B que lo protege financieramente. Cuando alcanza ese límite, ya no paga nada más por los servicios cubiertos durante el resto del año calendario.
- En la mayoría de los casos, incluye cobertura para medicamentos recetados.
Así lo explica el manual oficial de Medicare y Usted 2027. Si prefiere quedarse solo con el Medicare Original, vea nuestra guía sobre el Plan Suplementario de Medicare (Medigap) en Florida. Para entender cómo funcionan los planes MAPD, lea nuestra página principal de Medicare Advantage.
Cada año, Medicare evalúa los planes con un sistema de calificación de 5 estrellas. Las calificaciones de esta página son del año 2027. Esta página es solo para fines informativos y no constituye asesoría médica, legal ni fiscal. Los beneficios y los costos varían según la persona, el condado y el plan. Los planes tienen limitaciones y exclusiones. CarePlus, HealthSun, Humana, Preferred Care Partners, Preferred Care Network, Simply Healthcare, UnitedHealthcare y los nombres de sus planes son de sus respectivas compañías. TuSeguroMedico.com es una agencia de seguros independiente; no es ninguna de esas compañías ni habla en su nombre.
Esta página está administrada por Panel Development Partners Agency, una agencia de seguros autorizada (número de licencia: L106402). TuSeguroMedico.com es un sitio web no gubernamental, no afiliado ni respaldado por el gobierno de Estados Unidos, Healthcare.gov ni el programa federal Medicare. En cuanto a los planes de Medicare: no ofrecemos todos los planes disponibles en su área. Cualquier información que le proporcionemos se limita a los planes que ofrecemos en su área. Comuníquese con Medicare.gov, llame al 1-800-MEDICARE (TTY: 1-877-486-2048) o consulte su Programa Estatal de Asistencia con el Seguro Médico (conocido como SHIP) para obtener información sobre todas sus opciones. En Florida, este programa se llama SHINE y su número de teléfono es el 1-800-963-5337. Al utilizar este sitio, usted reconoce que ha leído y acepta nuestra Política de privacidad, Política de no llamar, Términos de servicio y Términos y condiciones de SMS.
Fuentes de información y verificación
- Medicare.gov: buscador de planes 2027 en Miami-Dade: 101 planes Medicare Advantage con los planes para necesidades especiales y 41 sin ellos; nombres, números, primas, estrellas y planes D-SNP de cada compañía; requisitos para D-SNP y C-SNP.
- Medicare.gov: CarePlus CareOne Plus (HMO) H1019-006, 2027: gasto máximo, reducción de la Parte B, copagos y estrellas.
- Medicare.gov: Humana Gold Plus H1036-054C (HMO), 2027: gasto máximo, reducción de la Parte B, copagos y estrellas.
- Medicare.gov: HealthSun HealthAdvantage Plan (HMO) H5431-001, 2027: gasto máximo, reducción de la Parte B, copagos, implantes y estrellas.
- Medicare.gov: CarePlus CareAccess (HMO) H1019-148, 2027: gasto máximo, reducción de la Parte B, copagos y estrellas.
- Medicare.gov: UHC Preferred Medicare Advantage FL-0001 (HMO) H1045-001, 2027: gasto máximo, reducción de la Parte B, copagos y estrellas.
- Medicare.gov: CarePlus CareFree Platinum Giveback (HMO) H1019-136, 2027: gasto máximo, reducción de la Parte B, copagos, deducible de medicamentos y estrellas.
- Medicare.gov: HealthSun HealthAdvantage Plus (HMO) H5431-017, 2027: gasto máximo, reducción de $202.90 con la prima estándar de 2026, copagos y estrellas.
- Medicare.gov: HealthSun MediMax (HMO) H5431-006, 2027: gasto máximo, deducible de medicamentos y estrellas.
- Medicare.gov: Humana Gold Plus Giveback H1036-305 (HMO), 2027: gasto máximo, reducción de la Parte B, copagos y estrellas.
- Medicare.gov: UHC MedicareMax Medicare Advantage FL-0028 (HMO) H5420-001, 2027: gasto máximo, reducción de la Parte B, copagos y estrellas.
- Medicare.gov: HumanaChoice Florida H5216-068 (PPO), 2027: gasto máximo, copagos y estrellas.
- Medicare.gov: HumanaChoice Florida H7617-107 (PPO), 2027: gasto máximo, copagos y estrellas.
- Medicare.gov: HumanaChoice Giveback H7617-110 (PPO), 2027: reducción de la Parte B, deducible, gasto máximo y estrellas.
- Medicare.gov: HumanaChoice Giveback H5216-311 (PPO), 2027: reducción de la Parte B, deducible, gasto máximo y estrellas.
- Medicare.gov: HumanaChoice Giveback H7617-145 (PPO), 2027: reducción de la Parte B, deducible, gasto máximo y estrellas.
- Medicare.gov: CarePlus CareSalute (HMO) H1019-132, 2027: sin cobertura de medicamentos, gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: Humana USAA Honor Giveback (HMO) H1036-279, 2027: sin cobertura de medicamentos, gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: Humana USAA Honor Giveback (PPO) H7617-108, 2027: sin cobertura de medicamentos, reducción de la Parte B, gasto máximo y estrellas.
- Medicare.gov: Humana USAA Honor Giveback (PPO) H5216-256, 2027: sin cobertura de medicamentos, reducción de la Parte B, gasto máximo y estrellas.
- Medicare.gov: AARP Medicare Advantage Patriot No Rx FL-MA01 (PPO regional) R0759-002, 2027: sin cobertura de medicamentos, reducción de la Parte B, deducible y estrellas.
- Medicare.gov: HumanaChoice R5826-018 (PPO regional), 2027: sin cobertura de medicamentos, prima, deducible y estrellas.
- Medicare.gov: HealthSun VitalCare (HMO C-SNP) H5431-021, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: CarePlus CareComplete Platinum (HMO C-SNP) H1019-121, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: CarePlus CareBreeze Platinum (HMO C-SNP) H1019-123, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: CarePlus CareComplete (HMO C-SNP) H1019-150, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: CarePlus CareBreeze (HMO C-SNP) H1019-154, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: Humana Gold Plus – Diabetes and Heart (HMO C-SNP) H1036-121, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: Humana Gold Plus Lung (HMO C-SNP) H1036-297, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: UHC Preferred Complete Care FL-0003 (HMO C-SNP) H1045-018, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: UHC MedicareMax Complete Care FL-30 (HMO C-SNP) H5420-014, 2027: gasto máximo, reducción de la Parte B y estrellas.
- Medicare.gov: Simply Complete Platinum (HMO D-SNP) H5471-125, 2027: lo que paga cambia según la ayuda de Medicaid y estrellas.
- Medicare.gov: HealthSun MediSun Full Dual Extra (HMO D-SNP) H5431-026, 2027: lo que paga cambia según la ayuda de Medicaid y estrellas.
- CMS: directorio de planes Medicare Advantage (MA Plan Directory), página actualizada el 5 de octubre de 2026: compañía legal y organización matriz de cada contrato (H1019, H1036, H1045, H5420, H5431, H5471, H1889, H2509 y R0759).
- Medicare y Usted 2027, página 23: prima estándar de la Parte B de $202.90 en 2026.
- Informe de los Fideicomisarios de Medicare de 2026, página 87: prima de la Parte B de $202.90 en 2026 y prima estimada de $209.50 al mes para 2027.
- Medicare y Usted 2027, página 61: Medicare Original: elección de médicos, sin médico de cabecera ni referidos y medicamentos con la Parte D.
- Medicare y Usted 2027, página 62: el Medicare Original no tiene límite anual para los gastos de su bolsillo.
- Medicare y Usted 2027, página 68: planes HMO o PPO sin cobertura de medicamentos y otra cobertura de medicamentos.
- Medicare y Usted 2027, página 69: reducción de la prima de la Parte B y límite anual de gastos en Medicare Advantage.
- Medicare y Usted 2027, página 70: cómo funcionan los planes HMO y HMO-POS.
- Medicare y Usted 2027, página 72: cómo funcionan los planes PPO.
- Medicare y Usted 2027, página 74: Medicare Advantage exige la Parte A y la Parte B.
- Medicare y Usted 2027, página 75: calificaciones de 1 a 5 estrellas.
- Medicare y Usted 2027, página 84: Período de Inscripción Abierta, Período de Inscripción Abierta de Medicare Advantage y Período Especial de Inscripción por pérdida de Medicaid.
- Medicare y Usted 2027, página 92: con Medicare y Medicaid califica automáticamente para la Ayuda Adicional.
- Medicare y Usted 2027, página 97: cambios mensuales en la cobertura de medicamentos con Medicaid o Ayuda Adicional.
Última actualización de información: 10/09/20026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451), con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.
Conozca a Juan Ignacio Baldrich, especialista en Medicare Advantage
Juan Ignacio Baldrich es fundador y CEO de TuSeguroMedico.com y agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Cuenta con más de 15 años de experiencia en seguros médicos y Medicare Advantage. A lo largo de su carrera ha trabajado estrechamente con agentes de alto desempeño, aseguradoras, grupos médicos y organizaciones de proveedores dentro del modelo de managed care, desarrollando un conocimiento profundo de uno de los mercados de Medicare Advantage más competitivos y complejos de Estados Unidos. Esa experiencia le permite orientar a sus clientes con una visión práctica sobre cómo funciona el sistema, qué pueden esperar de su plan y cómo tomar decisiones informadas al comparar las diferentes opciones disponibles. Conozca más sobre su trayectoria profesional en juanbaldrich.com.

Para consultas y cotizaciones de planes de salud, dentales o de Medicare Advantage en Miami puedes llamarnos directamente al (305) 723-9243 o agendar una cita en el horario que mas te convenga.

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach