Mantente al día con nosotros


Seguros Médicos en Utah 2026


Asesoria Profesional de Seguros Medicos en Utah
Contáctanos por Whatsapp para recibir atención al instante
Encuentre el seguro médico que mejor se adapta a sus necesidades en Utah
En Utah puede obtener cobertura mediante Obamacare, un seguro médico privado, a través de un empleador, Medicare Original, Medicare Advantage, Medicare Supplement, Medicaid o CHIP. La opción adecuada depende de su edad, ingresos, composición familiar, elegibilidad y lugar de residencia, además de los médicos, hospitales y medicamentos que necesita. TuSeguroMedico.com le ayuda a identificar primero qué tipo de cobertura corresponde a su situación personal y después a comparar los planes que ofrecemos en su condado. La inscripción es el último paso: antes deben revisarse la red, el costo total y las reglas del plan.
Lo más importante antes de elegir
Utah no tiene una oferta uniforme de seguros médicos. Para 2026, Select Health ofrece planes individuales en todo el estado, mientras que BridgeSpan, Molina, Regence, University of Utah Health Plans e Imperial participan únicamente en determinados condados. Un plan disponible en Salt Lake County puede no aparecer en Cache, Washington, Utah o en San Juan County.
Las redes médicas también cambian. Intermountain Health, University of Utah Health, CommonSpirit Holy Cross y otros sistemas de salud no necesariamente ofrecen todos los productos de una aseguradora. Que un hospital acepte una compañía determinada no significa que el hospital acepte cada plan individual, laboral, de Medicaid o Medicare de esa organización. Por eso, una comparación estatal debe comenzar con su código postal y continuar con el producto exacto. El nombre de la aseguradora, la prima mensual o la categoría no bastan para saber si el plan funcionará adecuadamente para usted cuando necesite atención.
Tipos de seguros médicos disponibles en Utah
Planes del Mercado de Seguros Médicos /Obamacare
Utah utiliza HealthCare.gov para la inscripción en planes individuales del Mercado de Seguros, también conocidos como planes de Obamacare. Estas pólizas cumplen con las protecciones de la Ley del Cuidado de Salud a Bajo Precio: cubren las condiciones preexistentes y los 10 beneficios esenciales establecidos por la ley. Son la única vía para acceder al crédito fiscal anticipado, que puede reducir considerablemente la prima mensual. La elegibilidad depende del ingreso anual estimado, del tamaño del hogar, del acceso a otra cobertura médica y de otros requisitos. Los planes se organizan en categorías de riesgo llamadas metálicas: Bronze, Silver, Gold y, cuando existen en algunas áreas de servicio, Platinum, así como en planes catastróficos. Las categorías distribuyen el costo de manera diferente; estas categorías no tienen ninguna relación con la calidad del plan ni del servicio.
Para 2026, la ayuda general vuelve a concentrarse entre el 100 % y el 400 % del nivel federal de pobreza. Sin embargo, Utah expandió Medicaid, por lo que algunos adultos con ingresos bajos serán evaluados primero para ese programa en lugar de recibir un plan subsidiado del Mercado.
Seguros médicos privados
Los seguros médicos privados o planes adquiridos directamente fuera del Mercado de Seguros pueden resultar útiles para personas que no califican para recibir ayuda económica o que desean optar por alternativas con mayor flexibilidad. Algunos son planes médicos que cumplen con las regulaciones del ACA; otros ofrecen beneficios limitados. Comprar cobertura médica fuera del Mercado de Seguros no garantiza una red más amplia ni mejores beneficios. Antes de contratar un plan, revise si la póliza cubre condiciones preexistentes, servicios de hospitalización, medicamentos recetados, maternidad, salud mental, rehabilitación y atención fuera del estado. Confirme también las exclusiones, los límites, los períodos de espera y el máximo gasto de bolsillo.
Planes de corta duración y beneficios limitados
Una póliza de corta duración, una indemnización fija o un descuento médico no equivalen necesariamente a un seguro médico más amplio. Puede excluir las condiciones preexistentes, limitar los pagos o dejar fuera los servicios esenciales. Una prima baja puede ocultar una responsabilidad considerable en caso de hospitalización o de un tratamiento complejo. Estas alternativas solo deben evaluarse después de entender por escrito qué paga el producto y qué riesgo conserva usted.
Cobertura mediante el empleador
Muchos residentes obtienen un seguro médico a través de su trabajo. Compare la contribución de la empresa, el costo de incluir dependientes, el deducible, la red y la cobertura fuera de Utah. Una oferta que se considere asequible y cumpla con el valor mínimo puede impedir que el empleado o determinados familiares reciban créditos fiscales del Mercado de Seguros.
Medicare y planes Medicare Advantage en Utah
Al comenzar a recibir Medicare, la decisión fundamental es cómo acceder a sus beneficios. Puede conservar Medicare Original y añadir protección complementaria, o bien inscribirse en un plan de Medicare Advantage ofrecido por una aseguradora privada aprobada por Medicare.
Medicare Original
Medicare Original incluye la Parte A para hospitalización y la Parte B para servicios médicos y de atención ambulatoria. Permite utilizar proveedores que acepten Medicare en todo Estados Unidos sin limitaciones, pero no establece un máximo gasto de bolsillo y no incluye cobertura de medicamentos recetados, dental, de visión o ni de audición. Quien conserva Medicare Original debe añadir un plan de medicamentos recetados Parte D,
Planes de Medicare Advantage
Los planes Medicare Advantage, también llamados Parte C, son una forma privada de recibir los beneficios de las Partes A y B. Muchos de estos planes incluyen la Parte D de medicamentos recetados y pueden ofrecer beneficios dentales, de visión y de audición, así como transporte o productos sin receta (OTC). Los beneficios, límites, redes y costos varían según el condado y el año. En Utah puede encontrar planes HMO, PPO y planes D-SNP y C-SNP para necesidades especiales. Un plan HMO suele concentrar la atención en una red y, por lo general, requiere referidos. Un plan PPO ofrece mayor flexibilidad, aunque la atención fuera de la red puede costar más. Un C-SNP requiere cumplir criterios relacionados con determinadas condiciones crónicas; un D-SNP requiere elegibilidad para Medicare y Medicaid.
Antes de seleccionar un plan de Medicare Advantage, asegúrese de confirmar:
- Médicos primarios, especialistas y grupos médicos.
- Hospitales e instalaciones que forman parte de la red.
- Medicamentos recetados necesarios, dosis, farmacias y autorizaciones.
- Copagos y costos compartidos para especialistas, imágenes, cirugía, hospitalización y rehabilitación.
- Máximo gasto de bolsillo para las Partes A, B y D.
- Atención durante viajes fuera de Utah.
- Límites reales de los beneficios adicionales.
Medicare Supplement o Medigap
Medicare Supplement complementa a Medicare Original y ayuda a pagar determinadas cantidades que Medicare Original no cubre. No reemplaza a su Medicare Original y no incluye cobertura de medicamentos recetados, por lo que normalmente se combina con un plan de la Parte D independiente. Medigap y Medicare Advantage no son dos versiones del mismo producto. Medigap complementa su Medicare Original; Medicare Advantage administra los beneficios de su Medicare Original a través de un plan privado. La prima mensual, la disponibilidad y la evaluación médica dependen del momento de la inscripción y de las reglas aplicables.
Períodos de Inscripciones de Medicare
El período anual de elección es del 15 de octubre al 7 de diciembre. Las personas con planes de Medicare Advantage pueden realizar ciertos cambios entre el 1 de enero y el 31 de marzo. También existen períodos iniciales y especiales. TuSeguroMedico.com no ofrece todos los planes disponibles. Para conocer todas sus opciones, visite Medicare.gov, llame al 1-800-MEDICARE o comuníquese con SHIP de Utah.
Cambios migratorios desde octubre de 2026
El estado de Utah informa que una nueva ley federal limita, desde el 1 de octubre de 2026, el acceso a Medicaid para determinadas categorías migratorias que antes podían acceder a Medicaid. Entre los grupos que pueden verse afectados se encuentran refugiados, asilados, personas con parole humanitario y ciertos sobrevivientes de trata o de violencia doméstica. Existen reglas distintas para ciudadanos estadounidenses, residentes permanentes, entrantes cubanos o haitianos y migrantes bajo COFA. Los niños y las personas embarazadas pueden tener protecciones diferentes. Quien reciba una notificación del estado debe leerla detenidamente, verificar la fecha de terminación de la cobertura y ejercer los derechos de reconsideración o de apelación indicados. La pérdida de Medicaid puede abrir un período especial para solicitar otra cobertura.
¿Por qué es especialmente importante revisar su seguro médico cada año en Utah?
Utah tiene características particulares que hacen imprescindible una revisión anual:
- Cambios frecuentes en las redes de hospitales y clínicas.
- Ajustes importantes en los formularios de medicamentos recetados.
- Variaciones en los costos compartidos, como el deducible y el máximo gasto de bolsillo.
- Diferencias significativas en los beneficios entre los condados.
- Planes que cambian su estructura sin que el afiliado se dé cuenta.
Muchas personas descubren el problema cuando ya es tarde:
- Su médico dejó de estar en la red de su plan.
- Su medicamento ahora requiere una autorización previa.
- El deducible subió considerablemente.
- El deducible también aplica para los medicamentos recetados
- El plan se renovó automáticamente a una versión equivalente pero menos conveniente para usted.
La renovación automática beneficia a la aseguradora. La revisión anual lo protege a usted
Errores comunes que vemos en familias hispanas en Utah
- Elegir el plan más barato sin analizar los costos.
- No verificar si el hospital más cercano a su casa está en la red.
- No revisar el listado de medicamentos recetados ni sus respectivos costos.
- No actualizar los ingresos estimados en un plazo razonable.
- Dejar que el sistema renueve su póliza automáticamente.
- No entender qué es el Máximo de Gasto de Bolsillo ni cómo funciona.
- No solicitar ayuda profesional.
El seguro médico no debe elegirse por impulso. Debe elegirse cuidadosamente.
¿Qué puede cambiar realmente cada año?
Las aseguradoras pueden modificar:
- Su prima mensual.
- El deducible anual.
- Copagos.
- Máximo gasto de bolsillo.
- Red de médicos.
- Hospitales participantes.
- Lista de medicamentos recetados cubiertos y sus niveles.
- Beneficios adicionales.
Y le repetimos lo más importante: si usted no hace nada durante el período abierto de inscripción, el sistema puede renovarlo a un plan que sea más rentable para la compañía, no necesariamente para usted.
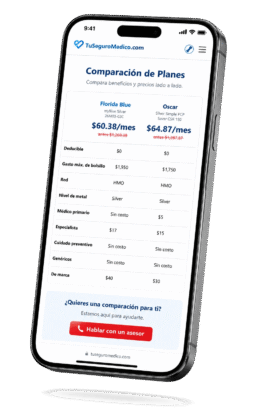
Compare su seguro en línea de manera fácil y rápida.
¡Compare planes y categorías!
Preguntas frecuentes sobre seguros médicos en Utah
Sí. En Utah el mercado puede parecer estable, pero cada año las aseguradoras ajustan elementos clave del plan. Aunque no hayas tenido inconvenientes, tu póliza puede haber cambiado en aspectos importantes como:
- Prima mensual.
- Deducible y máximo de bolsillo.
- Red de hospitales y médicos.
- Lista de medicamentos cubiertos.
En ciudades como Salt Lake City, West Valley, Provo u Ogden, los contratos entre hospitales y aseguradoras pueden modificarse. La renovación automática mantiene tu plan activo, pero no garantiza que siga siendo el más conveniente para tu familia. La revisión anual es una medida preventiva, no opcional.
Muchas familias hispanas en Utah tienen ingresos variables por horas, por temporadas o mediante contratos. El subsidio del Mercado de Seguros se calcula según el ingreso anual estimado del hogar.
Si no actualizas cambios importantes:
- Puedes recibir más ayuda de la que corresponde y tener que devolver dinero al declarar impuestos.
- Puede que estés pagando una prima más alta de lo necesario.
- Podrías perder la elegibilidad para programas estatales.
Mantener tu información actualizada protege tu economía y evita problemas fiscales.
Las redes médicas pueden cambiar cada año. Antes de renovar tu plan debes:
- Confirmar directamente con el consultorio médico.
- Verificar el hospital principal donde te atienden.
- Confirmar especialistas frecuentes.
- Revisar clínicas locales si vives fuera del área metropolitana.
En zonas más rurales de Utah, las opciones pueden ser limitadas. Elegir un plan sin verificar la red puede obligarte a desplazarte por largas distancias o a pagar servicios fuera de red.
El formulario de medicamentos puede cambiar cada año, incluso si el nombre del plan parece igual.
Un medicamento puede:
- Cambiar a un nivel más caro.
- Requerir autorización previa nueva.
- Tener límites de cantidad.
- Dejar de estar cubierto.
Para personas con condiciones crónicas como diabetes, asma o presión arterial alta, este detalle puede representar un gasto significativo si no se revisa con anticipación.
No siempre. Algunos planes con prima baja tienen:
- Deducibles elevados.
- Copagos más altos.
- Redes médicas más limitadas.
Antes de elegir debes analizar tu situación médica, la frecuencia con la que utilizas servicios de salud y tu capacidad para asumir gastos inesperados. El costo real del seguro se mide por el gasto total anual, no solo por la prima mensual.
Si no revisas tus opciones durante el período oficial, puedes quedar todo el año con un plan menos favorable.
Las aseguradoras pueden:
- Ajustar beneficios.
- Incrementar deducibles.
- Modificar copagos.
- Cambiar redes médicas.
Una vez que cierra el período de inscripción abierta, solo podrás hacer cambios si calificas para un período especial. Por eso la revisión anual es fundamental.
Dependiendo del ingreso y tamaño del hogar, puedes calificar para:
- Subsidios que reducen la prima mensual.
- Reducciones de costos compartidos (CSR) si eliges un plan de categoría Plata.
- Medicaid en Utah sí cumple los criterios establecidos.
Un error frecuente es no seleccionar el plan adecuado al calificar reducciones de costos compartidos. Esto puede implicar pagar deducibles más altos de lo necesario.
Cada familia debe analizar su caso cuidadosamente para aprovechar todos los beneficios disponibles.
Una agencia profesional no solo inscribe; analiza estratégicamente tu situación cada año.
El proceso incluye:
- Comparación profesional de los planes disponibles en tu condado.
- Verificación detallada de médicos y hospitales.
- Revisión completa de medicamentos.
- Ajuste correcto de ingresos.
- Evaluación de elegibilidad para programas estatales.
En Utah, donde el mercado puede parecer sencillo, pero tiene detalles técnicos importantes, revisar tu plan anualmente es la diferencia entre contar con una póliza activa y contar con verdadera protección financiera.

Nuestra agencia de seguros médicos cuenta con más de 20 años de experiencia en el sector de seguros de salud,
nuestro equipo de expertos ofrece soluciones personalizadas y un servicio de confianza para residentes y sus alrededores.
Periodos de inscripción
Para planes del Mercado de Seguros
La inscripción abierta se realiza del 1 de noviembre al 15 de enero. Inscribirse antes del 15 de diciembre permite comenzar el 1 de enero; las selecciones de cobertura entre el 16 de diciembre y el 15 de enero comienzan el 1 de febrero. La inscripción para la cobertura de 2026 ya terminó. Fuera de esta ventana, necesita calificar para un período especial de inscripción por un evento calificado, como la pérdida de cobertura a través de su trabajo, un cambio en su estatus migratorio, matrimonio, nacimiento, adopción o una mudanza a otro condado o estado. La inscripción para la cobertura 2027 comienza el 1 de noviembre de 2026.
Para planes de Medicare Advantage
El período anual se celebra del 15 de octubre al 7 de diciembre. Medicare Advantage también tiene un período del 1 de enero al 31 de marzo para realizar determinados cambios. Existen períodos iniciales y especiales.
Para Medicaid y CHIP
Puede solicitar estos programas durante el año. La elegibilidad depende de los requisitos vigentes y puede revisarse periódicamente.
Cómo le ayuda TuSeguroMedico.com
Ofrecemos orientación profesional en español para comparar los planes que representamos en Utah. Nuestro trabajo incluye:
- Identificar la cobertura adecuada para su situación personal.
- Revisar la posible ayuda económica del Mercado de Seguros.
- Comparar planes individuales, privados y de Medicare.
- Verificar médicos, hospitales y medicamentos recetados necesarios.
- Explicar cómo funcionan los costos compartidos de su plan, como la prima, el deducible, los copagos, el coaseguro y el máximo de gasto de bolsillo.
- Revisar la cobertura fuera del condado o del estado.
- Ayudarle con la solicitud y los documentos necesarios.
- Acompañarle con servicio durante todo el año.
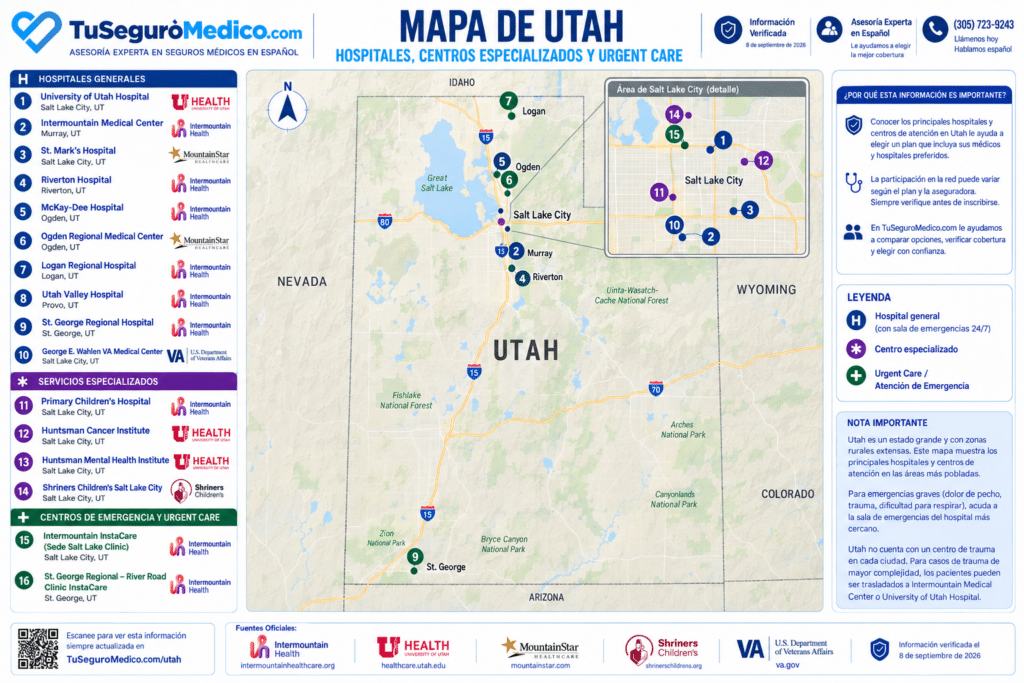
Redes de Hospitales en Utah
Hospitales y centros de atención médica en Utah
En Utah, el acceso hospitalario se concentra en tres grandes sistemas y del sistema que incluya su plan depende el lugar donde lo atiendan. Intermountain Health es la red más extensa del estado: su hospital insignia, Intermountain Medical Center en Murray, es un centro de trauma de nivel I y sus hospitales regionales cubren el corredor Wasatch Front y el sur del estado, desde Utah Valley Hospital en Provo y McKay-Dee Hospital en Ogden hasta St. George Regional Hospital y Logan Regional Hospital.
University of Utah Health aporta el peso académico: el University of Utah Hospital atiende los casos de mayor complejidad y el Huntsman Cancer Institute es el único centro oncológico integral designado por el Instituto Nacional del Cáncer en toda la región. MountainStar Healthcare completa el mapa con St. Mark’s Hospital en Salt Lake City y Ogden Regional Medical Center. Para las familias, la referencia pediátrica del estado es el Primary Children’s Hospital, un centro de trauma pediátrico de nivel I que atiende a niños de cinco estados. La consecuencia práctica es directa: un plan que excluya a University of Utah Health lo deja fuera de Huntsman si mañana necesita tratamiento oncológico, y un plan armado solo alrededor de Salt Lake City lo obliga a manejar horas si usted vive en St. George o en el valle de Cache. Antes de firmar, verifique hospital por hospital, cuáles quedan dentro de la red de cada plan.
Importante: El mapa muestra algunos de los principales centros de atención de Utah y no constituye un directorio completo. Las redes y servicios pueden cambiar; verifique siempre la cobertura directamente con el proveedor y la aseguradora. Última actualización de esta página: 09/09/2026
¿Tienes preguntas o necesitas una cotización de planes de salud, seguros de vida o planes dentales? Llámanos al (305) 723-9243 o agenda una cita en el horario que mejor se ajuste a tu disponibilidad. ¡Estamos aquí para ayudarte!


