Mantente al día con nosotros


Seguros Médicos Según su Estatus Migratorio: Guía 2026 y 2027


Asesoría profesional en seguros medicos
Llámanos al (305) 723-9243 o agenda tu cita en línea hoy mismo
Cómo influye su estatus migratorio en el acceso a seguros médicos y subsidios en 2026 y 2027
Desde el 18 de septiembre de 2026, su estatus migratorio determina a qué seguro médico tiene acceso y si recibe ayuda del gobierno en forma de crédito fiscal para pagarlo. La ley federal del 4 de julio de 2025 (Public Law 119-21) cambió las reglas para acceder a los subsidios de los planes del Mercado de Seguros (Obamacare), Medicaid y Medicare. Esta guía resume lo que dicen hoy las fuentes oficiales del gobierno federal y qué hacer antes del Periodo Abierto de Inscripción que empieza el 1 de noviembre de 2026.
TuSeguroMedico.com es una agencia de seguros. No ofrecemos trámites migratorios ni asesoría legal. Si su caso migratorio presenta dudas, consulte con un abogado de inmigración antes de tomar decisiones.
Resumen por estatus migratorio
- Los ciudadanos de Estados Unidos tienen acceso al Mercado de Seguros (Obamacare) y pueden recibir un subsidio o un crédito fiscal si cumplen los requisitos de ingresos, según HealthCare.gov.
- Residentes permanentes (green card): conservan el derecho a obtener el subsidio del Mercado de Seguros (Marketplace) en 2027, ya que la ley los incluye entre los ciudadanos elegibles («eligible aliens») de la sección 36B del Código de Impuestos. A partir del 1 de enero de 2026, el Mercado de Seguros (Marketplace) ya no otorga subsidios a los inmigrantes con ingresos inferiores al 100% del Nivel de Pobreza Federal que no califican para Medicaid, según la hoja informativa de CMS del 15 de mayo de 2026. Para Medicaid, rige un período de espera de 5 años desde que la persona obtuvo el estatus de elegibilidad, según HealthCare.gov.
- Entrantes cubanos y haitianos (Cuban-Haitian Entrants): la ley conserva el subsidio del Mercado de Seguros (Marketplace), Medicaid y Medicare para quienes se les ha otorgado el estatus de entrante cubano/haitiano, según se define en la sección 501(e) de la Ley de Asistencia para la Educación de Refugiados de 1980 (has been granted the status of Cuban and Haitian entrant, as defined in section 501(e) of the Refugee Education Assistance Act of 1980) (sección 36B). Según USCIS, esa definición cubre a quien recibió parole como «Cuban-Haitian Entrant (Status Pending)» y al nacional de Cuba o Haití sin una orden final de deportación que entró con parole sin obtener otro estatus migratorio, que está en proceso de deportación o que tiene una solicitud de asilo pendiente ante USCIS. USCIS aclara que «Cuban-Haitian Entrant» es una categoría de beneficios, no un estatus migratorio. Desde los planes de 2027, el Marketplace verifica esa condición con el Departamento de Seguridad Nacional (DHS), según la regla de parámetros de CMS para 2027. El resultado de esa verificación determina su subsidio.
- Migrantes de los Estados Libres Asociados (COFA): ciudadanos de Micronesia, las Islas Marshall y Palau que viven aquí bajo esos pactos. La ley los incluye en los mismos tres programas que los grupos anteriores.
- Refugiados, asilados, personas con TPS o con parole que no son entrantes cubanos, haitianos o titulares de visa de trabajo o de estudiante: A partir del 18 de septiembre de 2026, entra en vigor la nueva regla de Carga Pública de USCIS. Aunque HealthCare.gov mantenga a estas personas en su lista de inmigrantes elegibles para el Marketplace, el uso de ciertos beneficios públicos podría evaluarse negativamente al solicitar la residencia permanente (green card). Por otro lado, a partir del 1 de octubre de 2026, según la carta de CMS a los estados del 8 de abril de 2026 (SHO #26-001), los refugiados, asilados, personas con parole de al menos un año (que no sean entrantes cubanos o haitianos) y personas con suspensión de deportación (withholding) dejan de calificar para el financiamiento federal del Medicaid completo. A nivel federal, solo conservarán la cobertura de Medicaid de Emergencia a menos que el estado decida financiar su cobertura completa con fondos exclusivamente estatales.
- Beneficiarios de DACA: HealthCare.gov lo dice así: «As of August 25, 2025, Deferred Action for Childhood Arrivals (DACA) recipients are no longer eligible for Marketplace coverage» (fuente de información).
- Personas sin estatus migratorio: no califican para recibir subsidios del Mercado de Seguros (Marketplace). HealthCare.gov lo dice así: «Undocumented immigrants can’t get Marketplace health coverage. They may apply for coverage on behalf of documented individuals» (fuente).
Las fechas que cambian su cobertura
- 1 de enero de 2026: Subsidio para ingresos inferiores al 100% del FPL: Termina el subsidio del Marketplace para inmigrantes presentes legalmente con ingresos inferiores al 100% del nivel federal de pobreza que no califican para Medicaid por su estatus migratorio. (CMS).
- 1 de octubre de 2026: Medicaid/CHIP federal: El financiamiento federal para Medicaid completo y CHIP queda limitado a ciudadanos y nacionales, residentes permanentes (LPR), entrantes cubanos, haitianos y migrantes COFA (carta de CMS SHO #26-001). Conservan únicamente el Medicaid de Emergencia.
- 1 de noviembre de 2026: Período Abierto de Inscripciones de Obamacare: Se abre el Período Abierto de Inscripciones de Obamacare para la cobertura de 2027. El 15 de diciembre es la fecha límite para mantener la cobertura vigente desde el 1 de enero. El Periodo Abierto de Inscripciones cierra el 15 de enero de 2027. Quien se inscriba entre el 16 de diciembre y el 15 de enero tendrá cobertura a partir del 1 de febrero, según HealthCare.gov.
- 1 de enero de 2027: Restricción de subsidios (Sección 36B): El subsidio del Marketplace queda reservado solo para ciudadanos, residentes permanentes, entrantes cubanos, haitianos y migrantes COFA (sección 36B).
- 4 de enero de 2027: Fecha límite a partir de la cual finaliza la cobertura de Medicare para los beneficiarios que estaban inscritos el 4 de julio de 2025 o antes y que no forman parte de los grupos elegibles como ciudadanos, LPR, entrantes cubanos/haitianos o COFA. La Social Security Administration enviará los avisos de terminación previos. Nota: Si recibió una carta del Seguro Social sobre su Medicare, consulte la guía sobre la carta de terminación de Medicare. Lea nuestra guía sobre la carta de terminación de Medicare.
Medicare y la residencia de cinco años
Un residente permanente sin historial de trabajo suficiente se inscribe en la Parte A pagando prima o en la Parte B solo si ha residido de forma continua en Estados Unidos durante los cinco años anteriores al mes en que solicita, según la propuesta de CMS en el Federal Register. La ley de 2025 no eliminó ese requisito.
Niños y embarazadas en Florida
Florida cubre a los niños con residencia legal en Medicaid y en CHIP (Florida KidCare) bajo la opción federal conocida como CHIPRA 214, que elimina la espera de 5 años, según la tabla de Medicaid.gov actualizada el 2 de abril de 2026. En Medicaid la cobertura llega hasta los 19 años. La misma tabla no incluye a las mujeres embarazadas en la opción de Florida. La carta de CMS confirma que un niño con residencia legal (por ejemplo, un refugiado) sigue con Medicaid o CHIP en su totalidad en los estados que eligieron esa opción.
Emergencias
Todo hospital con servicio de emergencia que participa en Medicare está obligado a realizar un examen médico de detección y a estabilizar al paciente, sin importar su capacidad de pago, según la EMTALA, descrita por CMS. Medicaid de emergencia continuará con fondos federales después del 1 de octubre de 2026 para quienes no califican para Medicaid completo por su estatus, según la carta de CMS.
Familias con estatus migratorio mixto
Los miembros de las familias que califican para recibir subsidios tienen derecho a solicitar cobertura. Según HealthCare.gov, «Family members who aren’t applying for health coverage for themselves won’t be asked their immigration status». El Marketplace, Medicaid y CHIP no exigen el estatus migratorio de los familiares que no solicitan cobertura. Antes de solicitar beneficios para sus hijos, lea el artículo que aborda el tema de la carga pública: si usted presenta un trámite de residencia, DHS toma en cuenta, en ciertos casos, los beneficios de los familiares que usted está obligado a mantener.
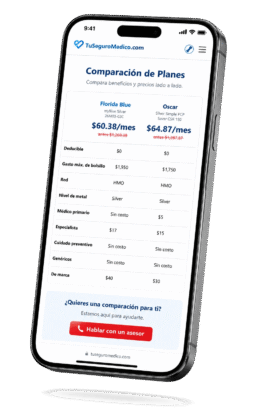
Adquiere tu seguro en línea de manera fácil y rápida.
¡Compare seguros y categorías usted mismo!

Preguntas frecuentes sobre seguros médicos según su estatus migratorio
Depende de su verificación. La ley mantiene el subsidio para quien tiene la condición de entrante cubano o haitiano. Según USCIS, esa condición cubre al cubano sin orden final de deportación que entró con parole sin obtener otro estatus, que está en proceso de deportación o que tiene asilo pendiente. Desde 2027, el Mercado de Seguros verifica la condición con DHS antes de otorgar el subsidio.
Desde el 1 de enero de 2027, el TPS no otorga el derecho al subsidio del Marketplace porque la ley no lo incluye entre los «eligible aliens». Esto no le niega el derecho a comprar un plan en el Mercado de Seguros, pero sin subsidios. Revise el costo de su póliza sin subsidio antes de renovarla en noviembre.
A partir del 1 de octubre de 2026, los asilados sin green card dejarán de tener Medicaid completo financiado con fondos federales. Conservan Medicaid de emergencia. Si su hijo tiene residencia legal en Florida, su cobertura infantil continúa bajo la opción CHIPRA 214.
Ninguna. Desde el 25 de agosto de 2025, DACA no califica para la cobertura del Mercado de Seguros, según HealthCare.gov.
Así es: tampoco pueden comprar cobertura al precio completo en el Mercado de Seguros. A diferencia de otras categorías migratorias que, al perder los subsidios, conservan el derecho a usar la plataforma de HealthCare.gov pagando el 100% de la prima, los beneficiarios de DACA quedan completamente excluidos del sistema.
Sí. La página de HealthCare.gov indica que usted puede solicitar cobertura médica para su hijo sin que le pidan su estatus migratorio. Si prepara un trámite de residencia, lea primero la sección de carga pública.
Sin un historial de trabajo suficiente, Medicare exige cinco años de residencia continua previos al mes en que solicita la Parte A con prima o la Parte B.
Desde el 18 de septiembre de 2026, el oficial de inmigración tiene discreción para considerar el subsidio del Mercado de Seguros, según la regla publicada en el Federal Register. El crédito fiscal no aplica a asilados, refugiados ni a quienes solicitan la residencia por la Ley de Ajuste Cubano. Consulte a un abogado de inmigración antes de solicitar o renovar el subsidio.
Entre el 1 de noviembre de 2026 y el 15 de enero de 2027. Para tener cobertura a partir del 1 de enero, inscríbase antes del 15 de diciembre de 2026.
Nuestro equipo altamente calificado cuenta con más de 20 años de experiencia en el sector de seguros de salud, brindando soluciones personalizadas y un servicio confiable que se adapta a las necesidades de cada cliente.
Que es la nueva regla de carga pública?
Desde el 18 de septiembre de 2026 rige una nueva regla del Departamento de Seguridad Nacional publicada en el Federal Register el 20 de julio de 2026. Esto es lo que dice el texto oficial:
- A quién aplica: a las solicitudes de admisión presentadas desde el 18 de septiembre de 2026 y a las solicitudes de ajuste de estatus enviadas desde esa fecha. Los beneficios recibidos antes de esa fecha se evalúan conforme a la regla de 2022.
- ¿Qué beneficios son los que cuentan? DHS considera todos los beneficios públicos basados en el ingreso, incluido Medicaid. El oficial de inmigración tiene discreción para considerar la atención médica pagada o subsidiada por el gobierno, incluidos los créditos fiscales del Marketplace (el subsidio de Obamacare).
- Beneficios de sus familiares: DHS los considera cuando hay evidencia de que los familiares a quienes el solicitante está obligado a mantener reciben beneficios, ya que el ingreso del solicitante está por debajo del límite. También los considera cuando esos beneficios constituyen su sustento.
- Quién no está sujeto: según el mismo texto, los asilados y los refugiados no están sujetos a la regla. Quien solicita la residencia por la Ley de Ajuste Cubano también está exento.
El 14 de septiembre de 2026, veintidós estados y el Distrito de Columbia demandaron para frenar la regla, según la Fiscalía General de Vermont. Si usted tiene un trámite de residencia pendiente o en preparación, hable con un abogado de inmigración antes de solicitar o renovar cualquier beneficio.
Cómo le ayudamos
Revisamos su caso con su documento en la mano y le indicamos qué cobertura le corresponde en 2026 y en 2027. Si usted pierde el crédito fiscal en enero, calculamos el costo real de su póliza sin ayuda y comparamos opciones antes de que llegue la primera factura. La asesoría es sin costo para usted, porque a los agentes nos paga la aseguradora.
Llame o escriba por WhatsApp al (305) 723-9243. También respondemos por correo electrónico a la dirección de correo electrónico ayuda@tuseguromedico.com. Atendemos de lunes a viernes de 9:00 am a 9:00 pm y los sábados de 10:00 am a 8:00 pm. Para calcular su subsidio con su ingreso, use nuestra calculadora de subsidios de Obamacare y la tabla de ingresos de 2027.
Empiece su inscripción o salga de dudas hoy mismo
Si quiere saber qué tipo de cobertura médica es la mejor opción para usted, converse sin costo con un profesional que conoce el mercado y habla su idioma.
Autor: Juan Ignacio Baldrich
Agente Licenciado en Seguros de Salud
NPN: 15714451
📞 Teléfono: 305-723-9243
📱 WhatsApp: 305-723-9243
📧 Email: ayuda@tuseguromedico.com
📍 6625 Miami Lakes Dr Suite 339, Miami Lakes, FL 33014
Información revisada el 18 de septiembre de 2026 con fuentes oficiales del gobierno federal. Esta guía es informativa. No constituye asesoría legal ni migratoria.
En cuanto a los planes de Medicare: No ofrecemos todos los planes disponibles en su área. Cualquier información que proporcionemos se limita a los planes que sí ofrecemos en su área. Comuníquese con Medicare.gov, 1-800-MEDICARE o con su Programa Estatal de Seguro Médico (SHIP) local para obtener información sobre todas sus opciones.

¿Tiene pregunta o necesita una cotización de seguros de vida, planes de salud, planes dentales o planes de Medicare Advantage? Llámenos al (305) 723-9243 o agende una cita en el horario que mejor se ajuste a tu disponibilidad. ¡Estamos aquí para ayudarle!

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2025
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach