Mantente al día con nosotros


Seguros Médicos en Tampa 2027


Asesoría Profesional en Los Mejores Seguros Médicos en Tampa, FL
Contáctanos por Whatsapp para recibir atención al instante
Guia completa sobre seguros medico en Tampa 2027
Encontrar un seguro médico completo en Tampa no consiste solo en buscar la prima mensual más baja. El plan debe funcionar donde usted vive e incluir a sus médicos de preferencia, los hospitales y los medicamentos que necesita. Tener costos compartidos razonables y un gasto máximo de bolsillo que pueda asumir es clave cuando realmente se use la cobertura. En TuSeguroMédico.com, ayudamos a personas y familias de Tampa y Hillsborough County a encontrar opciones de seguro médico según su código postal, ingresos estimados, necesidades de atención específicas y preferencias de red. La orientación es en español o en inglés, según usted prefiera.
Tampa es una de las ciudades que más han crecido en Florida en los últimos años. Aquí conviven familias trabajadoras, pequeños empresarios, empleados del sector salud, de la construcción, de la hotelería y del transporte, así como una comunidad hispana que cada vez es más sólida en áreas como West Tampa, Town ‘N’ Country, Brandon y Riverview. Ese crecimiento también ha traído consigo una mayor demanda de atención médica y cambios constantes en las redes hospitalarias. Elegir un seguro médico en Tampa no consiste solo en comparar precios. Nunca nos cansaremos de decirlo: el mejor plan no es el más barato. Es el que realmente funciona cuando se necesita.
¿Cómo elegir correctamente un seguro médico en Tampa?
Antes de inscribirse o renovar su plan, debe verificar que le ayude a protegerse de acuerdo con sus necesidades personales, como que su hospital más cercano esté en la red del plan. Tampa cuenta con múltiples sistemas médicos y no todos los planes cubren todos los hospitales. También debe confirmar que su médico primario y sus especialistas de preferencia acepten el plan específico. Revise con cuidado la lista de medicamentos recetados. En la comunidad hispana de Tampa hay una alta incidencia de diabetes, hipertensión y enfermedades cardiovasculares. Si depende de medicamentos recetados de forma continua, debe asegurarse de que estén cubiertos y a un precio accesible para usted. Además, analicé el Máximo Gasto de Bolsillo. Muchas familias se enfocan únicamente en la prima mensual, pero el verdadero riesgo radica en cuánto tendrán que pagar en total si se enfrentan a una hospitalización o una cirugía.
El mejor plan no es el mismo para todas las personas. Una familia que utiliza pediatría y atención de urgencias con frecuencia puede necesitar una estructura de costos distinta a la de una persona que casi no visita al médico. Quien recibe tratamiento oncológico, utiliza un medicamento recetado especializado o consulta a varios especialistas debe darle mayor peso a la red y al formulario de medicamentos. Una comparación completa comienza con su situación real:
- Condado de residencia.
- Número de personas que forman parte de su hogar fiscal.
- El ingreso anual total estimado del hogar.
- Los médicos, los especialistas y los hospitales a los que desea acceder.
- Los medicamentos recetados específicos, sus dosis y la frecuencia de uso.
- Atención prevista durante el año, como un embarazo, una terapia, una cirugía o el seguimiento de una condición crónica.
- La preferencia entre una prima mensual más baja y costos más previsibles al recibir atención.
Brandon, Riverview, Town ‘N’ Country y otras comunidades cercanas pertenecen a Hillsborough County, pero no todas están dentro de la ciudad de Tampa. Esta diferencia importa porque la elegibilidad y la oferta de planes se determinan por el domicilio y el área de servicio, no por la forma informal en que se describe la zona.
Planes del Mercado de Seguros Médicos
Los planes del Obamacare cumplen con las reglas de la Ley de Cuidado de Salud a Bajo Precio y cubren los 10 beneficios esenciales mínimos conforme a sus términos. No pueden rechazarle ni cobrarle más por tener una condición crónica o preexistente. Dependiendo de la información de su solicitud, podría calificar para un crédito fiscal que reduzca considerablemente la prima mensual y en algunos casos, para obtener ahorros adicionales llamados CSR, que solo aplican cuando se elige un plan categoría Silver. Esta opción suele ser relevante para personas que trabajan por cuenta propia, no cuentan con cobertura asequible a través de un empleador, están entre empleos o necesitan una póliza familiar individual.
Planes de Medicare Advantage en Tampa
Tampa tiene una población significativa de adultos mayores y jubilados. Los planes Medicare Advantage son muy populares porque incluyen beneficios adicionales, como atención dental y de la vista, transporte a citas médicas y programas de bienestar. Pero no todos los planes tienen las mismas redes de hospitales. Algunos están alineados con sistemas hospitalarios específicos en el condado de Hillsborough. Elegir sin verificar la red puede obligarle a cambiar de especialista o pagar por servicios fuera de red. Antes de tomar una decisión, confirme que sus médicos y centros médicos de preferencia estén incluidos en la red de su plan.
Cuál es el máximo gasto de bolsillo en 2027
El máximo gasto de bolsillo es el límite anual que se aplica a todos los gastos elegibles por servicios médicos cubiertos dentro de la red de su plan. No incluye las primas mensuales, el costo de la atención médica fuera de la red ni los servicios no cubiertos, como las cirugías estéticas. Para 2027, un plan del Mercado no puede superar los $12,000 para una persona o $24,000 para una familia, aunque muchos planes tienen límites de gasto de bolsillo inferiores.
Medicamentos recetados y cambios constantes en los formularios
Las aseguradoras actualizan sus formularios de medicamentos recetados cada año. Un medicamento cubierto este año puede cambiar de nivel o dejar de estar cubierto el año siguiente. Si tiene una condición crónica, este detalle es determinante. También debe verificar si la visita a sus especialistas requiere una autorización previa o si requiere una terapia escalonada. Ignorar estos puntos puede aumentar significativamente sus gastos.
Evite uno de los errores más costosos: no revisar el plan y dejarlo renovar automáticamente
Este es el punto más importante que cualquier familia en Tampa debe evitar. Dejar que el plan se renueve automáticamente sin revisar sus beneficios y condiciones es una decisión muy arriesgada. Es una práctica habitual que las aseguradoras apliquen ajustes a la baja en la generosidad de sus coberturas (scale down on benefits) para equilibrar sus finanzas y contrarrestar el impacto de la selección adversa cuando los costos por reclamaciones se disparan por las nubes. Para lograr esta reestructuración, aumentan los deducibles, modifican los copagos, reducen el alcance de las redes hospitalarias y encarecen las listas de medicamentos recetados.
El problema es que la renovación automática puede situarle en un plan cuyos beneficios ya no se ajustan a sus necesidades personales. Puede ocurrir que su médico quede fuera de la red, que su hospital de preferencia rescinda el contrato con la aseguradora o que su tratamiento principal pase a un nivel de costo mucho más alto. En Tampa, donde varios sistemas hospitalarios compiten entre sí, perder el acceso a su red habitual puede traducirse en miles de dólares en gastos imprevistos. Revisar detalladamente su plan cada año durante el Periodo Abierto de Inscripciones no es opcional: es una medida fundamental de protección financiera.
Subsidios del Mercado en 2027: cómo se calcula la ayuda
El crédito fiscal para la prima se basa en la información del hogar y en el ingreso anual estimado incluidos en su solicitud de cobertura médica. También influyen factores como la edad, el lugar de residencia o el área de servicio, el costo del plan de referencia y la disponibilidad de otra cobertura que cumpla con los requisitos. «El hogar» para efectos del Mercado de Seguros guarda relación con la declaración federal de impuestos: el contribuyente, el cónyuge y los dependientes fiscales, con reglas especiales según el caso. Las personas que comparten una vivienda, como dos amigos que son «roommates», no se convierten automáticamente en un mismo hogar para efectos del subsidio y no cuentan como tal.
Informe los ingresos en su solicitud de forma honesta y razonable. Si sus ingresos o la composición de su hogar cambian durante el año, actualice la solicitud lo antes posible. La diferencia entre el crédito fiscal utilizado por adelantado y el monto final que realmente le corresponde puede conciliarse al presentar la declaración de impuestos. No se debe prometer una prima específica antes de completar una cotización con datos actualizados.
Períodos abiertos de inscripción y períodos especiales de inscripción en 2027
Para la cobertura de 2027 en HealthCare.gov, el Período Abierto de Inscripción comienza el 1 de noviembre de 2026 y termina el 15 de enero de 2027. Si se inscribe en un plan o cambia de plan antes del 15 de diciembre y paga la primera prima, la cobertura comenzará el 1 de enero. Las selecciones de planes realizadas del 16 de diciembre al 15 de enero comenzarán el 1 de febrero de 2027. Inscripciones fuera del Período Abierto de Inscripciones: deberá calificar para un Período Especial de Inscripción que se activa únicamente ante ciertos eventos, como perder otra cobertura calificada, mudarse a otro condado o estado, casarse, tener un bebé o adquirir un estatus migratorio nuevo y elegible. Según el evento, la persona solo tiene 60 días exactos para inscribirse a partir del día en que se produce el evento. Medicaid y CHIP permiten solicitar cobertura durante todo el año. La elegibilidad depende de las reglas vigentes y de las circunstancias del solicitante.
No renueve su plan automáticamente sin comparar las opciones disponibles
Aunque el Mercado de Seguros o la aseguradora puedan ofrecer una renovación automática, revise cada año:
- El costo de la prima mensual después de aplicar el crédito fiscal.
- Todos sus costos compartidos y el máximo gastos de bolsillo.
- La red actualizada de médicos y hospitales.
- El formulario de medicamentos recetados y el nivel de costo de los medicamentos que necesita.
- Las reglas actualizadas de autorizaciones y remisiones.
- Los cambios en sus ingresos y el de su hogar
Una póliza con el mismo nombre comercial puede cambiar de beneficios o de red de un año a otro.
Nunca suponga que las siglas HMO, EPO o PPO significan lo mismo en todos los planes
Estas siglas describen estructuras generales de las redes médicas, pero las reglas concretas están en los documentos del plan. Un plan HMO limita la cobertura médica fuera de la red, salvo en caso de emergencia; un plan EPO le da la libertad de ver especialistas sin necesidad de un referido, pero también cubre servicios médicos solo dentro de la red, salvo en caso de emergencia; un plan PPO si le permite recibir atención médica fuera de la red, pero a un mayor costo.
Cómo le damos servicio
Nuestro proceso busca que usted entienda cómo tomar una decisión informada antes de inscribirse en un plan médico:
- Revisamos su código postal, domicilio, ingreso estimado y elegibilidad general.
- Identificamos médicos, hospitales, medicamentos y prioridades en la atención médica.
- Comparamos categorías de planes y sus costos compartidos según sus necesidades personales.
- Explicamos las diferencias en español y respondemos sus preguntas.
- Le ayudamos a cumplir con todos los requisitos de su solicitud y cuando corresponda, le orientamos en la selección del plan.
- Le recordamos durante el año cuándo debe pagar la primera y así evitar la cancelación de su póliza.
La decisión final es suya. La cobertura y los pagos están sujetos a los términos del plan, a la elegibilidad confirmada y a la información proporcionada en la solicitud.
Compare su seguro en línea de manera fácil y rápida. Obténga la tranquilidad que merece con solo un clic.
¡Compare planes y categorías!
Preguntas frecuentes sobre cómo funcionan los seguros médicos en Tampa
No existe un plan que sea el mejor para todo el mundo. La respuesta depende de su código postal, edad, domicilio, ingresos, médicos, hospitales, medicamentos y del uso previsto. El plan adecuado es el que combina una red útil con costos que usted puede sostener durante todo el año.
Los subsidios financieros se basan en tus ingresos anuales del hogar, tu edad y el número de personas que viven contigo. En Tampa, muchas personas hispanas califican incluso con ingresos medios o altos. Por ejemplo, una familia de 4 puede ganar más de $80,000 al año y aun así recibir ayuda. También puedes calificar incluso si eres un trabajador autónomo o si tienes ingresos variables. Es importante reportar tus ingresos lo más cerca posible de la realidad para evitar devoluciones durante tu declaración de impuestos.
Siempre debes verificar si tu doctor de preferencia sigue participando en la red de tu plan o si tu plan permite consultas fuera de la red. En Tampa, los planes tipo PPO ofrecen mucha más flexibilidad, pero a menudo son considerablemente más costosos. Si tu plan es un HMO, solo cubre servicios dentro de la red. Cambiar de plan médico durante el Período de Inscripción Abierta o calificar para un período especial de inscripción puede ayudarte a elegir un seguro médico que incluya a tu médico preferido.
El error más común es elegir un plan solo por su prima mensual baja sin revisar el gasto máximo de bolsillo. En caso de hospitalización, este gasto puede superar los $9,000 anuales. Muchas personas hispanas en Tampa descubren esto demasiado tarde, tras una emergencia. Siempre revisa ese número: es lo máximo que pagarás en un año si usas mucho el seguro.
Sí. Si eres autónomo, como muchos trabajadores de la construcción, limpieza, belleza o delivery en Tampa, puedes solicitar un seguro médico individual a través del Mercado de Seguros de Salud (Marketplace). En muchos casos, podrías pagar menos de $10 al mes gracias a subsidios. Es muy importante estimar correctamente tus ingresos anuales netos para recibir el apoyo adecuado del gobierno y evitar devoluciones o sorpresas tributarias al presentar tus impuestos.
No pierdes el seguro ni el derecho a tenerlo, pero debes reportar de inmediato cualquier cambio en tus ingresos para evitar problemas. Si ganas más de lo estimado y no lo reportas, podrías tener que devolver parte del subsidio que te dieron para pagar tu plan al presentar tus impuestos. Si ganas menos de lo que declaraste en tu aplicación, podrías calificar para más ayuda y estar pagando de más. En Tampa, TuSeguroMedico.com puede ayudarte a realizar estos cálculos y cambios de forma gratuita y eficiente durante todo el año.
Debes elegir un plan con un Máximo Gasto de Bolsillo accesible para ti. El embarazo incluye múltiples visitas al médico y a especialistas, exámenes, parto y posible hospitalización, por lo que el Máximo Gasto Anual de bolsillo es clave. En Tampa, muchos hospitales como Tampa General o St. Joseph’s Women’s Hospital está incluido en redes específicas. Asegúrate bien de que tu plan médico los cubra si prefieres atenderte allí.
Depende de varios factores. Solo puedes cambiar de plan médico durante el Período de Inscripción Abierta que va desde noviembre hasta enero o si calificas para un Periodo de inscripción Especial de 60 días como pérdida de empleo, mudanza a otra área de servicio, nacimiento de un hijo o cambio de estatus migratorio. En TuSeguroMedico.com te ayudamos a determinar si calificas y a gestionar el cambio en cuestión de minutos, sin costo alguno.
Busque el hospital y al médico en el directorio digital del producto exacto y confirme directamente con el proveedor. Verifique el nombre del plan, el año, la ubicación y el profesional. No se base solamente en el nombre de la aseguradora.
Antes de afirmar que el servicio no tiene costo, la agencia debe publicar una política clara sobre su compensación y cualquier posible conflicto de intereses. Los agentes y las agencias reciben una compensación directa por parte de la aseguradora.

En TuSeguroMédico.com contamos con un equipo calificado que suma más de 20 años de experiencia en el sector de seguros de salud.
Hospitales y redes médicas del área de Tampa
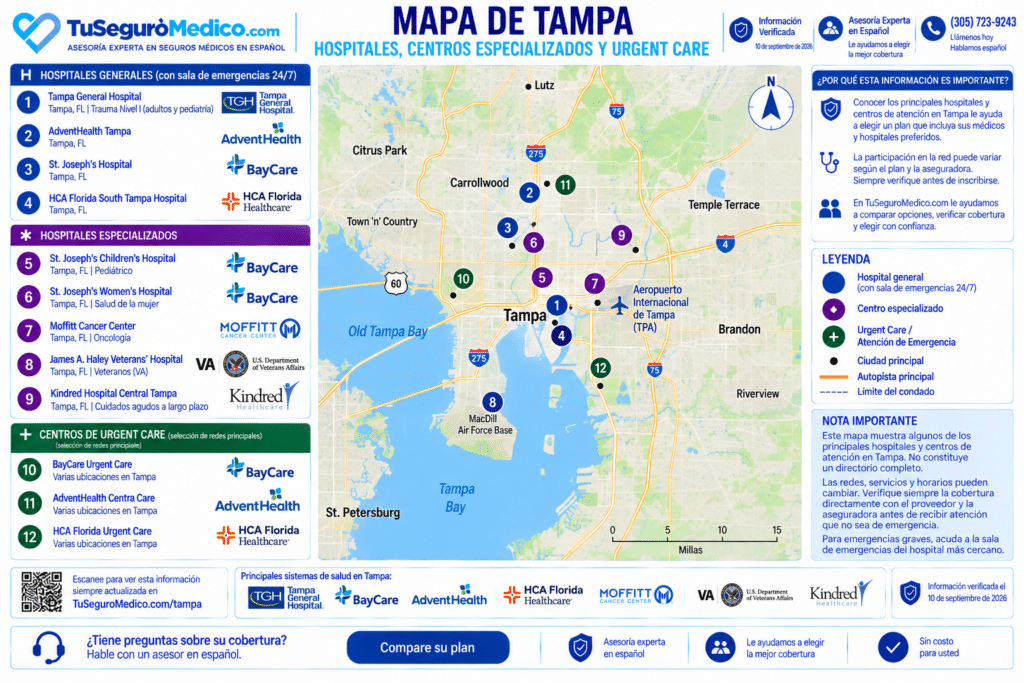
Tampa cuenta con varios sistemas de atención de urgencia relevantes. Entre ellos se encuentran Tampa General Hospital y BayCare, incluidos St. Joseph’s Hospital, St. Joseph’s Women’s Hospital y St. Joseph’s Children’s Hospital, AdventHealth Tampa, centros de HCA Florida Healthcare y Moffitt Cancer Center. Tampa General se identifica como un centro médico académico y como el primer y único centro de trauma de nivel I para adultos y pediatría en Tampa Bay; BayCare informa de una red regional de hospitales y otros centros de atención. Esta lista sirve para orientar la búsqueda, no para afirmar que todos esos centros aceptan un plan determinado. La participación puede variar por:
- Compañía aseguradora.
- Nombre y tipo del plan.
- Año del plan.
- Ubicación o campus.
- Médico o grupo profesional que presta el servicio.
- Nivel de red o acuerdo específico.
Si usted necesita atención especializada, por ejemplo, oncología en Moffitt o maternidad en St. Joseph’s Women’s Hospital o seguimiento en Tampa General; la comprobación de la red debe realizarse antes de comparar precios. Un plan económico pierde valor si no incluye el sistema de atención que usted necesita.
Atención primaria, atención urgente o sala de emergencias
La red también debe ser práctica para la atención cotidiana. Revise la distancia y los horarios de los médicos de atención primaria, pediatras, especialistas, laboratorios y centros de atención urgente. La atención médica de urgencia suele ser apropiada para problemas que requieren una evaluación rápida, pero que no parecen poner en peligro la vida. Una emergencia médica debe atenderse de inmediato; no retrase la atención para realizar una verificación administrativa. Después, revise las explicaciones sobre los beneficios y comuníquese con el plan o con su agencia de seguros médicos si encuentra algún problema de facturación.
Fuentes gubernamentales utilizadas
Fechas y plazos de inscripción de HealthCare.gov – Período Especial de Inscripción – Crédito fiscal para la prima – Ahorros en la prima mensual – Reducciones de costos compartidos – Categorías Bronze, Silver, Gold y Platinum – Costos totales: prima, deducible y gastos de bolsillo – Máximo de gastos de bolsillo y límites para 2027 – Comparación de redes HMO, PPO, POS y EPO – Renovación, actualización o cambio de plan – Opciones de cobertura fuera de la Inscripción Abierta
Conozca a nuestro lider
Juan Ignacio Baldrich es el fundador y CEO de TuSeguroMedico.com; agente de seguros licenciado desde 2010 (Licencia 2-15 P230623, NPN 15714451). Durante más de 15 años ha ayudado a familias, profesionales y emprendedores a navegar el complejo sistema de seguros de salud en Estados Unidos, incluyendo Obamacare, Medicare, seguros de vida y protección financiera.
Su experiencia combina seguros, planificación financiera y liderazgo en la industria de la salud, permitiéndole ofrecer recomendaciones basadas en las necesidades reales de cada persona, no en una sola compañía de seguros. Como parte de nuestro compromiso con la transparencia, puede consultar su biografía completa, licencias verificables y reseñas de clientes reales. Verifica mi licencia en el Florida Department of Financial Services (https://licenseesearch.fldfs.com/) o en NIPR (https://nipr.com/). Última actualización: Julio/2026 Ver biografía completa →

Para consultas y cotizaciones de planes de salud, dentales o medicare advantage en Tampa, puedes llamarnos directamente al (305) 723-9243 o agendar una cita en el horario que mas te convenga.

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach