Mantente al día con nosotros


Cumpliendo 65 en Orlando: Medicare Advantage 2027 en español


Asesoría en español para cumplir 65 en Orlando
Escríbanos por WhatsApp para recibir atención inmediata
Cumpliendo 65 en Orlando: lo que debe hacer para entrar a Medicare
Si está cumpliendo 65 años en Orlando, aquí tiene una guía para entender lo que debe hacer: cuándo inscribirse en las Partes A y B, cómo evitar las multas, cuándo elegir un plan Medicare Advantage y qué planes existen en el condado de Orange para 2027. Toda la información que verá a continuación proviene del manual oficial de Medicare y Usted 2027, de Medicare.gov y del Informe de los Fideicomisarios de Medicare de 2026. En TuSeguroMedico.com le explicamos cada paso en español y le inscribimos en su plan, sin costo para usted.
Paso 1: Conozca su Período Inicial de Inscripción
- Cuánto dura: 7 meses. Empieza 3 meses antes del mes en que cumple 65 años, incluye ese mes y termina 3 meses después, según el manual oficial de Medicare y Usted 2027.
- Si su cumpleaños es el día 1 del mes: el período empieza 4 meses antes del mes en que cumple 65 años y termina 2 meses después.
- Ejemplo del manual: si cumple 65 años el 2 de junio, su período va de marzo a septiembre. Si cumple 65 años el 1 de junio, va de febrero a agosto.
- Cuándo empieza su cobertura de Medicare: si se inscribe en los 3 primeros meses, su cobertura empieza el primer día del mes de su cumpleaños. Si se inscribe en el mes de su cumpleaños o en los 3 meses siguientes, su cobertura comienza el primer día del mes siguiente al de su inscripción.
Paso 2: Inscríbase en la Parte A y la Parte B de Medicare
- Si ya recibe beneficios del Seguro Social: obtiene las Partes A y B automáticamente desde el primer día del mes en que cumple 65 años. Su tarjeta de Medicare le llegará por correo 3 meses antes de su cumpleaños, según el manual oficial de Medicare y Usted 2027.
- Si todavía no recibe beneficios del Seguro Social: tiene que inscribirse. El manual indica que se debe comunicarse con el Seguro Social 3 meses antes de cumplir 65 años. Se inscribe en SSA.gov/es/medicare/sign-up o llamando al Seguro Social al 1-800-772-1213 (TTY: 1-800-325-0778).
- La Parte A (seguro de hospital): esta Parte no paga una prima mensual si usted o su cónyuge pagó los impuestos de Medicare mientras trabajaba.
- La Parte B (seguro médico): la prima estándar tiene un costo de $202.90 al mes en 2026. Para el año 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta un costo de $209.50 al mes. Si sus ingresos de 2024 superaron los $109,000 en su declaración de impuestos individual o $218,000 en su declaración de impuestos conjunta, en 2026 deberá pagar además un ajuste por ingresos (IRMAA). Vea todos los costos relacionados con este tema en nuestra guía titulada «Cuánto cuesta Medicare en Florida»
Si sigue trabajando o tiene un plan del Mercado de Seguros
- Seguro de su empleador actual: si usted o su cónyuge continúan trabajando y tienen un seguro médico grupal a través de una empresa con 20 o más empleados, pueden posponer la inscripción en la Parte B. Podrán inscribirse en cualquier momento mientras mantengan esa cobertura activa o dentro de los 8 meses posteriores a la finalización del empleo o la pérdida del seguro (lo que ocurra primero), sin tener que pagar multas por inscripción tardía. Si la empresa tiene menos de 20 empleados, debe inscribirse en Medicare al cumplir 65 años para evitar vacíos de cobertura y penalidades.
- COBRA y seguro médico de jubilado: no se consideran cobertura de un empleo activo, por lo que no activan un Período Especial de Inscripción (SEP) de 8 meses. Debe inscribirse en Medicare durante su período inicial para evitar penalidades de por vida.
- Plan del Mercado de Seguros (Obamacare): debe inscribirse en Medicare al ser elegible por primera vez y coordinar la cancelación de su póliza del Mercado de Seguros. Al calificar para la Parte A sin prima, pierde el derecho a los subsidios federales. Mantener la ayuda del Mercado de Seguros tras volverse elegible para la Parte A le obligará a devolver al IRS la totalidad de esa ayuda al presentar su declaración de impuestos.
Las multas que debe evitar
- Multa de la Parte B: si no se inscribe durante su período inicial y no cuenta con cobertura grupal activa acreditable, su prima mensual aumentará un 10% por cada período completo de 12 meses en que pudo haber tenido la Parte B y no lo hizo. Esta penalidad es de por vida y se suma a su prima mientras conserve la Parte B.
- Multa de la Parte D (medicamentos recetados): Si pasa 63 días consecutivos o más sin cobertura de medicamentos recetados acreditable, tendrá que pagar una penalidad mensual de por vida. Esta se calcula multiplicando el 1% de la prima básica nacional ($41.33 para 2027) por la cantidad de meses completos sin cobertura y se redondea al centavo más cercano, según el manual oficial de Medicare y Usted 2027.
- Multa de la Parte A: solo aplica a personas que deben comprar la Parte A por no haber acumulado los 40 créditos del Seguro Social y no la adquieren cuando son elegibles por primera vez. En este caso la prima mensual aumenta un 10% y se paga durante el doble de años que duró el retraso en la inscripción. A diferencia de las multas de las Partes B y D, esta penalidad no es de por vida.
Paso 3: Elija entre Medicare Original, Medigap y Medicare Advantage
- Medicare Original: le permite atenderse con cualquier médico u hospital que acepte Medicare en todo Estados Unidos, sin necesidad de referidos. En la Parte B, generalmente pagará el 20% de coseguro sobre la cantidad aprobada por Medicare, una vez cubierto el deducible anual de $283 en 2026 (proyectado en $300 para 2027). No cuenta con la protección de un límite máximo de gastos de su bolsillo (MOOP) y requiere comprar un plan independiente para medicamentos recetados (Parte D), según el manual oficial de Medicare y Usted 2027.
- Seguro suplementario (Medigap): los planes Medigap ayudan a cubrir los costos compartidos de Medicare Original, como el 20% de la Parte B y los deducibles. Su Período de Inscripción Abierta de Medigap dura solo 6 meses, a partir del primer día del mes en que cumple 65 años y tiene activa la Parte B. Durante esta ventana de tiempo tiene derecho garantizado a la emisión, sin ningún tipo de preguntas sobre su salud. Si deja pasar este plazo, las aseguradoras pueden exigirle una evaluación médica, cobrarle primas significativamente más altas o rechazarle la póliza al momento de solicitarla.
- Medicare Advantage: esta es una alternativa integrada ofrecida por aseguradoras privadas aprobadas por Medicare. Para inscribirse en un plan de Medicare Advantage, debe tener activas la Parte A y la Parte B y continuar pagando su prima de la Parte B. Estos planes tienen la protección de un límite anual de gastos de su bolsillo y la gran mayoría de estos planes incluye la cobertura de medicamentos recetados y beneficios adicionales como servicios dentales, de visión y de audición. Operan a través de redes de proveedores: los planes tipo HMO requieren atención dentro de la red, mientras que los planes tipo PPO permiten la atención fuera de la red, con costos compartidos mayores.
Paso 4: Si elige Medicare Advantage al cumplir 65
- Cuándo inscribirse (Período Inicial): puede inscribirse durante su Período Inicial de Inscripción (IEP), una ventana de 7 meses que incluye los 3 meses anteriores al mes de su cumpleaños 65, el mes en que cumple los 65 y los 3 meses posteriores, según el manual oficial de Medicare y Usted 2027.
- Si cambia de opinión (Período de prueba inicial): si se inscribe en un de plan Medicare Advantage durante su IEP, cuenta con los primeros 3 meses de cobertura activa para cambiarse a otro plan de Medicare Advantage o volver al Medicare Original. Además, si es la primera vez que se inscribe en un plan Medicare Advantage al cumplir 65 años, la ley federal le otorga un período de prueba de 12 meses, lo que le permite regresar a Medicare Original y adquirir una póliza suplementaria (Medigap) sin preguntas sobre su estado de salud ni evaluación médica.
- Períodos de cambio anuales:
- Del 15 de octubre al 7 de diciembre (AEP): Período de Inscripción Abierta anual, en el que cualquier beneficiario de Medicare puede cambiar de plan Medicare Advantage, volver al Medicare Original o ajustar su cobertura de medicamentos recetados para el año siguiente, con fecha de efectividad el 1 de enero.
- Del 1 de enero al 31 de marzo (MA OEP): si ya está inscrito en un plan de Medicare Advantage, tiene la oportunidad de cambiarse una sola vez a otro plan de Medicare Advantage o volver al Medicare Original; con la opción de agregar un plan de medicamentos recetados Parte D independiente. Su nueva cobertura entra en vigencia el primer día del mes siguiente a la fecha de solicitud.
Panorama de Medicare Advantage en el año 2027: Condado de Orange
Para el año 2027, la oferta en el condado de Orange cuenta con 106 planes disponibles en Medicare.gov (frente a 123 planes en 2026), lo que refleja ajustes y consolidaciones de opciones por parte de las aseguradoras.
- Primas mensuales: 96 de los 106 planes se ofrecen con una prima mensual de $0. Recuerde que el beneficiario debe seguir pagando la prima estándar de la Parte B, salvo que cuente con ayuda completa de Medicaid o elija un plan con reducción de la prima (giveback).
- Tipos de planes y redes: 71 planes tipo HMO: red cerrada con médico de cabecera y referidos requeridos. 14 planes tipo HMO-POS: modalidad HMO con opción de punto de servicio fuera de la red para ciertos servicios médicos. 15 planes tipo PPO locales: libertad para atenderse fuera de la red con mayor costo compartido y sin necesidad de referidos. 6 planes tipo PPO regionales (RPPO): redes ampliadas diseñadas a nivel regional.
- Planes para necesidades especiales: 35 planes D-SNP para personas con doble elegibilidad (Medicare y Medicaid). 20 planes C-SNP: diseñados para beneficiarios con condiciones crónicas específicas como la diabetes, la insuficiencia cardíaca o trastornos cardiovasculares. 6 planes I-SNP: para personas que residen en hogares de ancianos o requieren un nivel de cuidado institucional.
- Reducción de la prima de la Parte B: 42 planes devuelven parte o la totalidad de la prima de la Parte B directamente a su cheque del Seguro Social. La devolución aplica únicamente a los beneficiarios que pagan su propia prima de la Parte B.
- Planes sin cobertura de medicamentos recetados (MA-only): 10 planes no incluyen cobertura de medicamentos recetados (Parte D). Están enfocados principalmente en veteranos que ya tienen cobertura de farmacia a través de la VA o de TRICARE for Life, quienes no necesitan duplicar el beneficio de medicamentos.
Estas son las compañías con las que trabajamos en el condado de Orange. En todos los planes usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca o que Medicaid la pague por usted:
- Humana: 18 planes. Por ejemplo, Humana Gold Plus H1036-146 (HMO) tiene un gasto de bolsillo máximo de $2,400 y Humana Gold Plus Giveback H1036-269 (HMO) reduce la prima de la Parte B en $156.30 al mes. Vea todos los planes de Humana en nuestra página de Humana en español.
- CarePlus: 11 planes. Por ejemplo, CareOne Plus H1019-057 (HMO-POS) tiene un máximo gasto de bolsillo de $2,000 y CareFree Platinum Giveback H1019-138 (HMO) reduce la prima de la Parte B en $170 al mes. Vea todos los planes de esta aseguradora en Florida en nuestra página de CarePlus en español.
- UnitedHealthcare: 14 planes, incluidos los del contrato H1045 de Preferred Care Partners. Por ejemplo, AARP Medicare Advantage de UHC FL-0007 H1045-030 (HMO-POS) tiene una prima mensual de $0, un máximo gasto de bolsillo de $3,900 y $0 de copago con el médico de cabecera. AARP Medicare Advantage Giveback from UHC FL-40 H1045-071 (HMO-POS) reduce $150 al mes la prima de la Parte B, con un deducible médico de $500 y un máximo gasto de bolsillo de $7,150.
- Simply Healthcare: tiene 2 planes, ambos para personas con Medicare y Medicaid (D-SNP).
HealthSun y Preferred Care Network no tienen planes en el condado de Orange para 2027, según Medicare.gov. Compare los planes de su área de servicio en nuestra página titulada Planes de Medicare en Orlando. ¿Cumple 65 años y no sabe qué plan le conviene? Llámenos al (305) 723-9243. Revisamos sus médicos y sus medicamentos y le inscribimos en el plan que elija, sin costo para usted.
El error más costoso al cumplir 65 años: quedarse en el plan del Mercado de Seguros (Obamacare)
Si actualmente cuenta con una póliza a través del Mercado de Seguros, esta advertencia es fundamental:
- No otorga período especial: Según el manual oficial de Medicare y Usted 2027, un plan individual del Mercado no cuenta como cobertura de un empleo activo. Mantenerlo no le da derecho a posponer Medicare sin penalidad.
- Multa vitalicia de la Parte B: Si no se inscribe en Medicare durante su Período Inicial de Inscripción, la ventana de 7 meses al cumplir 65 años, su cobertura médica se retrasará y acumulará un recargo permanente del 10% por cada 12 meses de demora en el pago de su prima mensual de la Parte B.
- Obligación de devolver los subsidios al IRS: A partir del mes en que califica para la Parte A sin prima, pierde por ley el derecho a recibir el crédito fiscal del Mercado de Seguros. Si no cancela el plan a tiempo, deberá reembolsar la ayuda económica recibida al presentar su declaración de impuestos (Formulario 8962).
- La baja no ocurre sola: el Mercado de Seguros no cancela su póliza automáticamente; la transición debe coordinarse con anticipación para que Medicare inicie el primer día del mes en que cumple 65 años y la póliza del Mercado finalice el día anterior. Si tiene dependientes en el plan, sus coberturas deben reconfigurarse para que no pierdan su protección.
Planifique con tiempo: Analizar su caso 3 meses antes de su cumpleaños 65 garantiza una transición limpia, sin duplicidad de primas, sin vacíos de cobertura médica y sin sanciones fiscales ante el IRS.
Cómo le ayudamos a dar el paso a Medicare al cumplir 65 en Orlando
- Planificamos sus fechas clave: calculamos su Período Inicial de Inscripción (la ventana de 7 meses) e iniciamos el trámite 3 meses antes de su cumpleaños para que su cobertura comience sin un solo día de retraso.
- Gestionamos su inscripción en Medicare: le guiamos paso a paso para tramitar la Parte A y la Parte B directamente ante la Administración del Seguro Social (SSA), asegurando que sus documentos se procesen correctamente.
- Coordinamos su transición sin multas: evaluamos su situación personal, ya sea que provenga de un seguro de desempleo vigente, Medicaid o del Mercado de Seguros y coordinamos las fechas exactas de cancelación para evitar penalidades vitalicias y cobros imprevistos del IRS.
- Comparamos las opciones de su área de servicio: analizamos de forma transparente las diferencias entre Medicare Original con Medigap y la oferta de planes Medicare Advantage disponibles en el condado de Orange y Florida Central.
- Verificamos sus médicos de preferencia, hospitales y recetas: comprobamos que sus doctores de cabecera, especialistas y centros de salud preferidos, como AdventHealth u Orlando Health, estén dentro de la red de su plan y que sus medicamentos recetados estén en el formulario de su plan.
- Acompañamiento integral en español y sin costo: realizamos su inscripción oficial en el plan que usted elija, resolvemos sus dudas y le brindamos respaldo continuo año tras año, sin ningún costo adicional para usted.
Lo que cambia para quien cumple 65 en Orlando en 2027
- Menos planes en Orange: Medicare.gov muestra 106 planes Medicare Advantage para 2027, frente a 123 en 2026. Los planes que no son para necesidades especiales (SNP) pasan de 59 a 45.
- Compañías: Humana pasa de 23 a 18 planes en el condado de Orange, CarePlus de 12 a 11 y UnitedHealthcare de 13 a 14. Simply Healthcare pasa de tener 8 a 2 planes y para el año 2027, solo tendrá planes D-SNP en el condado de Orange.
- Medicamentos recetados: en 2027, el deducible de medicamentos recetados de cualquier plan no puede superar los $700 y el máximo gasto de bolsillo por medicamentos recetados cubiertos tiene un límite de $2,400, según el manual oficial de Medicare y Usted 2027.
- Prima de la Parte B: $202.90 al mes en 2026 y un costo de $209.50 mensuales proyectado para 2027 por el Informe de los Fideicomisarios de Medicare de 2026.
Elaboramos con más detalle los cambios de Medicare en 2027 en nuestra página titulada «Cambios en Medicare 2027″.
En TuSeguroMedico.com somos miembros de la Cámara de Comercio de Orlando, un vínculo que refleja nuestro compromiso con la comunidad y las familias hispanas de la ciudad. Si está por cumplir 65 años en Orlando, le ofrecemos orientación en español para comprender sus opciones de Medicare Advantage para 2027 y comparar planes según sus médicos, medicamentos y presupuesto. Nuestro acompañamiento comienza con sus preguntas y continúa después de la inscripción, para que cuente con apoyo al utilizar su cobertura.

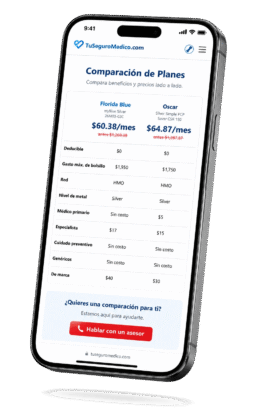
Compare en línea los planes Medicare Advantage de Orlando de manera fácil y rápida.
Compare planes y si tiene dudas, llámenos al (305) 723-9243
Preguntas frecuentes sobre cumplir 65 años en Orlando
Durante su Período Inicial de Inscripción: Son 7 meses que empiezan 3 meses antes del mes en que cumple 65 años y terminan 3 meses después del mes en que cumple 65, según el manual oficial de Medicare y Usted 2027. Si se inscribe en los 3 primeros meses, su cobertura empieza el primer día del mes de su cumpleaños.
Sí, si ya recibe beneficios del Seguro Social. En ese caso, las Partes A y B las obtiene desde el primer día del mes en que cumple 65 años, y su tarjeta le llega 3 meses antes. Si no recibe esos beneficios, tiene que inscribirse en el Seguro Social llamando al 1-800-772-1213.
La prima estándar es de $202.90 al mes en 2026, según el manual oficial de Medicare y Usted 2027. Para 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta $209.50 al mes. Con ingresos más altos se paga además un ajuste por ingresos (IRMAA).
Su cobertura corre el riesgo de retrasarse y su prima de la Parte B sube hasta un 10% por cada período completo de 12 meses en que pudo tenerla y no se inscribió. Esa multa la paga mientras tenga la Parte B, lo que quiere decir que es perpetua. Si tiene cobertura de su empleador actual o del de su cónyuge, tiene un período especial para inscribirse, por lo general sin multa.
Si tiene la Parte A y la Parte B durante su Período Inicial de Inscripción. Si se inscribe en ese período y cambia de opinión, tiene la opción de cambiar a otro plan Medicare Advantage o regresar al Medicare Original dentro de los primeros 3 meses de tener Medicare, según el manual oficial de Medicare y Usted 2027.
El manual oficial de Medicare y Usted 2027 indica que se debe inscribir en Medicare cuando se sea elegible por primera vez y cancelar el plan del Mercado. Si sigue recibiendo la ayuda del Mercado de Seguros después de tener la Parte A sin prima, deberá devolverla al presentar su declaración de impuestos.
Medicare.gov muestra 106 planes de Medicare Advantage en el condado de Orange para 2027. De ellos, 96 tienen $0 de prima mensual. Usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca o que Medicaid la pague por usted.
Sí, le atendemos en español de principio a fin y le inscribimos en el plan que elija. La asesoría no le cuesta nada: las aseguradoras nos pagan directamente por nuestro trabajo como agentes independientes.
Nuestro equipo le acompaña en español desde su Período Inicial de Inscripción hasta su primer plan Medicare Advantage en Orlando.
Ayuda para pagar Medicare si tiene ingresos limitados
- Los Programas de Ahorros de Medicare permiten a las personas con ingresos y recursos limitados recibir apoyo estatal para cubrir los costos esenciales de su cobertura médica. El nivel de mayor protección es el Programa Medicare para el Beneficiario Calificado (QMB), el cual paga la prima mensual de la Parte B y la de la Parte A en caso de que la persona deba comprarla; además, la ley federal prohíbe terminantemente a cualquier proveedor médico cobrarle deducibles, copagos o coaseguros por servicios cubiertos por Medicare. Para quienes superan ligeramente los límites de ingresos de QMB, existen el Programa de Beneficiarios de Bajos Ingresos (SLMB) y el Programa para Individuos Calificados (QI), ambos programas estan destinados a cubrir el costo mensual de la prima de la Parte B. El Programa para Individuos Incapacitados y Empleados Calificados (QDWI) asiste a personas menores de 65 años con una discapacidad que volvieron a trabajar cubriendo su prima de la Parte A, todo ello esta respaldado por la informacion oficiales de la guia Medicare y Usted 2027.
- La Ayuda Adicional: para el año 2027, los límites financieros para calificar a la Ayuda Adicional o «Extra Help« se ajustan al alza siguiendo las nuevas directrices federales de pobreza y el costo de vida publicados por CMS, situando los ingresos anuales proyectados para una persona soltera en torno a los $24,700 a $25,100 con recursos inferiores a aproximadamente $18,600, mientras que para una pareja casada que vive junta los ingresos se ubican entre $33,500 y $34,100 con un maximo de recursos cercano a los $37,200; cifras que ya contemplan la reserva legal para gastos funerarios y excluyen la vivienda principal y el vehículo. A su vez, los umbrales mensuales de los Programas de Ahorros de Medicare (MSP) se actualizan a aproximadamente $1,300 para QMB, $1,560 para SLMB y $1,750 para QI a nivel individual, manteniéndose vigente la regla de calificación automática que otorga el subsidio completo de medicamentos recetados del 100% sin necesidad de trámites adicionales a quienes ya cuenten con cualquiera de estos tres niveles de asistencia estatal o reciban Seguridad de Ingreso Suplementario (SSI).
Le explicamos cómo solicitarla en nuestra guía de Ayuda Adicional. Si tiene Medicare y Medicaid, lea también cómo funcionan Medicare y Medicaid juntos en Florida y nuestra guía de planes D-SNP.
Fuentes de información y verificación
- Medicare.gov: buscador de planes 2027: 106 planes Medicare Advantage en el condado de Orange, primas, tipos de plan, planes para necesidades especiales, reducción de la Parte B, planes sin medicamentos y planes por compañía.
- Medicare.gov: buscador de planes 2026: 123 planes Medicare Advantage en Orange en 2026 y planes por compañía, para comparar con 2027.
- Medicare.gov: Humana Gold Plus H1036-146 (HMO), Orange, 2027: gasto máximo.
- Medicare.gov: Humana Gold Plus Giveback H1036-269 (HMO), Orange, 2027: reducción de la Parte B.
- Medicare.gov: CarePlus CareOne Plus H1019-057 (HMO-POS), Orange, 2027: gasto máximo.
- Medicare.gov: CarePlus CareFree Platinum Giveback H1019-138 (HMO), Orange, 2027: reducción de la Parte B.
- Medicare.gov: AARP Medicare Advantage from UHC FL-0007 H1045-030 (HMO-POS), Orange, 2027: prima, gasto máximo y copago con el médico de cabecera.
- Medicare.gov: AARP Medicare Advantage Giveback from UHC FL-40 H1045-071 (HMO-POS), Orange, 2027: reducción de la Parte B, deducible y gasto máximo.
- Medicare.gov: Simply Complete Platinum H5471-118 (HMO D-SNP), Orange, 2027: plan D-SNP de Simply en Orange.
- Medicare.gov: Simply Integrated Platinum H5471-135 (HMO D-SNP), Orange, 2027: plan D-SNP de Simply en Orange.
- CMS: directorio de planes Medicare Advantage (MA Plan Directory), página actualizada el 5 de octubre de 2026: el contrato H1045 es de Preferred Care Partners, Inc., de UnitedHealthcare.
- Informe de los Fideicomisarios de Medicare de 2026, página 87: prima de la Parte B de $202.90 en 2026 y prima estimada de $209.50 al mes para 2027.
- Medicare y Usted 2027, página 11: Medicare Original y Medicare Advantage: médicos, límite de gastos y cobertura de medicamentos.
- Medicare y Usted 2027, página 15: inscripción automática en las Partes A y B, tarjeta 3 meses antes y cómo inscribirse si no recibe beneficios del Seguro Social.
- Medicare y Usted 2027, página 17: Período Inicial de Inscripción, cumpleaños el día 1, inicio de la cobertura y Período Especial de Inscripción por cobertura del empleador.
- Medicare y Usted 2027, página 18: COBRA no cuenta como cobertura de un empleo actual.
- Medicare y Usted 2027, página 19: COBRA y seguro de jubilado no son cobertura de un empleo actual; con cobertura del Mercado debe inscribirse en Medicare cuando es elegible por primera vez.
- Medicare y Usted 2027, página 20: cancelar el plan del Mercado y devolver la ayuda recibida después de tener la Parte A sin prima.
- Medicare y Usted 2027, página 22: Parte A sin prima y multa de la Parte A.
- Medicare y Usted 2027, página 23: prima estándar de la Parte B de $202.90 en 2026, ajuste por ingresos (IRMAA) y multa de la Parte B.
- Medicare y Usted 2027, página 32: deducible de la Parte B de $283 en 2026, coseguro del 20% y sin límite anual en el Medicare Original.
- Medicare y Usted 2027, página 69: límite anual de gastos y reducción de la prima de la Parte B en Medicare Advantage.
- Medicare y Usted 2027, página 70: cómo funcionan los planes HMO y HMO-POS.
- Medicare y Usted 2027, página 74: Medicare Advantage exige la Parte A y la Parte B, inscripción en el Período Inicial y cambio dentro de los primeros 3 meses.
- Medicare y Usted 2027, página 75: Período de Inscripción Abierta de Medicare Advantage.
- Medicare y Usted 2027, página 81: Período de Inscripción Abierta de Medigap.
- Medicare y Usted 2027, página 84: Período de Inscripción Abierta del 15 de octubre al 7 de diciembre.
- Medicare y Usted 2027, página 86: deducible de medicamentos de hasta $700 en 2027.
- Medicare y Usted 2027, página 87: límite de $2,400 en medicamentos y multa de la Parte D por 63 días sin cobertura válida.
- Medicare y Usted 2027, página 88: cálculo de la multa de la Parte D con la prima básica nacional de $38.99 en 2026.
- Medicare y Usted 2027, página 95: Programas de Ahorros de Medicare: QMB, SLMB, QI y QDWI.
- Medicare y Usted 2027, página 96: límites de la Ayuda Adicional en 2026 y calificación automática con QMB, SLMB o QI.
- Medicare y Usted 2027, página 99: teléfono del Seguro Social.
Contenido actualizado y verificado el día 10/12/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451),
con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.
Juan Ignacio Baldrich, CEO de TuSeguroMedico.com
Juan Ignacio Baldrich es el fundador y CEO de TuSeguroMedico.com y agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Además de Florida, mantiene licencias activas en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Con más de 15 años de experiencia asesorando a familias, profesionales y emprendedores en Estados Unidos, combina conocimientos en seguros médicos, Medicare y planificación financiera para ayudar a las personas a tomar decisiones informadas sobre su salud y su protección financiera. Entre 2011 y 2014 se desempeñó como asesor financiero independiente, registrado bajo la licencia Serie 65 en Florida y operó conforme a un estándar fiduciario. También ocupó cargos de liderazgo en el sector de seguros y relaciones con proveedores médicos antes de fundar Panel Development Partners Agency en 2019.
Como parte de nuestro compromiso con la transparencia, esta página incluye su biografía, licencias verificables y reseñas de clientes reales. Verifique sus credenciales en el Florida Department of Financial Services o a través del National Insurance Producer Registry (NIPR). Ver biografía completa.
Esta página es solo para fines informativos y no constituye asesoría médica, legal ni fiscal. Los beneficios y los costos cambian según la persona, el condado y el plan. Los planes tienen limitaciones y exclusiones. Los nombres de las compañías de seguros y de sus planes son de sus dueños. TuSeguroMedico.com es una agencia de seguros independiente: no es ninguna de estas compañías y no habla en su nombre. Esta página está administrada por Panel Development Partners Agency, una agencia de seguros autorizada (número de licencia: L106402). TuSeguroMedico.com es un sitio web no gubernamental, no afiliado ni respaldado por el gobierno de Estados Unidos, Healthcare.gov ni el programa federal Medicare.

¿Cumple 65 en Orlando? Llámenos al (305) 723-9243 o agende una cita en el horario que más le convenga. ¡Estamos aquí para ayudarle!.

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach