Mantente al día con nosotros


Seguros Médicos en Florida para 2027


Asesoría profesional de seguros médicos en Florida
Contáctanos por Whatsapp para recibir atención al instante
Guia completa de seguros de salud en Florida para 2027
Florida es uno de los estados con mayor crecimiento poblacional de Estados Unidos y uno de los lugares donde viven millones de familias hispanas que trabajan, emprenden y construyen un futuro para sus hijos. Ciudades como Miami, Orlando, Tampa, Jacksonville y Fort Lauderdale albergan diversas comunidades que dependen cada vez más de un sistema de salud complejo y costoso. En este contexto, contar con seguros médicos en Florida no solo es una decisión responsable, sino también una herramienta fundamental para proteger el bienestar y la estabilidad económica de las familias. El sistema de salud en Florida ofrece acceso a hospitales de clase mundial, especialistas altamente capacitados y tratamientos médicos avanzados. Sin embargo, estos servicios también pueden generar gastos extremadamente elevados si no se cuenta con una cobertura médica adecuada. Una hospitalización inesperada, una cirugía o el tratamiento de una enfermedad crónica puede generar facturas médicas por decenas de miles de dólares. Por esta razón, elegir adecuadamente un seguro médico se ha convertido en una prioridad para miles de hogares en Florida.
Seguros médicos Obamacare en Florida
Los planes de Obamacare bajo la Ley de Cuidado de Salud a Bajo Precio (ACA) siguen siendo una de las principales opciones para las familias que no cuentan con seguro médico a través de su empleo. Estos planes están diseñados para ofrecer una cobertura integral que incluye consultas médicas, hospitalización, atención de especialistas, medicamentos recetados, atención preventiva, maternidad, salud mental y servicios pediátricos. Uno de los mayores beneficios del denominado Marketplace es la disponibilidad de subsidios federales, que pueden reducir significativamente el costo mensual del seguro según el ingreso del hogar. Muchas familias en Florida califican para estos subsidios, lo que les permite acceder a una cobertura médica de calidad con primas mensuales considerablemente más bajas. Sin embargo, elegir el plan correcto requiere analizar mucho más que el precio mensual. Los planes de salud de Obamacare incluyen diferentes estructuras de costos compartidos, como deducibles, copagos, coaseguros y un máximo de gastos de bolsillo. Un plan con una prima baja puede implicar costos significativamente mayores en caso de hospitalización o de un tratamiento especializado. Por esta razón, comparar cuidadosamente las opciones disponibles es una de las decisiones más importantes que una familia puede tomar.
Asesoría profesional de seguros médicos en Florida
La asesoría en español tiene especial importancia en Florida. De sus 23.4 millones de residentes, el 29.2% es hispano, el 21.9% nació fuera del país y el 30.6% habla en casa un idioma distinto del inglés, según el U.S. Census Bureau. Además, el 13.6% de los menores de 65 años no tiene seguro médico, frente al 9.6% a nivel nacional, según el mismo U.S. Census Bureau. Elegir un seguro médico en Florida requiere entender tres aspectos del estado:
- Florida no amplió Medicaid. Para muchos adultos, alcanzar el 100% del Nivel Federal de Pobreza determina si pueden recibir ayuda para pagar un plan o si quedan sin acceso a Medicaid y sin subsidio.
- La inscripción se realiza a través de HealthCare.gov. Se aplican sus fechas y las reglas federales de verificación.
- El mercado cambia cada año más que el de cualquier otro estado. Las primas aprobadas para 2026 aumentaron en promedio un 31.5% y cinco aseguradoras se retirarán en 2027.
En TuSeguroMedico.com revisamos con usted todas las opciones disponibles en su condado. Le explicamos las diferencias en español y utilizamos fuentes oficiales para ayudarle a decidir. La asesoría no tiene costo para usted, porque la aseguradora paga a los agentes.
¿Qué debe incluir un buen seguro médico en Florida?
Una red médica que responda a sus necesidades personales. Su médico de cabecera, sus especialistas y el hospital de emergencias las 24 horas más cercano a su casa deben estar dentro de la red del plan específico. No basta con que acepten otros planes de la misma aseguradora.
- Cobertura para sus medicamentos recetados. Cada medicamento que usted toma debe figurar en el formulario de su plan. Antes de inscribirse, también debe conocer el nivel de copago que le corresponde.
- Un costo total que pueda pagar. Revise todos los costos compartidos de su plan: la prima mensual, el deducible, los copagos, el coaseguro y el máximo gastos de bolsillo. Compare cuánto pagaría en un año normal y cuánto podría gastar si necesita una hospitalización.
- Todo el subsidio que le corresponde. Además del crédito fiscal que reduce la prima, su ingreso puede darle acceso a una reducción de costos compartidos. Este beneficio está disponible únicamente en los planes Silver.
Una red médica que usted realmente utilice
Cada plan cuenta con una red de médicos, laboratorios y hospitales con precios negociados por la aseguradora. La cobertura fuera de esa red depende del tipo de plan: los HMO y EPO no cubren la atención fuera de la red, salvo en emergencias; los PPO sí la cubren, aunque con un costo mayor para usted, según CuidadoDeSalud.gov. En una emergencia, la ley No Surprises limita su costo al nivel de la red y prohíbe la facturación del saldo, según CMS. En Florida, la mayoría de los planes del Mercado son HMO con redes locales restringidas. Por eso, verificar los proveedores antes de inscribirse es fundamental. Los directorios de las aseguradoras en línea cambian cada mes y pertenecer a un sistema hospitalario conocido no garantiza que un centro acepte su plan. En nuestra agencia confirmamos cada nombre en el directorio vigente del plan antes de que usted firme.
Cobertura adecuada para sus medicamentos recetados
Cada plan publica un formulario que indica qué medicamentos cubre y el nivel de copago correspondiente a cada uno.Una prima baja puede dejar de ser conveniente si el plan no cubre su insulina ni su anticoagulante. En cambio, un plan con una prima mayor puede resultar más económico si incluye esos medicamentos en el nivel genérico. Los medicamentos genéricos aprobados por la FDA ofrecen el mismo beneficio clínico que los de marca, según la FDA. Pregunte por estas opciones antes de comparar las primas.
Lo que importante es el costo total del plan, no solo la prima mensual
Además de la prima, hay cuatro cifras que debe comprender para saber cuánto pagará por su atención médica, según el glosario de CuidadoDeSalud.gov:
- Deducible: la cantidad que usted paga antes de que el plan comience a pagar.
- Copago: una cantidad fija por un servicio.
- Coaseguro: el porcentaje del costo que le corresponde pagar.
- Máximo gastos de bolsillo: el límite que en 2027 tiene un tope legal de $12,000 por persona y $24,000 por familia.
El máximo de gastos de bolsillo merece especial atención: la prima anualizada más ese máximo representa lo máximo que usted pagaría en el peor año de su vida. Las cifras nacionales muestran por qué conviene hacer esta comparación. En 2026, el deducible promedio del Mercado aumentó a $3,786 por persona, un 37% más que el año anterior, según KFF. Este aumento estuvo relacionado con el cambio de muchas familias a planes Bronze para reducir la prima mensual.
Subsidios disponibles del Obamacare para personas elegibles
En 2026, más del 95% de los inscritos en Florida recibieron un crédito fiscal para pagar la prima. El subsidio promedio fue de $740 al mes y la prima neta promedio fue de $62 al mes. Después del subsidio, el 34% pagó menos de $10 al mes, según healthinsurance.org, con datos de CMS.
Crédito fiscal para la prima
Para 2027, el crédito fiscal está disponible solo para hogares miembros elegibles y con ingresos entre el 100% y el 400% del Nivel de Pobreza Federal, según el IRS. Para la cobertura de 2027 se utilizan las cifras del FPL de 2026:
- Para una persona, el 100% equivale a $15,960 y el 400% a $63,840.
- Para una familia de cuatro, el 100% equivale a $33,000 y el 400% a $132,000.
Estas cifras están publicadas en el Federal Register. Los créditos reforzados disponibles entre 2021 y 2025 vencieron el 1 de enero de 2026, según ASTHO. Con ello, se volvió a aplicar el límite del 400%: si el ingreso supera ese límite por un dólar, el crédito desaparece por completo.
Reducción de costos compartidos (CSR) en 2027
Si el ingreso de su hogar está entre el 100% y el 250% del FPL, un plan de categoría Silver con CSR permite reducir considerablemente el deducible y el máximo gasto de bolsillo. El plan categoría Silver con CSR cubre en promedio:
- El 94% de los costos para ingresos hasta el 150% del FPL.
- El 87% de los costos para ingresos hasta el 200% del FPL.
- El 73% de los costos para ingresos hasta el 250% del FPL.
Elegir un plan Bronze dentro de ese rango de ingresos implica renunciar por completo a este beneficio.
Cuánto paga usted por el plan de referencia
En 2027, su aportación máxima por el segundo plan Silver más barato de su condado se sitúa entre el 2.15% y el 10.22% de su ingreso. El crédito cubre la diferencia, según el Procedimiento de Ingresos 2026-26 del IRS, analizado por Current Federal Tax Developments.
Mantenga actualizados sus ingresos todo el tiempo
Desde el año fiscal 2026 no existe un tope de devolución. Si usted recibe más crédito del que le corresponde, deberá devolver todo el excedente al presentar su declaración de impuestos, según el IRS. Reporte al Mercado cualquier cambio en sus ingresos o en la composición de su hogar en cuanto ocurra.
Estatus migratorio y elegibilidad para recibir subsidios en 2027
Uno de los cambios de 2027 con mayor impacto en Florida afecta la elegibilidad de los inmigrantes para acceder al crédito fiscal del Mercado.A partir del 1 de enero de 2027, solo tres grupos de personas no ciudadanas califican para ese crédito:
- Residentes permanentes con green card.
- Entrantes cubanos y haitianos.
- Migrantes bajo los pactos COFA.
Los refugiados, asilados, beneficiarios de TPS y otras personas con estatus legal dejan de calificar, según el análisis de la American Medical Association y la regla final de HHS publicada por Health Affairs. CMS estima que el cambio afecta a 1.23 millones de personas en el país. Los beneficiarios de DACA quedaron fuera del Mercado desde 2025. Para las familias venezolanas, hondureñas, nicaragüenses y salvadoreñas de Florida que dependen del TPS o de un asilo pendiente, esto significa que en 2027 deberán pagar la prima completa o buscar otra vía de cobertura. Las familias cubanas y haitianas con estatus de entrante mantienen el crédito. Cada caso debe revisarse con los documentos migratorios correspondientes. Antes de conceder el crédito, el Mercado verifica el estatus mediante el sistema SAVE del DHS.
Si su ingreso está por debajo del 100% del FPL: Medicaid y KidCare están disponibles en Florida
Florida es uno de los diez estados que no ampliaron Medicaid, según KFF. Para padres con hijos menores, el límite de ingreso para Medicaid es del 26% del Nivel Federal de Pobreza, según KFF. Los adultos sin hijos menores no califican por ingreso. Como el crédito fiscal del Mercado comienza en el 100% del FPL, los adultos con ingresos por debajo de esa línea quedan en la brecha de cobertura: sin Medicaid ni subsidio. Dentro de Medicaid se encuentran las mujeres embarazadas, las personas con discapacidad y los adultos mayores con escasos recursos. Los niños cuentan con otra opción. Florida KidCare cubre a menores de 0 a 18 años, con pagos mensuales según el ingreso familiar. Nuestra agencia forma parte de los socios comunitarios registrados del Departamento de Niños y Familias de Florida, a través de la red ACCESS Florida. Esto nos permite ayudarle a presentar la solicitud de Medicaid o KidCare y reunir los documentos que exige el estado. Puede consultar nuestras páginas sobre cómo obtener cobertura para sus hijos y sobre ACCESS Florida.
Si su ingreso real está cerca del 100% del FPL, prepare la estimación que declarará al Mercado con documentos que la respalden. Desde 2027, cuando una persona declara ingresos superiores al 100%, pero los datos federales indican una cantidad menor, el Mercado solicita pruebas antes de conceder el crédito, según Health Affairs.
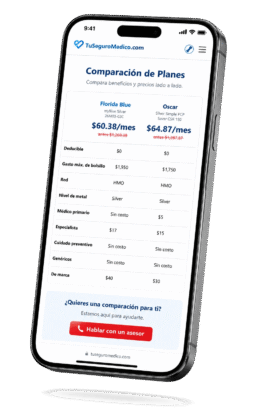
Adquiere tu seguro en línea de manera fácil y rápida. Obtén la tranquilidad que mereces con solo un clic.
¡Compara y Ahorra!

Preguntas frecuentes sobre seguros médicos en Florida 2027
- Seguro privado: Es un plan de salud contratado directamente con una aseguradora y sin la intervención de agencias federales. Suele ofrecer más opciones y flexibilidad, pero puede ser más costoso.
- Obamacare (Mercado de Seguros de Salud): Son planes ofrecidos a través del Mercado de Seguros de Salud (Health Insurance Marketplace), con subsidios disponibles según tus ingresos. Están diseñados para hacer más accesibles los seguros médicos.
- Medicare Advantage: Es una excelente opción de seguro médico para personas mayores de 65 años o con discapacidades. Incluye los servicios de la Parta A, Parte B y Parte D en un solo plan. Lo administran las aseguradoras privadas y puede incluir beneficios adicionales como visión, dental, transporte, etc.
La elegibilidad para los subsidios de Obamacare depende de tus ingresos con respecto al de tu familia. Si tus ingresos están entre el 100% y el 400% del nivel federal de pobreza, puedes calificar para un subsidio para reducir tus costos de primas y costos compartidos como copagos, deducibles, etc. Para saber con certeza, puedes utilizar la calculadora de TuSeguroMedico.com o hablar con una agencia especializada en seguros médicos.
Antes de elegir un plan, considera:
- Red de proveedores: Asegúrate de que tus médicos y hospitales preferidos estén incluidos en la red del plan.
- Costo total: No solo mires la prima mensual; evalúa también los costos compartidos, como el deducible, los copagos y el máximo de desembolso anual.
- Cobertura: Asegúrate de que el plan cubra tus necesidades específicas de salud, como medicamentos recetados y tratamientos.
- Prestaciones adicionales: Algunos planes privados ofrecen beneficios como acceso a centros de salud exclusivos o servicios de bienestar adicionales.
Directamente. Si tus ingresos cambian durante el año, es importante actualizar tu información en el Marketplace los antes posible para ajustar tu subsidio o cambiar de plan. Un aumento significativo en tus ingresos podría reducir tu subsidio, mientras que una disminución podría hacerlo mucho más accesible. Además, si dejas de calificar para un subsidio, podrías optar por un seguro privado.
Es básicamente una forma de compartir costos con la compañía de seguros. El deducible es el monto que debes pagar de tu bolsillo por los servicios de salud antes de que tu aseguradora empiece a cubrir ciertos costos. Asegúrate de comprender cuánto es tu deducible y si está dentro de tus posibilidades financieras. En algunos planes, los deducibles más bajos tienen primas más altas, y viceversa.
Sí, puedes cambiar tu plan de Medicare Advantage durante el llamado Período de Inscripción Abierta que corre desde el 15 de octubre hasta el 7 de diciembre de cada año. También puedes cambiar de plan si tienes situaciones especiales, como mudarte a otra ciudad o perder otra cobertura de salud como Medicaid. Es fundamental revisar todos los detalles de los nuevos planes para asegurarte de que cubran tus necesidades específicas.
Si tu médico actual no acepta tu seguro, puedes:
- Verificar con la aseguradora si tu médico puede ser agregado a la red o si existe un plan alternativo que lo incluya.
- Llamar a la consulta médica y preguntar qué planes de salud aceptan actualmente.
- Buscar un nuevo proveedor dentro de la red de tu plan; si no es posible, cambiar a tu médico.
- Optar por un plan más flexible: Algunos seguros médicos ofrecen cobertura fuera de la red, pero a un costo más alto.
Para obtener el mejor plan para tu familia, evalúa lo siguiente:
- Cobertura integral: Asegúrate de que cubra las necesidades médicas específicas de tu familia, desde consultas rutinarias, tratamientos, laboratorios, medicamentos específicos hasta emergencias.
- Costos adicionales: Compara no solo las primas mensuales, sino también los costos compartidos como los copagos, deducibles y otros gastos de bolsillo.
- Red de médicos y hospitales: Verifica que los proveedores y hospitales que prefieres estén en la red y que el plan tenga opciones de hospitales cercanas a tu ubicación.
- Asesoría personalizada: Considera hablar con una agencia se seguros médicos especializada que pueda ayudarte a entender mejor las opciones y elegir el plan más adecuado.

Nuestra agencia de seguros en cuenta con más de 20 años de experiencia en el sector de seguros de salud, nuestro equipo de expertos ofrece soluciones a medida y un servicio de confianza.
Opciones de seguros médicos disponibles en Florida
Planes de Obamacare (Marketplace)
Florida utiliza HealthCare.gov. En 2026 participaron 16 aseguradoras, aunque las opciones disponibles variaban según los 67 condados del estado. Los planes se organizan por categorías metálicas: Bronze, Silver, Gold y Platino. Todos estos planes cubren los diez beneficios esenciales de la ley, incluidos la maternidad, la salud mental, los medicamentos y los servicios preventivos sin copago dentro de la red, según CuidadoDeSalud.gov. Conozca más en nuestra página sobre seguros médicos de Obamacare.
Seguros médicos privados
Fuera del Mercado de Seguros, las aseguradoras ofrecen planes directos sin subsidio. Estas opciones pueden tener sentido para hogares con ingresos superiores al 400% del FPL, para personas que necesitan una red PPO nacional o para quienes pierden la elegibilidad para el crédito por su estatus migratorio en 2027. Antes de contratar, debe distinguir el tipo de cobertura. Los planes de beneficio limitado, de indemnización o de corto plazo no son seguros médicos completos: no cubren condiciones preexistentes ni cumplen con los diez beneficios esenciales. Deben contratarse únicamente tras comprender dichas limitaciones. Consulte nuestra página de seguro médico privado para más información.
Planes de Medicare Advantage
Los planes de Medicare Advantage, también conocidos como planes de la Parte C, están dirigidos a personas mayores de 65 años y a personas con ciertas discapacidades. Reúne las Partes A y B y, en la mayoría de los casos, también la Parte D. Además, ofrece beneficios como dental, visión y transporte, con atención a través de una red de proveedores. En Florida trabajamos con:
- Humana Medicare Advantage: cuenta con una amplia red en el sur del estado y beneficios adicionales robustos.
- CarePlus: pertenece al grupo Humana y tiene una fuerte presencia en la comunidad hispana de Miami-Dade y Broward.
- Aetna Medicare: ofrece beneficios integrados de salud y farmacia.
- UnitedHealthcare Medicare Advantage: ofrece los planes AARP Medicare Advantage, Preferred Medicare Advantage y Preferred Dual Complete. Este último es un plan D-SNP para personas que tienen Medicare y Medicaid a la vez.
La alternativa es Medicare Supplement, o Medigap. No cuenta con una red de proveedores y permite acudir a cualquier médico u hospital del país que acepte Medicare, a cambio de una prima mensual más alta. Esta decisión puede definir su acceso a la atención médica durante años. Consulte nuestras páginas de Medicare Advantage, Humana, UnitedHealthcare, Aetna y Simply Healthcare.
La revisión anual del seguro médico es fundamental
Las aseguradoras tienen la oportunidad de modificar sus planes cada año y lo hacen con frecuencia. Pueden cambiar las redes médicas, los formularios de medicamentos, los copagos y los deducibles, entre otras cosas. En Florida, algunas aseguradoras también cambian de nombre o se retiran del mercado. Para 2026, la Oficina de Regulación de Seguros de Florida aprobó un aumento promedio del 31.5% en las primas del mercado individual, según datos recopilados por ACA Signups. Para 2027, doce aseguradoras presentaron propuestas de aumento que van del 3.9% al 39.1%. Estas propuestas siguen pendientes de aprobación, según Florida Phoenix. Renovar automáticamente es el error más caro en Florida. Si usted no actúa, el Mercado puede asignarle un plan con un precio similar al anterior, pero con una red médica y un formulario de medicamentos diferentes. Cada octubre revisamos con nuestros asegurados la carta de renovación, la red de proveedores del siguiente año y la cobertura de los medicamentos recetados específicos que necesitan. Cuando la comparación de costos lo justifica, les ayudamos a cambiar de plan.
Lo aspectos de los seguros medicos que cambian en Florida para 2027
Cinco aseguradoras se retiran
Ambetter Health of Florida, Cigna Healthcare of Florida, Community Care Network, Molina Healthcare y Sunshine State Health Plan dejarán el Mercado de Florida en 2027. Si su plan de 2026 pertenece a una de ellas y no revisa su plan del 2027, tendrá una aseguradora nueva en 2027. Elija usted mismo su plan antes del 15 de diciembre, en lugar de depender de la asignación automática.
Fechas y periodos de inscripción de seguros médicos para menores de 65 años
La inscripción abierta para la cobertura de 2027 comienza el 1 de noviembre de 2026. Si elige su plan antes del 15 de diciembre, la cobertura comenzará el 1 de enero de 2027. El plazo final de inscripción es el 15 de enero de 2027, según CuidadoDeSalud.gov.
Verificación de documentos antes de activar la cobertura
Desde 2027, HealthCare.gov verifica los documentos antes de activar la cobertura en los períodos especiales por pérdida de cobertura, matrimonio, adopción, mudanza y denegación de Medicaid o CHIP, según Health Affairs. El período especial para hogares con ingresos inferiores al 150% del FPL quedó eliminado por completo desde 2026.
Declaración de impuestos obligatoria
Quien recibe crédito adelantado y no presenta su declaración de impuestos con el Formulario 8962 pierde el crédito al año siguiente. Antes existía un margen de dos años; desde 2027, ese margen se reduce a uno.
Máximo de gasto de bolsillo
El límite aumenta a $12,000 por persona y $24,000 por familia, según CuidadoDeSalud.gov.
Período especiales de inscripción por huracanes
Si un huracán lo afecta y su condado recibe una declaración de FEMA, dispone de 60 días a partir del incidente para inscribirse o cambiar de plan mediante el período especial por desastre. Para solicitarlo, llame al Mercado al 1-800-318-2596, según HealthCare.gov.
La realidad financiera de nuestra comunidad
El ingreso familiar medio en Florida es de $74,568, según el U.S. Census Bureau. En el mismo estado, el 21.9% de la población nació fuera del país. En nuestra atención diaria vemos dos situaciones frecuentes. Algunas familias descartan el subsidio sin verificarlo porque creen que ganan demasiado o porque alguien les dijo que su estatus migratorio no califica. Otras necesitan comprender términos y los costos compartidos de tu plan como: el deducible, el coaseguro, cómo revisar el formulario de medicamentos y el máximo gasto de bolsillo, especialmente si vienen de un sistema de salud diferente. Las cartas de las aseguradoras nunca explican esos conceptos. Nuestro trabajo es ayudarle a entenderlos en español, revisar con usted los documentos del Mercado de Seguros y calcular las opciones disponibles en su condado.
Conozca a Juan Ignacio Baldrich
Juan Ignacio Baldrich es el fundador y CEO de TuSeguroMedico.com y agente de seguros licenciado en Florida desde 2010, con licencia 2-15 P230623 y NPN 15714451. Además de Florida, mantiene licencias activas en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Cuenta con más de 15 años de experiencia asesorando a familias, profesionales y emprendedores en Estados Unidos. Combina conocimientos en seguros médicos, Medicare y planificación financiera para ayudar a las personas a tomar decisiones informadas sobre su salud y su protección financiera. Entre 2011 y 2014 se desempeñó como asesor financiero independiente, registrado bajo la licencia Serie 65 en Florida, y operó conforme a un estándar fiduciario. También ocupó cargos de liderazgo en el sector de seguros y en relaciones con proveedores médicos antes de fundar Panel Development Partners Agency en 2019. Como parte de nuestro compromiso con la transparencia, esta página incluye su fotografía profesional, biografía completa, licencias verificables y reseñas de clientes reales. Puede verificar sus credenciales en el Florida Department of Financial Services o a través del National Insurance Producer Registry (NIPR). Ver biografía completa de Juan Ignacio Baldrich.
TuSeguroMedico.com está acreditado por el Better Business Bureau y participa en cámaras de comercio del sur y el centro de Florida. Consulte nuestras afiliaciones y reconocimientos. Última revisión de actualización: 13 de septiembre de 2026. Las tarifas de 2027 de Florida están propuestas hasta que la Oficina de Regulación de Seguros publique las aprobadas. Última revisión: 13 de septiembre de 2026. Las tarifas de 2027 de Florida son propuestas hasta que la Oficina de Regulación de Seguros publique las aprobadas.
Fuentes consultadas
U.S. Census Bureau: Florida QuickFacts – KFF: Marketplace Enrollment by State (CMS Public Use Files) – KFF: What We Know So Far About 2026 ACA Marketplace Enrollment, Premiums, and Deductibles – KFF: Status of State Medicaid Expansion Decisions – KFF: Medicaid Income Eligibility Limits for Parents – ACA Signups: Florida 2026 approved rate changes – Florida Phoenix: aumentos propuestos y salidas de aseguradoras 2027 – Federal Register: HHS Poverty Guidelines 2026 – IRS: Elegibilidad para el crédito tributario para la prima – IRS: Preguntas frecuentes sobre el crédito tributario para la prima (IR-2025-127) – Current Federal Tax Developments: Rev. Proc. 2026-26 – ASTHO: ACA Enhanced Premium Tax Credits, Legislative Developments – American Medical Association: Changes to ACA marketplace eligibility for immigrants – CuidadoDeSalud.gov: Fechas y plazos – CuidadoDeSalud.gov: Período Especial de Inscripción – CuidadoDeSalud.gov: Tipos de planes – CuidadoDeSalud.gov: Glosario – CuidadoDeSalud.gov: Máximo de gastos de bolsillo – CuidadoDeSalud.gov: Servicios preventivos – HealthCare.gov: Special Enrollment Periods for Complex Issues (FEMA) – CMS: No Surprises Act – CMS: System Changes to Stop Unauthorized Agent and Broker Marketplace Activity – GAO-26-108297: CMS Needs Stronger Controls to Prevent Unauthorized Actions by Agents and Brokers – Florida DFS: Licensee Search – Florida DFS: Consumer assistance – FDA: Generic Drug Facts – HRSA: What is a Health Center? – Florida KidCare
¿Tienes preguntas o necesitas aplicar para Obamacare en espanol, planes de salud, planes dentales o planes de Medicare Advantage? Llámanos al (305) 723-9243 o agenda una cita en el horario que mejor se ajuste a tu disponibilidad. ¡Estamos aquí para ayudarte!


