Mantente al día con nosotros


Cumpliendo 65 años en Tampa: Parte B de Medicare 2027 en español


Asesoría en español sobre la Parte B en Tampa
Escríbanos por WhatsApp para recibir atención inmediata
Cumpliendo 65 años en Tampa: lo que debe saber de la Parte B
Si está cumpliendo 65 años en Tampa, la Parte B es el componente de Medicare que concentra más fechas límite y reglas estrictas. En esta guía le explicamos con claridad qué cubre, cuándo debe inscribirse, cuánto cuesta, cómo evitar penalidades de por vida y de qué manera se conecta con los planes de Medicare Advantage disponibles en el condado de Hillsborough para 2027. Toda la información que verá en esta página proviene de fuentes oficiales: el manual de Medicare y Usted 2027, Medicare.gov y el Informe de los Fideicomisarios de Medicare de 2026. En TuSeguroMedico.com le orientamos paso a paso en español y gestionamos su inscripción sin costo alguno para usted.
Qué cubre la Parte B de Medicare
Según el manual oficial de Medicare y Usted 2027, la Parte B cubre dos tipos principales de atención: los servicios médicamente necesarios y los servicios preventivos. Entre ellos se incluyen:
- Consultas médicas: servicios de médicos de atención primaria, especialistas y otros profesionales de la salud, tanto en consultorios como en centros médicos.
- Atención ambulatoria: procedimientos quirúrgicos y diagnósticos que no requieren internación hospitalaria, como cirugías ambulatorias, visitas a salas de urgencias, análisis de laboratorio y estudios por imágenes como radiografías, resonancias o tomografías.
- Servicios preventivos sin costo: las vacunas recomendadas, su chequeo médico anual de rutina o Visita Anual de Bienestar y los exámenes para detectar a tiempo condiciones crónicas como la diabetes, problemas del corazón o cáncer, están cubiertos al 100% por Medicare. No paga deducible ni copago, siempre que su médico acepte las tarifas oficiales de Medicare.
- Equipo médico duradero: los artículos médicamente necesarios prescritos por su médico para uso en el hogar, tales como sillas de ruedas, andadores, camas de hospital, tanques de oxígeno y monitores de glucosa.
- Salud mental y terapias de rehabilitación: consultas ambulatorias de psicología o psiquiatría, así como sesiones de fisioterapia, terapia ocupacional y terapia del habla.
- Atención médica a domicilio calificada y transporte en ambulancia: servicios de enfermería especializada o terapia a tiempo parcial en el hogar; en caso de que usted cumpla con los criterios de paciente confinado en casa y traslados de emergencia en ambulancia.
La Parte A de Medicare (seguro de hospital) cubre la hospitalización, la atención en centros de enfermería especializada, la atención en hospicios y la atención domiciliaria.
Cuándo inscribirse en la Parte B de Medicare
- Su Período Inicial de Inscripción: dura 7 meses. Empieza 3 meses antes del mes en que cumple 65 años, incluye el mes en que cumple 65 años y termina 3 meses después del mes en que cumple 65 años. Si su cumpleaños cae el día 1 del mes, Medicare adelanta las fechas un mes completo: su período inicia 4 meses antes de su mes de nacimiento y termina 2 meses después, según el manual oficial de Medicare y Usted 2027.
- Cuándo empieza su cobertura: Si solicita la Parte B dentro de los 3 meses previos al mes de su cumpleaños, su cobertura inicia el primer día del mes en que cumple 65 años o el mes anterior si su cumpleaños es el día 1. Si se inscribe durante el mes de su cumpleaños o en cualquiera de los 3 meses posteriores, su cobertura comenzará el primer día del mes siguiente a su solicitud, según la información oficial de Medicare y Usted 2027.
- Si ya recibe beneficios del Seguro Social: obtiene las Partes A y B automáticamente y su tarjeta de Medicare le llega 3 meses antes de cumplir 65 años. Si no desea la Parte B, por ejemplo porque cuenta con la cobertura de su empleador actual, debe avisar antes de la fecha de inicio que aparece en la tarjeta. Si no hace nada, conserva la Parte B y la prima se paga con sus beneficios del Seguro Social.
- Si todavía no recibe beneficios del Seguro Social, no quedará inscrito automáticamente; usted tiene que solicitar su cobertura. El manual oficial Medicare y Usted 2027 indica que se comunique con el Seguro Social 3 meses antes de cumplir 65 años a través de SSA.gov/es/medicare/sign-up, por teléfono al 1-800-772-1213 (TTY: 1-800-325-0778) o visitando su oficina local. Dado que no cobra jubilación, Medicare le facturará la prima de la Parte B de forma directa.
Cuánto cuesta la Parte B de Medicare?
- . Prima mensual de la Parte B: la prima mensual estándar es de $202.90 en 2026. Para el año 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta un monto de $209.50 al mes. La mayoría de los beneficiarios paga esta tarifa estándar, salvo quienes califiquen para ayuda estatal, como los Programas de Ahorros de Medicare, o quienes deban pagar un ajuste adicional por altos ingresos (IRMAA).
- Ajuste por ingresos (IRMAA): en 2026 lo paga además de la prima si su ingreso bruto ajustado modificado de 2024 pasó de $109,000 en una declaración individual o de $218,000 en una declaración conjunta. Para el año de cobertura 2027, el ajuste mensual por ingresos (IRMAA) se determina con base en el ingreso bruto ajustado modificado (MAGI) reportado en su declaración fiscal de 2025. Los umbrales proyectados para activar este recargo adicional en las Partes B y D comienzan en $113,000 para declaraciones individuales y en $226,000 para matrimonios con declaración conjunta. Si sus ingresos se redujeron significativamente en 2025 o 2026 debido a su retiro laboral, puede apelar este cobro ante el Seguro Social mediante el formulario SSA-44 presentando un evento de cambio de vida
- Deducible de la Parte B para 2027: Se proyecta en $300 al año, según el Informe de los Fideicomisarios de Medicare de 2026, un aumento respecto de los $283 de 2026. Una vez que cubre ese deducible, en Medicare Original usted debe pagar el 20% de la tarifa aprobada por Medicare por consultas médicas, terapias y procedimientos ambulatorios. Recuerde que, bajo el Medicare Original, este 20% no tiene un límite máximo anual (máximo gasto de bolsillo), a menos que cuente con un seguro suplementario (Medigap) o se inscriba en un plan Medicare Advantage que establezca un límite máximo para sus gastos.
- Ayuda para pagar la Parte B: Si sus ingresos son limitados, Medicaid o los Programas de Ahorros de Medicare (MSP) pueden cubrir el costo mensual de la Parte B por usted. Quienes califican bajo los programas QMB, que además cubren deducibles y copagos de Medicare, SLMB o QI, obtienen el pago de su prima y reciben de forma automática Ayuda Adicional (Extra Help) para sus medicamentos de la Parte D; esto está verificado por el manual oficial de Medicare y Usted 2027. En TuSeguroMedico.com le ayudamos a verificar si califica sin costo alguno.
Profundizamos en el tema de los costos de Medicare en nuestra página titulada «Cuánto cuesta Medicare en Florida».
La multa por inscribirse tarde en la Parte B
- Monto y duración: su prima mensual de la Parte B aumenta un 10% acumulativo por cada período completo de 12 meses en el que pudo haber tenido la cobertura y no se inscribió. Esta penalidad se recalcula sobre la prima estándar vigente y se paga de por vida, mientras conserve la Parte B, de acuerdo con el manual oficial de Medicare y Usted 2027.
- Ejemplo práctico: si su período terminó y acumuló 27 meses sin la Parte B, cuenta con 2 períodos completos de 12 meses; su penalidad permanente será del 20% sobre la prima mensual.
- Cuándo queda exonerado: no pagará la multa si califica para un Período Especial de Inscripción por mantener seguro a través de un empleo activo calificado o si obtiene la cobertura de un Programa de Ahorros de Medicare (MSP).
- Retraso de cobertura: perder su período inicial significa esperar al Período General de Inscripción (1 de enero al 31 de marzo), arriesgándose a vacíos de protección médica y facturas imprevistas.
Si tiene seguro del Mercado de Seguros (Obamacare) al cumplir 65 años
- Riesgo fiscal con el IRS: en cuanto califica para Medicare Parte A sin costo, pierde el derecho a los subsidios del Mercado de Seguros. Si no cancela su plan a tiempo, el IRS le exigirá que devuelva todo el dinero de los subsidios recibidos indebidamente al presentar su declaración de impuestos.
- No evita la multa de la Parte B: los planes individuales de Obamacare no se consideran cobertura acreditable para posponer la Parte B. Si se queda en el Mercado de Seguros en lugar de cambiarse a Medicare, acumulará una penalidad del 10% de por vida y se quedará sin un período de inscripción abierto.
- Transición coordinada: gestione su inscripción a Medicare 3 meses antes de cumplir 65 años y programe la cancelación de su cobertura del Mercado de Seguros para el último día del mes anterior a la fecha de efectividad de Medicare. Sus familiares dependientes pueden permanecer en su póliza del Mercado de Seguros con el subsidio recalculado.
Si sigue trabajando a los 65 años
- Cobertura de su empleador actual: si usted o su cónyuge trabaja y tiene un plan de salud grupal, puede inscribirse en la Parte B en cualquier momento mientras mantenga esa cobertura o durante los 8 meses posteriores al fin del empleo o del seguro, lo que ocurra primero. Así no pagará una multa.
- Tamaño de la empresa (quién paga primero): si el empleador tiene menos de 20 empleados, Medicare paga primero y es obligatorio contar con la Parte B para no quedar desprotegido ante reclamaciones médicas. Si tiene 20 o más, el seguro del trabajo paga primero y usted puede decidir posponer la Parte B.
- Coberturas médicas que no cuentan como empleo activo: COBRA, seguros de jubilado, beneficios de salud para veteranos (VA), planes individuales de Obamacare e indemnizaciones por despido no califican para aplazar la Parte B. Si depende de estas opciones, acumulará penalidades permanentes.
Si se le pasó la fecha: el Período General de Inscripción
Si perdió su Período Inicial de Inscripción y no tiene derecho a un Período Especial de Inscripción, únicamente puede solicitar la Parte B durante el Período General de Inscripción, que transcurre del 1 de enero al 31 de marzo de cada año. Su cobertura comenzará el primer día del mes siguiente a su solicitud y deberá asumir el recargo permanente por la inscripción tardía. Si ya contaba con la Parte A y agregó la Parte B durante este período, dispone de 2 meses a partir de la entrada en vigor de la Parte B para inscribirse en un plan de Medicare Advantage en su área.
La multa de la Parte D y la regla de los 63 días
La penalidad por la inscripción tardía de la Parte D se activa si transcurren 63 días consecutivos o más sin cobertura acreditable de medicamentos recetados después de que termine su Período Inicial de Inscripción. Para que un seguro se califique como acreditable, debe pagar al menos lo mismo que el beneficio estándar de Medicare, como ocurre con la cobertura de un empleo activo y con los beneficios de salud para veteranos. Los programas o cupones de descuento en farmacias no cuentan para evitar esta sanción.
El costo de la multa se calcula multiplicando el 1% de la prima básica nacional para beneficiarios por cada mes completo que estuvo sin cobertura calificada. Esa cantidad se redondea a los 10 centavos más cercanos y se suma de forma permanente a la prima mensual de su plan de medicamentos recetados, ya sea un plan independiente de la Parte D o un plan de Medicare Advantage con cobertura de medicamentos recetados integrada. Dado que la prima básica nacional se actualiza cada año, el monto en dólares de su penalidad también aumenta con el tiempo y lo pagará durante toda la vida de su póliza, a menos que califique para el programa federal de Ayuda Adicional (Extra Help).
La Parte B y Medicare Advantage
- Para inscribirse en un plan de Medicare Advantage (Parte C), es indispensable tener activas tanto la Parte A como la Parte B de Medicare. Mantener un plan privado no elimina el costo de la Parte B; usted debe continuar pagando su prima mensual directamente a Medicare, a menos que califique para que Medicaid o un Programa de Ahorros de Medicare la cubra. No obstante, en mercados como Florida, varias aseguradoras ofrecen como beneficio complementario planes con una reducción de la prima de la Parte B, comúnmente llamados planes Giveback o devolución de la prima, en los que el plan asume una porción o la totalidad de ese pago mensual, acreditándolo directamente a su cheque del Seguro Social o a su factura de Medicare. Elaboramos a fondo sobre cómo trabajan estos planes en nuestra guía de planes de Medicare que devuelven dinero.
- Al cumplir 65 años, usted puede elegir inscribirse en un plan Medicare Advantage durante su Período Inicial de Inscripción. Si después de comenzar su cobertura no está satisfecho con su elección, dispone de una protección de tres meses a partir del mes en que entra en vigor su plan para cambiar a otra opción de Medicare Advantage o regresar a Medicare Original sin penalidades. Por otro lado, si prefiere quedarse en Medicare Original y protegerse del 20% de coseguro mediante un seguro suplementario (Medigap), su período de inscripción abierta dura seis meses y comienza el primer día del mes en que cumple 65 años y tiene activa la Parte B. Durante esa ventana única de seis meses, las compañías no pueden rechazar su solicitud ni cobrarle más por enfermedades preexistentes; si pospuso la Parte B debido a la cobertura de un empleo activo calificado, este plazo protegido de Medigap comenzará automáticamente el mes en que su Parte B entre en vigencia. Este tema lo explicamos detalladamente en nuestra página titulada: «Qué es Medicare Advantage».
Medicare Advantage en Hillsborough (Tampa) para 2027
Medicare.gov muestra 124 planes de Medicare Advantage disponibles para el 2027 en el condado de Hillsborough. En 2026 había 133.
- Prima mensual: 110 de los 124 planes tienen una prima mensual de $0. Usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca o que Medicaid la pague por usted.
- Reducción de la Parte B: 44 planes ayudan a pagar parte o la totalidad de su prima de la Parte B.
- Tipos de planes: 76 planes tipo HMO, 23 de tipo HMO-POS, 19 de tipo PPO y 6 de tipo PPO regionales.
- Planes para necesidades especiales (SNP): 35 planes para personas con Medicare y Medicaid (D-SNP), 28 planes para personas con condiciones crónicas (C-SNP) y 9 planes para personas que viven o necesitan el nivel de atención de una institución (I-SNP).
- Sin medicamentos recetados: 11 planes no incluyen cobertura de medicamentos recetados.
Estas son las compañías con las que trabajamos en Hillsborough. En todos sus planes usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca o que Medicaid la pague por usted:
- Humana: 18 planes disponibles. Por ejemplo, Humana Gold Plus H1036-025 (HMO) tiene un máximo gasto de bolsillo de $2,000 y Humana Gold Plus Giveback H1036-265 (HMO) reduce en $166.80 al mes la prima de la Parte B. Vea todos los planes disponibles en nuestra página en Humana en español.
- CarePlus: 10 planes disponibles. Por ejemplo, CareOne Plus H1019-103 (HMO-POS) tiene un máximo gasto de bolsillo de $1,500 y CareFree Platinum Giveback H1019-104 (HMO) reduce en $166.80 al mes la prima de la Parte B. Vea todos en CarePlus en español.
- UnitedHealthcare: 16 planes disponibles, incluidos los del contrato H1045 de Preferred Care Partners. Por ejemplo, AARP Medicare Advantage de UHC FL-003P H1045-045 (HMO-POS) tiene una prima mensual de $0 y un máximo gasto de bolsillo de $3,500. AARP Medicare Advantage Giveback from UHC FL-40 H1045-071 (HMO-POS) reduce en $150 al mes la prima de la Parte B, con un deducible médico de $500 y un máximo gasto de bolsillo de $7,150.
- Simply Healthcare: 2 planes disponibles, ambos planes son para personas con Medicare y Medicaid (D-SNP).
HealthSun y Preferred Care Network no tienen planes en Hillsborough para 2027, según Medicare.gov. Compare los planes de Medicare Advantage en su zona de Tampa llamándonos al (305) 723-9243. Revisamos su caso, le explicamos sus fechas y le inscribimos en el plan que elija, sin costo para usted.
El error que vemos: retrasar la Parte B con una cobertura que no cuenta
Si piensa retrasar la Parte B porque tiene COBRA, un seguro de jubilado o un plan del Mercado de Seguros, revise este punto. Según el manual oficial de Medicare y Usted 2027, ninguna de esas coberturas cuenta como cobertura de un empleo actual. Con COBRA, usted tiene 8 meses después de que termine su cobertura del empleo actual para inscribirse en la Parte B sin pagar una multa, tenga COBRA o no. Si deja pasar esas fechas, solo le queda el Período General de Inscripciones, que va de enero a marzo y cuya cobertura empieza el mes siguiente. Por cada período completo de 12 meses sin la Parte B, su prima aumenta en un 10% mientras tenga la Parte B. Revisamos su caso antes de que cumpla 65 años o antes de que termine su cobertura de trabajo.
Cómo le ayudamos con la Parte B en Tampa
- Calculamos con usted las fechas de su Período Inicial de Inscripción.
- Revisamos si la cobertura de su empleo le permite retrasar la Parte B sin pagar multas.
- Le guiamos paso a paso para solicitar la Parte B ante el Seguro Social.
- Verificamos si califica para Medicaid o para un Programa de Ahorros de Medicare que pague su prima.
- Comparamos con usted los planes Medicare Advantage de Hillsborough, incluidos los que reducen la prima de la Parte B.
- Le inscribimos en el plan que elija, en español y sin costo para usted.
Lo que cambia para quien cumple 65 en Tampa en 2027
- Menos planes en Hillsborough: Medicare.gov muestra 124 planes Medicare Advantage disponibles para 2027, frente a 133 en 2026. Los planes que no son para necesidades especiales pasan de 58 a 52.
- Más planes con $0 de prima mensual: 110 planes disponibles en 2027, frente a 105 en 2026. Usted debe seguir pagando la prima de la Parte B, salvo que el plan la reduzca o que Medicaid la pague por usted.
- Compañías: Humana pasa de 21 a 18 planes disponibles en Hillsborough, CarePlus de 11 a 10 y UnitedHealthcare de 15 a 16. Simply pasa de 8 a 2 planes disponibles y para 2027 solo tiene planes para personas con Medicare y Medicaid (D-SNP) en Hillsborough.
- Medicamentos recetados: en 2027, el deducible en los planes de medicamentos recetados de cualquier plan no puede superar los $700 y los gastos máximos de su bolsillo por medicamentos recetados cubiertos tienen un límite de $2,400, según el manual oficial de Medicare y Usted 2027.
- Prima de la Parte B: $202.90 al mes en 2026 y $209.50 proyectada para 2027 por el Informe de los Fideicomisarios de Medicare de 2026.
Elaboramos a fondo todos los cambios de Medicare en 2027 en nuestra página titulada «Cambios en Medicare 2027″.
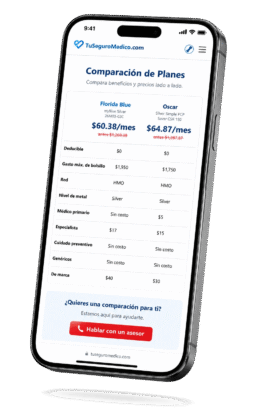
Compare en línea los planes Medicare Advantage de Tampa de manera fácil y rápida.
Compare planes y si tiene dudas, llámenos al (305) 723-9243
Preguntas frecuentes sobre la Parte B al cumplir 65 en Tampa
Durante su Período Inicial de Inscripción: 7 meses que empiezan 3 meses antes del mes en que cumple 65 y terminan 3 meses después, según el manual oficial Medicare y Usted 2027. Si tiene cobertura de un empleo actual, suyo o de su cónyuge, tiene la opción de inscribirse más tarde durante un Período Especial de Inscripción.
La prima estándar es de $202.90 al mes en 2026, según el manual oficial de Medicare y Usted 2027. Para 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta $209.50 al mes. Con ingresos más altos se paga además un ajuste por ingresos (IRMAA).
Su prima aumenta un 10% por cada período completo de 12 meses sin la Parte B, y esa multa la paga mientras tenga la Parte B. Si no califica para un Período Especial, se inscribe del 1 de enero al 31 de marzo y su cobertura empieza el mes siguiente, según el manual oficial de Medicare y Usted 2027.
Depende de su empleador. Si la empresa tiene menos de 20 empleados, por lo general Medicare paga primero y usted tiene que inscribirse en la Parte B antes de que su seguro de grupo pague. Si tiene 20 o más, el seguro del empleador paga primero. Mientras tenga cobertura de un empleo actual, tiene un Período Especial para inscribirse en la Parte B, por lo general sin multa, según el manual oficial de Medicare y Usted 2027.
No. Según el manual oficial de Medicare y Usted 2027, COBRA y el seguro de jubilado no cuentan como cobertura de un empleo actual. Usted tiene 8 meses después de que termine su cobertura del empleo actual para inscribirse en la Parte B sin multa, tenga COBRA o no.
Sí, si ya recibe beneficios del Seguro Social. Su tarjeta de Medicare le llega 3 meses antes de cumplir 65. Si no desea la Parte B, debe avisar antes de la fecha de inicio que aparece en la tarjeta, según el manual oficial de Medicare y Usted 2027.
Sí. Para inscribirse en un plan Medicare Advantage, usted debe tener la Parte A y la Parte B y seguir pagando la prima de la Parte B, salvo que el plan la reduzca o que Medicaid la pague por usted. En Hillsborough, 44 planes de 2027 ayudan a pagar parte o toda la prima de la Parte B.
Sí, le atendemos en español de principio a fin y le inscribimos en el plan que elija. La asesoría no le cuesta nada: las aseguradoras nos pagan por nuestro trabajo como agentes independientes.
Nuestro equipo le explica en español cuándo inscribirse en la Parte B y le ayuda a elegir su plan Medicare Advantage en Tampa.
Ayuda para pagar la Parte B si tiene ingresos limitados
Juan Ignacio Baldrich, CEO de TuSeguroMedico.com
Juan Ignacio Baldrich es el fundador y CEO de TuSeguroMedico.com y agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Además de Florida, mantiene licencias activas en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Con más de 15 años de experiencia asesorando a familias, profesionales y emprendedores en Estados Unidos, combina conocimientos en seguros médicos, Medicare y planificación financiera para ayudar a las personas a tomar decisiones informadas sobre su salud y su protección financiera. Entre 2011 y 2014 se desempeñó como asesor financiero independiente, registrado bajo la licencia Serie 65 en Florida y operó conforme a un estándar fiduciario. También ocupó cargos de liderazgo en el sector de seguros y relaciones con proveedores médicos antes de fundar Panel Development Partners Agency en 2019.
Como parte de nuestro compromiso con la transparencia, esta página incluye su fotografía profesional, biografía completa, licencias verificables y reseñas de clientes reales. Verifique sus credenciales en el Florida Department of Financial Services o a través del National Insurance Producer Registry (NIPR). Ver biografía completa.
Teléfono y WhatsApp: (305) 723-9243
Correo electrónico: ayuda@tuseguromedico.com
Oficina: 6625 Miami Lakes Drive, Suite 339, Miami Lakes, Florida
Horario: de lunes a viernes de 9:00 am a 9:00 pm y sábados de 10:00 am a 8:00 pm.
¿Cumple 65 en Tampa? Llámenos al (305) 723-9243 o agende una cita en el horario que más le convenga. ¡Estamos aquí para ayudarle!

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach