Mantente al día con nosotros


Planes Medicare Advantage en Florida 2027: Guía completa


Guía completa en español de planes Medicare Advantage en Florida para 2027
Hable hoy con un agente licenciado, en español y sin compromiso.
Conozca los planes Medicare Advantage disponibles en Florida
Esta es una guía completa de los planes Medicare Advantage en Florida 2027. Si usted vive en Florida, en los condados de Miami-Dade o Broward o en ciudades como Tampa o Orlando y tiene Medicare o está por cumplir 65 años, el otoño de 2026 es el momento de tomar decisiones sobre su cobertura para el 2027. A partir del 1 de octubre de 2026, usted comparará su cobertura actual con las opciones para 2027. El Período de Inscripción Abierta va del 15 de octubre al 7 de diciembre de 2026 y su cobertura nueva empieza el 1 de enero de 2027. Esta guía explica cómo funcionan los planes Medicare Advantage, qué cambia en 2027 y qué debe revisar antes de inscribirse o renovar su cobertura médica, con especial atención a la realidad del mercado en Florida.
Qué es Medicare Advantage (Parte C)
Medicare Advantage, también conocido como Parte C, es un plan aprobado por Medicare de una compañía privada que ofrece una alternativa a Medicare Original. En lugar de que Medicare pague directamente a sus médicos y hospitales bajo Medicare Original (Partes A y B), una aseguradora privada aprobada por Medicare administra su cobertura. Medicare le paga a esa aseguradora una cantidad fija cada mes por usted.
El plan reúne en una sola cobertura su seguro de hospital (Parte A) y su seguro médico (Parte B). La mayoría de los planes incluye la cobertura de medicamentos recetados (Parte D) y la mayoría ofrece beneficios que Medicare Original no cubre, como servicios de visión, audición y cuidado dental. Una diferencia estructural separa a Medicare Advantage de Medicare Original: el límite anual de gastos de bolsillo. Medicare Original no tiene esa protección: en la Parte B, después del deducible, usted paga el 20% de la cantidad aprobada por Medicare, sin un «máximo gasto de bolsillo» anual. Todo plan Medicare Advantage tiene la protección de un límite anual en lo que usted paga por los servicios cubiertos por Medicare; ese límite no puede superar los $9,850 por servicios recibidos dentro de la red, según el memorando de los Centros de Servicios de Medicare y Medicaid del 22 de abril de 2026. Cada plan establece su propio máximo de gasto de bolsillo, pero ninguno puede superar ese máximo.
Un punto que genera confusión: aunque tenga un plan Medicare Advantage, usted sigue teniendo Medicare y sigue pagando la prima mensual de la Parte B. La prima estándar de la Parte B es de $202.90 al mes en 2026. Para 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta $209.50 al mes. Algunos planes tienen una prima de $0 y otros ayudan a pagar la totalidad o parte de la prima de la Parte B, según el mismo manual. Aun con un plan de prima de $0, usted sigue pagando la prima de la Parte B. La disponibilidad de estos planes varía según el plan y el condado.
Medicare Original o Medicare Advantage: las diferencias que pesan en la práctica
La decisión entre Medicare Original y Medicare Advantage no es una cuestión de cuál gana en abstracto. Es una cuestión de qué estructura de costos y de acceso a proveedores se ajusta a su situación médica y financiera.
- Administración. Medicare Original es administrado directamente por el gobierno federal. Medicare Advantage lo administran compañías privadas aprobadas por Medicare, que deben cumplir las normas de Medicare. Estos planes brindan los beneficios y suministros médicamente necesarios que cubre Medicare Original, con pocas excepciones: Medicare Original sigue pagando los cuidados paliativos y algunos costos de los estudios de investigación clínica.
- Acceso a proveedores. Con Medicare Original, usted puede recibir atención con cualquier médico u hospital que acepte Medicare en cualquier parte de Estados Unidos. Con Medicare Advantage, en muchos casos usted solo usa los médicos y proveedores de la red y del área de servicio del plan para la atención que no es de emergencia. Entre los tipos de plan están la Organización para el Mantenimiento de la Salud y la Organización de Proveedores Preferidos. Por eso verificar con su médico es un paso necesario antes de inscribirse.
- Medicamentos recetados. Con Medicare Original, la cobertura de la Parte D se compra por separado, en un plan independiente. La mayoría de los planes Medicare Advantage la incluyen y no cobran una prima adicional por ella. Cada plan tiene su propia lista de medicamentos y sus costos.
- Beneficios adicionales. Medicare Original no cubre los exámenes de la vista para lentes, los audífonos, los exámenes para colocarlos ni la mayoría de los servicios dentales. La mayoría de los planes Medicare Advantage ofrecen beneficios de visión, audición y cuidado dental, según el mismo manual, con alcances y límites que varían según el plan.
- Protección financiera. Esta es la diferencia de mayor peso. Medicare Original no tiene un límite anual de gastos de bolsillo. Para reducir ese riesgo, la persona con Medicare Original tiene la opción de agregar una cobertura suplementaria, como un plan Medigap, o de usar otro seguro, como la cobertura de un empleador. Todo plan Medicare Advantage tiene un límite anual obligatorio, que cada plan fija dentro del tope federal, según el memorando de los Centros de Servicios de Medicare y Medicaid del 22 de abril de 2026.
Dos precisiones técnicas importan aquí. Primero, el límite de gastos de bolsillo de un plan Medicare Advantage aplica a los servicios médicos y de hospital cubiertos. Los medicamentos de la Parte D tienen su propio límite anual, que en 2027 es de $2,400. Segundo, dentro de Medicare Advantage, la diferencia entre los dos tipos de plan es determinante. Un plan HMO exige que la atención se reciba dentro de la red, salvo en emergencias, atención urgente o diálisis temporal. En la mayoría de los casos, se necesita un referido para ver a un especialista. Un plan PPO permite recibir atención fuera de la red, por lo general pagando más. Estos planes tienen dos límites de gastos de bolsillo: uno dentro de la red y otro combinado, dentro y fuera de la red. En 2027 el límite combinado no puede superar los $14,800, según el memorando de los Centros de Servicios de Medicare y Medicaid.
Qué cambia en el año 2027
Cada año trae ajustes en las normas y en los beneficios. El año 2027 no es la excepción. Estos son los cambios que tienen un efecto directo en su bolsillo.
El límite anual de gastos de bolsillo en medicamentos de la Parte D sube a $2,400 en 2027, desde $2,100 en 2026, según Medicare.gov. Este límite lo estableció la Ley de Reducción de la Inflación, según los Centros de Servicios de Medicare y Medicaid. Aplica tanto a los planes de medicamentos independientes como a los planes Medicare Advantage con cobertura de medicamentos. Una vez que usted alcance ese nivel, no deberá pagar nada más por sus medicamentos cubiertos durante el resto del año.
Sigue disponible el Plan de Pago para Medicamentos Recetados de Medicare. Reparte el costo de sus medicamentos en pagos mensuales, en lugar de pagarlo en la farmacia. La participación es voluntaria y sin costo. Para quienes toman medicamentos de alto costo a principios de año, esta opción alivia el flujo de caja. No reduce lo que usted paga por sus medicamentos. Las cifras oficiales de la Parte B para 2027 aún no se han publicado. En 2026 la prima estándar es de $202.90 al mes y el deducible anual es de $283. Para 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta una prima de $209.50 al mes. Quienes tienen ingresos por encima de ciertos límites pagan un cargo adicional llamado Ajuste Mensual Relacionado con el Ingreso. Medicare lo calcula con su declaración de impuestos de hace dos años.
Más allá de las cifras federales, el cambio más relevante para cada persona ocurre en su propio plan. Su aseguradora debe enviarle antes del 30 de septiembre el ANOC Aviso Anual de Cambio con los cambios de su plan para el año siguiente, según el manual oficial de Medicare y Usted 2027: primas, copagos, lista de medicamentos y beneficios adicionales. De un año a otro, los planes cambian beneficios, farmacias preferidas y médicos de la red. Algunos salen de un condado. Por eso insistimos en una práctica que protege su bolsillo: revise su plan cada año, aunque esté satisfecho con el actual.
¿Para quién tiene sentido Medicare Advantage?
No existe una respuesta universal. Aun así, la experiencia muestra perfiles en los que esta estructura funciona bien en general:
- Personas que están por cumplir 65 años y entran por primera vez a Medicare, sobre todo si sus médicos ya participan en las redes locales.
- Personas con Medicare Original que buscan reunir su cobertura médica, de hospital y de medicamentos en un solo plan con un límite anual de gastos.
- Personas que valoran beneficios adicionales como cuidado dental, visión, audición y transporte a citas médicas, que Medicare Original no cubre.
- Personas menores de 65 años con una incapacidad, que reciben las Partes A y B después de recibir ciertos beneficios por incapacidad del Seguro Social durante 24 meses, según el manual oficial Medicare y Usted 2027.
- Hijos adultos que ayudan a sus padres a organizar y entender sus opciones.
También hay perfiles que conviene analizar con más detenimiento. Quien viaja con regularidad entre estados o pasa temporadas fuera de Florida, quien recibe tratamiento en centros médicos fuera de las redes locales o quien prioriza la libertad total de elección de proveedores debe sopesar con cuidado la estructura de red de cualquier plan antes de dejar Medicare Original.
Los Planes para Necesidades Especiales merecen mención aparte. Son planes Medicare Advantage para personas con ciertas enfermedades, ciertas necesidades de atención o que también tienen Medicaid. Adaptan sus beneficios, a sus médicos y a su lista de medicamentos a esas personas. Los planes para personas con Medicare y Medicaid son para quienes tienen ambos programas. Los planes para condiciones crónicas están dirigidos a quienes viven con ciertas enfermedades crónicas, como la diabetes o la insuficiencia cardíaca crónica, según los Centros de Servicios de Medicare y Medicaid.
La importancia de los centros médicos en Medicare en Florida
Los centros médicos de Medicare para adultos en Florida juegan un papel de mucha importancia para la salud de los miembros de Medicare; son los establecimientos donde la gente recibe y siente de forma real la atención médica, estos reúnen en un mismo lugar al médico de cabecera, a varios especialistas y, según el centro, servicios como farmacia, servicios de laboratorio, estudios de diagnóstico, atención dental, optometría o transporte a las citas médicas. Entre los mejores centros médicos con sedes en Florida se encuentran: Chen Senior Medical Center y Dedicated Senior Medical Center, ClareMedica, Conviva, CenterWell Senior Primary Care, Humanitary Medical Center y Leon Medical Centers. Este último es el centro médico pionero y el estándar indiscutible de la industria.
¿Cuándo puede inscribirse para 2027?
Inscribirse en el momento correcto es tan importante como elegir bien el plan. Estos son los períodos de inscripción que rigen para 2027:
- Período Inicial de Inscripción. Abarca 7 meses alrededor de su cumpleaños 65: los 3 meses anteriores, el mes de su cumpleaños y los 3 meses posteriores. Si se inscribe en los 3 primeros meses, en la mayoría de los casos su cobertura empieza el primer día del mes en que cumple 65 años.
- Período de Inscripción Abierta. Va del 15 de octubre al 7 de diciembre de 2026, con cobertura a partir del 1 de enero de 2027. En este período, usted puede cambiar de Medicare Original a Medicare Advantage, cambiar de un plan Medicare Advantage a otro o regresar a Medicare Original, con o sin un plan de medicamentos recetados de la Parte D.
- Período de Inscripción Abierta de Medicare Advantage. Va del 1 de enero al 31 de marzo de 2027. Aplica solo a quienes ya están en un plan Medicare Advantage y permite un solo cambio: pasarse a otro plan Medicare Advantage o regresar a Medicare Original, según el mismo manual.
Los Períodos Especiales de Inscripción se abren en situaciones definidas por Medicare. Entre otras, una mudanza fuera del área de servicio del plan, la pérdida de la cobertura de su empleador, tener Medicaid o la Ayuda Adicional y la salida de su plan de Medicare, según Medicare.gov.
Una consideración estratégica que todo afiliado en Florida debe entender antes de dejar Medicare Original: el camino de regreso no es simétrico. Cambiar de Medicare Original a Medicare Advantage es sencillo. Si más adelante desea regresar a Medicare Original y comprar un plan Medigap para cubrir los deducibles y el coseguro, fuera de ciertas ventanas protegidas las aseguradoras de Medigap tienen derecho a evaluar su historial médico y a negarle la póliza o cobrarle más, también en Florida, según Medicare.gov. Las protecciones de emisión garantizada existen en situaciones específicas. Por ejemplo, si se inscribió en un plan Medicare Advantage cuando fue elegible por primera vez para Medicare a los 65 años y regresa a Medicare Original dentro del primer año, elige entre las pólizas Medigap que las compañías de seguros vendan en su estado. Los tipos de póliza disponibles dependen de si llegó a Medicare antes o después del 1 de enero de 2020. Estas protecciones no son la regla general. Esta asimetría debe formar parte del análisis desde el primer día, no descubrirse después.
¿Cómo le ayudamos en TuSeguroMedico.com?
En TuSeguroMedico.com nuestro proceso es claro y sin presión. Empieza con una llamada sin compromiso, en español, en la que escuchamos sus dudas con calma. A partir de ahí, revisamos su situación completa: sus médicos actuales, los medicamentos que toma y sus dosis, su presupuesto mensual y lo que más le importa en su atención médica. Con esa información comparamos las opciones disponibles en su condado entre las aseguradoras con las que trabajamos, verificando la red, la lista de medicamentos y la estructura de costos de cada plan. Si decide inscribirse, le acompañamos en el proceso y seguimos disponibles después, durante todo el año, para ayudarle a usar su plan y resolver cualquier situación relacionada con su cobertura.
Las aseguradoras nos pagan por nuestro trabajo como agentes independientes. Usted no nos paga nada por la asesoría. Nuestro interés es que el plan funcione para usted, porque nuestra relación con cada cliente es a largo plazo.
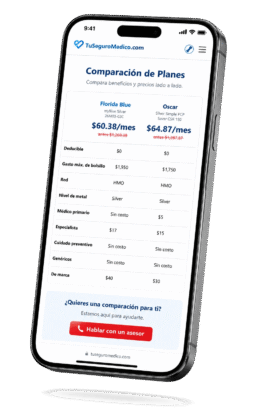
Reciba asesoría personalizada y encuentra la cobertura que mejor se adapta a tus necesidades.
¡Compare opciones de planes Medicare Advantage usted mismo!
Preguntas frecuentes sobre planes Medicare Advantage en Florida 2027
Sí. Usted sigue pagando la prima mensual de la Parte B, además de la prima del plan si la tiene, según el manual oficial de Medicare y Usted 2027. En 2026 es de $202.90 al mes. Para 2027, el Informe de los Fideicomisarios de Medicare de 2026 proyecta $209.50 al mes. Algunos planes tienen una prima de $0 y otros ayudan a pagar la totalidad o parte de la prima de la Parte B, según el mismo manual. Su disponibilidad varía según el plan y el condado.
Depende del plan. Las redes de proveedores cambian de un año a otro, así que la verificación se hace con el directorio del plan para 2027, no con el del año en curso. Un agente con licencia le ayuda a confirmar si su médico, su grupo médico y su hospital de preferencia están en la red del plan que considera.
Depende de la lista de medicamentos y de los costos de cada plan. Existe un techo: en 2027, el límite anual de gastos de bolsillo en medicamentos cubiertos por la Parte D es de $2,400. Una vez que lo alcanza, no paga nada por sus medicamentos cubiertos durante el resto del año, según el manual oficial de Medicare y Usted 2027. También tiene la opción de dividir esos gastos en pagos mensuales mediante el Plan de Pago para Medicamentos Recetados de Medicare, según el mismo manual.
Sí, durante el Período de Inscripción Abierta (del 15 de octubre al 7 de diciembre) o durante el Período de Inscripción Abierta de Medicare Advantage (del 1 de enero al 31 de marzo), según el manual oficial de Medicare y Usted 2027. Lo que conviene entender antes es la dificultad de obtener un plan Medigap después: fuera de las ventanas de emisión garantizada, las aseguradoras tienen derecho a evaluar su salud y a negarle la cobertura o ajustar la prima, según Medicare.gov. Lo explicamos en nuestra guía de diferencias entre Medicare Original, Medicare Advantage y Medigap.
Es el documento que su aseguradora debe enviarle antes del 30 de septiembre con los cambios de su plan para el año siguiente, según el manual oficial de Medicare y Usted 2027: prima, deducibles, copagos, lista de medicamentos y beneficios adicionales. Es la herramienta más importante para decidir si renueva o cambia de plan durante el Período de Inscripción Abierta. Si no lo recibió o no lo entiende, un agente con licencia lo revisará con usted.
No existe un plan único ideal para todos. El plan con más publicidad no es necesariamente el adecuado para su caso. La decisión correcta se basa en analizar cuatro variables: sus médicos y hospitales, sus medicamentos con las dosis exactas, su presupuesto (prima, copagos previsibles y límite de gastos de bolsillo) y los beneficios adicionales que realmente usará. Un agente con licencia hace ese análisis con usted, sin costo ni compromiso.
Un plan Medicare Advantage (Parte C) es una alternativa a Medicare Original que ofrece una compañía privada aprobada por Medicare, según el manual oficial de Medicare y Usted 2027. Cubre los beneficios y suministros médicamente necesarios que cubre Medicare Original, con pocas excepciones, como los cuidados paliativos, que siguen a cargo de Medicare Original, según el mismo manual. La mayoría también incluye la cobertura de medicamentos de la Parte D y beneficios adicionales, como visión, audición y cuidado dental, según el mismo manual.
No. Los beneficios, la red de médicos, los hospitales participantes, los copagos, los medicamentos cubiertos y el límite anual de gastos de bolsillo cambian según el condado, la aseguradora y el plan. Por eso es importante comparar las opciones disponibles cada año.
Además de la cobertura médica, algunos planes incluyen membresías o descuentos en gimnasios y servicios de la vista, audición y cuidado dental, como chequeos o limpiezas. Algunos cubren traslados a las citas médicas y medicamentos de venta libre que la Parte D no cubre, según el manual oficial Medicare y Usted 2027. Estos beneficios cambian cada año y no todos los planes los ofrecen.


En TuSeguroMédico.com contamos con un equipo calificado que suma más de 15 años de experiencia en el sector de seguros de salud.
¿Qué puede incluir un plan Medicare Advantage en 2027?
Además de la cobertura de hospital y médica de las Partes A y B, los planes disponibles en Florida incluyen, según el plan y el condado:
- Cobertura integrada de medicamentos recetados de la Parte D, sujeta a la lista de medicamentos del plan y a sus niveles de costos compartidos.
- Beneficios dentales, desde limpiezas y exámenes preventivos hasta coberturas más amplias con límites anuales.
- Beneficios de visión, como el examen anual de la vista y una cantidad para anteojos o lentes de contacto.
- Beneficios de audición, con exámenes y ayuda económica para audífonos.
- Transporte a citas médicas, programas de bienestar y membresías de gimnasio.
- En ciertos planes, una cantidad para productos de venta libre.
Algunos planes ofrecen beneficios especiales, como ayuda para alimentos, solo a afiliados con ciertas enfermedades crónicas. A partir de 2027, los planes deben publicar los requisitos para recibir esos beneficios especiales, según la regla final de 2027 de los Centros de Servicios de Medicare y Medicaid.
Una advertencia profesional que siempre hacemos: los beneficios adicionales cambian de un año a otro. Una cantidad generosa en 2026 no garantiza la misma en 2027. Para 2027, los Centros de Servicios de Medicare y Medicaid esperan que los beneficios adicionales, como audición, cuidado dental y visión, se mantengan estables, según su comunicado del 28 de septiembre de 2026. El Aviso Anual de Cambio es el documento en el que quedan registrados los cambios de su plan. Revisarlo con un agente con licencia antes del 7 de diciembre evita sorpresas en enero.
Medicare Advantage en Florida: lo que conviene saber
En Florida trabajamos con Aetna, Humana, CarePlus, HealthSun, Leon Health, UnitedHealthcare y Simply Healthcare. Las opciones, las redes y los costos cambian de un condado a otro. Revíselos para su código postal en el Buscador de planes de Medicare, en es.Medicare.gov/plan-compare.
La otra cara del mercado es la volatilidad. Las redes cambian de un año a otro: los grupos médicos cambian de aseguradora, los hospitales renegocian contratos y los planes se consolidan o salen de ciertos condados. Que un plan le haya funcionado en 2026 no garantiza que su médico de cabecera siga en la red en 2027. Por eso, en Florida, la verificación anual de la red, la lista de medicamentos y los costos no es una recomendación genérica: es una necesidad concreta.
Las calificaciones de Medicare por estrellas son otra herramienta que conviene usar con criterio. Medicare califica cada contrato de Medicare Advantage en una escala de 1 a 5 estrellas, con medidas agrupadas en mantenerse sano, manejo de condiciones crónicas, experiencia de los afiliados, quejas y servicio al cliente, según el Código de Regulaciones Federales, título 42, sección 422.166. Una calificación alta indica calidad en esas medidas. No sustituye la verificación de que su médico, su hospital y sus medicamentos estén cubiertos por ese plan en su condado.
Fuentes de información y verificación:
- Medicare y Usted 2027, manual oficial en español, páginas impresas 10, 11, 13, 15, 17, 23, 32, 58, 59, 65, 66, 67, 70, 72, 73, 74, 75, 82 y 87: https://www.medicare.gov/publications/10050-s-medicare-and-you.pdf
- Centros de Servicios de Medicare y Medicaid, memorando del 22 de abril de 2026 sobre las ofertas de la Parte C para 2027 (límites de $9,850 y $14,800): https://mabenefitsmailbox.lmi.org/MABenefitsMailbox/S3Browser/GetFile?path=Final+CY+2027+Part+C+Bid+Review+Memorandum_4-22-2026+Final.pdf
- Informe de los Fideicomisarios de Medicare de 2026 (prima proyectada de la Parte B para 2027: $209.50): https://www.cms.gov/oact/tr/2026
- Medicare.gov, costos de la cobertura de medicamentos (límite de $2,100 en 2026 y $2,400 en 2027): https://www.medicare.gov/drug-coverage-part-d/costs-for-medicare-drug-coverage
- Centros de Servicios de Medicare y Medicaid, rediseño de la Parte D y Ley de Reducción de la Inflación: https://www.cms.gov/newsroom/fact-sheets/final-cy-2026-part-d-redesign-program-instructions
- Centros de Servicios de Medicare y Medicaid, planes para condiciones crónicas: https://www.cms.gov/medicare/enrollment-renewal/special-needs-plans/chronic-conditions
- Centros de Servicios de Medicare y Medicaid, regla final para 2027: https://www.cms.gov/newsroom/fact-sheets/contract-year-2027-medicare-advantage-part-d-final-rule
- Centros de Servicios de Medicare y Medicaid, comunicado del 28 de septiembre de 2026: https://www.cms.gov/newsroom/press-releases/medicare-advantage-medicare-prescription-drug-programs-expected-remain-stable-2027
- Medicare.gov, Períodos Especiales de Inscripción: https://www.medicare.gov/basics/get-started-with-medicare/get-more-coverage/joining-a-plan/special-enrollment-periods
- Medicare.gov, cuándo comprar Medigap: https://www.medicare.gov/health-drug-plans/medigap/ready-to-buy
- Código de Regulaciones Federales, título 42, sección 422.166: https://www.ecfr.gov/current/title-42/chapter-IV/subchapter-B/part-422/subpart-D/section-422.166
Última revisión y actualización: 10/22/2026
Contenido revisado por Juan Ignacio Baldrich, agente de seguros con licencia en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451), con licencias vigentes también en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah.
Conozca a Juan Ignacio Baldrich, CEO de TuSeguroMedico.com
Juan Ignacio Baldrich es fundador y CEO de TuSeguroMedico.com y agente de seguros licenciado en Florida desde 2010 (Licencia 2-15 P230623, NPN 15714451). Además de Florida, mantiene licencias activas en Texas, Delaware, Illinois, Kansas, Mississippi, Nebraska, North Carolina, Pennsylvania, South Carolina, Tennessee, Georgia y Utah. Con más de 15 años de experiencia en seguros médicos y Medicare, ha ayudado a miles de personas a comprender el funcionamiento del sistema de salud estadounidense y a elegir la cobertura más adecuada para sus necesidades. Antes de fundar Panel Development Partners Agency en 2019, ocupó cargos de liderazgo en la industria de seguros y en relaciones con proveedores médicos, experiencia que le permitió desarrollar un conocimiento profundo del modelo de atención administrada (Managed Care) en uno de los mercados de salud más competitivos y complejos de Estados Unidos. Como parte de nuestro compromiso con la transparencia, esta página incluye su fotografía profesional, biografía, licencias verificables y reseñas de clientes reales. Puede verificar sus credenciales a través del Florida Department of Financial Services o del National Insurance Producer Registry (NIPR). Ver biografía completa.

Para consultas y cotizaciones de planes de salud, dentales o de Medicare Advantage en Miami puedes llamarnos directamente al (305) 723-9243 o agendar una cita en el horario que mas te convenga.

La experiencia de nuestros clientes con nuestros servicios


Nuestros servicios y zonas de cobertura en Florida
- Agencia de Seguros en Miami
- Agencia de Seguros Médicos en Florida
- Agencia de Seguros Médicos en Miami
- Los Mejores Seguros Médicos en Broward
- Los Mejores Seguros Médicos en Doral
- Los Mejores Seguros Médicos en Florida
- Los Mejores Seguros Médicos en Fort Lauderdale
- Los Mejores Seguros Médicos en Fort Myers
- Los Mejores Seguros Médicos en Hialeah
- Los Mejores Seguros Médicos en Hialeah Gardens
- Los Mejores Seguros Médicos en Homestead, FL
- Los Mejores Seguros Médicos en Jacksonville
- Los Mejores Seguros Médicos en Miami Beach
- Los Mejores Seguros Médicos en Miami Lakes
- Los Mejores Seguros Médicos en Miramar
- Los Mejores Seguros Médicos en Naples
- Los Mejores Seguros Médicos en Palm Beach
- Los Mejores Seguros Médicos en Tampa, FL
- Seguro Médico Asequible en Florida 2025
- Seguro Médico Obamacare en Broward
- Seguro Médico Obamacare en Coral Gables
- Seguro Médico Obamacare en Doral
- Seguro Médico Obamacare en Florida
- Seguro Médico Obamacare en Hialeah
- Seguro Médico Obamacare en Kendall
- Seguro Médico Obamacare en Miramar
- Seguro Médico Obamacare en Orlando
- Seguro Médico Obamacare en Pembroke Pines
- Seguros de Salud en Broward
- Seguros de Salud en Kendall
- Seguros Médicos en Boca Raton
- Seguros Médicos en Bradenton
- Seguros Médicos en Cape Coral
- Seguros Médicos en Coral Gables 2026
- Seguros Médicos en Daytona Beach
- Seguros Médicos en Fort Lauderdale
- Seguros Médicos en Fort Myers
- Seguros Médicos en Hialeah
- Seguros Médicos en Hialeah Gardens
- Seguros Médicos en Jacksonville
- Seguros Médicos en Kendall
- Seguros Médicos en Kissimmee
- Seguros Médicos en Miami
- Seguros Médicos en Miami Beach
- Seguros Médicos en Miramar
- Seguros Médicos En Miami, Florida
- Seguros Médicos en Naples
- Seguros Médicos en Orlando
- Seguros Médicos en Palm Beach
- Seguros Médicos en Pembroke Pines
- Seguros Médicos en Pompano Beach